200 milhões de VND por ano por um terreno avaliado em 100 mil milhões de VND
O Ministério das Finanças do Vietname propõe um imposto anual de 0,2% sobre terrenos abandonados, não utilizados ou cujo desenvolvimento esteja atrasado, o que representaria 200 milhões de VND por um terreno com um valor tributável de 100 mil milhões de VND. A proposta aplicar-se-ia a toda a área elegível, sem os escalões de imposto mais baixos actualmente disponíveis para terrenos residenciais dentro dos limites legais.
Índice
- 200 milhões de VND por ano por um terreno avaliado em 100 mil milhões de VND
- O que mudaria com a taxa proposta
- Quanto pagariam os proprietários?
- A definição de terreno abandonado continua em falta
- Porque querem os economistas uma taxa que aumente com o tempo
- Os terrenos das famílias nem sempre são um investimento especulativo
- As estâncias costeiras mostram por que importa o estado do planeamento
- Pagar imposto não daria direito a tempo ilimitado
- Problemas nos dados podem levar a cobrar ao contribuinte errado
- Pode um promotor transferir um projecto parado?
- Edifícios vazios e impostos estrangeiros alargam o debate
- A decisão continua dependente dos critérios e do calendário
- Principais pontos
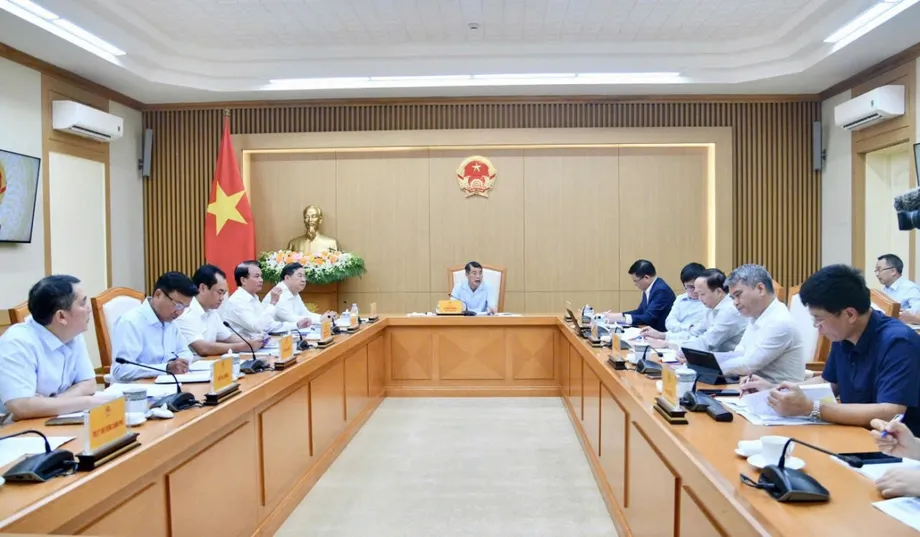
O ministério debateu a medida na conferência de imprensa de 6 de Outubro de 2026. Esta faz parte de um projecto de lei que altera a Lei do Imposto sobre o Rendimento das Pessoas Colectivas, a Lei do Imposto sobre o Uso de Terrenos Não Agrícolas e a Lei do Imposto sobre o Rendimento das Pessoas Singulares. A disposição proposta sobre terrenos acrescentaria o n.º 8 ao artigo 7.º da Lei do Imposto sobre o Uso de Terrenos Não Agrícolas.
A taxa é cerca de 6,7 vezes superior à taxa actual de 0,03% para terrenos residenciais dentro da quota legal. No entanto, economistas, advogados e deputados centram-se em duas questões por resolver: se o imposto superaria os benefícios de manter terrenos à espera de uma valorização e como as autoridades distinguiriam a especulação deliberada de projectos bloqueados por procedimentos administrativos ou de planeamento.
O imposto ainda não foi aprovado. O dia 1 de Janeiro de 2027 foi apontado como a data prevista para a sua entrada em vigor, caso a Assembleia Nacional aprove as alterações à legislação fiscal na sessão de fim de ano. Os critérios para identificar os terrenos elegíveis continuam em elaboração, e vários participantes no debate defendem um período de preparação mais longo.
Esta distinção é importante para todos, desde promotores com estâncias costeiras paradas até famílias que guardam um único terreno para nele construírem uma casa no futuro. O facto de um terreno estar vazio não determina, por si só, o tratamento fiscal aplicável. O resultado dependerá da classificação jurídica, do motivo da não utilização e do valor tributável aplicável.
O que mudaria com a taxa proposta
O actual imposto vietnamita sobre terrenos residenciais utiliza escalões progressivos por área. Os terrenos dentro da quota legal são tributados a 0,03%, o escalão seguinte a 0,07% e os terrenos no escalão mais elevado, acima da quota, a 0,15%. Estas taxas aplicam-se às partes relevantes do terreno, em vez de a taxa mais alta incidir automaticamente sobre toda a propriedade.
As restantes categorias já têm um tratamento distinto. Os terrenos destinados à produção e a actividades comerciais não agrícolas são tributados a 0,03%. Segundo as descrições pormenorizadas da legislação em vigor, os terrenos utilizados para fins indevidos ou deixados por utilizar em violação dos regulamentos estão sujeitos a uma taxa de 0,15%. Os terrenos ocupados ou apropriados ilegalmente são tributados a 0,2%.
A proposta criaria uma categoria separada, sujeita a uma taxa de 0,2%, para terrenos abandonados, terrenos ainda não utilizados e terrenos cujo aproveitamento tenha começado com atraso. A ausência de uma quota significa que a taxa proposta incidiria sobre toda a área classificada nessa categoria. Não significa que deixaria de haver regras para determinar quais os terrenos abrangidos.
Os relatos divergem quanto à categoria existente que justificaria esta taxa. A maioria descreve os 0,2% como equivalentes ao imposto sobre terrenos ocupados; alguns relatos da sessão de informação do ministério dizem que correspondem à taxa aplicável a terrenos utilizados para fins indevidos. Esta discrepância exige esclarecimento, sobretudo porque as descrições mais pormenorizadas fixam em 0,15% a taxa para terrenos utilizados para fins indevidos.
Quanto pagariam os proprietários?
O cálculo básico consiste em multiplicar a área do terreno pelo valor tributável legalmente determinado por metro quadrado e, depois, por 0,2%. O valor tributável não corresponde automaticamente ao preço de compra nem ao preço actual de mercado. Os exemplos seguintes pressupõem que todo o terreno é elegível e que não se aplica qualquer isenção ou redução:
- Um terreno com um valor tributável de mil milhões de VND teria um imposto anual de 2 milhões de VND.
- Um terreno de 200 metros quadrados, avaliado para efeitos fiscais em 10 milhões de VND por metro quadrado, teria um imposto anual de 4 milhões de VND.
- A mesma área, avaliada em 20 milhões de VND por metro quadrado, teria um imposto anual de 8 milhões de VND.
- Um terreno de 500 metros quadrados, avaliado em 20 milhões de VND por metro quadrado, teria um valor tributável de 10 mil milhões de VND e um imposto anual de 20 milhões de VND.
- Cinco terrenos elegíveis, cada um com um valor tributável de 10 mil milhões de VND, teriam em conjunto um imposto anual de 100 milhões de VND.
Sobre uma base tributável idêntica, a taxa proposta é aproximadamente 6,7 vezes superior a 0,03%, 2,9 vezes superior a 0,07% e 1,3 vezes superior a 0,15%. Trata-se de uma comparação entre taxas, não de uma previsão do aumento da factura fiscal de todos os proprietários.
A definição de terreno abandonado continua em falta
Truong Ba Tuan, director-adjunto responsável pelas políticas fiscais, de taxas e de encargos no Ministério das Finanças, afirmou que a classificação seguirá a legislação sobre terrenos. Por isso, o projecto do ministério remete para a lei dos terrenos, em vez de criar uma definição fiscal autónoma.
O projecto de alteração da Lei dos Terrenos descreve como abandonados os terrenos atribuídos ou arrendados pelo Estado que não tenham sido utilizados continuamente durante um período especificado. No entanto, segundo os relatos sobre essa definição, o período ainda não está especificado. É também referido que a Lei dos Terrenos de 2024 e as leis fiscais em vigor não contêm uma definição autónoma de terreno abandonado, embora já regulamentem o incumprimento dos prazos de utilização dos terrenos afectos a projectos.
Tuan afirmou que o Ministério da Agricultura e do Ambiente tinha sido incumbido de clarificar os conceitos e critérios. Os relatos concordam que a instrução governamental em causa data de 28 de Setembro, mas divergem quanto ao número: alguns identificam o Aviso n.º 54, outros o Aviso n.º 289 e outro ainda o Aviso n.º 574. Não é possível dar o número do documento como confirmado sem uma verificação.
A proposta está associada à Resolução n.º 21-NQ/TW, cuja aprovação é indicada como tendo ocorrido a 28 de Julho de 2026, e que apela ao estudo de impostos mais elevados sobre terrenos não utilizados. Os relatos também relacionam a política com o objectivo de combater o desperdício de terrenos até 2030. Alguns descrevem o projecto de lei como tendo sido submetido ao Governo; outros dizem que o respectivo processo foi enviado ao Ministério da Justiça para apreciação. Nenhuma das descrições significa que a medida tenha sido aprovada.
Porque querem os economistas uma taxa que aumente com o tempo
O economista Le Ba Chi Nhan considera que uma taxa de 0,2% pode criar um custo inicial por manter terrenos sem utilização, mas talvez não altere as decisões de proprietários com capacidade financeira que esperem uma valorização significativa. Propõe aumentar a taxa para 0,3%, 0,5% ou mais quando os terrenos permanecem inactivos por mais tempo sem motivo legítimo.
Nhan descreve assim o incentivo pretendido:
«A política deve criar uma espécie de “relógio de custos”: quanto mais tempo um terreno permanecer sem utilização, mais caro será mantê-lo», afirmou Nhan.
Com um valor tributável inalterado de 100 mil milhões de VND, uma taxa de 0,3% representaria um imposto anual de 300 milhões de VND, enquanto uma taxa de 0,5% corresponderia a 500 milhões de VND. Estes cálculos ilustram as alternativas sugeridas por Nhan, não taxas adoptadas pelo ministério.
O professor Dang Hung Vo, antigo vice-ministro dos Recursos Naturais e do Ambiente, defende igualmente que a tributação deve ser avaliada em função das mais-valias de mercado esperadas. Dá como exemplo habitação comercial económica cujo preço subiu de cerca de 11 milhões para 33 milhões de VND por metro quadrado entre 2014 e 2024, triplicando, ou seja, aumentando 200% ao longo da década.
Este exemplo de habitação não constitui um índice nacional dos preços dos terrenos, e a valorização ao longo de uma década não pode ser comparada directamente com uma única factura fiscal anual. Ainda assim, explica a preocupação de Vo: se os ganhos esperados continuarem a ser muito superiores aos custos de manutenção, os proprietários poderão simplesmente pagar o imposto. Vo também apoia a aplicação inicial da taxa de 0,2%, seguida de uma avaliação da sua eficácia.
Os terrenos das famílias nem sempre são um investimento especulativo
Pham Duc Toan, director-executivo da EZ Property, propõe uma estrutura progressiva diferente, entre 0,1% e 0,5%, com taxas mais elevadas para quem possua mais terrenos. A sua proposta distinguiria uma família com um terreno de um investidor com dez, em vez de considerar apenas o tempo de não utilização.
Toan propõe também que se pondere uma dedução para as famílias, baseada na área ou no número de terrenos em função da dimensão do agregado familiar. Defende que os terrenos rurais guardados para os filhos não devem ser tratados da mesma forma que terrenos urbanos para desenvolvimento deixados por utilizar. Estas são recomendações, não isenções previstas no projecto de medida fiscal.
A preocupação das famílias abrange também os terrenos de realojamento. Pessoas desalojadas por projectos de desenvolvimento podem receber terrenos sem terem dinheiro para construir, enquanto outras podem guardá-los para que os filhos venham a ter uma casa. Ta Van Ha, vice-presidente da Comissão dos Assuntos Culturais e Sociais da Assembleia Nacional, pediu que estes casos e os terrenos afectados por restrições de planeamento prolongadas tenham um tratamento explícito.
Os leilões de terrenos em Hanói ilustram o outro lado do debate. Em Agosto de 2024, leilões em distritos periféricos, incluindo Dan Phuong, Hoai Duc e Thanh Oai, atraíram licitações vencedoras por vezes superiores a 100 milhões de VND por metro quadrado. Foi posteriormente noticiado que muitos dos terrenos leiloados continuavam sem construção. No entanto, o preço de leilão não corresponde automaticamente ao valor tributável, e a compra legal em leilão não determina se a não utilização posterior ficará abrangida pela categoria proposta.
As estâncias costeiras mostram por que importa o estado do planeamento
Dois projectos costeiros parados em Da Nang ilustram por que razão as autoridades teriam de analisar o historial dos projectos, em vez de se limitarem a identificar terrenos vazios. O Hon Ngoc A Chau ocupa cerca de 12 hectares, recebeu um certificado de investimento em Julho de 2009 e previa um investimento de 4,8 biliões de VND. A construção começou no início de 2010, mas um relato posterior descreveu a maior parte do local como ainda devoluta, 16 anos depois.
Os planos da cidade também mudaram. Em 2018, Da Nang orientou conversações sobre a recuperação de parte do local para criar um espaço público. Em 2020, concordou em recuperar parte da zona sul para uma praia, um acesso ao mar e um parque público.
O terreno turístico de Non Nuoc, com cerca de 3,77 hectares, foi atribuído à I.V.C em 2014. Em 2018, a cidade adoptou uma política de recuperação do projecto, tendo o terreno sido posteriormente destinado a um parque costeiro. Nenhum dos casos foi identificado como estando definitivamente sujeito ao imposto proposto.
O advogado Pham Thanh Tuan, da Ordem dos Advogados de Hanói, defende que as avaliações devem analisar as obrigações dos investidores, os calendários aprovados e as causas dos atrasos. O economista Vo Tri Thanh também alerta para regras que os proprietários poderiam contornar construindo uma ou duas estruturas temporárias e deixando a maior parte do terreno sem utilização. A aprovação do planeamento não deve garantir uma isenção nem determinar automaticamente a sujeição ao imposto.
Pagar imposto não daria direito a tempo ilimitado
O imposto proposto coexistiria com as obrigações em vigor de dar utilização aos terrenos de projectos de investimento. Truong Anh Tu, advogado e presidente da sociedade de advogados TAT Law Firm, defende que o cumprimento da obrigação fiscal não daria o direito de conservar o terreno indefinidamente.
Segundo o mecanismo em vigor descrito no n.º 8 do artigo 81.º da Lei dos Terrenos de 2024, os terrenos de projectos de investimento podem ser alvo de medidas após 12 meses consecutivos sem utilização, contados a partir da entrega física, ou após um atraso de 24 meses face ao calendário de utilização previsto para o projecto. Uma prorrogação de até 24 meses implica obrigações financeiras adicionais. O incumprimento continuado pode levar à recuperação do terreno, nas condições previstas na lei, sem prejuízo da excepção de força maior prevista no n.º 9.
O artigo 31.º do Decreto 102/2024/ND-CP, alterado pelo Decreto 226/2025/ND-CP, regula os prazos das prorrogações, a área abrangida e os procedimentos aplicáveis. A prorrogação não é automática. O imposto, os pagamentos adicionais durante uma prorrogação e a recuperação do terreno são mecanismos distintos.
As alterações propostas à Lei dos Terrenos modificariam partes desse regime. Segundo os relatos, seriam introduzidos pagamentos anuais progressivos para terrenos de projectos de investimento não utilizados ou cujo aproveitamento estivesse atrasado, podendo haver recuperação após 60 meses de não utilização continuada. São também descritas disposições de recuperação aplicáveis a terrenos agrícolas não utilizados durante mais de 24 meses, após uma sanção administrativa e o incumprimento do prazo fixado para retomar a utilização. Estas disposições propostas não devem ser confundidas com a lei em vigor nem com o imposto de 0,2% proposto.
Problemas nos dados podem levar a cobrar ao contribuinte errado
Uma classificação correcta exigiria a interligação dos registos relativos a terrenos, impostos, investimento e construção. O advogado Pham Thanh Tuan recomenda identificar, para cada parcela, o contribuinte, a área elegível, a situação efectiva do terreno e o período de não utilização, utilizando, quando adequado, informação sobre electricidade e água.
Os erros existentes mostram o risco prático. Le Long, director-adjunto do Departamento de Impostos, atribuiu alguns valores inesperados de dívidas fiscais sobre terrenos apresentados na aplicação eTax Mobile à partilha incompleta de informação e ao atraso na actualização dos dados. Os antigos proprietários podem continuar registados após a venda de um imóvel, enquanto pagamentos ainda não reconciliados podem originar avisos de dívida ou avisos duplicados. Nguyen Duc Chi, vice-ministro das Finanças, apelou à criação de dados exactos, completos e interligados sobre habitação, terrenos e impostos.
A dimensão dos recursos parados é significativa, mas importa manter distintas as diferentes categorias. Os números discutidos a 18 de Junho de 2026 incluíam 3.896 instalações de património público identificadas, com base numa conclusão da Inspecção-Geral do Governo, como devolutas, degradadas ou utilizadas de forma ineficiente. Não representam a totalidade dos imóveis privados abandonados.
As autoridades também comunicaram a resolução de obstáculos em 1.531 projectos atrasados, dos quais 273 já tinham entrado em funcionamento, abrangendo mais de 4.000 hectares e cerca de 286 biliões de VND em investimento. Os 273 representam cerca de 17,8% dos 1.531 projectos. Em 31 de Julho, o Sistema 751 registava 4.619 projectos e parcelas de terreno com dificuldades, tendo 3.984 sido analisados e classificados. Esse registo não é uma lista de investimentos especulativos confirmados.
Pode um promotor transferir um projecto parado?
A advogada Hoang Ha defende que o aumento dos custos de manutenção deve ser acompanhado por mecanismos de transferência viáveis para investidores capazes de concluir os projectos. Caso contrário, um promotor em dificuldades poderá ser pressionado a sair sem conseguir cumprir as condições necessárias para vender.
O artigo 40.º da Lei de 2023 sobre Actividade Imobiliária exige condições que incluem documentação do projecto aprovada, indemnizações e apoio ao realojamento concluídos, terrenos sem litígios ou penhoras, hipotecas canceladas e obrigações financeiras relativas aos terrenos cumpridas. O projecto também tem de se manter dentro do prazo de execução e não pode estar sujeito a uma decisão de recuperação do terreno.
Estas garantias podem ser difíceis de cumprir em projectos com dificuldades financeiras. Ha propõe que se estudem acordos que permitam ao comprador pagar as obrigações já estabelecidas como parte da transferência, ou coordenar o pagamento de dívidas e o cancelamento de hipotecas com o promotor, o banco e as autoridades. São mecanismos sugeridos, não um direito geral em vigor de contornar os requisitos de transferência.
O artigo 42.º concede às autoridades provinciais 30 dias para apreciar e decidir transferências da sua competência após a recepção de um pedido completo e válido. Para as transferências que exigem decisão do primeiro-ministro, o prazo para apreciação provincial e envio do processo é de 45 dias. O Decreto 96/2024/ND-CP estabelece a documentação e os procedimentos conexos. Phan Duc Hieu, membro da Comissão dos Assuntos Económicos e Financeiros da Assembleia Nacional, defende que os promotores devem preparar-se para o insucesso, a saída de investidores e a reestruturação de carteiras, em vez de conservarem terrenos que não conseguem desenvolver.
Edifícios vazios e impostos estrangeiros alargam o debate
Dang Hung Vo defende que uma política centrada em terrenos vazios poderia deixar de fora vivendas, moradias em banda e espaços comerciais concluídos mas sem utilização. Recomenda que se analisem também os edifícios vazios, evitando tratar automaticamente os terrenos agrícolas como equivalentes a terrenos urbanos de elevado valor. Pode ser difícil determinar se os terrenos agrícolas estão efectivamente sem utilização, e os custos de fiscalização podem ser elevados face à receita obtida.
A proposta diz respeito à tributação de terrenos não agrícolas, não à cobrança automática sobre todos os campos não utilizados. É distinta da prorrogação da isenção do imposto agrícola, aprovada em Junho de 2025 até ao final de 2030.
Os exemplos estrangeiros mostram abordagens diferentes, mas as percentagens não são directamente comparáveis. Segundo os relatos, a Arábia Saudita cobra até 10% do valor dos terrenos em zonas prioritárias e o estado australiano de Victoria aplica taxas entre 1% e 3% a imóveis residenciais devolutos. Os relatos sobre a Coreia do Sul divergem quanto à taxa inicial após dois anos, indicando 2% ou um intervalo entre 2% e 5%, mas referem taxas até 10% após dez anos.
As taxas de 17% e 34% atribuídas a França incidem sobre o valor locativo, não sobre o valor total do imóvel. A Irlanda utiliza um múltiplo do imposto local sobre imóveis. O Canadá combina uma medida federal de 1%, dirigida sobretudo a determinados proprietários estrangeiros, com impostos locais, como a taxa de 3% de Vancouver. Outros exemplos incluem sobretaxas sobre imóveis em Espanha, a retirada de benefícios fiscais à habitação no Japão, a tributação normal das casas vazias em Itália e taxas mais elevadas para imóveis não ocupados pelo proprietário em Singapura. As diferentes bases tributáveis, isenções e definições tornam as taxas anunciadas um indicador pouco fiável dos resultados prováveis no Vietname.
A decisão continua dependente dos critérios e do calendário
O debate decorre em duas frentes: as alterações fiscais que fixam uma taxa e a legislação sobre terrenos que define as circunstâncias em que esta será aplicada. Esta cronologia resume os principais passos noticiados:
- 28 de Julho de 2026: foi aprovada a Resolução n.º 21-NQ/TW, que apela ao estudo de impostos mais elevados sobre terrenos não utilizados.
- 28 de Setembro de 2026: dirigentes do Governo atribuíram a tarefa de definir critérios de classificação, embora os relatos divirjam quanto ao número do aviso.
- 6 de Outubro de 2026: o Ministério das Finanças debateu a proposta de 0,2% na sua conferência de imprensa trimestral.
- Final de 2026: prevê-se que a Assembleia Nacional aprecie a proposta, cuja aprovação continua a ser necessária.
- 1 de Janeiro de 2027: data prevista para a entrada em vigor, segundo os relatos, sujeita à aprovação legislativa e às disposições finais.
Dinh Minh Tuan, director regional do Sul da plataforma imobiliária Batdongsan, recomenda pelo menos um ano para desenvolver os dados e as regras de classificação. Sugere que a análise comece pelos projectos sem qualquer actividade de execução há mais de cinco anos. Tran Hoang Ngan, deputado à Assembleia Nacional, recomenda a publicação dos planos locais em vigor, a eliminação dos planos desactualizados e a concessão de um a dois anos para os residentes e as empresas concluírem os procedimentos.
As regras finais ainda não definiram o período de não utilização, as isenções, as disposições transitórias nem o tratamento de categorias fiscais existentes que se sobreponham. Também serão importantes os mecanismos de recurso e as oportunidades para corrigir informações incorrectas sobre as parcelas. Uma taxa mais elevada, por si só, não resolve uma restrição de planeamento, um obstáculo à transferência ou um registo de propriedade incorrecto.
Principais pontos
- O Vietname propõe um imposto anual de 0,2% sobre terrenos elegíveis abandonados, não utilizados ou cujo desenvolvimento esteja atrasado.
- Um valor tributável de 100 mil milhões de VND corresponderia a um imposto anual de 200 milhões de VND.
- A taxa aplicar-se-ia a toda a área elegível, sem os escalões de quota habitualmente aplicáveis a terrenos residenciais.
- As definições e os critérios de aplicação ainda não estão concluídos, e o imposto ainda não é lei.
- Os economistas recomendam que se ponderem taxas que aumentem com o tempo, protegendo os casos afectados por circunstâncias externas.
- O pagamento do imposto não substituiria as obrigações dos projectos nem impediria a recuperação do terreno quando se verificassem as condições legais.
- O dia 1 de Janeiro de 2027 é apontado como data prevista para a entrada em vigor, sujeita à aprovação e aos termos finais da legislação.