Uma moeda em mínimos históricos enfrenta uma pressão crescente sobre os preços
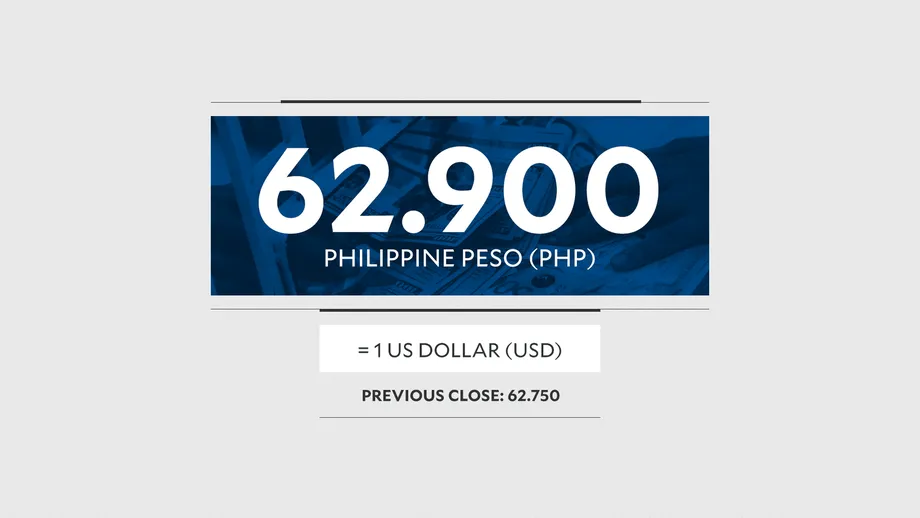
O peso filipino fechou a 62,90 PHP por dólar norte-americano em 8 de outubro de 2026, estabelecendo um recorde, numa altura em que a inflação de setembro atingiu 7,2% e os agregados familiares mais pobres enfrentaram um aumento de preços ainda mais acentuado, de 9%. Com a inflação do arroz nos 20,3% e a dos transportes nos 14,6%, a pressão estende-se para além do mercado cambial, chegando aos orçamentos alimentares, aos custos das deslocações e às despesas das empresas.
Índice
- Uma moeda em mínimos históricos enfrenta uma pressão crescente sobre os preços
- O que revelam os números da taxa de câmbio
- A alimentação representa grande parte da pressão inflacionista
- Os preços sobem para além dos alimentos e dos combustíveis
- Os agregados familiares mais pobres e as zonas fora de Manila enfrentam uma inflação mais elevada
- O petróleo e a valorização do dólar reforçam a pressão
- A decisão sobre as taxas em outubro terá um custo para o crescimento
- As reservas diminuem e as ações também desvalorizam
- O alívio fiscal nos combustíveis e a ajuda às empresas entram no debate
- O que os próximos dados e reuniões irão pôr à prova
- Pontos principais
O relatório de inflação de setembro da Autoridade de Estatística das Filipinas indica que a taxa nacional subiu dos 6,1% em agosto e dos 1,7% em setembro de 2025. A inflação média de janeiro a setembro de 2026 foi de 5,4%. A leitura mensal mais recente igualou a taxa de abril e foi a mais rápida desde março de 2023, quando a inflação atingiu 7,6%.
O economista Emmanuel Leyco, numa entrevista radiofónica a 9 de outubro, alertou que a subida dos preços estava a corroer o poder de compra e a tornar os investimentos em pesos menos atrativos. Instou o Governo a ponderar um alívio mais abrangente dos impostos sobre os combustíveis e isenções fiscais para pequenas empresas, argumentando que a resposta não pode depender apenas do Bangko Sentral ng Pilipinas.
A taxa de juro de referência do banco central está nos 5%, depois de três subidas este ano. A próxima reunião de política monetária está marcada para 22 de outubro, e vários bancos esperam um novo aumento de um quarto de ponto percentual. A dificuldade está em que custos de financiamento mais elevados podem conter a inflação e apoiar a moeda, mas também enfraquecer o consumo e o investimento, já de si lentos.
O que revelam os números da taxa de câmbio
O fecho de 8 de outubro superou em quatro centavos o recorde anterior de 62,86 PHP por dólar, registado a 14 de setembro. O peso desvalorizou 15 centavos durante a sessão de 8 de outubro, enquanto o volume negociado aumentou para 1,4 mil milhões de dólares, face a 1,2 mil milhões na sessão anterior.
Um relato do mercado de 6 de outubro contém uma inconsistência que impede uma leitura fiável da variação desse dia. Refere uma desvalorização de 15 centavos, mas indica uma taxa de fecho de 61,771 PHP, face a 62,621 PHP no dia anterior. Esses valores indicariam uma valorização de 85 centavos, uma vez que seriam necessários menos pesos para comprar um dólar. O mesmo relato indica um mínimo intradiário de 62,84 PHP.
A cronologia mais ampla enquadra o recorde mais recente num período prolongado de fraqueza da moeda:
- 30 de outubro de 2025: O peso tocou os 59,20 PHP por dólar e fechou a 59,13 PHP.
- 14 de setembro de 2026: A moeda registou um mínimo de fecho de 62,86 PHP, descrito como o seu 25.º mínimo recorde nesse ano.
- 8 de outubro de 2026: O peso fechou num novo recorde de 62,90 PHP.
- 9 de outubro de 2026: Leyco apelou a medidas para proteger os consumidores e as pequenas empresas.
Desde o recorde de outubro de 2025, o custo em pesos de comprar um dólar subiu de 59,13 PHP para 62,90 PHP, um aumento de cerca de 6,4%. Esta comparação mede a variação da taxa de câmbio, não o aumento do preço de venda de todos os produtos importados.
A alimentação representa grande parte da pressão inflacionista
A Autoridade de Estatística das Filipinas identifica os alimentos e bebidas não alcoólicas, a habitação e serviços públicos e os transportes como os principais contributos para a inflação de setembro. As respetivas parcelas da taxa nacional de 7,2% foram de 35,8%, 24,0% e 18,3%. Em conjunto, estas categorias representaram 78,1% da inflação global.
A inflação dos alimentos e bebidas não alcoólicas atingiu 6,7%, face a 4,6% em agosto. Os alimentos, por si só, subiram 6,8%. Os preços do arroz aumentaram 20,3% face ao ano anterior, em comparação com 19,4% em agosto, enquanto os preços dos legumes, tubérculos, plátanos, bananas-da-terra e leguminosas passaram de uma queda anual de 3,4% para uma subida de 10,7%.
A inflação do peixe e marisco subiu para 7,4%, e a das frutas e frutos de casca rija atingiu 8,7%. Os preços da carne e os do leite, produtos lácteos e ovos continuaram abaixo dos registados um ano antes, embora as quedas tenham sido menores. A inflação do milho abrandou de 18,2% para 17,3%, mostrando que os preços não aceleraram uniformemente em todos os alimentos.
É também necessário distinguir o contributo de uma categoria para a taxa de inflação do seu contributo para a subida desde agosto. Os alimentos e bebidas não alcoólicas representaram 35,8% da taxa de inflação total de setembro, mas um cálculo separado atribuiu-lhes 73,4% da aceleração mensal.
A decomposição da ING é diferente: atribui cerca de 75% da aceleração de 1,1 pontos percentuais aos alimentos, excluindo o arroz, e cerca de 10% ao arroz e aos transportes, respetivamente. Estas decomposições não devem ser tratadas como equivalentes, pois atribuem o aumento a categorias diferentes. Ambas identificam a alimentação como o principal motor da aceleração de setembro.
Os preços sobem para além dos alimentos e dos combustíveis
A subida da inflação em setembro estendeu-se a 11 dos 13 grupos de produtos acompanhados pela Autoridade de Estatística das Filipinas. A informação e comunicação foi o único grupo em que a inflação abrandou, para 0,9%, enquanto os serviços financeiros se mantiveram inalterados, em zero.
A inflação dos cuidados de saúde subiu de 5,0% para 5,6%, a do mobiliário e manutenção doméstica de 4,1% para 4,7%, e a do lazer, desporto e cultura de 5,1% para 5,3%. Os serviços de restauração e alojamento atingiram 7,0%. Esta abrangência é relevante porque sugere que a pressão está a chegar a bens e serviços para além dos choques iniciais nos alimentos e na energia.
A inflação subjacente, que exclui determinados alimentos e produtos energéticos para ajudar a acompanhar as tendências de fundo dos preços, subiu de 4,1% para 4,7%. Foi a leitura mais alta desde outubro de 2023. A inflação subjacente não determina a causa de cada aumento de preços, mas a sua aceleração reforça as preocupações de que o aumento dos custos operacionais se esteja a propagar pela economia.
Leonardo A. Lanzona Jr., economista da Universidade Ateneo de Manila, descreveu como um choque externo pode transformar-se numa pressão persistente sobre os preços internos:
«Os choques importados ateiam o fogo, enquanto a repercussão interna o mantém aceso», afirmou.
Marco C. Agonia, economista da Universidade da Ásia e do Pacífico, também identificou efeitos secundários emergentes. Estes ocorrem quando uma subida inicial dos custos dos combustíveis ou dos alimentos é seguida de novos ajustamentos de preços noutros setores, por exemplo, quando as empresas cobram mais para cobrir os custos de transporte, materiais ou salários. John Paolo R. Rivera, investigador sénior do Instituto Filipino de Estudos do Desenvolvimento, alertou que a inflação se torna mais difícil de reduzir rapidamente quando a pressão ultrapassa os alimentos e a energia, cujos preços são mais voláteis.
Os agregados familiares mais pobres e as zonas fora de Manila enfrentam uma inflação mais elevada
A inflação para os 30% mais pobres dos agregados familiares subiu para 9% em setembro, face a 8,2% em agosto. Ficou 1,8 pontos percentuais acima da taxa global nacional. A inflação média de janeiro a setembro para estes agregados atingiu 6,5%, em comparação com uma queda dos preços de 0,4% no mesmo período de 2025.
A diferença reflete os preços e os padrões de despesa captados pelas medidas específicas para cada agregado familiar. Significa que o valor nacional de 7,2% subestima a subida dos preços medida para os agregados mais pobres. Agonia alertou que as famílias que vivem pouco acima do limiar de pobreza têm pouca margem para absorver aumentos prolongados.
A geografia acrescenta outra disparidade. A inflação na Região da Capital Nacional atingiu 5,4%, enquanto as zonas fora dela registaram 7,6%, uma diferença de 2,2 pontos percentuais. Fora da região da capital, a inflação dos alimentos e bebidas não alcoólicas foi de 7,0% e a dos transportes de 15,2%, face a 4,9% e 11,5%, respetivamente, na capital.
Dezasseis das 18 regiões do país registaram uma inflação mais rápida. A Região Autónoma de Bangsamoro em Mindanau Muçulmana teve a taxa mais elevada, de 9,7%, enquanto MIMAROPA teve a mais baixa, de 5,9%. Lanzona defendeu transferências monetárias direcionadas, medidas para o abastecimento de arroz e apoio às tarifas, em vez de uma ajuda generalizada.
O petróleo e a valorização do dólar reforçam a pressão
Um peso mais fraco aumenta o custo em moeda local das importações cotadas em dólares, incluindo o petróleo e alguns abastecimentos de arroz. Os preços globais mais altos podem agravar o efeito: os importadores podem enfrentar tanto um produto mais caro como um dólar mais caro com que o pagar.
Ruben Carlo Asuncion, economista-chefe do UnionBank das Filipinas, identificou como fatores de pressão sobre a moeda a força persistente do dólar, as elevadas taxas de rendibilidade dos títulos do Tesouro dos EUA e o petróleo acima dos 100 dólares por barril. Michael Ricafort, economista-chefe do RCBC, apontou para as taxas de rendibilidade dos títulos do Tesouro, que chegaram aos 5,29% e podem tornar os ativos em dólares mais atrativos para os investidores.
A comparação dos preços dos combustíveis da ING colocou a inflação da gasolina nas Filipinas nos 63%, contra 35% na Indonésia e 33% na Tailândia. O valor filipino ficou, por conseguinte, 28 pontos percentuais acima do da Indonésia e 30 pontos acima do da Tailândia. Estes são valores comparativos da gasolina, não taxas de inflação global nacionais.
Deepali Bhargava, responsável regional pela investigação da ING na Ásia-Pacífico, explicou a diferença:
«O que se destaca na comparação entre as Filipinas e os seus pares regionais é a repercussão muito mais forte dos preços globais do petróleo nos preços internos dos combustíveis», afirmou.
O petróleo Brent ultrapassou os 100 dólares por barril no início de setembro, em meio a uma nova escalada das hostilidades no Golfo Pérsico. O Bank of America alertou que poderia ser necessário rever as projeções de inflação do BSP, uma vez que as suas hipóteses subjacentes para o petróleo eram de 81 dólares por barril em 2026 e 75 dólares em 2027. Essas projeções apontavam para uma inflação de 6,1% e 5,4%, respetivamente. O banco também afirmou que uma descida dos preços da energia nas semanas seguintes poderia reduzir a necessidade de uma revisão em alta.
A decisão sobre as taxas em outubro terá um custo para o crescimento
O BSP aumentou a taxa de referência num total de 75 pontos base, através de subidas de um quarto de ponto percentual a 23 de abril, 18 de junho e 27 de agosto. Um ponto base corresponde a um centésimo de ponto percentual. Um novo aumento de 25 pontos base elevaria a taxa de 5% para 5,25%.
BPI, Chinabank Research, BMI, ING e Nomura esperam um aumento em outubro. As duas reuniões de política monetária ainda previstas para 2026 são a 22 de outubro e a 17 de dezembro. Estas expectativas são previsões, não decisões anunciadas.
A preocupação de Leyco é que a taxa de política monetária de 5% esteja abaixo da taxa de inflação atual, de 7,2%. A diferença simples é de 2,2 pontos percentuais, ilustrando a pressão que a inflação exerce sobre os rendimentos medidos em poder de compra. Não se trata do rendimento efetivo de um investidor, uma vez que as taxas variam consoante os ativos e as decisões de investimento também dependem da inflação esperada e dos movimentos cambiais.
Emilio Neri Jr., economista-chefe do BPI, prevê aumentos em outubro e dezembro, elevando a taxa para 5,50% até ao final de 2026. Também considera possível um aumento maior, de 50 pontos base, numa das reuniões ainda por realizar. A UOB espera três aumentos consecutivos de um quarto de ponto percentual até ao primeiro trimestre de 2027, atingindo os 5,75%. A Goldman Sachs prevê aumentos nas duas reuniões restantes de 2026.
A BMI, em contrapartida, espera que a política restritiva termine depois de outubro, porque o crescimento fraco limita a margem para aumentar os custos de financiamento. A sua previsão de crescimento para 2026 é de 3,3%, e apontou para uma contração em setembro do índice de gestores de compras da indústria transformadora, um indicador de inquérito sobre as condições empresariais. O Bank of America prevê um crescimento inferior a 3% em 2026 e de 3,5% em 2027.
As reservas diminuem e as ações também desvalorizam
As reservas internacionais brutas do BSP caíram 8,3% face ao ano anterior, para 99,99 mil milhões de dólares em setembro, o nível mais baixo desde setembro de 2023. As reservas são ativos em moeda estrangeira que ajudam o país a pagar importações e dívida externa, além de disponibilizarem ao banco central recursos para gerir a volatilidade cambial.
O total de setembro ficou 4,01 mil milhões de dólares abaixo da meta revista do BSP, de 104 mil milhões de dólares para o final de 2026. A meta tinha sido reduzida de 111 mil milhões em meio à guerra entre os EUA e o Irão. Uma leitura de setembro abaixo da meta não permite determinar qual será o total em dezembro.
O BSP atribuiu parte da descida à desvalorização do ouro e a intervenções ocasionais no mercado cambial. As suas reservas de ouro caíram 7% face ao mês anterior, para 17,8 mil milhões de dólares, enquanto os investimentos no estrangeiro recuaram para 76,5 mil milhões. As divisas e os depósitos diminuíram 17%, para mil milhões de dólares.
O banco central afirmou que as reservas ainda cobriam 6,3 meses de importações de bens e pagamentos de serviços e rendimentos primários, e cerca de 3,2 vezes a dívida externa de curto prazo, com base no prazo residual. Robert Dan Roces, economista do grupo SM Investments, descreveu a situação como uma questão de gerir a volatilidade, e não como uma incapacidade para cumprir obrigações externas.
As ações também desvalorizaram a 6 de outubro. O índice da Bolsa de Valores das Filipinas caiu 1,15%, para 5.677,12, enquanto o índice All Shares recuou 0,86%, para 3.170,73. A negociação ultrapassou os 536,164 milhões de ações, no valor de 5,457 mil milhões de PHP. As ações em queda superaram as em alta por 120 a 73, e todos os índices setoriais desceram, com o setor mineiro e petrolífero a registar a maior queda percentual, de 2,38%.
O alívio fiscal nos combustíveis e a ajuda às empresas entram no debate
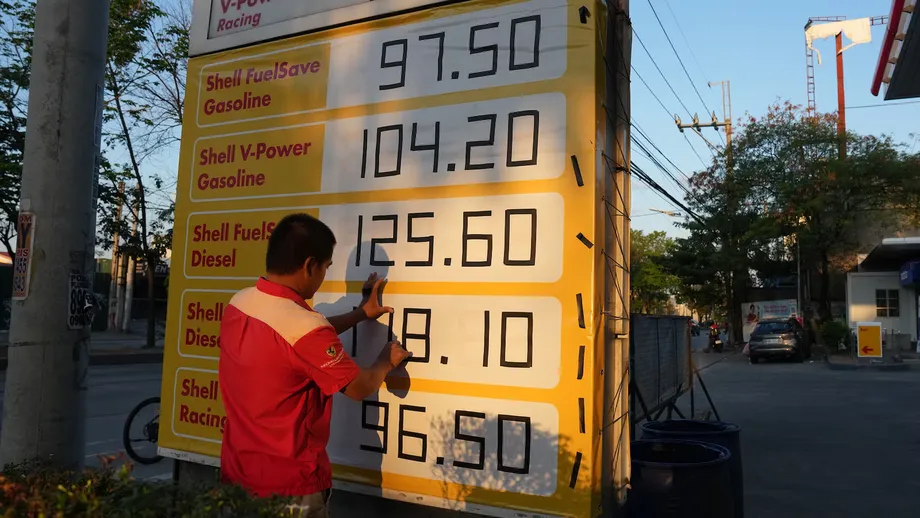
Leyco instou à suspensão dos impostos especiais sobre os produtos petrolíferos, estimando um alívio potencial de 6 a 10 PHP por litro. O seu argumento é que Manila não pode controlar o conflito que está a impulsionar os preços globais da energia, mas pode alterar a componente fiscal interna dos preços nas bombas.
O presidente Ferdinand Marcos Jr. suspendeu em setembro os impostos especiais sobre o querosene e o gás de petróleo liquefeito. A gasolina e o gasóleo ficaram excluídos, devido a preocupações com a perda de receitas públicas e com a possibilidade de um alívio mais abrangente beneficiar mais os agregados familiares mais ricos do que as famílias mais pobres.
Leyco propôs também isenções fiscais para pequenos empresários, comparáveis às concedidas a investidores estrangeiros. Apoiou aumentos salariais, mas afirmou que as pequenas empresas precisavam de ajuda para fazer face ao aumento dos custos operacionais. Estas propostas criam outra escolha de política: o apoio pode proteger a despesa das famílias e a atividade empresarial, mas a redução dos impostos também diminui as receitas, a menos que haja compensações por outras vias.
Arsenio M. Balisacan, secretário do Planeamento Socioeconómico, apresentou uma resposta centrada na redução dos custos dos combustíveis, da eletricidade e da logística, bem como no reforço do abastecimento e armazenamento de alimentos. As medidas agrícolas previstas incluem a expansão das instalações de armazenamento, a disponibilização de uma vacina contra a peste suína africana e a preparação para uma possível intensificação do El Niño.
Estas medidas incidem numa parte diferente do problema daquela a que respondem as taxas de juro. Taxas mais elevadas podem conter a despesa e ajudar a limitar as expectativas de novas subidas da inflação, mas não aumentam diretamente as colheitas nem a capacidade de armazenamento. As medidas do lado da oferta visam reduzir as faltas de produtos e os custos de distribuição. O seu efeito nos preços depende da execução e do calendário.
O que os próximos dados e reuniões irão pôr à prova
Claire Dennis S. Mapa, estatística nacional, identificou o El Niño e os recentes aumentos das tarifas como riscos nos últimos três meses de 2026, prevendo que os ajustamentos tarifários se reflitam mais plenamente nos valores da inflação de outubro. A Chinabank Research espera que a inflação atinja o pico em novembro, enquanto a ING alerta que os efeitos meteorológicos poderão tornar-se mais evidentes no final de 2026 e no início de 2027.
As previsões divergem quanto à rapidez com que a inflação irá abrandar. A Nomura espera uma inflação global próxima dos 7% no quarto trimestre, com uma média de 5,8% em 2026 antes de cair para 3,4% em 2027. A BMI prevê 5,9% em 2026 e 5% em 2027. A previsão da UOB para 2026 é de 6%.
O Comité de Coordenação do Orçamento de Desenvolvimento do Governo fixou em julho um intervalo de inflação de 6% a 7%, acima da meta de 2% a 4% do BSP. A leitura de setembro, de 7,2%, excedeu ambos os intervalos, embora a média de 5,4% entre janeiro e setembro seja uma medida diferente da taxa de um único mês.
As decisões imediatas previstas são as reuniões de política monetária de 22 de outubro e 17 de dezembro. Para além delas, a questão central é saber se o abastecimento alimentar, os preços do petróleo e o peso irão melhorar o suficiente para abrandar a inflação sem aumentar ainda mais a pressão sobre o financiamento e a despesa. Leyco alertou que a erosão do poder de compra se refletiria nos dados de crescimento seguintes, à medida que os agregados familiares reduzissem o consumo. Trata-se de um alerta sobre dados futuros, não de um resultado de crescimento confirmado.
Pontos principais
- O peso fechou num mínimo histórico de 62,90 PHP por dólar a 8 de outubro de 2026.
- A inflação global de setembro atingiu 7,2%, face a 6,1% em agosto.
- A inflação do arroz foi de 20,3%, a dos transportes de 14,6% e a inflação subjacente de 4,7%.
- A inflação para os 30% mais pobres dos agregados familiares atingiu 9%.
- Vários bancos esperam que as taxas subam em outubro para 5,25%, mas divergem quanto às decisões seguintes.
- As reservas de setembro caíram para 99,99 mil milhões de dólares, mas continuavam a cobrir 6,3 meses de importações e pagamentos relacionados.
- Leyco propôs um alívio fiscal mais abrangente nos combustíveis e isenções fiscais para pequenas empresas.
- As reuniões de política monetária do BSP ainda previstas para 2026 são a 22 de outubro e a 17 de dezembro.