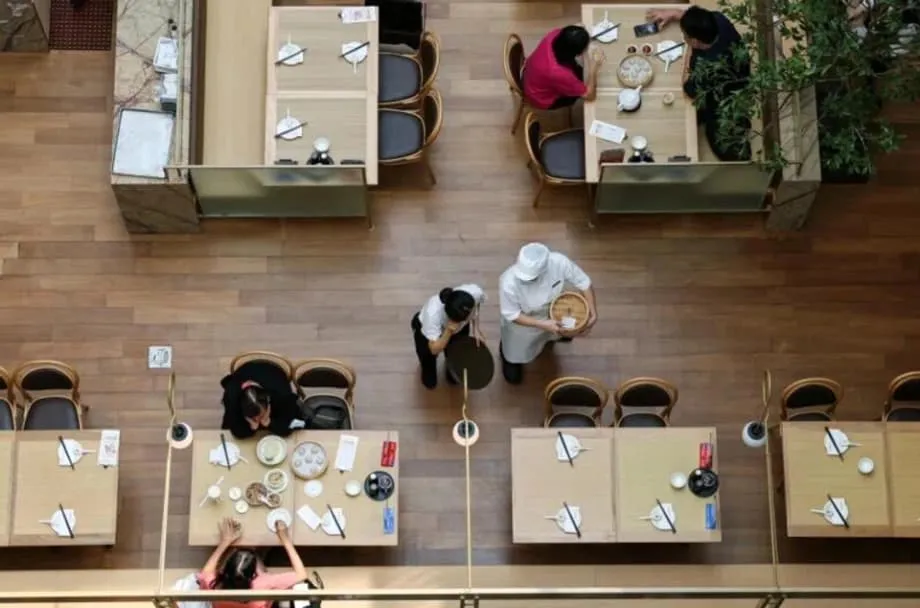
Uma nova fase para uma cena de restauração já saturada
O panorama gastronómico de Singapura está a passar da velocidade para a precisão. Depois de anos de lançamentos rápidos por parte de marcas chinesas de hotpot e de grande consumo, a cena de restauração da cidade entra numa fase mais selectiva, que enfatiza a qualidade do produto, a disciplina operacional e conceitos mais bem definidos. As marcas chinesas estabelecidas estão a apertar a execução, enquanto uma nova vaga de entrantes, incluindo especialistas de café e chá, chega com forte respaldo e manuais de operação cuidadosamente afinados. Ao mesmo tempo, marcas globais da América do Norte e da Ásia observam os consumidores cosmopolitas de Singapura, transformando a ilha num campo de provas para conceitos que podem escalar em toda a Sudeste Asiática.
Índice
- Uma nova fase para uma cena de restauração já saturada
- Porque é que Singapura é a plataforma de lançamento
- Cadeias de café e chá enchem a ilha
- Preços e posicionamento
- Eficácia como arma competitiva
- Senhorios, rendas e resistência local
- Vencedores, encerramentos e rotatividade
- Grandes pesos pesados globais testam Singapura
- Tecnologia e fidelização tornam-se padrão
- Cultura e comunidade: questões de inclusão
- O que isto significa para os consumidores
- Pontos-chave
Observadores do sector descrevem este momento não como um tecto de crescimento, mas como maturação. A primeira fase recompensou a velocidade, os metros quadrados e a vantagem de quem chega primeiro. A próxima fase recompensa a diferenciação e a resistência. Para os operadores, as questões agora são se os seus menus resistem a visitas repetidas, se as lojas operam com lean e rapidez, e se as marcas conseguem manter a atenção num mercado repleto de escolhas.
Porque é que Singapura é a plataforma de lançamento
Muitos operadores de restauração chineses estão a expandir-se para o estrangeiro depois de um período difícil no país. A procura interna está fraca desde o fim das restrições pandémicas. Uma prolongada recessão imobiliária e uma competição de preços contínua comprimiram as margens, e os tarifas acrescentaram pressão noutros sectores que alimentam a confiança do consumidor. Este contexto alimentou a expansão para o exterior. Singapura oferece familiaridade cultural, Estado de direito, pessoal que fala inglês, consumidores tecnologicamente versados e uma posição central na Sudeste Asiática. Para os investidores, uma morada nos centros comerciais e distritos comerciais de primeira linha da ilha é um sinal útil. Segundo a consultoria Momentum Works, cerca de 85 marcas chinesas operavam aproximadamente 405 estabelecimentos em Singapura em Agosto, mais do que o dobro da presença registada um ano antes.
Com esta escala veio tensão. Alguns entrantes são respaldados por capital avultado e ambições globais, o que ajuda a garantir espaços de primeira linha. Um exemplo é o Yong Fu, com estrela Michelin, de Xangai, que investiu cerca de 10 milhões de dólares de Singapura para estabelecer o seu primeiro restaurante em Singapura e preparar o terreno para um maior crescimento em Londres, Nova Iorque e Paris. Para os operadores locais mais pequenos, igualar esse tipo de despesa é difícil. Ainda assim, muitas marcas chinesas encaram Singapura como uma plataforma de lançamento para a região mais alargada. Joanna Jia, gestora em Singapura da ChaPanda, uma cadeia de chá que começou a abrir lojas em Julho, explicou porque é que uma base aqui é importante antes de avançar para os mercados vizinhos.
Apresentando Joanna Jia, gestora em Singapura da ChaPanda, que supervisionou as primeiras aberturas de lojas da cadeia na cidade, ela descreveu os objectivos regionais da marca em termos claros.
Se conseguirmos consolidar a nossa marca em Singapura, a notoriedade da marca pode chegar à Malásia e ao Vietname, até à Indonésia.
Este objectivo reflecte um manual de operações comum: chegar a Singapura, construir reconhecimento junto dos residentes e dos viajantes, e depois escalar para a Malásia, Tailândia, Vietname e além, com um apoio financeiro mais forte e operações testadas.
Cadeias de café e chá enchem a ilha
A cena do café sublinha o quanto Singapura se tornou popular como plataforma de lançamento. Em poucos meses, a Luckin Coffee da China abriu cerca de 30 estabelecimentos, a Kenangan Coffee da Indonésia lançou quatro, a Tim Hortons do Canadá abriu dois, e a Louisa Coffee de Taiwan e a Fore Coffee da Indonésia abriram pelo menos um cada. Muitas escolhem locais de grande visibilidade como o Terminal 2 do Aeroporto de Changi, o Jewel, o Raffles City e o Takashimaya. Uma presença nas localizações de destaque da cidade não se trata apenas de fluxo de pessoas. Também coloca as marcas perante investidores e parceiros internacionais que visitam e trabalham no centro financeiro.
Os incumbentes mantêm-se fortes. A Starbucks tem mais de 140 lojas em Singapura, enquanto a The Coffee Bean & Tea Leaf conta com mais de 70. A cadeia local Huggs opera cerca de 20 estabelecimentos, e há centenas de cafés de bairro. Os preços variam bastante. Um café de extracção fria numa cadeia global pode custar mais de 6 dólares de Singapura, enquanto uma chávena de café preto num kopitiam local tem em média cerca de 1,20 dólares, o que mantém o valor em primeiro plano para muitos consumidores.
Preços e posicionamento
As marcas de bebidas chinesas segmentam o mercado com identidades distintas. A Chagee posiciona-se como uma marca moderna e premium de chá, com colaborações ligadas à cultura chinesa e um enfoque no bem-estar. A Luckin enfatiza a conveniência com lojas compactas e forte encomenda por telemóvel, frequentemente associada a parcerias mediáticas para atrair clientes mais jovens. A Mixue alveja o mercado de grande consumo com preços agressivos e ampla cobertura suburbana. Os formatos de loja reflectem estas escolhas. As marcas premium de chá procuram ambientes imersivos e sofisticados, as cadeias de café orientadas para a conveniência favorecem lojas de recolha mais pequenas, e as marcas de grande consumo cobrem densamente os distritos residenciais.
Estas estratégias funcionam porque a economia de cada loja é engenhosamente calculada. As dimensões dos estabelecimentos, os níveis de pessoal, a velocidade de serviço e os calendários de marketing são calibrados à procura local mas funcionam com sistemas centralizados. É esta mesma máquina que ajudou estas marcas a escalar em toda a China, agora ajustada ao tecido urbano denso de Singapura.
Os consumidores sentem mais o impacto na amplitude da escolha e na frequência das promoções. Os lançamentos de café e chá tendem a ocorrer em ciclos rápidos, os sabores de tempo limitado renovam os quadros de menu, e as ofertas geridas pela aplicação mantêm os cestos em movimento. Este ritmo serve bem uma cidade que prospera na novidade, mas eleva a barra para a fidelidade sustentada, é onde os dados e as ferramentas de gestão de relações com o cliente se tornam importantes.
Eficácia como arma competitiva
Muitas cadeias chinesas aplicam operações rigorosas. No Meow Barbecue, em Singapura, as equipas aplicam normas estritas de tempo para preparar e servir os itens mais populares. Os restaurantes utilizam painéis digitais para acompanhar o fluxo e os inventários em tempo real, e equipamentos inteligentes transferem tarefas repetitivas para a automatização. As linhas de bebidas são concebidas de modo a que o pessoal consiga produzir uma chávena de chá com leite gelado personalizada em segundos, utilizando máquinas internas. As sedes na China podem enviar receitas actualizadas e materiais promocionais para as lojas no estrangeiro instantaneamente, o que comprime os prazos de lançamento.
A força da cadeia de abastecimento amplia estes ganhos. As grandes marcas obtêm ingredientes diretamente através de fábricas dedicadas ou acordos exclusivos, o que reduz custos e estabiliza a qualidade. Esta abordagem ajuda a manter preços competitivos mesmo numa cidade de custos elevados. Há limites, no entanto. Os sistemas de pagamento, as regras laborais e as expectativas dos consumidores diferem entre mercados. Os incentivos ao pessoal que funcionam em Xenzhen podem não se traduzir em Singapura. Os entrantes com melhor desempenho adaptam os seus sistemas, não apenas os seus menus, às condições locais.
Senhorios, rendas e resistência local
Os novos entrantes com capital avultado intensificaram a concorrência por espaços de primeira linha. Os corretores imobiliários dizem que as cadeias apoiadas por investidores podem superar os lances dos intervenientes mais pequenos para localizações cobiçadas, o que faz subir as rendas nos distritos movimentados. Isto pressiona os operadores independentes e os conceitos locais de longa data que já enfrentam custos de utilities e de pessoal mais elevados. O debate não se centra apenas no preço, mas também se uma vaga de conceitos semelhantes sufoca a diversidade.
Em Junho, a Singapore Tenants United for Fairness, um grupo que representa cerca de 700 proprietários de negócios, emitiu uma avaliação directa do desafio que as pequenas e médias empresas locais enfrentam ao negociar contra novos entrantes mais grandes.
Não estão sequer no mesmo estádio.
O sentimento é amplamente partilhado entre os operadores de bairro. As marcas chinesas respondem que a sua confiança assenta em modelos de custos enxutos e execução disciplinada, não apenas em capital. Os consultores imobiliários veem ambos os lados da questão. Há uma tensão clara para os inquilinos locais, mas a nova concorrência também está a forçar uma melhoria na experiência de loja, na adoção de tecnologia e no atendimento ao cliente.
Para os senhorios, uma mistura de marcas globais fortes, marcas chinesas em ascensão e operadores locais resilientes dispersa o risco. Para os consumidores, o efeito líquido é mais escolha, embora os custos de ocupação crescentes possam tornar mais difícil para os estabelecimentos mais pequenos manterem os preços sem menus criativos ou maior rotatividade.
Vencedores, encerramentos e rotatividade
A rotatividade sempre fez parte da restauração em Singapura, mas o ritmo desde 2024 tem sido implacável. Marcas conhecidas encerraram estabelecimentos, incluindo várias lojas em zonas residenciais de uma grande cadeia de hotpot e encerramentos em conceitos populares de ramen japonês. Os restauradores relatam que as receitas diminuíram em comparação com o ano passado. Rendas e utilities elevados, um mercado de trabalho apertado e hábitos de consumo em mudança pesam todos sobre as margens. Os fornecedores também sentem a tensão, com crédito mais exigente e encomendas mais lentas.
Ainda assim, novos conceitos continuam a abrir. Os operadores que têm sucesso tendem a oferecer um bom valor ou uma experiência que justifica uma noite fora. O futuro sistema de Trânsito Rápido para Johor Bahru pode alterar os padrões de refeições ao fim-de-semana, com alguns singapurenses a cruzar a fronteira para refeições a preços mais baixos. Outros veem espaço para partransfronteiriças, linhas de abastecimento partilhadas e promoções conjuntas que beneficiam ambos os lados.
Grandes pesos pesados globais testam Singapura
A base de clientes diversa e a visibilidade regional de Singapura atraem mais do que marcas chinesas. Marcas americanas e coreanas de serviço rápido, incluindo conceitos de frango e mexicanos e cadeias coreanas estabelecidas, estão entre as que exploram ou testam na cidade. A proposta é simples. Se um formato consegue vencer nos centros comerciais e distritos de negócios de Singapura, com clientes exigentes e forte concorrência, tem mais hipóteses em Kuala Lumpur, Banguecoque, Jacarta e Manila.
Os gigantes chineses também estão a ajustar o rumo. Um grande operador de hotpot que falhou os objectivos de lucro perante uma concorrência interna mais dura diz que vai concentrar a expansão nos mercados estrangeiros já estabelecidos, com os Estados Unidos na lista. Do lado local, o BreadTalk Group de Singapura oferece uma imagem espelhada. A empresa diz que o crescimento internacional é essencial para o seu futuro, operando actualmente cerca de 700 lojas em 14 mercados através de uma combinação de estabelecimentos próprios e de franquia. A lição é semelhante. Escalar no estrangeiro funciona melhor quando os conceitos são localizados ao mesmo tempo que se mantêm fiéis à identidade da marca.
Para as marcas globais, Singapura é um palco. O público inclui não apenas residentes, mas também turistas regionais, estudantes internacionais e viajantes de negócios que levam impressões para os seus mercados de origem. Uma forte notoriedade de marca construída aqui pode trazer dividendos na Sudeste Asiática e além.
Tecnologia e fidelização tornam-se padrão
Por detrás da fachada, a verdadeira disputa é pelos dados dos clientes e pelas visitas repetidas. Empresas de software sediadas em Singapura competem para dotar os operadores de restauração de ferramentas que igualam a sofisticação digital das maiores cadeias globais. Uma plataforma lançou um serviço de aplicação white label que permite aos restaurantes criar aplicações móveis com a sua marca em dias, com encomendas online, pagamentos, fidelização personalizável e gestão de relações com o cliente. Uma marca global de fast casual mexicano que opera em Singapura já está a funcionar no sistema. A proposta de valor é o controlo. Os operadores podem ser donos das suas relações com os clientes, reduzir a dependência de aplicativos de entrega de terceiros e enviar ofertas direcionadas que aumentam a frequência de visitas e o tamanho do cesto.
David Brunier, fundador e diretor executivo da plataforma de aplicação, defende que o envolvimento liderado pelo telemóvel sustentará cada parte do negócio físico de restauração.
A próxima geração de negócios físicos funcionará com aplicações móveis e dados de consumo.
Estas capacidades já não estão reservadas a alguns gigantes. Com preços baseados em transacções e modelos prontos a usar, as marcas de médio porte podem construir os mesmos músculos digitais. Num mercado onde as promoções mudam semanalmente e os concorrentes abrem ao lado, um canal direto para os clientes fiéis pode ser decisivo.
Cultura e comunidade: questões de inclusão
A chegada de novos estabelecimentos chineses mudou o carácter de muitos bairros. Pratos como mala, peixe grelhado de Chongqing e massas de arroz de Yunnan são agora comuns em toda a ilha. Muitos residentes gostam da variedade. Outros preocupam-se em perder o toque pessoal dos negócios locais de longa data à medida que os antigos vendedores de hawker se reformam e os singapurenses mais jovens escolhem outras carreiras. Um esquema governamental de reconhecimento de negócios com património deu um início, mas apenas uma fracção dos candidatos foi formalmente reconhecida até agora.
Há também questões práticas de inclusão. Alguns novos restaurantes apresentam os menus principalmente em mandarim, o que pode ser um obstáculo para quem não fala mandarim, incluindo alguns singapurenses de origem chinesa. Pessoas com necessidades alimentares halal podem encontrar menos opções em distritos onde menus com muita concentração de porco se agrupam. Nenhuma destas preocupações é insuperável. As marcas que adoptam menus bilingues, marketing mais inclusivo e pessoal que reflecte a comunidade tendem a construir seguidores mais amplos. A integração melhora quando os recém-chegados aprendem os ritmos locais, tal como os locais abrem espaço para novos sabores.
O que isto significa para os consumidores
Para os clientes, a vantagem é óbvia. Mais escolhas em diferentes gamas de preço, lançamentos de produtos mais frequentes e uma execução mais afiada elevam o padrão de uma noite fora ou de uma rápida ida ao café. A contrapartida é que rendas elevadas e custos operacionais crescentes podem fazer subir os preços em alguns estabelecimentos. O valor continua a existir, especialmente nos centros hawker e nas lojas de bairro, e a concorrência entre cadeias de bebidas manteve os preços competitivos nos itens de entrada. Espere promoções contínuas geridas por aplicação, vantagens de fidelização, sabores de tempo limitado e colaborações que aproveitem a cultura popular para manter as filas em movimento.
Pontos-chave
- Singapura passou de uma expansão rápida para uma fase focada na qualidade na restauração, com conceitos mais definidos e execução mais forte.
- As cadeias chinesas usam Singapura como banco de ensaio para o crescimento global, perante uma procura interna fraca e uma intensa competição de preços no país.
- A Momentum Works conta cerca de 85 marcas chinesas com aproximadamente 405 estabelecimentos em Singapura em Agosto, mais do que o dobro do ano anterior.
- As cadeias de café e chá lideraram a onda mais recente, com a Luckin, a Kenangan, a Tim Hortons, a Louisa e a Fore a abrir lojas ao lado de operadores estabelecidos.
- A eficiência operacional, a automatização e os acordos diretos de abastecimento ajudam as marcas chinesas a competir em velocidade e preço.
- Os inquilinos locais enfrentam pressão sobre rendas e espaços, à medida que os entrantes apoiados por investidores lanceiam por localizações de primeira linha, desencadeando resistência por parte de grupos empresariais.
- A rotatividade é elevada, com encerramentos notáveis desde 2024, contudo as novas aberturas continuam à medida que os operadores se orientam para o valor e as experiências.
- Marcas globais dos Estados Unidos e da Coreia exploram Singapura como campo de provas para a Sudeste Asiática.
- Ferramentas digitais para encomendas, fidelização e CRM estão a tornar-se padrão, à medida que os operadores procuram ser donos das relações com os clientes.
- A inclusão cultural continua a ser uma prioridade, com menus bilingues e uma contratação diversa a ajudar os recém-chegados a servir comunidades mais amplas.