Porque é que o yuan está a subir nos pagamentos transfronteiriços da China
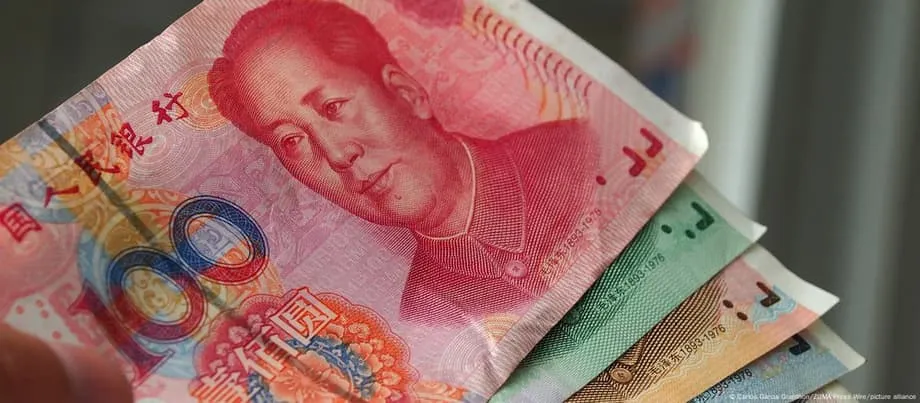
O yuan ultrapassou o dólar como a principal moeda utilizada nas transações transfronteiriças da China. Os dados oficiais de liquidação do Sistema Administrativo de Câmbios Estrangeiros indicam que o yuan representou a maioria dos pagamentos e recebimentos ao longo de 2023 e até 2024. Em maio, a quota da moeda local atingiu cerca de 53 por cento, enquanto o dólar caiu para aproximadamente 43 por cento. Ao mesmo tempo, a liquidação em yuan no comércio de mercadorias da China subiu para cerca de 28 a 30 por cento, contra cerca de 15 por cento em 2021. A mudança é um marco para a longa campanha de Pequim para expandir o uso da sua moeda para além das suas fronteiras.
Índice
- Porque é que o yuan está a subir nos pagamentos transfronteiriços da China
- Como a China chegou aqui: da crise à estratégia monetária
- Do projeto-piloto a um manual consistente
- O que os números realmente dizem
- Liquidação de comércio, financiamento comercial e reservas são placares diferentes
- Rússia, sanções e faturação de commodities
- Porque é que Pequim quer uma moeda comercial, não uma moeda de Wall Street
- Infraestruturas: CIPS, linhas de swap e o yuan digital
- Quem está a usar o yuan e porquê
- Barreiras que ainda a contêm
- O que observar a seguir
- A Conclusão
A mudança não significa que o dólar tenha perdido a sua liderança global. Fora da China, a presença do yuan continua modesta. Os dados da SWIFT situam o yuan em cerca de 4 a 5 por cento dos pagamentos internacionais e, por vezes, em segundo lugar atrás do dólar em financiamento comercial, à frente do euro apenas brevemente. O dólar continua a dominar o financiamento comercial global e as reservas de câmbio. Os dados do FMI mostram que o yuan representa pouco mais de 2 por cento das reservas bancárias centrais alocadas. A mudança dentro da China é significativa porque mais comércio com empresas, bancos e mercados chineses passa agora por contas em yuan em vez de dólares.
A política nacional e a geopolítica desempenharam ambos papéis. Desde um projeto-piloto de 2009 que permitiu a exportadores e importadores liquidar faturas em yuan, as autoridades construíram uma rede de bancos de compensação, linhas de swap com bancos centrais parceiros e uma plataforma nacional de pagamentos transfronteiriços. A guerra na Ucrânia e as sanções à Rússia aceleraram depois a adoção. A mudança da Rússia em direção ao yuan, juntamente com um maior interesse na diversificação de moedas em partes da Ásia, África e América Latina, criou um grupo maior de utilizadores dispostos.
Como a China chegou aqui: da crise à estratégia monetária
A crise financeira global de 2008 a 2009 expôs os riscos de depender de uma única moeda de financiamento para o comércio e as finanças. Pequim respondeu com uma estratégia de longo prazo: promover o yuan como meio de pagamento para o comércio e o investimento, mantendo a conta de capital gerida. Lançou projetos-piloto de liquidação de transações comerciais, designou bancos de compensação offshore em yuan e negociou linhas de swap bilaterais para que bancos centrais estrangeiros pudessem pedir emprestado yuan para apoiar bancos e empresas locais durante períodos de tensão.
Do projeto-piloto a um manual consistente
À medida que o mercado offshore cresceu, residentes e estrangeiros ganharam mais formas de deter e utilizar yuan. O Stock Connect e o Bond Connect criaram canais entre as bolsas do continente e Hong Kong, atraindo fluxos de carteira que são sempre denominados em yuan. Os principais fornecedores de índices adicionaram ações e obrigações chinesas a referências globais, atraindo investimento estrangeiro e aumentando a quota do yuan nas transações transfronteiriças da China. Os Panda bonds, que permitem a emissores estrangeiros levantar fundos em yuan dentro da China, expandiram-se à medida que as taxas de juro na China se mantiveram abaixo dos níveis dos Estados Unidos durante grande parte dos últimos dois anos.
As autoridades também construíram infraestruturas. O Sistema de Pagamentos Interbancários Transfronteiriços, ou CIPS, processa pagamentos em yuan entre bancos participantes. O CIPS pode operar em paralelo com as mensagens da SWIFT, proporcionando um grau de redundância caso as contrapartes procurem alternativas. o Banco Popular da China (PBOC) expandiu as linhas de swap para mais de 50 bancos centrais, proporcionando aos parceiros uma fonte de recurso de liquidez em yuan que pode apoiar o comércio e a estabilidade financeira durante perturbações de mercado.
O que os números realmente dizem
Os dados de liquidação transfronteiriça da China abrangem todas as categorias da balança de pagamentos, não apenas o comércio de mercadorias. Nos dados recentes, as transações de investimento em carteira representam mais de 60 por cento dos fluxos transfronteiriços em yuan, o comércio de mercadorias cerca de 20 por cento e o investimento direto uma quota menor. Essa composição significa que a subida reflete a compra e venda de ativos no mercado interno por investidores estrangeiros através dos programas Connect e da inclusão em índices tanto como a liquidação de transações comerciais. Também significa que o aumento da quota do yuan nos totais transfronteiriços da China não se traduz diretamente em uso global entre terceiros países.
Liquidação de comércio, financiamento comercial e reservas são placares diferentes
Em bens e serviços, as empresas podem faturar e liquidar em yuan com a China, desde que ambos os lados concordem. Essa quota aproximou-se de 30 por cento em 2024. No financiamento comercial, onde os bancos garantem o pagamento e fornecem financiamento a curto prazo, a quota do yuan subiu de valores de um único dígito baixo para um único dígito intermédio, atingindo por vezes o segundo lugar atrás do dólar, de acordo com o registo da SWIFT. Nas reservas bancárias centrais, a quota do yuan situa-se em cerca de 2 a 2,4 por cento, com base nos dados do FMI, enquanto o dólar está perto de 60 por cento e o euro perto de 20 por cento. Estas três medidas movem-se a ritmos diferentes porque cumprem funções diferentes no sistema.
Rússia, sanções e faturação de commodities
As sanções remodelaram a rede de contrapartes da China. Empresas e bancos russos dependem agora fortemente do yuan tanto para o comércio como para as finanças. Os dados da Bolsa de Moscovo em 2023 mostram que os volumes de negociação em yuan ultrapassaram os dólares, à medida que a Rússia redirecionou as exportações de energia para a China e importou mais mercadorias chinesas. As compras chinesas de petróleo russo e gás de gasoduto são frequentemente cotadas e pagas em yuan. Alguns terceiros países também liquidam com entidades russas em yuan para evitar tocar em dólares ou euros durante transações ligadas ao comércio russo.
Porque é que Pequim quer uma moeda comercial, não uma moeda de Wall Street
Os formuladores de políticas chineses pretendem alargar o uso do yuan no comércio, mantendo um controlo apertado sobre as finanças nacionais. A plena convertibilidade enfraqueceria o controlo sobre as taxas de juro, a alocação de crédito e a taxa de câmbio. O quadro existente baseia-se em grandes bancos dirigidos pelo Estado e em controlos de capitais para canalizar as poupanças para setores prioritários e gerir os ciclos financeiros. Entradas ou saídas de capitais grandes e rápidas poderiam desestabilizar esse sistema e complicar a política macroeconómica.
Um veterano formulador de políticas e académico chinês, Huang Qifan, conselheiro académico do China Finance 40 Forum e antigo presidente de Chongqing, enquadrou o objetivo como estabilidade prática em vez de rivalidade com o dólar. Ele argumenta que o ponto da internacionalização do yuan é apoiar a economia real e a resiliência das cadeias de abastecimento, e não substituir o papel global do dólar.
A ambição da China de internacionalizar a sua moeda não visa substituir o papel global do dólar dos EUA, mas manter a estabilidade da indústria e das cadeias de abastecimento globais.
Infraestruturas: CIPS, linhas de swap e o yuan digital
A infraestrutura de pagamentos da China dá ao yuan um alcance mais alargado. O CIPS liga agora centenas de participantes diretos e indiretos, permitindo que os bancos liquidem e processem pagamentos em yuan com menos intermediários. Na prática, muitos pagamentos transfronteiriços em yuan ainda dependem da SWIFT para as mensagens, enquanto o CIPS trata da etapa de liquidação. Ainda assim, a existência de uma arquitetura paralela proporciona contingência. Para bancos e empresas preocupados com o risco de sanções ou com falhas de mensagens, a redundância pode ser valiosa.
As linhas de swap são outra parte-chave do conjunto de ferramentas. O PBOC assinou arranjos bilaterais com mais de 50 bancos centrais. Quando ativadas, estas linhas permitem que um parceiro obtenha yuan para satisfazer a procura dentro do seu mercado, seja para liquidar faturas comerciais ou para fornecer liquidez a bancos e empresas locais. As linhas de swap também podem transmitir confiança e reduzir os custos de transação para parceiros que fazem uma grande parte do comércio com a China.
As autoridades estão também a testar uma moeda digital de banco central, frequentemente designada yuan digital ou e-CNY. Os projetos-piloto abrangeram pagamentos a retalho no país e alguns ensaios transfronteiriços com Hong Kong e outras jurisdições. O objetivo é tornar os pagamentos mais rápidos e mais baratos, mantendo a supervisão regulamentar. Experimentações com plataformas de múltiplos bancos centrais exploraram como um yuan digital poderia funcionar em tempo real na liquidação de câmbio e comércio ao lado de outras moedas.
Quem está a usar o yuan e porquê
A adoção geralmente começa com a exposição comercial. Os países que vendem commodities à China ou importam grandes quantidades de mercadorias chinesas descobrem que é mais simples faturar pelo menos parte dessa atividade em yuan. A Rússia é o exemplo mais claro. Alguns exportadores de energia no Médio Oriente e em África manifestaram interesse, e vários parceiros asiáticos utilizam o yuan com mais frequência para o comércio de bens intermédios. Em muitos casos, o apelo não é ideológico. É a menor fricção quando a contraparte é uma empresa estatal chinesa ou quando a liquidação pode ser compensada contra recebimentos em yuan de vendas para a China.
As ligações de dívida e investimento também contam. Alguns mutuários africanos, incluindo Quênia, Angola e Etiópia, reestruturaram partes das suas obrigações para credores chineses para aumentar o uso do yuan ou emitiram obrigações em yuan que se combinam naturalmente com receitas comerciais em yuan. Na América Latina, o banco central do Brasil aumentou a quota do yuan nos ativos de reserva para mais de 5 por cento em 2022, um passo que se alinha com o grande comércio do país com a China. Nos mercados, os créditos externos em yuan dos bancos chineses subiram rapidamente, quadruplicando-se aproximadamente em cinco anos para se aproximar de 480 mil milhões de dólares, o que ajuda a financiar o comércio e o financiamento de projetos nessa moeda.
Os canais de mercado de capitais reforçam a tendência. A emissão de Panda bonds cresceu à medida que os custos de financiamento no mercado interno permanecem atractivos em comparação com os mercados de dólares. Obrigações e empréstimos offshore em yuan dão às multinacionais e aos Estados soberanos outra forma de corresponder passivos a fluxos de caixa em yuan. À medida que a liquidez melhora, empresas e bancos podem proteger mais partes dos seus balanços em yuan, o que por sua vez incentiva mais faturação e liquidação nessa moeda.
Barreiras que ainda a contêm
A convertibilidade e os controlos permanecem as maiores restrições. O yuan não é livremente convertível e a China mantém quotas e processos de aprovação que regem o movimento de dinheiro para dentro e para fora. A liquidez offshore em yuan é mais profunda do que há uma década, mas continua fina em comparação com os mercados de dólares. Existem instrumentos de cobertura cambial, mas a profundidade e o prazo são limitados em muitos centros, e a capacidade de compensação pode apertar-se durante períodos de tensão.
A confiança nas instituições é outro obstáculo. Os investidores citam preocupações com a transparência dos dados, a previsibilidade jurídica e a gestão da insolvência financeira. Episódios de intervenção de mercado, alterações regulatórias abruptas e uma prolongada crise imobiliária tornaram alguns detentores estrangeiros cautelosos. A fraqueza da procura dos agregados familiares e os esforços contínuos para conter a dívida dos governos locais pesaram nas expectativas de crescimento. Essas condições reduzem o apelo de deter yuan como reserva de valor a longo prazo para muitos gestores de reservas.
Os efeitos de rede também funcionam contra a mudança rápida. O dólar beneficia de vastos pools de ativos seguros e líquidos e de um sistema jurídico em que os investidores globais confiam. Continua a ser a opção predefinida na cotação de commodities, na faturação e nas operações de tesouraria empresarial. Para que o yuan ganhasse terreno para além do comércio relacionado com a China, as multinacionais precisariam de um acesso mais profundo e previsível a financiamento e cobertura em yuan, e os bancos centrais precisariam de se sentir confortáveis em adicionar mais ativos em yuan às reservas sem sacrificar a liquidez ou a flexibilidade.
O que observar a seguir
Vários indicadores mostrarão se a subida do yuan se estende para além das transações com a China. O primeiro é a quota do comércio de mercadorias da China liquidado em yuan. Uma mudança sustentada dos valores altos de vinte para os valores intermédios de trinta indicaria uma adoção mais profunda por parte dos principais parceiros. O segundo é o financiamento comercial. Se o registo da SWIFT mostrar que o yuan mantém consistentemente o segundo lugar atrás do dólar, isso sinalizaria uma aceitação mais ampla por parte de bancos e exportadores globais.
A faturação de energia é outro indicador avançado. Qualquer mudança grande e duradoura por parte de grandes produtores para aceitar yuan por petróleo ou gás vendido à China aumentaria a liquidez transfronteiriça e a procura de ativos em yuan. A capacidade de infraestruturas também é importante. O crescimento da participação direta no CIPS por bancos não chineses, menos mensagens encaminhadas através da SWIFT em pagamentos em yuan e um uso mais ativo das linhas de swap do PBOC mostrariam maior confiança no sistema. Por fim, as definições políticas contam. Passos que alarguem canais para investimento estrangeiro de longo prazo, aprofundem os mercados de derivados e ofereçam regras mais claras sobre dados e governança reforçariam a causa do yuan como moeda de comércio e de reserva.
A Conclusão
- O yuan representa agora a maioria dos pagamentos e recebimentos transfronteiriços da China, atingindo cerca de 53 por cento em meados de 2024, com base nos dados oficiais de liquidação.
- A liquidação em yuan no comércio de mercadorias da China subiu para cerca de 28 a 30 por cento, face a cerca de 15 por cento em 2021.
- Globalmente, a quota do yuan nos pagamentos SWIFT é de cerca de 4 a 5 por cento, e o dólar permanece dominante no financiamento comercial e nas reservas.
- Os dados do FMI mostram que a quota do yuan nas reservas bancárias centrais alocadas é de pouco mais de 2 por cento, muito abaixo do dólar e do euro.
- O uso do yuan pela Rússia para comércio e finanças disparou, e os volumes de negociação em yuan ultrapassaram os dólares na Bolsa de Moscovo em 2023.
- O conjunto de ferramentas da China inclui o CIPS para pagamentos em yuan, linhas de swap do PBOC com mais de 50 bancos centrais e projetos-piloto de um yuan digital.
- Os fluxos de carteira através do Stock Connect e do Bond Connect impulsionam uma grande parte das transações transfronteiriças em yuan.
- As restrições persistem, incluindo controlos de capitais, liquidez offshore limitada e preocupações com a transparência e a previsibilidade jurídica.
- A emissão de Panda bonds e os empréstimos externos em yuan dos bancos chineses estão a crescer, expandindo o uso do yuan no comércio e no financiamento de projetos.
- Os principais sinais futuros incluem a quota do yuan no comércio de mercadorias, os rankings de financiamento comercial, as práticas de faturação de energia e a profundidade dos mercados offshore em yuan.