Pedido de renegociação visa proteger a KAI e manter o Whoosh em curso
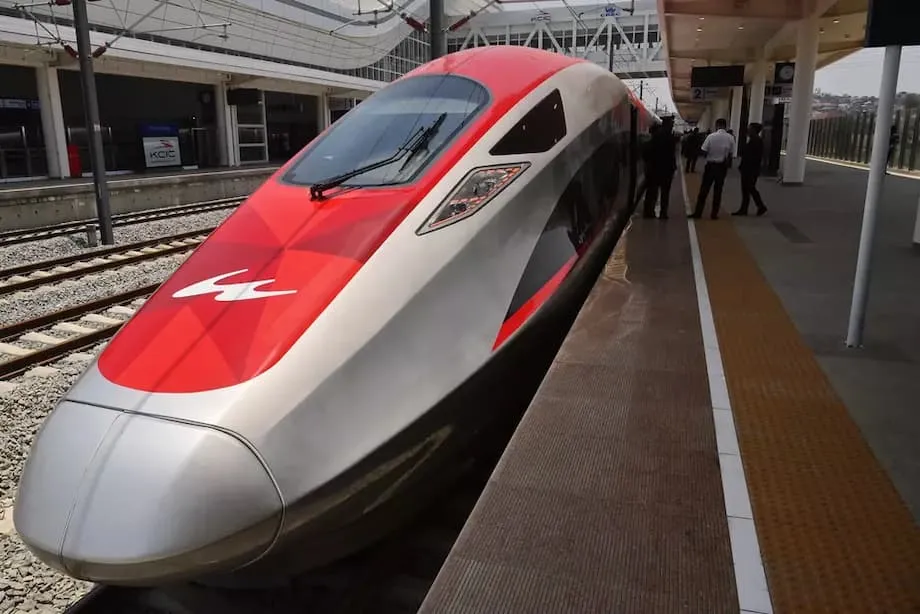
A Indonésia está a preparar-se para reabrir conversações com a China sobre a dívida que financiou o comboio de alta velocidade entre Jacarta e Bandung, o serviço conhecido como Whoosh. A iniciativa, liderada pelo Ministro das Empresas Estatais Erick Thohir, visa aliviar a pressão sobre a Kereta Api Indonesia (KAI), o operador ferroviário estatal no centro do projeto. Uma das opções em cima da tabela manteria a KAI focada na exploração dos comboios, enquanto o Estado assumiria a responsabilidade pela infraestrutura essencial, como linhas e estações. O objetivo é reduzir o peso dos atos de longa duração e do pesado endividamento no balanço da KAI, protegindo ao mesmo tempo um serviço emblemático que mudou os padrões de deslocamento em todo o oeste de Java.
Índice
- Pedido de renegociação visa proteger a KAI e manter o Whoosh em curso
- Como funciona o financiamento e porque o equilíbrio é difícil
- O empilhamento de empréstimos em resumo
- Ocupação e primeiras operações
- Quem paga o quê sob o novo plano
- Danantara intervém para intermediar uma solução
- As relações com a China e a política moldam a negociação
- Podem a ocupação e as receitas fechar a lacuna
- O que significa para a extensão de Jacarta a Surabaia
- Riscos para o balanço do Estado e como os conter
- O que deve saber
O Whoosh iniciou operações em outubro de 2023 e reduziu a viagem de 142 quilómetros entre Jacarta e Bandung para cerca de 45 minutos. A adesão tem sido constante. A linha transportou 2,9 milhões de passageiros no primeiro semestre de 2025, cerca de 10 por cento acima do período homólogo. A sua popularidade, no entanto, não compensou o peso dos empréstimos de construção nem os custos dos atrasos. O projeto custou cerca de 119,6 triliões de rupias, aproximadamente 7,3 mil milhões de dólares, com três quartos financiados pelo China Development Bank. Os empréstimos iniciais tinham uma taxa de juro anual próxima de 2 por cento. Após a pandemia e os problemas de aquisição de terrenos terem elevado os custos em cerca de 1,2 mil milhões de dólares, a Indonésia aceitou um tranche adicional de empréstimo a 3,4 por cento.
A pressão da dívida é agora visível nos resultados empresariais. A KAI, que detém a maior participação nacional no operador PT Kereta Cepat Indonesia China (KCIC) através de um consórcio estatal, registou prejuízos de 1,24 trilião de rupias associados à linha no primeiro semestre de 2025. Trata-se de uma melhoria face ao mesmo período do ano anterior, mas ainda um peso considerável. Erick Thohir sinalizou que o governo não aprovará a extensão planeada para Surabaia enquanto a dívida do Whoosh não for colocada numa base sustentável. O Estado também injetou 1,8 trilião de rupias este ano na KAI, mas os funcionários sublinham que esses fundos estão destinados à expansão da ferrovia de pendulares na Grande Jacarta, não ao refinanciamento do projeto de alta velocidade.
Como funciona o financiamento e porque o equilíbrio é difícil
A estrutura do projeto ajuda a explicar a pressão atual. A KCIC é uma joint venture entre investidores indonésios e chineses. Do lado indonésio, o veículo acionista é a Pilar Sinergi BUMN Indonesia (PSBI), controlada por empresas estatais incluindo a KAI, a construtora Wijaya Karya, o operador de autoestradas Jasa Marga e a empresa agrícola Perkebunan Nusantara VIII. A PSBI detém 60 por cento da KCIC, enquanto um consórcio chinês, Beijing Yawan HSR, detém o restante. O financiamento do projeto seguiu um padrão comum em obras ferroviárias. Os accionistas aportaram capital próprio para cobrir um quarto dos custos, enquanto um grande empréstimo sénior do China Development Bank pagou o restante.
O custo do dinheiro importa na ferrovia. Mesmo com uma taxa base baixa, um empréstimo de milhares de milhões de dólares acumula volume. A taxa de juro anual inicial de 2 por cento parecia gerível quando o orçamento era menor e o cronograma mais apertado. A pandemia perturbou as cadeias de abastecimento, os confinamentos travaram a mão de obra e a aquisição de terrenos demorou mais do que o esperado. A Indonésia e a China concordaram que seriam necessários mais 18 triliões de rupias, cerca de 1,2 mil milhões de dólares, para concluir a linha. Esse acréscimo veio associado a uma taxa mais elevada de 3,4 por cento. A taxa de juro média ponderada e o principal aumentado elevaram as necessidades anuais de serviço da dívida precisamente quando as equipas de exploração lidavam com os primeiros problemas de arranque.
O crescimento das receitas ainda não acompanhou os pagamentos devidos. As ferrovias precisam de tempo para atingir um nível maduro de ocupação. A procura depende das ligações alimentadoras, do acesso de última milha, dos preços e da fiabilidade. Os funcionários e os deputados afirmaram que a ocupação atual está abaixo das previsões originais. Algumas projeções assumiam anteriormente de 50 mil a 76 mil passageiros diários numa fase inicial de estabilidade. A ocupação real tem sido mais próxima de 40 a 50 por cento do cenário pessimista, segundo briefing ao legislativo. As vendas de bilhetes, estimadas em cerca de 1,5 trilião de rupias por ano até agora, cobrem uma parte das despesas e da manutenção, mas não a totalidade dos juros e da amortização do principal. A KAI terá de pagar cerca de 2 triliões de rupias por ano em juros relacionados com o projeto, um valor que evidencia a lacuna entre o fluxo de caixa de exploração e as necessidades de financiamento.
O empilhamento de empréstimos em resumo
- Custo total: cerca de 119,6 triliões de rupias, ou 7,3 mil milhões de dólares. - Quota dos financiadores: 75 por cento do China Development Bank, 25 por cento dos accionistas. - Juros: empréstimos iniciais próximos de 2 por cento, tranche de custos acrescidos próxima de 3,4 por cento. - Estrutura: empréstimo sénior à KCIC, com capital próprio da PSBI e do Beijing Yawan HSR a cobrir o restante.
Ocupação e primeiras operações
O Whoosh demonstrou o conceito de comboio rápido interurbano na Indonésia. O tempo de viagem de ponta a ponta é uma fração da viagem de automóvel nas autoestradas congestionadas. O serviço de alta velocidade também aumentou a procura de comboios alimentadores. Os passageiros fazem ligação através de um curto serviço de shuttle até à estação da cidade de Bandung e utilizam o LRT de Jacarta e outros serviços no terminal Halim. O efeito de rede deverá reforçar-se à medida que as interligações melhoram, mas os ganhos iniciais ainda não fecharam a lacuna financeira criada pelos custos acrescidos.
Quem paga o quê sob o novo plano
O ministro Erick apresentou um modelo em que a KAI se concentra na exploração, incluindo material circulante, horários e qualidade do serviço, enquanto o Estado assume a infraestrutura essencial, incluindo linhas, energia e estações. A separação dos atos pode alterar o quadro financeiro. Permite que uma entidade pública carregue infraestruturas de longa duração nos seus livros e utilize financiamento de prazo mais longo. A KAI arrendaria então o acesso através de uma taxa de utilização de via ou uma taxa de concessão. O objetivo é reduzir os custos de juros na empresa de exploração, remover a depreciação da conta de resultados da KAI por atos de que já não é proprietária, e libertar a gestão para se focar nas receitas e no serviço.
Muitos sistemas ferroviários separam a exploração da infraestrutura. Na prática, o proprietário público de linhas e estações pode refinanciar-se com instrumentos soberanos mais baratos ou financiamento combinado. Isso pode incluir empréstimos multilaterais, emissão de obrigações locais ou produtos estruturados com uma taxa de cupão inferior. A empresa de exploração paga uma taxa de acesso negociada que reflete o valor social e o potencial comercial. Se a Indonésia seguir esta via para o Whoosh, o Estado provavelmente acrescentaria supervisão para garantir que a taxa de acesso continua a incentivar a eficiência, reconhecendo ao mesmo tempo o bem público de viagens mais rápidas e das ligações económicas entre cidades.
Danantara intervém para intermediar uma solução
O braço de investimento soberano da Indonésia, a Danantara, está agora no centro do processo. O fundo tornou o Whoosh uma prioridade e está a trabalhar com a KAI em opções para reestruturar a dívida da KCIC e reequilibrar a exposição acionista. A Danantara tem o mandato e a flexibilidade para trazer capital novo, para retirar partes do empréstimo ou para arranjar uma nova estrutura que reduza o encargo de caixa a curto prazo para a KAI e as empresas da PSBI. Isso pode significar negociar juros mais baixos, prolongar os prazos, obter um período de carência sobre o principal ou combinar vários passos de uma só vez.
O responsável pelas operações da Danantara, Dony Oskaria, confirmou que a revisão está ativa e a avançar. Ele descreveu o estado da avaliação e a intenção de incluir a solução no plano de trabalho formal do fundo para o ano.
Dony afirmou que o processo de avaliação está em curso e será concluído em breve.
O novo presidente-diretor da KAI, Bobby Rasyidin, já alertou os deputados que as finanças do projeto não podem ser ignoradas. Ele descreveu a dívida da linha de alta velocidade como um risco que pode detonar se não for tratado, e sublinhou a estreita coordenação com a Danantara para proteger as operações mais amplas da KAI.
Bobby disse numa audição parlamentar que a questão da KCIC assemelha-se a uma bomba-relógio, com o peso da dívida a pressionar o desempenho da KAI caso a reestruturação não avance.
As relações com a China e a política moldam a negociação
O Whoosh é um símbolo do aprofundamento da relação entre a Indonésia e a China e é frequentemente mencionado em conversações de alto nível. O projeto é o primeiro verdadeiro serviço de alta velocidade do Sudeste Asiático e uma parte visível da presença chinesa na iniciativa Cinturão e Rota. Essa visibilidade tem dois lados. Pode ajudar a criar boa vontade para soluções técnicas e uma renegociação das condições do empréstimo. Significa também que ambas as partes ponderarão o sinal político de qualquer alteração, especialmente se envolverem reduções de juros ou uma transferência de risco entre parceiros.
A Indonésia tem um interesse prático em manter a linha a funcionar bem. O serviço apoia as viagens de negócios, o turismo e a integração regional em toda a Java. O presidente Prabowo Subianto exprimiu apoio à extensão do Whoosh a leste até Surabaia. A sua equipa está a elaborar um novo enquadramento para orientar esse trabalho. Qualquer extensão exigirá lições claras tiradas da primeira fase. Isso inclui criar um processo de terrenos previsível, uma coordenação mais forte em fase inicial com outros projetos de transporte e um plano de financiamento que alinhe os cronogramas de construção com um crescimento realista da ocupação.
Podem a ocupação e as receitas fechar a lacuna
Os números de passageiros estão a mover-se na direção certa. O primeiro semestre de 2025 trouxe 2,9 milhões de passageiros, um total considerável para um serviço novo. A expansão das ligações alimentadoras e uma melhor integração em ambos os extremos da rota podem aumentar a procura. Em Jacarta, ligações fiáveis ao LRT, ao transporte rápido por autocarro e à ferrovia de pendulares tornam a estação Halim mais acessível. Em Bandung, ligações diretas ao centro da cidade encurtam os tempos de porta a porta. A integração de bilhética também pode ajudar, por exemplo permitindo bilhetes de ligação ou descontos para viagens combinadas.
Os preços são outra alavanca. A alta velocidade pode suportar tarifas dinâmicas que acompanham a procura por hora do dia e dia da semana. A política de preços promocionais já introduziu mais passageiros no serviço. O trabalho com associações de turismo locais, universidades e conferenças pode preencher comboios fora de horas de ponta. Para além das vendas de bilhetes, o desenvolvimento da envolvente das estações pode criar novas receitas. Muitas ferrovias captam valor através do arrendamento comercial, estacionamento, publicidade e desenvolvimento conjunto nos terrenos adjacentes. A Indonésia tem uma forte oportunidade de transformar as estações em polos de negócios e lazer, o que pode aumentar as receitas sem elevar as tarifas base demasiado depressa.
Mesmo com crescimento, a gestão ainda necessitará de uma solução de financiamento. Os projetos ferroviários em todo o mundo requerem anos para atingir níveis maduros de ocupação. Um perfil de dívida viável compra esse tempo. O papel da Danantara e a separação de atos proposta por Erick procuram alinhar as finanças com o ritmo realista das operações. Essa é a troca central. Se a linha conseguir cumprir a sua missão de transporte com um encargo de serviço de dívida mais leve, poderá atingir uma economia estável sem espremer os passageiros nem os outros serviços da KAI.
O que significa para a extensão de Jacarta a Surabaia
Os funcionários têm sido francos no sentido de que o plano para Surabaia depende de uma solução duradoura para o Whoosh. Estender a linha por toda a Java multiplicaria a escala e os benefícios, mas também alargaria o desafio de financiamento. Clareza sobre o modelo de negócio da linha atual, incluindo quem é proprietário dos atos, quem paga as taxas de acesso e como os riscos são partilhados, será essencial antes de qualquer obra a leste. Um novo enquadramento regulamentar já está em preparação para orientar uma extensão. Espera-se que esse enquadramento aborde os prazos de aquisição de terrenos, a gestão de contratos e o papel dos co-investidores privados ao lado dos atores estatais.
Qualquer segunda fase provavelmente incluirá construção faseada, um crescimento realista da ocupação e uma combinação de fontes de financiamento que distribua o risco ao longo do tempo. Um corredor mais amplo também tornará a integração com o transporte de mercadorias e os serviços de passageiros convencionais mais importante. Os planeadores terão de garantir que horários e ligações minimizem conflitos e maximizem a capacidade para toda a rede da ilha, não apenas para um único serviço premium.
Riscos para o balanço do Estado e como os conter
O Estado já apoiou a ferrovia através de injeções de capital em empresas relacionadas e através de apoio político à KCIC. As empresas da PSBI registaram pesados prejuízos em 2024, cerca de 4,2 triliões de rupias. Esses prejuízos traduzem-se em pressão sobre a KAI e empresas afins que executam serviços públicos essenciais diariamente. O objetivo da reestruturação é impedir que o projeto de alta velocidade enfraqueça o setor empresarial estatal mais amplo.
Existem várias ferramentas para gerir esse risco. Um diálogo governo a governo pode preparar o terreno para uma remodelação formal das condições do empréstimo com o China Development Bank. Um prazo mais longo e uma redução de juros aliviariam as necessidades anuais de caixa. Um período de carência sobre o principal cria espaço de manobra enquanto a ocupação cresce. A separação de atos permite ao Estado refinanciar linhas e estações com instrumentos de prazo mais longo adequados à infraestrutura. A Danantara pode coordenar uma recompra parcial do empréstimo atual, potencialmente recorrendo a obrigações domésticas ou cofinanciamento multilateral para melhorar a composição. Cada passo seria modesto isoladamente, mas em conjunto podem restaurar a estabilidade.
Os funcionários e comentadores observam também os exemplos cautelares de países que lutaram com grandes dívidas externas ligadas a infraestruturas. A situação da Indonésia é diferente em aspetos importantes. O mercado interno é grande, o ato está operacional e é popular, e o Estado tem opções através da Danantara e de outros mecanismos. Ainda assim, é necessária disciplina para evitar novas obrigações que simplesmente desloquem o encargo. O princípio que orienta o processo é simples. Manter os comboios a circular, manter as tarifas razoáveis, proteger o negócio central da KAI e ajustar o serviço da dívida ao fluxo de caixa realista.
O que deve saber
- A Indonésia planeia renegociar os empréstimos do Whoosh com a China para aliviar a pressão sobre a Kereta Api Indonesia.
- Uma opção em estudo manteria a KAI a explorar os comboios enquanto o Estado é proprietário e financia as linhas e estações.
- O projeto de 7,3 mil milhões de dólares foi financiado em 75 por cento pelo China Development Bank, com juros iniciais de 2 por cento e uma taxa de 3,4 por cento nos custos acrescidos.
- A ocupação atingiu 2,9 milhões no primeiro semestre de 2025, um aumento de 10 por cento face ao ano anterior, contudo as receitas ficam aquém das necessidades de serviço da dívida.
- A KAI registou 1,24 trilião de rupias em prejuízos associados à linha no primeiro semestre de 2025, uma melhoria mas ainda um peso considerável.
- A Danantara, o fundo de investimento soberano da Indonésia, está a coordenar planos de reestruturação da dívida com a KAI.
- Os deputados têm pressionado por soluções concretas para evitar riscos de contágio para outras empresas estatais.
- O governo afirma que a extensão de Jacarta a Surabaia não avançará até que a dívida do Whoosh seja estabilizada.