Porque é que a China vê uma janela de oportunidade agora
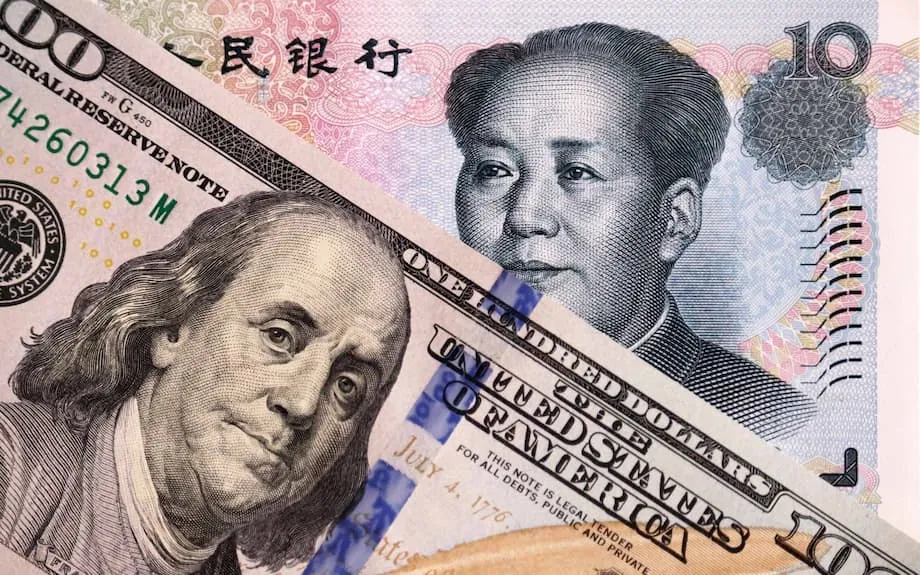
A quebra acentuada do dólar e a nova turbulência nas políticas dos Estados Unidos criaram uma janela para a China empurrar o yuan mais fundo na finança global. O dólar registou o pior início de ano desde 1973 em índices-chave, enquanto o yuan offshore ganhou modestamente. Os fluxos estrangeiros para ativos chineses retomaram-se de forma irregular, e mais governos estão a testar alternativas ao dólar em transações específicas. Pequim move-se para aproveitar o momento.
Índice
- Porque é que a China vê uma janela de oportunidade agora
- O que Pequim está a fazer, em detalhe
- Yuan digital e novas infraestruturas
- Como o comércio e as finanças estão a mudar na Ásia
- Os números por detrás da dominação do dólar e dos limites do yuan
- O que mudou desde a última investida da China num yuan global
- Energia e matérias-primas, onde a mudança é mais visível
- BRICS e Global Sul, ambição e realidade
- O que isto significa para os mercados
- O que observar a seguir
- Em Resumo
Os responsáveis apresentam a estratégia em termos de gestão de riscos. O objetivo é reduzir a dependência de qualquer moeda soberana única, diminuir a exposição a sanções e dar às empresas chinesas e aos seus parceiros melhores ferramentas para precificar, proteger e liquidar transações em yuan. As políticas baseiam-se em anos de trabalho incremental, desde a infraestrutura de pagamentos ao acesso aos mercados de matérias-primas, e estão a ser aceleradas enquanto a confiança na gestão fiscal e monetária dos Estados Unidos vacila.
Dados recentes sublinham tanto a dimensão do desafio como o espaço para a mudança. O dólar ainda ancora o sistema. Na trienal do Banco de Compensações Internacionais (BIS) de 2022, esteve de um lado de 88% das transações de câmbio, com o yuan perto de 7%. Em maio, dados da SWIFT colocaram o yuan em cerca de 3% dos pagamentos globais em valor, em sexto lugar, enquanto o dólar estava perto de metade e o euro perto de um quarto. Os bancos centrais, contudo, diversificaram reservas. A quota do dólar está no mínimo de duas décadas, e a quota do ouro subiu, especialmente entre economias emergentes que procuram seguro contra choques de política e risco de sanções.
O que Pequim está a fazer, em detalhe
O Banco Popular da China enunciou uma mensagem simples. A dependência excessiva de uma moeda dominante cria vulnerabilidades, pelo que a China alargará as formas práticas de utilizar e proteger o yuan. O banco central planeia um centro em Xangai para apoiar o uso internacional do yuan digital. Também incentivou o lançamento de futuros de câmbio em yuan e produtos relacionados que dão aos investidores mais ferramentas para gerir o risco cambial em termos de yuan.
O acesso ao mercado está a alargar-se em paralelo com esse impulso. Três grandes bolsas continentais abriram 16 contratos adicionais de futuros e opções a investidores institucionais estrangeiros qualificados, cobrindo materiais como borracha natural, chumbo e estanho, além de passos anteriores que alargaram o acesso estrangeiro. A Bolsa de Futuros de Xangai propôs permitir garantias em moedas estrangeiras para transações liquidadas em yuan, uma alteração técnica que pode atrair protecionistas globais sem os obrigar a financiar previamente em yuan. As autoridades aprovaram também a participação de investidores estrangeiros elegíveis em opções ao balcão para fundos cotados em bolsa e isentaram uma taxa para abrir contas locais que dão às instituições financeiras internacionais acesso ao mercado de obrigações.
Os bancos globais respondem expandindo serviços que ligam clientes no estrangeiro a estes canais, desde a corretagem de matérias-primas à liquidação em yuan. No estrangeiro, a China construiu uma rede de bancos de liquidação em yuan e continuou a expandir o Sistema de Pagamentos Interbancários Transfronteiriços (CIPS), que processa pagamentos internacionais em yuan e se liga à liquidação nacional.
Yuan digital e novas infraestruturas
O yuan digital, frequentemente designado por e-CNY, está em utilização comercial na China e está agora a ser preparado para pilotos transfronteiriços cuidadosamente controlados. O projeto multi-banco central mBridge, desenvolvido com o BIS Innovation Hub e várias autoridades monetárias, incluindo Hong Kong e os Emirados Árabes Unidos, está a testar liquidação quase instantânea de transferências de grosso com moedas digitais de bancos centrais. Em conjunto com o CIPS, isto cria um conjunto de vias de pagamento que não precisam de passar por sistemas baseados no dólar. O objetivo é redundância, custos mais baixos e liquidação mais rápida para o comércio e as finanças que envolvem contrapartes chinesas.
Estes passos são mais do que imagem de marca. Um conjunto mais amplo de ferramentas de proteção cambial em yuan, infraestruturas de pagamentos internacionais mais claras e acesso mais fácil aos mercados locais podem tornar viável precificar matérias-primas, contrair empréstimos e liquidar em yuan. Isso apoia um papel mais alargado da moeda no comércio com economias emergentes e nos mercados de matérias-primas, mesmo que os controlos de capitais e os limites de conversibilidade mantenham o ritmo moderado.
Como o comércio e as finanças estão a mudar na Ásia
Em toda a Ásia, mais comércio está a ser liquidado em moedas locais, incluindo o yuan. No Sudeste Asiático, as autoridades promoveram transações em moeda local e construíram ligações de pagamento que permitem compras por código QR transfronteiriças sem passar pelo dólar. Vários países têm acordos de permuta cambial com o Banco Popular da China, e os grandes bancos na Tailândia, Indonésia, Singapura e Malásia ligam-se diretamente ao CIPS. Os responsáveis dizem que a quota do comércio intra-ASEAN liquidada em moedas locais subiu de menos de 10% em 2019 para mais de um quarto. O comércio bilateral com a China segue na mesma direção. Recebimentos e pagamentos transfronteiriços em yuan por bens entre a ASEAN e a China ultrapassaram 2 biliões de yuan em 2023, mais de 30% do total bilateral.
Os mercados financeiros refletem essa mudança. Os operadores relatam mais procura por proteções cambiais que contornam o dólar. Em vez de precificar cada proteção através de uma perna em dólar, as empresas estão a parear o yuan com o dólar de Hong Kong, o dirham, o iene e o euro. Os bancos no Sudeste Asiático estão a criar mesas dedicadas à moeda chinesa, e a procura por empréstimos em yuan está a subir para projetos com fornecedores e compradores ligados à China.
Para lá da Ásia, alguns importadores na Índia e em Bangladeche pagaram bens russos em yuan. Mais cargas de energia russas liquidam em moedas não dólar. Os motivos variam, desde poupanças de custos ao risco de sanções, mas o efeito é semelhante. Menos transações têm de passar por Nova Iorque, e as empresas que vendem à China ou compram à China podem manter saldos de trabalho mais reduzidos em dólares.
Os números por detrás da dominação do dólar e dos limites do yuan
O dólar continua a ser a âncora do sistema porque oferece liquidez sem rivais, mercados profundos para financiamento de curto prazo e um enquadramento jurídico em que os investidores globais confiam. Na pesquisa da BIS citada acima, dominou o volume de transações de câmbio. O financiamento em dólar ainda constitui a maioria da emissão de dívida internacional por emissores não estadunidenses. Os indicadores de referência das matérias-primas são majoritariamente precificados em dólares, e as passivas transfronteiriças dos bancos sãolargamente denominadas em dólares.
Os gestores de reservas estão a puxar o sistema em vez de o derrubar. O dólar ainda representa a maior quota das reservas oficiais. Essa quota caiu para o mínimo de duas décadas, e a quota do ouro subiu, tendência mais forte nas economias emergentes. Esta inclinação para o ouro ajudou a empurrar os preços para cima e oferece uma proteção contra oscilações cambiais e sanções.
As carteiras privadas também estão a mudar, ainda que lentamente. Os investidores estrangeiros detêm uma fatia menor do mercado de Tesouros do que no pico da globalização, descendo para cerca de 30% a partir de mais de metade durante a crise financeira global. Menos procura estrangeira pode empurrar os rendimentos para cima na margem. Em muitas economias emergentes, os agregados familiares e as empresas ainda preferem manter depósitos bancários em dólares. A China é uma exceção. A quota de depósitos em dólares diminuiu desde 2017, à medida que os reguladores promoveram o yuan em transações transfronteiriças e finanças domésticas, e que os residentes ganharam confiança de que podem aceder a ferramentas baseadas em yuan para gerir riscos.
O que mudou desde a última investida da China num yuan global
A abordagem atual reflete lições de um episódio difícil. Após a crise de 2008, a China manteve uma ligação suave ao dólar que apoiou as exportações, acumulou reservas cambiais perto de 4 biliões de dólares até 2014 e obteve a inclusão do yuan na cesta de Direitos de Saque Especiais do Fundo Monetário Internacional. A Iniciativa Cinturão e Estrada e os grandes empréstimos dos bancos de política no exterior deveriam impulsionar o uso global da moeda.
Depois, o trilema político entrou em cena. Um país não pode manter simultaneamente taxa de câmbio fixa, fluxos de capitais livres e política monetária independente. Quando o Federal Reserve subiu as taxas de juro em 2015 e as perspetivas para a China arrefeceram, o yuan pareceu sobrevalorizado. Os fluxos de capital saíram em surge em 2016, à medida que os agregados familiares transferiram poupanças para o exterior e empresas estatais compraram ativos no estrangeiro. O banco central respondeu deixando a moeda desvalorizar, apertando os controlos de capitais e orientando a taxa de câmbio para uma flutuação gerida que se move com o ciclo económico.
Desde então, a China manteve reservas perto de 3 biliões de dólares, limitou fusões e aquisições no exterior durante anos e permitiu mais movimentos bidirecionais na moeda. A ambição de um padrão global do yuan foi substituída por um foco prático: liquidar uma maior fatia do comércio em yuan e construir a infraestrutura jurídica e técnica que permite aos parceiros utilizar a moeda sem abrir completamente a conta de capital.
Energia e matérias-primas, onde a mudança é mais visível
O comércio de matérias-primas é frequentemente onde a mudança monetária aparece primeiro. A Rússia vende agora mais produtos energéticos em moedas locais a compradores simpáticos. Algumas cargas liquidam em yuan, outras em dirham ou rublo. A China, a Índia e a Turquia estão envolvidas em acordos que não tocam o dólar. Para compradores e vendedores, isto reduz a necessidade de manter reservas em dólares para capital de trabalho e facilita a proteção na mesma moeda da transação subjacente.
Os produtores do Golfo observam estas mudanças e constroem opções. O sistema do petrodólar ainda enquadra a precificação do petróleo e a gestão de reservas, contudo vários estados estão a explorar ligações mais profundas com sistemas de liquidação chineses e pilotos de moedas digitais. O yuan digital e o mBridge oferecem um caminho para uma liquidação de grosso mais rápida transfronteiriça. Um caminho provável é a evolução gerida, uma expansão gradual da liquidação em yuan para uma fatia do comércio de petróleo, enquanto os indicadores de referência em dólares permanecem como referência de precificação.
A China está a preparar a infraestrutura de mercado em conformidade. Ao alargar o acesso a futuros de matérias-primas, permitir garantias em moeda estrangeira para transações liquidadas em yuan e expandir a capacidade de liquidação, os formuladores de políticas convidam empresas globais a gerir o risco de preços de matérias-primas em termos de yuan. Isto cria uma base para mais contratos de matérias-primas serem precificados e protegidos em yuan ao longo do tempo.
BRICS e Global Sul, ambição e realidade
Os governos do BRICS e muitos países do Global Sul querem mais autonomia financeira. Comprometeram-se a usar mais vezes moedas locais no comércio, expandiram linhas de permuta e aprofundaram a infraestrutura em yuan através de bancos de liquidação e ligações de pagamento. O renminbi é a mais avançada destas opções, especialmente no comércio bilateral ligado às cadeias de abastecimento e empréstimos da China.
O progresso vem com limites. O yuan não é livremente conversível, e a China mantém controlos de capitais. O euro enfrenta restrições que limitam o seu apelo como refúgio seguro fora da Europa. Outras moedas do BRICS são voláteis ou carecem de mercados líquidos de proteção. Uma moeda comum para um grupo diverso é uma perspetiva distante. O caminho que está a ganhar tração é mais liquidação em moeda local e colaboração em moedas digitais de bancos centrais que possam interoperar transfronteiriçamente.
A diversificação de reservas é gradual mas persistente. Inquéritos aos bancos centrais apontam para crescente preocupação com a política dos Estados Unidos e a sustentabilidade fiscal, e para uma inclinação para mais ouro e algumas reservas adicionais em euros. Entretanto, o trabalho continua em alternativas à SWIFT e em sistemas paralelos que reduzem vulnerabilidades de ponto único. O dólar ainda oferece o maior reservatório de ativos seguros e as proteções jurídicas mais amplas. A direção aponta para um sistema mais plural.
O que isto significa para os mercados
Para os Estados Unidos, o risco é uma erosão constante nas margens em vez de uma perda súbita de estatuto. Se mais comércio for faturado e liquidado noutras moedas, a procura por dólares cede ligeiramente. Se compradores estrangeiros assumirem uma quota menor de Treasuros, os rendimentos sobem. Um dólar mais fraco pode beneficiar exportadores, mas complica a tarefa de financiar grandes défices e ancorar expectativas de inflação. A confiança nas instituições dos Estados Unidos e na estabilidade das políticas manter-se-á como os principais pontos de apoio da procura por dólares.
Para as economias emergentes, um dólar mais fraco e melhor acesso a financiamento e proteção não dólar são ventos a favor. Os títulos em moeda local de vários países tornam-se mais atraentes quando as taxas dos Estados Unidos recuam. As empresas com cadeias de abastecimento ligadas à China podem contrair empréstimos e proteger-se em yuan sem assumir risco de base adicional através de uma perna em dólar. Os produtores de matérias-primas que vendem à China ganham opções de precificação e liquidação que correspondem à sua base de clientes.
Para a China, a oportunidade é estratégica. Construir uma moeda internacional credível requer regras previsíveis, mercados abertos e profundos e certeza jurídica. O progresso no acesso ao mercado, na transparência e no Estado de direito determinará a rapidez com que os investidores deslocam alocações. Novos produtos de negociação ajudam. Estabilidade política e comunicação clara podem ser igualmente importantes.
O que observar a seguir
Vários indicadores mostrarão se o momentum se mantém. Acompanhe a quota do yuan no rastreador de pagamentos da SWIFT, a participação no CIPS e os volumes em futuros e opções em yuan. Observe com que frequência as cargas de energia liquidam em yuan e se os produtores do Golfo aceitam mais yuan por petróleo. Monitore o crescimento das linhas de permuta com o Banco Popular da China e a implementação do e-CNY em pilotos transfronteiriços. Preste atenção ao uso de empréstimos em yuan nas economias emergentes e à quota de faturas de comércio na Ásia que evitam o dólar.
As escolhas de política dos Estados Unidos moldarão o outro lado do balanço. O percurso fiscal, o uso e âmbito das sanções financeiras e a firmeza da política monetária influenciam a apetite global por dólares. Atualizações à infraestrutura de pagamentos baseada no dólar e regras claras para instrumentos em dólar em forma digital, incluindo depósitos tokenizados e stablecoins, reforçariam a incumbência. Um mundo de pagamentos mais fragmentado está a tomar forma, e a China corre para garantir que o yuan está embebido nele.
Em Resumo
- O dólar teve o pior início de ano desde 1973, enquanto o yuan se fortaleceu modestamente e atraiu novos fluxos de entrada.
- A China está a abrir mais futuros e opções a investidores estrangeiros, a promover ferramentas de proteção em yuan e a planejar um centro de yuan digital em Xangai.
- A participação no CIPS e as redes de liquidação de yuan no estrangeiro continuam a expandir-se, dando às contrapartes mais formas de liquidar em yuan.
- A liquidação em moeda local no Sudeste Asiático subiu para mais de um quarto do comércio regional, com crescente uso de pagamentos transfronteiriços baseados em código QR.
- Dados da BIS e da SWIFT mostram que o dólar ainda domina a finança global, enquanto o yuan permanece pequeno mas cresce de forma constante.
- Após os fluxos de capital de saída em 2016, a China apertou os controlos de capitais e adotou uma flutuação gerida, pivando de uma investida global do yuan para a liquidação de comércio em yuan.
- O comércio de matérias-primas mostra as mudanças mais visíveis, com mais energia russa vendida em moedas não dólar e acesso mais amplo aos mercados de matérias-primas em yuan.
- Os países do BRICS estão a expandir o uso de moedas locais e a explorar moedas digitais de bancos centrais, enquanto os bancos centrais diversificam reservas em direção ao ouro e ao euro.
- Os indicadores-chave incluem a quota do yuan nos pagamentos, a participação no CIPS, os volumes de derivados em yuan e as decisões dos produtores do Golfo sobre a liquidação de petróleo.