Novos sinais de tensão em agosto
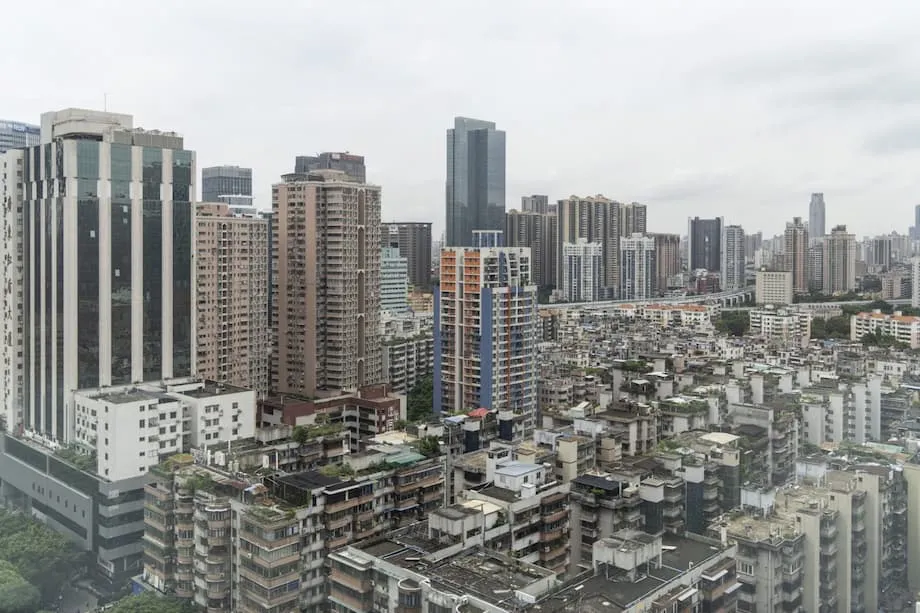
A contração do mercado imobiliário chinês prolongou-se em agosto, evidenciando como a queda de preços e o apoio político pontual ainda não conseguiram reavivar a confiança dos compradores. Dados preliminares da China Real Estate Information Corp mostram que as vendas de novas casas dos 100 maiores promotores atingiram 207 mil milhões de yuans em agosto, uma queda de 17,6% face ao ano anterior e o sexto declínio mensal consecutivo. A queda de agosto sucedeu a um recuo acentuado em julho, quando as vendas caíram 24% face ao ano anterior. A fraqueza persistiu mesmo depois de as maiores cidades do país aligeirarem as regras de compra de habitação e de os créditos hipotecários se terem tornado mais baratos.
Índice
- Novos sinais de tensão em agosto
- Quão profunda é a recessão?
- Os preços continuam a deslizar mesmo com descontos
- O que está a travar os compradores?
- Medidas políticas e o seu impacto inicial
- Existem sinais de estabilização?
- Promotores, dívida e consolidação
- Porque é importante para a economia em geral
- O que poderia restaurar a confiança
- O Essencial
As quedas de preços continuaram a acompanhar o recuo das vendas. Dados do Escritório Nacional de Estatísticas para julho indicam que os preços das novas casas caíram 0,3% face a junho, equiparando-se à descida mensal de junho e prolongando uma longa sequência de declínios homólogos. A persistência da fraqueza dos preços, combinada com a debilidade das vendas e a contenção do consumo nas famílias, suscitou renovadas preocupações quanto ao risco de deflação e à sustentabilidade da recuperação da China no período pós-pandémico.
As autoridades de Pequim e Xangai anunciaram em agosto novas medidas para flexibilizar as restrições à compra e reduzir o custo de aquisição. Os analistas acolheram os movimentos como positivos na direção pretendida, mas a visão predominante é a de que o apoio político continua a ser incremental. As alterações tiveram efeitos localizados, sobretudo nas cidades de nível superior, mas ainda não desencadearam uma recuperação ampla e sustentada da procura em todo o país.
Quão profunda é a recessão?
A dimensão do reajuste do setor imobiliário é dramática quando vista à luz da história recente. A Bloomberg contabilizou as vendas de julho dos 100 maiores promotores em 211,2 mil milhões de yuans, uma queda de quase um quarto face ao ano anterior e de 38% face a junho. Em comparação com o pico do mercado em meados de 2021, as vendas mensais de habitação em todo o país são agora menos de metade, segundo análise académica, enquanto o desenvolvimento imobiliário caiu cerca de um terço e as começamentos de obras de habitação encolheram aproximadamente dois terços. Trata-se de níveis associados aos corretivos imobiliários mais severos observados internacionalmente nas últimas décadas.
Os índices de preços contam uma história semelhante. A ING estima que, a partir do pico nacional, os preços das novas casas caíram cerca de 10,7%, enquanto os das casas usadas recuaram cerca de 18,8%. Apenas um punhado das 70 cidades monitorizadas registou qualquer melhoria mensal em julho. A generalização das quedas é crucial, porque um piso de preços credível é frequentemente pré-requisito para uma recuperação duradoura das vendas em mercados onde a habitação representa uma grande parte da riqueza das famílias.
Mesmo partindo da fraca base de vendas dos últimos anos, a tendência descendente perdurou ao longo de 2025. O fundo da atividade continua por encontrar nas cidades de nível inferior, onde as pressões demográficas e o excesso de oferta pesam mais fortemente. Uma avaliação de uma agência de classificações descreve o mercado como polarizado, com promotores de apoio estatal e localizações de primeira hierarquia a mostrar maior resiliência, enquanto muitos promotores privados e cidades mais pequenas lutam com o acesso a financiamento e com a procura fraca.
Os preços continuam a deslizar mesmo com descontos
Os dados recentes de preços mostram quedas mensais regulares e uma redução lenta das descidas anuais em algumas grandes cidades. Em julho, 60 das 70 cidades registaram quedas mensais de preços, segundo cálculos da Reuters com base em estatísticas oficiais. As quedas anuais reduziram-se modestamente, com os preços das novas casas a baixar 2,8% em termos homólogos em julho, face a uma descida anual de 3,2% em junho. O panorama varia por nível de cidade. Nas cidades de primeiro nível, o ritmo das quedas abrandou ligeiramente e Xangai até registou um pequeno ganho mensal, enquanto muitas cidades de segundo e terceiro nível continuaram a sentir uma pressão alargada sobre os preços.
O mercado das casas já habitadas também esteve sob pressão. Os preços de revenda recuaram ainda mais a nível mensal e anual em julho, com as quedas a estreitar-se em algumas cidades mais pequenas mas a alargar-se em partes do topo da hierarquia. A queda persistente dos preços de segunda mão é relevante porque molda as expectativas sobre valores futuros e afeta o mercado de melhoria de habitação. Quando as famílias esperam novas quedas, muitas vezes adiam as compras, o que atenua as vendas no mercado primário e a atividade de construção.
As quedas de preços estendem-se já há mais de dois anos em termos homólogos, o que remodelou a forma como as famílias encaram a habitação como reserva de valor. Muitos compradores dão agora prioridade a unidades prontas a habitar de promotores considerados financeiramente sólidos, mesmo que isso signifique pagar um prémio em comparação com as unidades em pré-venda em construção. Essa mudança canalizou a procura para promotores de propriedade estatal e projetos concluídos, aprofundando a divisão ao longo do setor.
O que está a travar os compradores?
A confiança é a restrição vinculativa. Instituições internacionais e economistas de mercado apontam duas fontes de hesitação: o receio de não entrega no modelo de pré-venda e a preocupação de que os preços continuem a cair. O Fundo Monetário Internacional destacou como as dúvidas dos compradores quanto ao financiamento dos promotores podem suprimir as vendas, uma vez que as pré-vendas representaram historicamente uma grande parte das transações. Essa preocupação enraizou-se após os incumprimentos de promotores de grande visibilidade nos últimos anos, que deixaram alguns projetos em pré-venda adiados e as famílias receosas de comprometer fundos de antecedência.
A incerteza económica mais ampla também pesou no sentimento das famílias. O desemprego jovem, um mercado de trabalho fraco em alguns setores e o desejo de reconstituir poupanças após a pandemia levaram muitas famílias a adiar grandes compras. A habitação tem uma importância desproporcionada para as famílias chinesas, que detêm uma grande parte da sua riqueza em imobiliário. Quando a confiança na habitação enfraquece, as famílias tendem a gastar menos em geral, o que se repercute num crescimento mais lento e reforça a cautela.
A demografia acrescenta um travão estrutural. O Goldman Sachs estima que a procura de novas casas nas zonas urbanas possa manter-se em cerca de um quarto do pico de 2017, de aproximadamente 20 milhões de unidades por ano, nos próximos anos, dada a população em contracção e a urbanização mais lenta. A população da China começou a diminuir e a envelhecer, a fertilidade caiu apesar dos incentivos e muitas áreas escolares reduziram as matrículas, pressões que anteriormente suportavam prémios na habitação junto de escolas. Estas forças apontam para um mercado imobiliário mais reduzido, mesmo que a confiança cíclica melhore.
Medidas políticas e o seu impacto inicial
Os responsáveis adotaram numerosas medidas desde finais de 2023 para estabilizar o setor. As taxashipotecárias e os requisitos de entrada baixaram, as restrições à compra foram flexibilizadas em muitas cidades e os bancos foram incentivados a apoiar uma lista de projetos aprovados para garantir a entrega. Os governos locais foram autorizados a utilizar obrigações de propósito específico para ajudar a absorver o inventário em excesso, incluindo conversões para habitação pública ou subsidiada. Os formuladores de políticas também promoveram uma renovação urbana mais rápida, que pode gerar procura por habitação de substituição e melhorias.
Algumas destas medidas tiveram efeitos locais visíveis. Depois de Xangai aligeirar as regras no final de agosto, as transações de novas casas aumentaram mais de 35% na semana seguinte, enquanto os pedidos de informação tanto para novas como para casas existentes dispararam, segundo vários rastreadores do setor. Analistas na cidade afirmaram que o conjunto de medidas baixou o limiar para as compras e melhorou as condições de crédito para potenciais compradores, levando clientes anteriormente hesitantes a agir com mais rapidez.
Lu Wenxi, analista da Centaline Shanghai, descreveu como o sentimento melhorou após a mudança de política. Ele afirmou que compradores potenciais que estavam à margem começaram a tomar decisões à medida que o financiamento ficou mais barato e as restrições se aligeiraram. Acrescentou que o momentum das vendas foi mais forte nos segmentos de preço médio e alto, puxando os preços médios para cima na semana seguinte ao anúncio.
Os pedidos para um conjunto de medidas nacional mais abrangente continuam. As medidas locais podem impulsionar a atividade nas áreas-alvo, mas muitos analistas argumentam que a confiança não voltará de forma generalizada sem um piso de preços mais claro e um programa capaz de resolver a dívida histórica, a entrega das casas em pré-venda e o grande stock de unidades não vendidas.
Yuhan Zhang, Economista Principal do China Center da Conference Board, afirmou que medidas que reduzam o inventário e melhorem a execução poderiam estabelecer uma base de referência para o mercado se estabilizar, desde que bem implementadas.
Iniciativas de renovação urbana e aquisição em grande escala de habitação pública poderiam ajudar a estabelecer uma base estável para o setor, desde que estas políticas sejam executadas de forma eficaz.
Os analistas da ING sublinham que a estabilização dos preços é central para restaurar a psicologia do consumidor. A empresa observa que muitas famílias não soltarão os cordões da bolsa até sentirem que os valores da habitação se estabilizaram.
Estabelecer um fundo nos preços é um dos fatores mais importantes para restaurar a confiança e gerar uma recuperação sustentada do consumo.
Existem sinais de estabilização?
As previsões melhoraram na margem, embora a melhoria seja frágil e desigual. A Fitch Ratings reviu recentemente a sua visão sobre a queda das vendas em 2025 para uma contração menor do que a anteriormente esperada, citando uma primeira metade do ano melhor do que o esperado e o apoio político contínuo. Analistas do HSBC identificaram cinco indicadores precoces que apontam progresso: melhoria do acesso a crédito por parte dos promotores mais fortes, consolidação mais rápida, liquefação gradual do inventário, resultados mais firmes de leilões de terrenos em áreas selecionadas e preços mais orientados para o mercado nas cidades de topo. A quota de mercado continuou a deslocar-se para promotores de propriedade estatal, uma alteração que muitos investidores veem como favorável à entrega e à estabilidade.
Comentadores independentes também encontram indícios de estabilização. A Yicai Global, citando dados oficiais, noticiou que a queda das vendas residenciais novas abrandou significativamente desde o início de 2024, ajudada pela melhoria da acessibilidade à medida que os rendimentos subiram e os preços cederam. Taxas hipotecárias mais baixas e regras de elegibilidade flexibilizadas alargaram o conjunto de compradores. As transações de casas existentes numa amostra de grandes cidades aumentaram em termos homólogos, com preços mais baixos a atrair mais caçadores de barganhas.
Ainda assim, os ventos contrários permanecem fortes. Os começamentos de obras de habitação continuam muito abaixo dos anos anteriores, o inventário mantém-se elevado em muitas localidades e os promotores continuam a enfrentar fluxos de caixa apertados. Os ganhos evidentes num punhado de grandes cidades ainda não se generalizaram às cidades mais pequenas. A natureza polarizada do mercado significa que os dados agregados podem mascarar tensões mais agudas nas áreas de nível inferior, onde o declínio populacional e o fraco crescimento do emprego pesam mais.
Promotores, dívida e consolidação
A paisagem dos promotores foi transformada. A maioria dos grandes promotores privados entrou em incumprimento ou está a reestruturar dívida, e a quota de mercado deslocou-se para empresas de apoio estatal que os compradores percebem como mais seguras. A exclusão da China Evergrande da bolsa de valores de Hong Kong no final de agosto, após uma ordem de liquidação no início de 2024, marcou um ponto final para a empresa que outrora liderava as vendas nacionais. A Evergrande acumulava mais de 300 mil milhões de dólares em passivos no seu pico e tornou-se símbolo dos riscos embutidos no modelo de alto crescimento e elevada alavancagem do setor.
O impacto vai além de qualquer empresa singular. Projetos em todo o país enfrentaram atrasos e os compradores deram prioridade a unidades concluídas ou a promotores mais sólidos. As autoridades pressionaram governos locais e empresas estatais a ajudar a garantir a entrega de casas pré-vendidas e a adquirir algum inventário não vendido onde viável. A tendência de consolidação provavelmente ainda tem margem para prosseguir, com promotores ligados ao Estado esperados para desempenhar um papel maior na conclusão de projetos e na estabilização da atividade de construção.
As finanças dos governos locais acrescam outra camada de complexidade. Durante o boom, as vendas de terrenos e os impostos relacionados com o imobiliário geravam grandes parcelas da receita local. À medida que os balanços dos promotores se deterioraram, os leilões de terrenos desaceleraram e os rendimentos encolheram, apertando orçamentos e travando o investimento público. Os analistas argumentam que, sem um apoio central mais forte ou novas fontes de receita, muitas localidades terão dificuldades em adquirir grandes volumes de habitação não vendida ou financiar requalificações extensas, o que limita a amplitude da absorção de inventário.
Porque é importante para a economia em geral
A pegada da habitação na economia chinesa é grande. A atividade imobiliária direta, acrescida das ligações indiretas em materiais de construção, eletrodomésticos, mobiliário e serviços, contribuiu historicamente para uma parcela significativa do produto interno bruto. Quando as vendas e os preços das casas caem, as famílias tendem a reduzir o consumo e as empresas cortam o investimento. O atual ciclo coincidiu com uma inflação ao consumidor muito baixa, preços produtores negativos e um deflator do PIB em descida ao longo de vários trimestres, tudo compatível com uma procura interna fraca.
Os efeitos na confiança são um canal de transmissão chave. Com uma grande parte da riqueza das famílias urbanas imobilizada em imobiliário, a descida dos valores pode fazer os consumidores sentir-se menos seguros, o que deprime as compras discricionárias. O investimento privado também enfraquece quando os promotores reduzem a construção e os fornecedores enfrentam capacidade instalada em excesso. O investimento direto estrangeiro abrandou e os investidores de carteira têm sido cautelosos face à exposição à China sensível à procura interna.
Há reverberações globais. A capacidade instalada em excesso em bens manufacturados e materiais ligados à construção pode transbordar para os mercados de exportação, potencialmente intensificando as fricções comerciais. Ao mesmo tempo, a procura chinesa mais lenta de commodities pode afetar os preços globais e as economias produtoras. Os bancos na China evitaram até agora um impacto severo no capital graças à tolerância regulatória, mas quanto mais durar o ajustamento, maior a pressão para reconhecer perdas e resolver créditos incobráveis.
O que poderia restaurar a confiança
A experiência internacional sugere que a liquidação de ativos tóxicos, a garantia da entrega dos projetos e a maior liberdade de ajustamento dos preços marcam frequentamente o ponto de viragem nas recessões imobiliárias. O FMI defendeu que uma reestruturação mais rápida de promotores insolventes, a eliminação de regras que atrasam o reconhecimento de créditos maus e proteções mais fortes para os compradores de habitação ajudariam o mercado a encontrar um novo equilíbrio. Procedimentos claros para concluir as casas em pré-venda podem dar aos compradores confiança para voltar ao mercado, enquanto um apoio disciplinado a promotores viáveis pode preservar capacidade sem prolongar a sobrevivência de empresas débeis.
Uma nota de equipa do FMI delineou passos que poderiam encurtar o ajustamento protegendo as famílias. A nota destacou a necessidade de regras bancárias que reflitam a realidade, um fluxo estável de financiamento para projetos executáveis e salvaguardas melhores para os fundos de pré-venda dos compradores.
As regras que permitem aos bancos evitar o reconhecimento de créditos maus aos promotores devem ser eliminadas de forma gradual.
A proteção do consumidor e a confiança estão diretamente ligadas ao risco de entrega.
Segurar os compradores de habitação contra o risco de os promotores não concluírem as casas adquiridas poderia ajudar a restaurar a confiança e aliviar as pressões de venda dos promotores.
Reformas a mais longo prazo também poderiam ajudar a reduzir a dependência da economia face à habitação como veículo de poupança. Um imposto imobiliário nacional, mercados de capitais mais profundos que ofereçam às famílias mais opções de investimento e pensões mais robustas poderiam deslocar gradualmente as poupanças do imobiliário. Reformas fiscas que reduzam a dependência dos governos locais face às vendas de terrenos alinhariam os incentivos para um desenvolvimento urbano sustentável em vez de uma expansão movida pelo volume.
A curto prazo, a execução será tão importante como o desenho. A renovação urbana e a aquisição de habitação pública podem absorver algum inventário se financiadas adequadamente e direcionadas a áreas de necessidade real. Medidas que ampliem a disponibilidade de casas concluídas para venda, como programas-piloto para vender unidades acabadas em vez de pré-vendas, abordam o receio específico que tem mantido muitos compradores à espera. Uma comunicação clara e consistente dos formuladores de políticas pode ajudar a ancorar as expectativas em torno de um piso de preços realista, que é central para reativar as transações.
O Essencial
- As vendas de agosto dos 100 maiores promotores caíram para 207 mil milhões de yuans, 17,6% menos em termos homólogos, prolongando um declínio de seis meses.
- Os preços das novas casas caíram 0,3% em termos mensais em julho, com 60 das 70 cidades a registar descidas e quedas anuais ainda generalizadas.
- A partir do pico, os preços nacionais das novas casas baixaram cerca de 10,7% e os das casas usadas cerca de 18,8%, segundo a ING.
- O alívio de Xangai no final de agosto desencadeou uma subida semanal de transações superior a 35%, mostrando como as medidas locais podem impulsionar a atividade nas cidades de topo.
- Os analistas afirmam que a confiança está restringida pelo risco de entrega no modelo de pré-venda e pelas expectativas de novas quedas de preços.
- As pressões demográficas são estruturais, com o Goldman Sachs a estimar a procura urbana de novas casas em cerca de um quarto do pico de 2017 nos próximos anos.
- O apoio político inclui taxas hipotecárias e entradas mais baixas, regras de compra mais flexíveis, apoio bancário a uma lista branca de projetos e absorção de inventário via programas públicos.
- A Fitch e outros analistas veem sinais tímidos de que a queda pode estar a abrandar, mas sublinham que a estabilização é desigual e frágil.
- A orientação do FMI enfatiza a reestruturação mais rápida de promotores insolventes, o reconhecimento de créditos maus e proteções mais fortes para os compradores de forma a restaurar a confiança.
- A contração do mercado imobiliário continua a ser um travão-chave para o crescimento e a inflação, com repercussões nas finanças dos governos locais, no investimento e nos fluxos de comércio global.