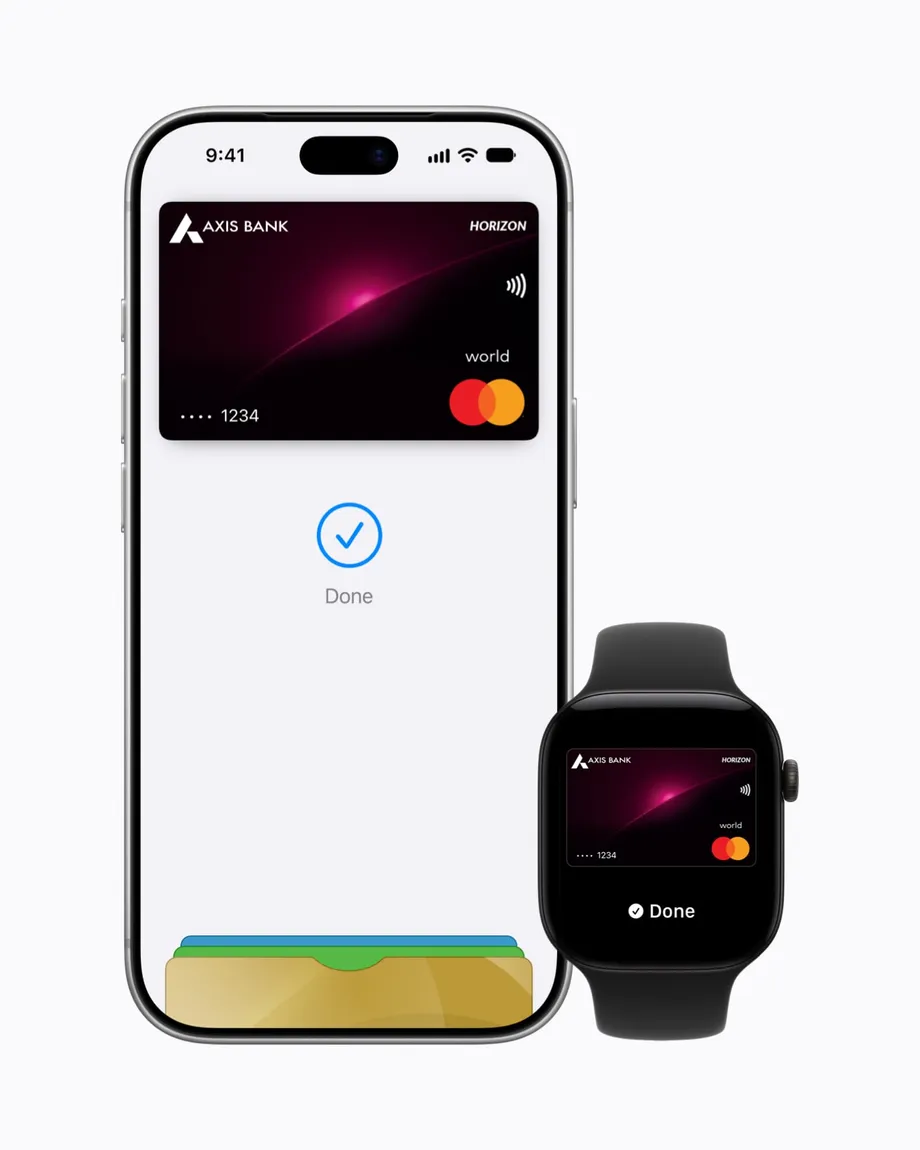
Apple Pay chega à Índia com uma oferta inicial limitada
O Apple Pay foi lançado na Índia a 30 de setembro de 2026, com suporte para cartões de crédito elegíveis do Axis Bank das redes Visa e Mastercard. Os clientes podem adicionar esses cartões à Apple Wallet e utilizar dispositivos Apple compatíveis para pagar em terminais contactless, em aplicações aderentes e em sítios Web que aceitem Apple Pay.
Índice
- Apple Pay chega à Índia com uma oferta inicial limitada
- Que cartões e dispositivos são elegíveis?
- Como adicionar um cartão e efetuar um pagamento
- Onde pode ser utilizado
- O que muda com a tokenização no momento do pagamento
- A UPI e outras carteiras digitais continuam a responder a necessidades diferentes
- A fatura do cartão de crédito mantém-se igual
- A conveniência em viagem depende do cartão e do comerciante
- O que fica de fora da primeira versão
- Principais pontos
O anúncio do lançamento na Índia da Apple, datado de 30 de setembro de 2026, confirma que o serviço está disponível desde esse dia no iPhone, iPad e Apple Watch para clientes com cartões de crédito Visa e Mastercard emitidos pelo Axis Bank. O suporte para Mac chegará em breve.
O Axis Bank afirma ser o primeiro banco indiano a disponibilizar o serviço. O seu anúncio do lançamento do Apple Pay indica que a disponibilidade se alargará a lojas, aplicações e comerciantes online ao longo das semanas seguintes, e que o suporte para Mac chegará em breve. Assim, o lançamento combina a possibilidade imediata de adicionar cartões com uma expansão dos pagamentos que prosseguirá depois do dia do anúncio.
Os primeiros beneficiários são as pessoas que já têm um cartão de crédito compatível do Axis Bank e utilizam dispositivos Apple compatíveis. Passam a ter outra forma de utilizar esse cartão, mantendo as recompensas e as condições de faturação existentes. Os clientes de outros bancos indianos, os titulares de cartões de débito e quem pretenda pagar através da UPI ficam de fora da oferta inicial.
Para os consumidores, a mudança prática é simples: um iPhone ou Apple Watch pode substituir um cartão físico numa caixa compatível. Na Índia, o lançamento acrescenta mais uma forma de pagar com cartão, a par do conhecido sistema UPI, em que os clientes costumam ler o código QR do comerciante.
Que cartões e dispositivos são elegíveis?
O serviço começa com cartões de crédito Visa e Mastercard do Axis Bank. O lançamento inicial exclui cartões RuPay e cartões de débito. Segundo relatos, a Apple está a negociar o suporte com outros bancos indianos, mas ainda não foi anunciado qualquer calendário para a adesão de outros bancos ou para a disponibilidade no Mac.
O anúncio de lançamento da Apple indica que é necessário um iPhone XR ou posterior com iOS 18 ou posterior. Para o Apple Watch, indica o Series 6 ou posterior com watchOS 11 ou posterior, emparelhado com um iPhone XR ou posterior. Os clientes devem confirmar a elegibilidade antes de tentarem adicionar um cartão, uma vez que tanto o dispositivo como o cartão têm de ser compatíveis.
A lista de dispositivos da Apple também inclui o iPad, embora a experiência de pagamento dependa do dispositivo. Um iPhone ou Apple Watch pode ser utilizado num terminal contactless; o iPad permite pagar em aplicações aderentes e em sítios Web. O suporte para Mac está previsto para uma fase posterior.
Amitabh Chaudhry, diretor-geral e presidente executivo do Axis Bank, descreveu o lançamento como uma forma de oferecer mais opções de pagamento aos clientes que já têm cartões:
A introdução do Apple Pay representa um avanço nesse objetivo, dando aos nossos clientes de cartões de crédito mais escolha e flexibilidade, com suporte nas redes Mastercard e Visa.
Como adicionar um cartão e efetuar um pagamento
Os clientes elegíveis podem começar na aplicação de banca móvel do Axis Bank ou na Apple Wallet. Na aplicação do banco, selecionam a opção para adicionar um cartão elegível ao Apple Pay e seguem os passos de verificação. Na Wallet, tocam no botão com o sinal de mais, escolhem a opção para adicionar um cartão, introduzem ou digitalizam os dados e concluem as verificações do banco.
O Axis Bank afirma que os clientes podem começar a utilizar o Apple Pay assim que o cartão tiver sido adicionado. A verificação durante a configuração é distinta da autorização de uma compra: primeiro, o banco confirma que o cartão pode ser adicionado; depois, o dispositivo autentica os pagamentos quando o cliente faz compras.
Numa loja, o utilizador de iPhone seleciona o cartão pretendido, autentica-se com o Face ID, Touch ID ou um código, conforme disponível, e aproxima o telemóvel do leitor contactless. Com o Apple Watch, o cliente carrega duas vezes no botão lateral e aproxima o ecrã do leitor. A NFC, sigla de comunicação de campo próximo, permite ao dispositivo trocar informação de pagamento com o terminal a uma distância muito curta.
Nas compras online e em aplicações aderentes, os clientes selecionam Apple Pay, confirmam os dados de pagamento e autorizam a compra no dispositivo. O objetivo é evitar que tenham de introduzir repetidamente os dados do cartão ou inserir um PIN ou OTP separado, ou seja, uma palavra-passe de utilização única, ao pagar.
Onde pode ser utilizado
O Apple Pay requer um meio de pagamento compatível. Numa loja, isso significa um terminal que aceite pagamentos contactless com cartão. Nas compras online, o comerciante tem de disponibilizar Apple Pay no momento do pagamento. Um comerciante que apresente apenas um código QR da UPI oferece outra forma de pagamento, que não é compatível com este lançamento.
Entre os comerciantes mencionados na cobertura do lançamento estão as lojas Apple Store, Blinkit, Croma, Ixigo, as marcas Reliance, Tata 1mg e Zomato. Os clientes terão de procurar a opção de pagamento adequada ou um terminal compatível, em vez de presumirem que todos os canais de pagamento de cada empresa mencionada funcionarão logo desde o início.
A Apple afirma que, no lançamento, o Apple Pay será aceite por milhões de comerciantes em toda a Índia, incluindo essas empresas. A empresa também destaca parceiros prestadores de serviços de pagamento, como a BillDesk, a Cashfree, a Paytm e a Razorpay, que levarão o Apple Pay às redes de comerciantes que utilizam, com mais comerciantes e aplicações a aderirem ao longo do tempo.
O anúncio do Axis Bank define a seguinte sequência:
- 30 de setembro de 2026: lançamento do Apple Pay para titulares elegíveis de cartões de crédito Visa e Mastercard do Axis Bank.
- Semanas seguintes: prevê-se que os pagamentos em lojas, aplicações e comerciantes online se tornem mais amplamente disponíveis.
A formulação do banco é relevante para quem tentar utilizar o serviço no dia do lançamento. Adicionar um cartão com êxito e encontrar Apple Pay num determinado comerciante são dois passos distintos, e a disponibilidade nos comerciantes faz parte da expansão do serviço.
O que muda com a tokenização no momento do pagamento
O Axis Bank afirma que o número real do cartão de crédito não fica guardado no dispositivo Apple nem nos servidores da Apple, e que a Apple não o partilha com o comerciante. Em vez disso, é atribuído um Número de Conta do Dispositivo único, que é encriptado e armazenado no Secure Element do dispositivo, um chip protegido concebido para guardar informações de pagamento sensíveis.
O anúncio de lançamento da Apple confirma este tratamento dos números dos cartões e afirma que a empresa não conserva informações sobre transações que possam ser associadas ao utilizador. As transações decorrem entre o utilizador, o comerciante e o banco ou emissor do cartão. Se um iPhone for perdido ou roubado, os clientes podem utilizar a aplicação Encontrar para o localizar ou bloquear, ou suspender os pagamentos desse dispositivo.
Este processo chama-se tokenização. Em termos simples, o sistema de pagamentos utiliza um identificador substituto do cartão, em vez de transmitir o seu número real à loja. A transação continua a ser associada à conta do cartão de crédito, pelo que o cliente paga ao mesmo emissor quando chega a fatura.
O Face ID, o Touch ID ou o código do dispositivo acrescentam uma verificação antes do pagamento. Em conjunto, a autenticação e a tokenização reduzem a exposição dos dados do cartão nas compras do dia a dia. Os clientes continuam a ter de proteger os seus dispositivos e contas, uma vez que o roubo, o comprometimento de credenciais e as transações não autorizadas continuam a representar riscos.
Quem detetar uma compra desconhecida deve contactar rapidamente o emissor do cartão. Manter ativos os alertas de transação também facilita a deteção de despesas inesperadas enquanto os detalhes ainda estão frescos, em vez de esperar pela fatura mensal.
A UPI e outras carteiras digitais continuam a responder a necessidades diferentes
Na Índia, o Apple Pay começa por permitir pagamentos com determinados cartões de crédito. A UPI permite normalmente transferir dinheiro diretamente de uma conta bancária através de uma aplicação de pagamento compatível, muitas vezes digitalizando o código QR de um comerciante. Alguns cartões de crédito RuPay também podem ser associados à UPI através de serviços compatíveis.
O Apple Pay não tem integração com a UPI nem suporte para RuPay no lançamento. Por isso, um cartão Visa ou Mastercard elegível do Axis Bank adicionado à Wallet continua a ser uma opção de pagamento com cartão, em vez de permitir digitalizar todos os códigos UPI encontrados numa loja.
O Samsung Pay e os serviços de pagamento da Google são compatíveis com um leque mais vasto de bancos e tipos de cartão na Índia, incluindo cartões de débito. As opções de pagamento mais abrangentes incluem o suporte para cartões de crédito RuPay elegíveis através da UPI, enquanto a Google também permite pagamentos NFC com alguns cartões RuPay. Quem estiver a comparar serviços deve verificar se são compatíveis com a aplicação, o cartão e o método de pagamento que pretende utilizar.
A Apple não disponibilizou a terceiros na Índia o acesso à NFC e ao Secure Element do iPhone para pagamentos. Por conseguinte, aplicações como o PhonePe e o Google Pay não podem oferecer no iOS uma experiência própria equivalente de pagamento por aproximação com cartão. Os clientes podem continuar a utilizar essas aplicações para as funcionalidades da UPI que suportam.
A fatura do cartão de crédito mantém-se igual
O Axis Bank afirma que os clientes mantêm as recompensas e os benefícios associados aos cartões elegíveis. O Apple Pay altera a forma como uma compra é autorizada e apresentada ao terminal de pagamento; a despesa continua a ser imputada à mesma conta de cartão de crédito.
O limite de crédito do cartão, o ciclo de faturação, as condições de juros e as comissões aplicáveis continuam a reger as compras. Os clientes que pretendam pagar em prestações têm de recorrer às condições de prestações EMI habituais do seu cartão Axis Bank. EMI significa prestação mensal equivalente e é uma forma de repartir o reembolso por várias mensalidades. O Apple Pay Later não está disponível neste lançamento.
Um pagamento mais rápido também pode fazer com que seja mais fácil não dar por pequenas compras repetidas. Os alertas de transação, os orçamentos por categoria e a consulta mensal da fatura ajudam os titulares dos cartões a acompanhar as despesas. As recompensas são mais vantajosas quando consideradas em conjunto com o custo efetivo da compra e eventuais juros ou comissões.
A conveniência em viagem depende do cartão e do comerciante
Os visitantes internacionais que já tenham configurado o Apple Pay através de um emissor estrangeiro compatível poderão considerar úteis os terminais contactless na Índia, sobretudo se as suas contas bancárias estrangeiras não lhes permitirem aceder facilmente aos pagamentos locais através da UPI. A aceitação depende do terminal do comerciante e do cartão associado ao serviço.
Os clientes indianos que viajem para o estrangeiro têm de fazer verificações semelhantes. O cartão do Axis Bank tem de estar habilitado para utilização internacional, o comerciante tem de aceitar a rede de cartões em causa e pagamentos contactless, e a transação continua sujeita à comissão de conversão cambial do cartão e a outros encargos aplicáveis.
A Visa ou a Mastercard fornece a rede de pagamentos subjacente; o Apple Pay disponibiliza o método de pagamento através do dispositivo. Assim, quem ponderar uma compra no estrangeiro deve consultar as definições de utilização internacional e as comissões do cartão, mesmo que pagar com o telemóvel pareça tão simples como uma aproximação numa compra nacional.
O que fica de fora da primeira versão
O serviço de pagamentos inicial da Apple na Índia é mais limitado do que o conjunto mais vasto de funcionalidades de pagamento e da Wallet disponível noutros mercados. Não inclui transferências entre pessoas com o Apple Cash, pagamentos UPI nem o Apple Pay Later.
O lançamento também não inclui uma oferta indiana de passes de transporte, documentos de identificação, chaves digitais, cartões de embarque ou bilhetes para eventos. Essas funcionalidades dependem de outras capacidades da Wallet e de organizações aderentes, para além da adição de um cartão de crédito do Axis Bank para pagamentos.
Os métodos de pagamento também variam entre plataformas. O Apple Pay permite pagamentos integrados no Safari, enquanto o pagamento associado a uma conta Google pode ser feito através de uma janela pop-up em vários navegadores, e os métodos de pagamento da Samsung podem recorrer a uma notificação externa ou à autorização por código QR. Para os clientes, a comparação mais útil é saber se o seu cartão funciona nas lojas e nos sítios Web que utilizam efetivamente.
O valor imediato do Apple Pay na Índia é, por isso, específico: os clientes elegíveis do Axis Bank passam a dispor de uma forma conveniente e tokenizada de fazer compras com cartão. A UPI continua disponível noutras aplicações para os pagamentos habituais por código QR, enquanto o cartão de crédito subjacente continua a determinar as recompensas, os custos do crédito e os encargos internacionais.
Principais pontos
- O Apple Pay foi lançado na Índia a 30 de setembro de 2026, começando pelos cartões de crédito Visa e Mastercard elegíveis do Axis Bank.
- Os clientes podem adicionar cartões através da Apple Wallet ou da aplicação do Axis Bank e concluir a verificação do banco.
- Os pagamentos contactless requerem um iPhone XR ou posterior com iOS 18 ou posterior, ou um Apple Watch Series 6 ou posterior com watchOS 11 ou posterior, emparelhado com um iPhone XR ou posterior; também é possível pagar em aplicações e sítios Web compatíveis através do iPad. O suporte para Mac está previsto.
- O Axis Bank prevê que a disponibilidade nos comerciantes, em lojas, aplicações e sítios Web, se alargue ao longo das semanas seguintes. A Apple afirma que milhões de comerciantes aceitarão Apple Pay no lançamento e que mais comerciantes e aplicações aderirão ao longo do tempo.
- Os pagamentos utilizam um Número de Conta do Dispositivo protegido, em vez de partilharem o número real do cartão com os comerciantes.
- A UPI, os cartões RuPay e os cartões de débito ficam de fora da oferta inicial.
- As recompensas, os limites de crédito, as condições de juros e os encargos aplicáveis a transações no estrangeiro dos cartões existentes continuam em vigor.