Uma oportunidade de 100 mil milhões de dólares continua a precisar de projetos comerciais
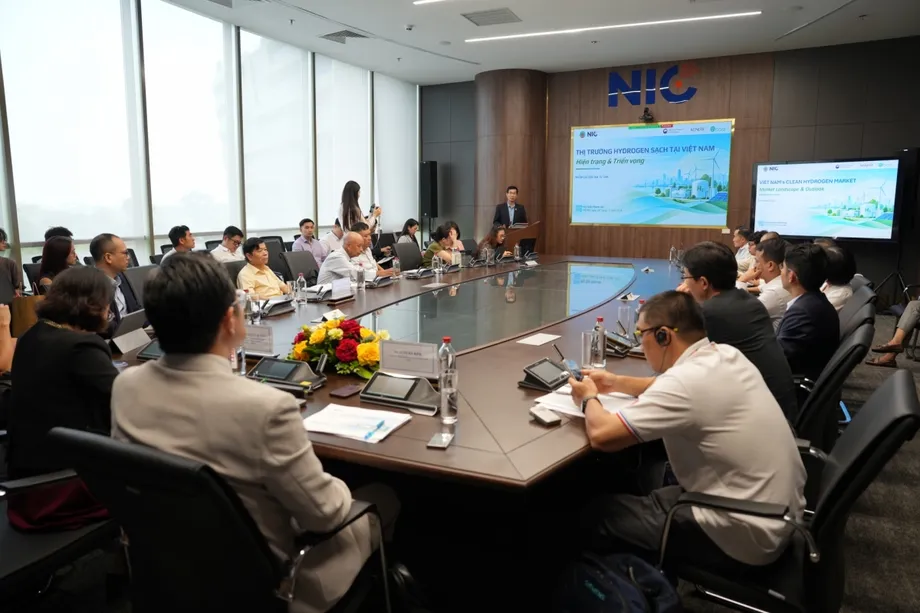
O Vietname produz cerca de 500 000 toneladas de hidrogénio por ano, mas nenhuma provém de projetos comerciais de hidrogénio verde ou azul, segundo uma avaliação preliminar do mercado debatida pelo Centro Nacional de Inovação (NIC) e pelo Instituto Global para o Crescimento Verde (GGGI). A avaliação estima o potencial do mercado em 100 mil milhões de dólares até 2035, mas identifica os custos da eletricidade, a existência de compradores comprometidos, o financiamento e as licenças como obstáculos entre essa oportunidade e a entrada em funcionamento das instalações.
Índice
- Uma oportunidade de 100 mil milhões de dólares continua a precisar de projetos comerciais
- A procura industrial existente é um ponto de partida
- As metas medem uma oferta mais limpa, não o total atual
- Fertilizantes, refinarias e aço têm perspetivas diferentes
- Os custos da eletricidade determinam a viabilidade económica
- O potencial renovável não equivale a eletricidade pronta a fornecer
- Quatro corredores poderão ligar a produção aos clientes
- A falta de compradores e de licenças trava o investimento
- Oito propostas de ação e um calendário faseado
- Em síntese
A consulta de 2 de outubro, em Hanói, integrou o Dia Nacional da Inovação de 2026 e coincidiu com o sétimo aniversário do NIC. Organismos governamentais, associações industriais, empresas, investigadores e universidades analisaram a versão preliminar do relatório Mercado do Hidrogénio Limpo no Vietname, incluindo a avaliação dos projetos que poderiam avançar para a fase de investimento.
A principal conclusão é que o Vietname precisa de mais do que novos anúncios de projetos. A maioria das iniciativas continua em preparação ou ainda está a reunir as condições técnicas, financeiras e regulamentares necessárias para avançar. Apenas um número limitado parece estar pronto para passar à fase de implementação a curto prazo.
O encontro dá seguimento à Decisão n.º 165/QD-TTg, aprovada em 7 de fevereiro de 2024, que estabeleceu a Estratégia de Desenvolvimento da Energia do Hidrogénio do Vietname até 2030, com uma visão até 2050. A consulta segue também a orientação da Decisão n.º 21/2026/QD-TTg, que dá prioridade às tecnologias do hidrogénio.
Do Tien Thinh, diretor-adjunto do NIC, apelou à coordenação entre reguladores, empresas, investidores e instituições de investigação para transformar a estratégia num mercado funcional. Juhern Kim, representante nacional do GGGI no Vietname, afirmou que a próxima tarefa é identificar oportunidades comercialmente viáveis, clientes prioritários e as condições que permitiriam aos projetos atrair investimento. Esta distinção é importante: os recursos renováveis podem sustentar a produção, mas não garantem que os clientes comprem hidrogénio a um preço que permita financiar uma instalação.
A procura industrial existente é um ponto de partida
A avaliação preliminar atribui cerca de 36% do consumo atual de hidrogénio no Vietname à refinação de petróleo e à petroquímica, e 64% à produção de fertilizantes. Aplicadas à produção anual de 500 000 toneladas, estas proporções correspondem a cerca de 180 000 e 320 000 toneladas, respetivamente.
Um registo separado da implementação refere que o documento n.º 1638/BCT-DKT do Ministério da Indústria e do Comércio, datado de 5 de março de 2025, contabiliza 316 000 toneladas anuais para os fertilizantes, 39 000 toneladas na refinaria de Dung Quat e 139 000 toneladas na refinaria de Nghi Son. Estes valores totalizam 494 000 toneladas, em termos gerais compatíveis com a estimativa nacional arredondada. Outros usos industriais representam cerca de 0,5% da procura interna.
A análise do hidrogénio industrial da GIZ descreve um mercado dominado pela produção e pelo consumo nas mesmas instalações, em vez de uma distribuição ou comercialização generalizada. Isto faz dos clientes industriais existentes um ponto de partida prático: os projetos poderiam substituir o hidrogénio já utilizado na produção, em vez de terem primeiro de criar uma aplicação inteiramente nova.
As diferentes designações do hidrogénio descrevem métodos de produção. O hidrogénio cinzento é geralmente produzido a partir de gás natural sem capturar o dióxido de carbono resultante; o hidrogénio castanho é produzido a partir de carvão. O hidrogénio azul combina a produção a partir de combustíveis fósseis com a captura e o armazenamento de carbono. O hidrogénio verde utiliza eletricidade renovável para separar a água em hidrogénio e oxigénio por eletrólise.
Thinh sugeriu que o hidrogénio azul poderia ser uma etapa de transição para uma produção de hidrogénio verde em maior escala. No entanto, uma avaliação académica de 2024 identifica a oferta limitada de gás como um entrave ao desenvolvimento do hidrogénio azul. A definição proposta de hidrogénio limpo, baseada na intensidade carbónica, avaliaria a produção pelas suas emissões, em vez de depender apenas das designações por cores.
As metas medem uma oferta mais limpa, não o total atual
A estratégia do Vietname estabelece como meta uma capacidade de produção anual de 100 000 a 500 000 toneladas até 2030, a partir de energias renováveis e de outros processos com captura de carbono. Até 2050, a meta sobe para 10 a 20 milhões de toneladas anuais. Por conseguinte, as cerca de 500 000 toneladas de produção convencional atuais não devem ser tratadas como prova de que a meta de produção limpa já foi atingida.
A ambição para 2050 equivale a 20 a 40 vezes a produção atual de hidrogénio. Exige tanto a substituição da oferta existente como o desenvolvimento de mercados muito maiores na indústria, nos transportes, na produção de eletricidade e nas exportações.
Num ensaio sobre a estratégia do hidrogénio publicado pelo National Bureau of Asian Research em 29 de maio de 2024, Nguyen Duc Tuyen projetou uma procura potencial de 22 milhões de toneladas por ano no Vietname até 2050. Tuyen é professor associado na Universidade de Ciência e Tecnologia de Hanói e professor associado convidado no Instituto de Tecnologia de Shibaura.
O cenário de procura que apresenta excede em 2 milhões de toneladas o limite superior da meta de produção da estratégia nacional, mas os valores medem aspetos diferentes e não demonstram a existência de uma necessidade de importação. O ensaio estimou também um possível mercado de 1,2 biliões de dólares em 2050 e descreveu potenciais benefícios em termos de emissões e emprego:
Ao substituir os combustíveis fósseis por hidrogénio, o Vietname poderia reduzir as emissões de CO2 em 5,4% e criar entre 62 000 e 92 000 empregos por ano.
São estimativas de cenários, não resultados registados. Do mesmo modo, a estimativa de 100 mil milhões de dólares para o mercado em 2035 apresentada na versão preliminar não mede contratos garantidos nem investimentos comprometidos. Os valores citados para o mercado mundial, 229,53 mil milhões de dólares em 2025 e 406,95 mil milhões em 2034, implicam um crescimento de cerca de 77%. A diferença entre datas e a ausência de limites de avaliação especificados tornam inadequada uma comparação direta da quota de mercado do Vietname.
Fertilizantes, refinarias e aço têm perspetivas diferentes
A refinação de petróleo e a produção de fertilizantes são potenciais clientes iniciais, porque já consomem hidrogénio. A GIZ estima que substituir o hidrogénio utilizado para satisfazer as necessidades projetadas de amoníaco do setor dos fertilizantes poderia exigir cerca de 370 000 toneladas de hidrogénio verde por ano. O cálculo baseia-se numa procura projetada de amoníaco de aproximadamente 2,08 milhões de toneladas em 2035.
As estimativas relativas às instalações variam entre avaliações. A GIZ situa a procura de Nghi Son em cerca de 180 000 toneladas por ano, face às 139 000 toneladas indicadas no registo do documento de implementação de março de 2025. A GIZ calcula também necessidades potenciais de cerca de 162 500 toneladas para Dung Quat e 250 000 toneladas para Nghi Son, com base em referências internacionais de consumo de hidrogénio por tonelada de petróleo bruto processado. Estes cálculos de referência não devem ser confundidos com o consumo atual registado.
O aço representa um mercado potencial maior a longo prazo. A GIZ estima uma procura técnica de aproximadamente 1,65 milhões de toneladas por ano, considerando a substituição parcial de combustíveis na produção convencional de aço, a substituição do gás natural nos processos de redução direta e as aplicações de aquecimento nos laminadores. A redução direta remove o oxigénio do minério de ferro sem recorrer a um alto-forno convencional.
Esta estimativa para o aço equivale a cerca de 3,3 vezes a produção atual de hidrogénio do Vietname, mas pressupõe uma substituição alargada. Não se trata de procura comprometida. A GIZ identifica também aplicações de menor dimensão nos setores da eletrónica, do vidro e da laminagem do aço, onde a produção próxima do cliente poderia reduzir os custos de transporte e proporcionar oportunidades para testar acordos comerciais.
Os custos da eletricidade determinam a viabilidade económica
Estima-se que a eletricidade represente 60% a 70% do custo nivelado do hidrogénio produzido por eletrólise. O custo nivelado mede os custos de produção ao longo da vida útil de um projeto em relação à produção de hidrogénio. O acesso a eletricidade renovável a preços acessíveis e fiável é, por isso, fundamental para a viabilidade económica.
Os cálculos da GIZ para 2025 mostram por que razão as perspetivas comerciais variam consoante a aplicação. Dois sistemas modelados, com uma produção anual de 45 toneladas de hidrogénio, apresentam custos de 9,66 e 9,81 dólares por quilograma. Um modelo de maior dimensão, com uma produção anual de 450 toneladas, chega aos 7,49 dólares por quilograma, com um investimento de 38,23 milhões de dólares, contra 4,81 milhões e 3,96 milhões nos sistemas mais pequenos.
A configuração de maior dimensão apresenta uma taxa interna de rentabilidade modelada de 12,4%, uma medida do desempenho do investimento, contra 10,7% e 10,6% nos cenários mais pequenos. Os três casos apresentam um valor atual líquido positivo, o que significa que as receitas projetadas excedem os custos depois de contabilizado o valor temporal do dinheiro.
A comparação depende dos pressupostos utilizados. A GIZ adota como referência um custo de 10,22 dólares por quilograma para o hidrogénio cinzento ao longo de 25 anos, incluindo a inflação e a escalada dos preços. Regista separadamente um preço médio atual dos fornecedores de 6,47 dólares por quilograma para hidrogénio entregue em garrafas de gás comprimido. Nenhum dos valores deve ser tratado como o custo do hidrogénio produzido no interior de uma refinaria ou fábrica de fertilizantes.
O amoníaco apresenta piores resultados na mesma análise. Os custos modelados do amoníaco verde variam entre 1,71 e 2,31 dólares por quilograma, face a uma referência convencional de 0,89 dólares. Os três cenários para o amoníaco apresentam um valor atual líquido negativo, com défices de financiamento de 0,82 a 1,42 dólares por quilograma. Um modelo promissor para o hidrogénio não torna automaticamente viável um projeto de fertilizantes ou de combustível para exportação.
O ensaio de Tuyen, de 2024, cita uma projeção distinta, apoiada pela GIZ, segundo a qual o custo do hidrogénio cairá para 1,25 a 1,50 euros por quilograma até 2050, face a 2,76 a 4,60 euros no momento dessa avaliação. Estas projeções de longo prazo utilizam moeda, data e base de modelação diferentes das dos cenários de 2025. Não podem ser apresentadas como preços diretamente comparáveis.
O potencial renovável não equivale a eletricidade pronta a fornecer
A versão preliminar estima um potencial técnico de energia eólica offshore de cerca de 1068 gigawatts na zona económica exclusiva do Vietname, que descreve como o maior da ASEAN. A GIZ também refere um potencial superior a 1000 gigawatts. O potencial técnico é uma estimativa do recurso que poderia ser desenvolvido em determinadas condições, não de capacidade instalada nem de eletricidade imediatamente disponível para os eletrolisadores.
Os constrangimentos da rede de transmissão em zonas ricas em recursos renováveis continuam a ser um obstáculo. Os projetos precisam também de abastecimento de água, instalações de tratamento, armazenamento e soluções fiáveis para entregar hidrogénio aos clientes.
A GIZ apresenta as metas de eletricidade renovável do Plano de Desenvolvimento da Eletricidade VIII, aprovado em maio de 2023, como sendo de 30,9% a 39,2% até 2030 e de 67,5% a 71,5% até 2050. A meta condicional de 47% para 2030 depende do apoio da Parceria para uma Transição Energética Justa (JETP). São valores de planeamento discutidos nessa análise, não quotas de eletricidade medidas.
Uma avaliação do hidrogénio verde do Ministério da Indústria e do Comércio, publicada em 3 de março de 2023, alerta para o risco de presumir que a eletricidade renovável que a rede não consegue utilizar constitui uma fonte fácil de hidrogénio barato. Uma investigação do Instituto da Energia concluiu que recolher essa eletricidade e fornecê-la a instalações de eletrólise seria difícil e dispendioso, com um potencial de produção de hidrogénio reduzido.
A avaliação identifica antes recursos renováveis substanciais na Costa Centro-Sul e no sudoeste como base para abastecer as indústrias próximas. Descreve a JETP como uma parceria de 15,5 mil milhões de dólares, mas esse montante não corresponde a um fundo dedicado ao hidrogénio. Os modelos da GIZ também dependem dos perfis locais de produção renovável e de receitas suplementares provenientes da venda de oxigénio e de eletricidade excedentária, pelo que os seus resultados não podem ser simplesmente aplicados a todas as localizações.
Quatro corredores poderão ligar a produção aos clientes
A consulta identifica quatro corredores regionais emergentes, com diferentes pontos fortes em termos energéticos e industriais. São conceitos em desenvolvimento, não redes estabelecidas de comercialização de hidrogénio.
- Quang Tri e Hue: recursos eólicos para apoiar a produção de hidrogénio.
- Ninh Thuan e Binh Thuan: recursos solares e potencial de exportação.
- Tra Vinh e Ben Tre: fontes de energia diversificadas, incluindo biomassa do delta do Mekong.
- Ba Ria e Vung Tau: potencial para hidrogénio azul, associado às infraestruturas existentes de petróleo e gás.
Os relatos divergem quanto à grafia do primeiro corredor: um indica Quang Te e Hue, enquanto outro identifica Quang Tri e Hue. Esta última forma corresponde também à localização do projeto de Quang Tri referida no ensaio académico de 2024.
O registo do documento de implementação de março de 2025 identifica quatro projetos de hidrogénio verde em desenvolvimento em Tra Vinh, Ben Tre, Bac Lieu e Tien Giang, com uma capacidade planeada combinada de cerca de 120 000 toneladas por ano. Se concretizada, corresponderia a 120% do limite inferior da meta nacional para 2030, ou a 24% do limite superior.
A capacidade planeada não é produção em funcionamento. O mesmo registo de implementação refere que a maioria dos projetos continua em preparação ou investigação. Inclui também propostas de produção anual de 20 000 toneladas em Binh Dinh e 249 toneladas em Long An, além de propostas para várias outras localizações. Na altura a que se refere o relatório, o Vietname não tinha exportado hidrogénio.
O ensaio de Tuyen, de maio de 2024, previa que uma fábrica de hidrogénio verde em Ben Tre entrasse em funcionamento em 2024. O registo de implementação de março de 2025 e a consulta posterior descrevem, pelo contrário, projetos ainda em desenvolvimento e a inexistência de produção comercial de hidrogénio verde ou azul. A data de entrada em funcionamento então prevista não deve, por isso, ser tratada como prova de que a fábrica abriu.
A falta de compradores e de licenças trava o investimento
Um inquérito do Ministério da Indústria e do Comércio citado na versão preliminar concluiu que mais de 58% das empresas consideravam o hidrogénio importante, enquanto cerca de 68% não tinham desenvolvido qualquer atividade significativa no setor. São resultados distintos do inquérito, não proporções complementares. Indicam um interesse considerável, acompanhado de uma participação prática limitada.
A versão preliminar atribui esta disparidade à falta de mecanismos de compra, apoio aos preços e financiamento a mais longo prazo. Um contrato de aquisição é um contrato pelo qual um cliente se compromete a comprar a produção, especificando muitas vezes os volumes e as condições de preço. Ajuda os credores a avaliar se um projeto conseguirá gerar receitas suficientes para reembolsar os empréstimos.
Kim afirmou que o hidrogénio limpo ainda não era comercialmente viável no Vietname e que as tecnologias disponíveis precisavam de ser conjugadas com políticas adequadas e compradores comprometidos. Os resultados positivos da GIZ para alguns modelos de hidrogénio não contradizem necessariamente essa avaliação: cenários modelados favoráveis são diferentes de um mercado comercial amplamente funcional, e os modelos de amoníaco continuam a não ser competitivos sem apoio.
Segundo a versão preliminar, a aprovação dos investimentos e o licenciamento de projetos industriais de hidrogénio demoram atualmente entre 12 e 36 meses. As responsabilidades estão repartidas por vários ministérios e organismos, o que aumenta a incerteza na preparação dos projetos. A GIZ identifica também a elaboração de regras de certificação e de contratos de compra como motivos de preocupação, a par das limitações das infraestruturas dedicadas e da capacidade nacional de produção de equipamento.
Oito propostas de ação e um calendário faseado
A versão preliminar propõe oito grupos de ações prioritárias. Abrangem um quadro jurídico com uma definição baseada na intensidade carbónica e um canal único de licenciamento; a coordenação entre organismos; instrumentos para criar procura; instrumentos financeiros e certificação de origem; experiências regulamentares controladas; apoio a projetos prioritários; infraestruturas partilhadas desenvolvidas antes de surgir a procura; e cooperação internacional direcionada.
Estas são recomendações para a consulta, não medidas cuja adoção esteja demonstrada. A GIZ descreve uma base jurídica já existente na Lei da Eletricidade n.º 61/2024/QH15, incluindo disposições relativas ao hidrogénio e ao amoníaco verdes e incentivos fiscais, de crédito e de taxas de utilização de terrenos ou do mar. Os promotores dos projetos continuam a precisar de regras pormenorizadas que tornem essas disposições aplicáveis.
No encontro, o professor associado Pham Hoang Luong recomendou projetos-piloto que combinem a produção renovável com o consumo de hidrogénio no local de produção. Propôs também apoio ao investimento, normas técnicas, contratos de compra experimentais e financiamento para a preparação de projetos através de ajuda pública ao desenvolvimento, financiamento em condições concessionais e da JETP, além de parcerias com o Japão, a Coreia do Sul, a Alemanha e a Austrália.
A evolução das políticas e a sequência proposta distinguem os marcos já alcançados das ambições futuras:
- Outubro e novembro de 2022: realizaram-se no Vietname encontros sobre investigação do hidrogénio e apresentações de tecnologias.
- 3 de março de 2023: o ministério publicou a avaliação do potencial de produção de hidrogénio renovável.
- 7 de fevereiro de 2024: a Decisão n.º 165/QD-TTg aprovou a estratégia nacional para o hidrogénio.
- 5 de março de 2025: o documento de implementação registou projetos em desenvolvimento e utilização industrial existente.
- 2026 a 2028: Luong propôs projetos-piloto e de demonstração, normas técnicas e apoio ao financiamento.
- 2028 a 2040: a fase proposta centra-se na expansão dos mercados, redes, armazenamento, logística e centros industriais.
- 2040 a 2050: a proposta prevê corredores de exportação de hidrogénio, amoníaco limpo e metanol.
O GGGI e o NIC estão a trabalhar com o apoio do Fundo Fiduciário do Novo Acordo Verde da Coreia para aproximar os participantes nas áreas das políticas, do financiamento, da tecnologia e da indústria. A equipa de especialistas consolidará as contribuições do encontro antes de concluir o relatório sobre o mercado. Os relatos da consulta não anunciaram qualquer prazo de publicação nem uma data para decisões de investimento nos projetos.
Em síntese
- O Vietname produz cerca de 500 000 toneladas de hidrogénio convencional por ano, sobretudo para a produção de fertilizantes e a refinação.
- A estratégia prevê uma capacidade anual de produção mais limpa de 100 000 a 500 000 toneladas até 2030 e de 10 a 20 milhões de toneladas até 2050.
- Quatro projetos em desenvolvimento têm uma capacidade planeada combinada de cerca de 120 000 toneladas por ano, mas a capacidade planeada não corresponde a produção em funcionamento.
- A eletricidade representa 60% a 70% dos custos de produção por eletrólise; as perspetivas comerciais variam bastante entre as aplicações de hidrogénio e de amoníaco.
- A existência de compradores comprometidos, o financiamento, a certificação, as infraestruturas e as licenças continuam a ser fatores fundamentais para a preparação dos investimentos.
- A versão preliminar recomenda oito grupos de ações, mas ainda falta incorporar as contribuições da consulta no relatório final.