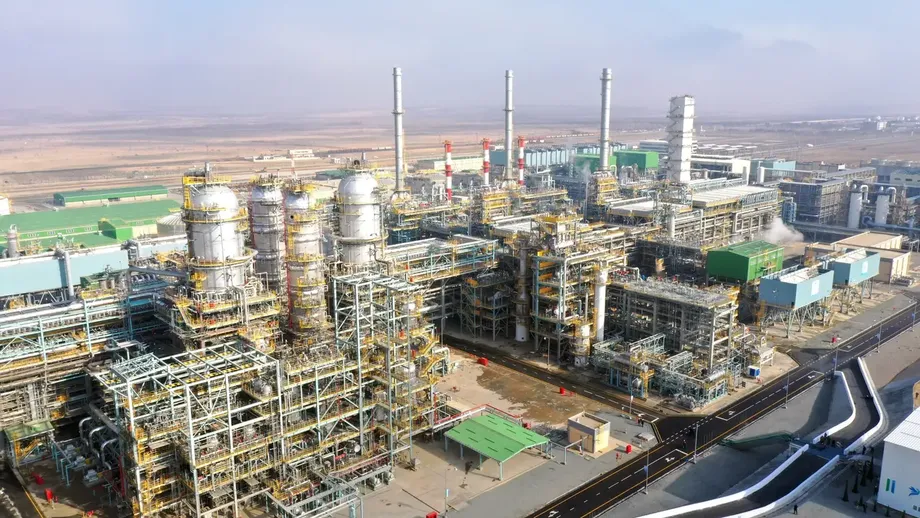
Preparativos em curso, mas ainda sem anúncio de venda
O Uzbequistão começou a preparar a privatização da sua fábrica Uzbekistan GTL, avaliada em 3,42 mil milhões de dólares, com auditorias financeiras e uma avaliação dos efeitos económicos da venda em curso. O processo diz respeito a uma instalação construída com cerca de 2,3 mil milhões de dólares em empréstimos estrangeiros, garantidos pelo Estado. O capital em dívida comunicado ascendia a 838,2 milhões de dólares em 16 de junho de 2026.
Índice
- Preparativos em curso, mas ainda sem anúncio de venda
- O que prevê o decreto de privatização
- Porque é necessário esclarecer o anúncio da IPO
- As auditorias antecedem uma oferta aos investidores
- A dívida é central para a transação
- O que a fábrica foi construída para produzir
- O aumento da produção ainda não demonstra rentabilidade
- Calendário e próximas divulgações
- Principais pontos
Sohibjon Murodov, diretor da Agência de Gestão de Ativos do Estado, anunciou os preparativos numa conferência de imprensa realizada a 8 de outubro, em Tashkent. Disse que tinha sido elaborado um conceito de privatização, mas não anunciou um comprador, o valor da transação nem uma data para a sua conclusão. Também já começaram os preparativos para uma possível oferta pública inicial, ou IPO.
A distinção entre iniciar a privatização e concluir uma venda é central no anúncio. O decreto presidencial PQ-145, assinado a 21 de abril de 2025, definiu planos para colocar à venda a totalidade da participação do Estado na Uzbekistan GTL. O calendário previa a contratação de consultores especializados no terceiro trimestre de 2025 e o anúncio da venda pública no segundo trimestre de 2026.
Murodov afirmou que as datas do decreto dizem respeito ao início dos trabalhos de privatização, não à obrigação de concluir a transação nesse período. No entanto, o calendário publicado, descrito em notícias, também inclui marcos concretos para a contratação de consultores e o anúncio público da venda. A agência não explicou se esses marcos foram cumpridos, revistos ou substituídos por outro calendário.
Para os potenciais investidores e os contribuintes, a questão imediata não é tanto quem comprará a fábrica, mas o que será colocado à venda, qual será o tratamento da dívida remanescente e o que revelarão as contas auditadas.
O que prevê o decreto de privatização
A Uzbekistan GTL é uma das 29 grandes empresas incluídas no programa de privatizações de abril de 2025. A fábrica pertence à Uzbekneftegaz, e o decreto prevê a venda de 100% do seu capital social, ou seja, da totalidade da participação na empresa, e não apenas de uma pequena parcela.
O programa prevê leilões públicos com a participação de consultores internacionais especializados. As notícias descrevem de formas diferentes a fase de venda da GTL, usando expressões como concurso público e venda internacional aberta. Estas expressões não devem ser entendidas como confirmação de uma entrada em bolsa, que é um mecanismo distinto.
O programa mais amplo inclui também propostas de venda de 100% da Universal Mobile Systems, 99,7% da UzAuto Motors, 91% da Uzbek Metallurgical Plant e 75% da Navoiyazot, além de empresas de produção de eletricidade e de outros sectores. A GTL faz, portanto, parte de uma transformação mais ampla da propriedade estatal, não sendo uma alienação isolada.
O decreto deu à Comissão Estatal de Privatização, presidida pelo primeiro-ministro Abdulla Aripov, 10 dias para aprovar roteiros de leilão com medidas específicas. Introduziu também uma moratória, até 2030, à criação de empresas com participação do Estado. Nenhuma destas medidas, por si só, demonstra que a venda da GTL tenha chegado à fase de apresentação de propostas.
Porque é necessário esclarecer o anúncio da IPO
Murodov afirmou que grandes organizações internacionais contactaram a agência para manifestar interesse em participar numa possível IPO. Uma IPO é a primeira venda pública de ações de uma empresa. Pode distribuir a propriedade por vários investidores, incluindo compradores interessados em participações minoritárias, em vez de controlar a empresa.
O diretor da agência descreveu esse interesse como encorajador, deixando claro que a participação dependeria de a oferta avançar:
«É um bom sinal para nós. Se avançarmos com uma IPO, também haverá investidores dispostos a adquirir pequenas participações na GTL», afirmou Murodov.
Subsiste uma diferença entre este anúncio e a estrutura descrita no decreto. A Uzbekistan GTL consta da lista das 29 empresas previstas para venda pública, mas não da lista separada de 12 empresas destinadas a uma IPO ou a uma oferta pública subsequente.
Isso não demonstra que uma IPO esteja proibida ou que o programa de privatizações tenha sido formalmente alterado. Significa, porém, que a agência ainda tem de explicar como se enquadraria uma possível oferta de ações no plano de venda da totalidade da participação. Não foram anunciados a percentagem de ações, o local de cotação, a avaliação da empresa nem qualquer quadro jurídico revisto.
As auditorias antecedem uma oferta aos investidores
Os preparativos em curso incluem uma auditoria às operações financeiras e comerciais da Uzbekistan GTL. Murodov afirmou que a agência está a analisar fatores que possam prejudicar a produção ou o desempenho financeiro, com o objetivo de os resolver antes de a empresa ser oferecida aos investidores.
A avaliação não se limita às contas da fábrica. As autoridades estão a analisar os possíveis efeitos da privatização na economia, nos parceiros comerciais, nos fornecedores e nos clientes que compram os seus produtos. Esta análise é relevante para uma instalação cujas operações ligam o abastecimento de gás natural a vários mercados nacionais de combustíveis.
A análise poderá ajudar a definir as condições em que a empresa continuará a operar após a venda. No entanto, a agência não divulgou os termos contratuais relativos ao fornecimento de gás, à venda de produtos ou a outros acordos que possam acompanhar a transação. Também não publicou os resultados da auditoria.
Os indicadores financeiros atuais não foram apresentados na conferência de imprensa. Murodov afirmou que a agência os publicaria separadamente nos seus canais oficiais nas redes sociais. Não foi indicada uma data para a divulgação, deixando os investidores sem os dados financeiros necessários para avaliar a rentabilidade, a geração de caixa ou a capacidade da empresa para pagar a dívida.
A dívida é central para a transação
Cerca de 2,3 mil milhões de dólares do custo de construção da fábrica, de 3,42 mil milhões, foram financiados por empréstimos estrangeiros garantidos pelo Estado. Bancos da China, da Coreia do Sul e da Rússia, bem como outras instituições financeiras, participaram no financiamento.
Estes empréstimos representavam cerca de 67,3% do custo de construção indicado. Esta proporção ajuda a explicar por que razão as responsabilidades ainda existentes são centrais para a privatização: a avaliação da empresa por um comprador não pode ser separada das obrigações que lhe estão associadas.
Os valores atribuídos ao sítio oficial da Uzbekistan GTL indicam que o capital em dívida ascendia a 838,2 milhões de dólares em 16 de junho de 2026. O capital corresponde ao montante base do empréstimo, distinto dos juros e de outros encargos de financiamento. Esse saldo comunicado equivale a cerca de 36,4% dos 2,3 mil milhões de dólares inicialmente obtidos em empréstimos estrangeiros.
Esta comparação não permite concluir quanto da dívida foi pago com as receitas da exploração. Para uma explicação completa, seriam necessários dados sobre os montantes desembolsados, os pagamentos, o refinanciamento e eventuais alterações aos empréstimos. O valor do capital, por si só, também não revela os juros a pagar, as datas de vencimento nem as outras obrigações da empresa.
A agência não indicou se um comprador assumiria os empréstimos remanescentes, se alguma dívida seria reestruturada antes da venda ou qual seria o tratamento das garantias do Estado. A transferência da propriedade não esclarece, por si só, o que acontecerá a essas garantias. O seu tratamento dependerá dos contratos de financiamento e dos termos da transação, que não foram divulgados.
O que a fábrica foi construída para produzir
A Uzbekistan GTL foi inaugurada em dezembro de 2021, no distrito de Guzor, na província de Qashqadaryo, no sudoeste do Uzbequistão. O complexo ocupa cerca de 135 hectares e foi concebido para processar 3,6 mil milhões de metros cúbicos de gás natural por ano.
A tecnologia de conversão de gás em líquidos transforma gás natural em produtos de hidrocarbonetos líquidos. A fábrica utiliza metano fornecido pelo Complexo Químico de Gás de Shurtan para fabricar combustíveis sintéticos e outros produtos petrolíferos.
As capacidades anuais de produção previstas são:
- 724 000 toneladas de gasóleo.
- 307 000 toneladas de querosene de aviação.
- 437 000 toneladas de nafta.
- 53 000 toneladas de gás liquefeito.
Estes produtos totalizam 1,521 milhões de toneladas, valor compatível com a descrição arredondada de uma capacidade de produção anual de cerca de 1,5 milhões de toneladas. O gasóleo representa aproximadamente 47,6% do total indicado, sendo a maior categoria de produtos em peso.
Estes valores dizem respeito à capacidade, não à produção anual efetiva. A capacidade indica o que uma instalação foi concebida para produzir nas condições de funcionamento previstas. Por si só, não permite calcular as vendas, os lucros nem o volume de combustíveis importados substituído.
O aumento da produção ainda não demonstra rentabilidade
O desempenho operacional comunicado pela fábrica melhorou em 2025. De acordo com dados da empresa citados em notícias, a produção atingiu 102% da meta anual, enquanto o volume produzido aumentou 43% face a 2024.
Estas duas medidas descrevem realidades diferentes. Atingir 102% de uma meta de produção significa que o volume produzido superou em 2% o plano da empresa. Não significa que a fábrica tenha operado a 102% da sua capacidade máxima prevista, uma vez que não foi indicada a meta de produção em termos absolutos.
Do mesmo modo, o aumento de 43% demonstra crescimento face ao ano anterior, mas não revela a tonelagem produzida em nenhum dos anos. Sem esses volumes, não é possível calcular quão perto a fábrica esteve da capacidade anual indicada.
Quando o projeto foi inaugurado, previa-se que produzisse anualmente mercadorias no valor de mais de mil milhões de dólares, para substituir importações, e que o investimento fosse recuperado em cerca de nove anos. Eram previsões, não resultados financeiros verificados. O aumento da produção poderá beneficiar a empresa, mas o crescimento da produção, por si só, não demonstra que a previsão inicial de recuperação do investimento esteja a ser cumprida.
As notícias também descrevem um aumento substancial das importações de gasóleo do Uzbequistão após o início da atividade da GTL. Isso torna mais difícil equiparar a produção nacional a uma redução equivalente das importações. No entanto, não são apresentados dados comparáveis sobre o total de importações ou a procura, pelo que esse aumento não permite concluir se a fábrica ficou aquém das próprias metas ou se o consumo superou o acréscimo da oferta.
A auditoria financeira deverá, portanto, permitir distinguir o desempenho industrial da fábrica do seu desempenho comercial. A produção, as receitas de vendas, os custos operacionais e o serviço da dívida estão relacionados, mas não são medidas de sucesso equivalentes.
Calendário e próximas divulgações
O projeto passou da construção e da entrada em funcionamento para um programa de privatização, mas as várias fases continuam a ser distintas. As principais datas e anúncios são:
- Dezembro de 2021: a Uzbekistan GTL foi inaugurada.
- 21 de abril de 2025: o decreto presidencial PQ-145 estabeleceu o programa de privatizações, incluindo a venda prevista de 100% da GTL.
- Terceiro trimestre de 2025: o decreto previa a contratação de consultores especializados para a venda da GTL.
- Ano de 2025: a produção comunicada atingiu 102% da meta e aumentou 43% face a 2024.
- Segundo trimestre de 2026: estava previsto o anúncio da venda pública.
- 16 de junho de 2026: o capital em dívida comunicado ascendia a 838,2 milhões de dólares.
- 8 de outubro: Murodov anunciou o início dos preparativos para a privatização e dos trabalhos relativos a uma possível IPO. As notícias não especificam o ano desta conferência de imprensa.
Não foi anunciado qualquer novo prazo para a conclusão da auditoria, a divulgação dos indicadores financeiros, a abertura das propostas ou o lançamento de uma IPO. A agência também não identificou as organizações internacionais que manifestaram interesse nem divulgou compromissos de investimento vinculativos.
As próximas divulgações substanciais terão de articular três aspetos do processo: a venda prevista pelo decreto da totalidade da participação, a possível IPO e o tratamento da dívida garantida pelo Estado. Até serem publicados esses detalhes, o anúncio confirma que os trabalhos preparatórios estão em curso, não que a propriedade tenha mudado ou que tenha sido aprovada uma estrutura definitiva para a venda.
Principais pontos
- O Uzbequistão iniciou auditorias e outros preparativos para privatizar a sua fábrica GTL, avaliada em 3,42 mil milhões de dólares.
- O decreto de abril de 2025 prevê a venda de 100% da empresa, com o anúncio da venda pública originalmente previsto para o segundo trimestre de 2026.
- Também começaram os preparativos para uma possível IPO, mas não foram anunciados a distribuição das ações, a avaliação da empresa nem a data da oferta.
- O capital em dívida comunicado ascendia a 838,2 milhões de dólares em 16 de junho de 2026. O seu tratamento no âmbito da venda continua por esclarecer.
- A produção terá aumentado 43% em 2025, mas os resultados financeiros atuais e a rentabilidade auditada ainda não foram divulgados.
- Não foram anunciados qualquer comprador, a conclusão da transação ou um calendário revisto para a sua conclusão.