O equilíbrio de poder muda
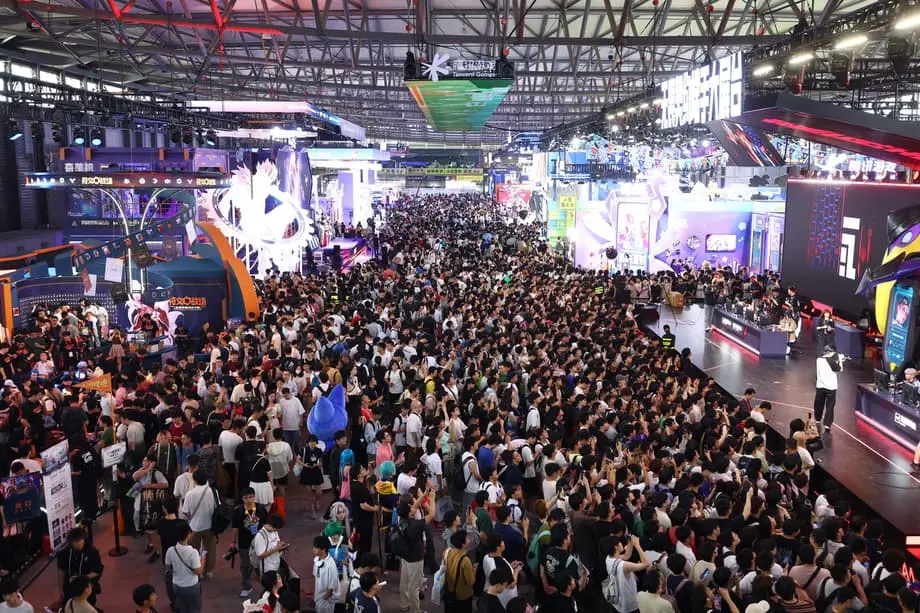
A China conquistou oficialmente a coroa na indústria global de videojogos, destronando os Estados Unidos da sua posição tradicional no topo, enquanto a Coreia do Sul se debate com a sua menor quota de mercado internacional em anos. Segundo o Livro Branco da Indústria dos Videojogos de 2025 da Korea Creative Content Agency, a China captou 24,2 por cento do setor global dos videojogos em 2024, marcando a primeira vez que Pequim ultrapassou Washington, que detinha 20,9 por cento. A presença da Coreia do Sul contraiu-se para 7,2 por cento, o valor mais baixo registado desde 2020 e uma descida de 0,6 pontos percentuais em relação ao ano anterior. Uma análise setorial alternativa da Grand View Research aponta para uma quota de 6,1 por cento da Coreia do Sul, sugerindo que a queda poderá ser ainda mais acentuada do que os números oficiais indicam. As implicações financeiras desta mudança vão muito além das fronteiras nacionais. Os criadores de videojogos chineses geraram 20,4 mil milhões de dólares em vendas no estrangeiro durante 2024, o que representa um aumento anual de 10 por cento que dá continuidade a uma trajetória ascendente que remonta a 2023. Em comparação, as exportações de videojogos da Coreia do Sul estagnaram, totalizando 8,5 mil milhões de dólares em 2024, depois de terem descido para 8,4 mil milhões em 2023, na sequência de uma tendência descendente iniciada em 2022. Apesar destes números, os videojogos continuam conspicuamente ausentes da lista de 15 produtos prioritários de exportação de Seul, uma classificação que inclui eletrodomésticos e baterias secundárias, apesar de estes gerarem 7,98 mil milhões e 8,21 mil milhões de dólares, respetivamente, valores ambos inferiores à contribuição do setor dos videojogos. Esta discrepância na classificação tornou-se um ponto central para os defensores do setor, que procuram paridade com outros setores culturais de exportação.
Índice
Da supremacia ao deslocamento
O panorama atual representa uma inversão abrupta em relação ao início dos anos 2000, quando os criadores sul-coreanos controlavam quase 70 por cento do mercado interno chinês através de títulos que definiram a cultura das PC bang dessa época. Kim Jong-il, que lidera o Game Center do escritório de advogados Yoon & Yang, situa o ponto de inflexão por volta de 2009, quando as autoridades e os empresários chineses começaram a concentrar recursos em plataformas de jogos web que exigiam custos de infraestrutura mais baixos do que os jogos de software cliente, que tinham sido a força tradicional da Coreia do Sul.
A China começou a envidar esforços para desenvolver jogos web por volta de 2009. Os jogos web causaram sensação na China e acabaram por atrair capital estrangeiro. Com isso, a China conseguiu reinvestir no desenvolvimento de jogos para telemóveis à medida que estes se tornaram populares.
Esta reciclagem de capital criou um ciclo virtuoso que financiou a posterior revolução chinesa dos jogos para telemóveis. Entretanto, a Coreia do Sul implementou medidas regulatórias que acabaram por prejudicar inadvertidamente a sua própria transição para as plataformas emergentes. A infame lei do encerramento, promulgada em 2011 e mantida durante mais de uma década até à sua revogação a 1 de janeiro de 2022, proibia os menores de 16 anos de aceder a jogos online entre a meia-noite e as 6 da manhã. Esta restrição forçou efetivamente os estúdios nacionais a abandonar o desenvolvimento de jogos web precisamente no momento em que o formato ganhava tração global, deixando as empresas coreanas estruturalmente despreparadas para o boom dos jogos para telemóveis que se seguiu. Analistas do setor observam que este erro regulatório coincidiu com o relaxamento das restrições chinesas ao investimento estrangeiro no setor cultural, permitindo que as empresas chinesas absorvessem capital ocidental e asiático enquanto as empresas coreanas enfrentavam restrições à fuga de capitais.
A divisão regulatória
As abordagens políticas divergentes entre as duas potências asiáticas criaram ambientes operacionais radicalmente diferentes para os criadores. Enquanto Pequim simplificou os processos de aprovação e alargou o licenciamento, com a Administração Nacional de Imprensa e Publicações da China a aprovar 1.075 licenças de jogos em 2023, mais do dobro do total do ano anterior, Seul manteve um quadro que os participantes do setor descrevem como punitivo em vez de apoiante. O presidente Lee Jae Myung deu um passo simbólico no sentido da reconciliação com o setor em outubro de 2024, ao retirar publicamente a classificação de risco de dependência aos videojogos durante uma reunião com os principais criadores. Ainda assim, o apoio estrutural continua por concretizar. Os estúdios sul-coreanos não recebem atualmente quaisquer créditos fiscais para custos de produção, benefícios que estão facilmente disponíveis para criadores de televisão, cinema e webtoons. Um responsável do setor, falando em nome de uma grande empresa coreana de videojogos, sublinhou a assimetria entre a intenção protetora e a realidade económica.
Compreendemos que os requisitos de conformidade relacionados com a monetização e a aprovação de conteúdos se destinam a proteger os utilizadores, especialmente os menores. O Governo está a conceder créditos fiscais para os custos de produção dos criadores de televisão e cinema e dos artistas de webtoons, mas os criadores de videojogos ficaram de fora. O que pedimos ao Governo é que apoie a indústria dos videojogos em vez de a regular.
Esta postura regulatória contrasta fortemente com o ecossistema chinês, onde os mini-jogos incorporados em plataformas como o WeChat e o Alipay criaram um segmento de 3,2 mil milhões de dólares que serve cerca de 650 milhões de jogadores, segundo a investigação setorial da Niko Partners.
Mecânica de mercado e comportamento dos jogadores
Compreender o mercado atual exige examinar não apenas os números de receitas, mas também as preferências de plataforma e os padrões de gasto. Na China, os jogos para telemóveis dominam, com 73,29 por cento das receitas internas, enquanto os jogos para PC em modo cliente mantêm uma quota de 22,28 por cento. A Coreia do Sul conserva uma tradição mais forte de jogos online para PC, com este segmento a gerar 6,2 mil milhões de dólares em 2024 e a mostrar particular força nos títulos de arena de batalha multijogador online. No entanto, as métricas de envolvimento dos jogadores chineses revelam uma penetração de mercado cada vez maior. Investigação da Niko Partners indica que 62 por cento dos jogadores de PC que gastam dinheiro na China aumentaram as suas despesas em 2024 em comparação com o ano anterior, com 19 por cento a aumentar os gastos em pelo menos 30 por cento. A plataforma internacional da Steam tornou-se o principal canal de distribuição de jogos para PC premium na China, com quase 80 por cento dos jogadores chineses de PC que jogam títulos premium a utilizarem o serviço, muitas vezes sem necessidade de redes privadas virtuais. A ascensão das plataformas de vídeos curtos alterou fundamentalmente a descoberta de jogos, com 45 por cento dos inquiridos chineses a apontarem os conteúdos de vídeo curto como o seu principal método para ficarem a conhecer novos títulos. A Coreia do Sul mantém, em média, um gasto por jogador mais elevado, com uma receita média por utilizador de 30,77 dólares, em comparação com 21,82 dólares no Japão, o valor mais elevado entre os mercados asiáticos acompanhados pela Niko Partners. Esta métrica sugere que, embora as empresas coreanas sirvam populações totais mais pequenas, mantêm segmentos demográficos centrais altamente valiosos.
A vantagem nos esports
Apesar de ter perdido terreno na quota de mercado global e no volume de exportações, a Coreia do Sul mantém posições formidáveis na infraestrutura e na cultura dos jogos competitivos. O país continua a ser o centro de gravidade dos esports mundiais, acolhendo a League of Legends Champions Korea, amplamente considerada o principal circuito profissional do mundo. A Disney+ alargou recentemente a sua parceria com a Associação de Esports da Coreia para transmitir em direto grandes competições, incluindo o Esports Championships Asia Jinju 2026 e os Jogos Asiáticos de 2026, onde os esports serão uma modalidade com medalhas completas apenas pela segunda vez na história. As plataformas nacionais também demonstraram resiliência. Após a retirada da Twitch do mercado sul-coreano, o serviço de streaming CHZZK da Naver integrou dados oficiais de partidas em tempo real através de parcerias com fornecedores de dados como a GRID, aumentando o envolvimento dos espetadores nas transmissões de League of Legends. A Coreia do Sul formou 44 jogadores para o Campeonato do Mundo de League of Legends de 2025, mais do que qualquer outra nação, o que evidencia a profundidade do talento competitivo. Além disso, as empresas coreanas conquistaram a terceira posição a nível mundial nas aprovações de importação de jogos na China, uma recuperação notável, tendo em conta que os títulos coreanos enfrentavam um bloqueio efetivo por parte do sistema de aprovação chinês há apenas três anos.
Recuperar terreno na corrida à inovação
Olhando para o futuro, a concorrência parece destinada a intensificar-se em torno da integração tecnológica e do desenvolvimento de propriedade intelectual. Os gigantes chineses dos videojogos estão a investir agressivamente na integração de inteligência artificial, com mais de 78 por cento dos jogadores chineses conscientes das tecnologias de conteúdos gerados por IA e 37 por cento a manifestar interesse nas suas aplicações aos videojogos. Este impulso tecnológico está alinhado com as prioridades mais amplas da China em matéria de investigação e desenvolvimento, que viram a despesa nacional em I&D atingir 1,03 biliões de dólares em 2024, superando ligeiramente a despesa dos Estados Unidos pela primeira vez. Os criadores sul-coreanos estão a tentar virar-se para os seus pontos fortes históricos na criação de propriedade intelectual, uma estratégia que os analistas do setor contrastam com a aposta da China na execução industrializada à escala. O setor privado demonstrou capacidade de sobrevivência em condições adversas, mas os responsáveis argumentam agora que o apoio do setor público se tornou essencial para a competitividade. À medida que os fluxos de capital globais se orientam cada vez mais para os mercados asiáticos, com entidades chinesas e sauditas a atuarem como principais fontes de financiamento para estúdios ocidentais, os decisores políticos coreanos enfrentam pressão para desmantelar as restantes barreiras regulatórias e estabelecer incentivos fiscais comparáveis aos de que beneficiam outras indústrias de conteúdos. A questão que se coloca a Seul é se as reformas políticas conseguirão acontecer com rapidez suficiente para evitar que o fosso se alargue ainda mais, à medida que os criadores chineses consolidam a sua liderança nas experiências de jogo para telemóveis, melhoradas por IA e multiplataforma.
O que saber
- A China captou 24,2 por cento do mercado global de videojogos em 2024, ultrapassando os Estados Unidos, com 20,9 por cento, enquanto a Coreia do Sul caiu para 7,2 por cento, a sua quota mais baixa desde 2020.
- As exportações chinesas de videojogos atingiram 20,4 mil milhões de dólares em 2024, um aumento anual de 10 por cento, em comparação com os estagnados 8,5 mil milhões de dólares da Coreia do Sul.
- Os criadores sul-coreanos detinham 70 por cento do mercado interno chinês no início dos anos 2000, mas perderam terreno após a iniciativa chinesa de jogos web de 2009 e a lei do encerramento sul-coreana de 2011, que restringia as horas de jogo dos jovens.
- Os videojogos representam cerca de metade das exportações totais de conteúdos da Coreia do Sul, mas continuam excluídos da lista governamental de apoio prioritário às exportações.
- A Coreia do Sul mantém a receita média por utilizador mais elevada entre os mercados asiáticos, com 30,77 dólares, e continua a ser o centro mundial da infraestrutura de esports, apesar de ter perdido quota de mercado global.
- O presidente Lee Jae Myung retirou a designação de risco de dependência aos videojogos em outubro de 2024, embora os créditos fiscais para os criadores de videojogos ainda não tenham sido implementados.