A Encruzilhada Financeira
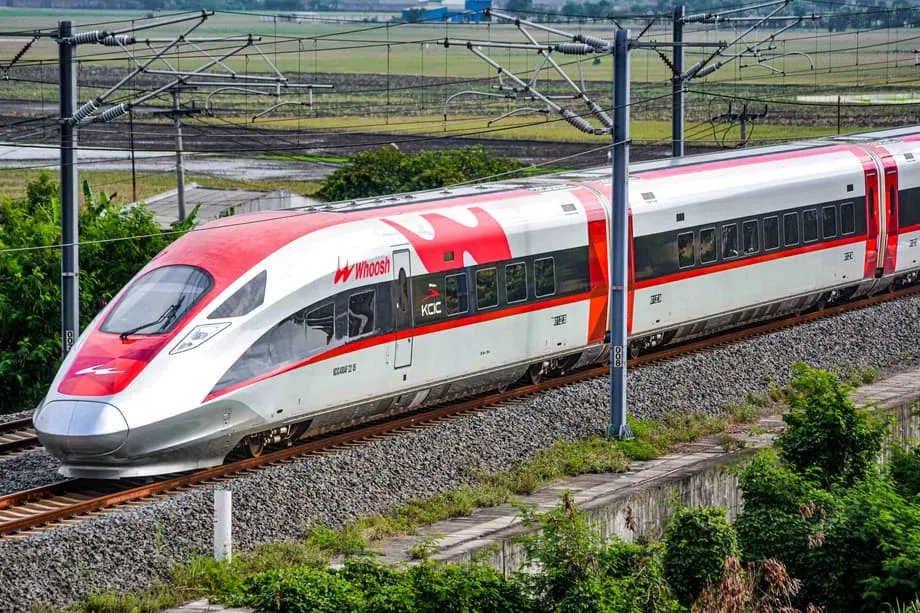
A Indonésia atingiu um marco decisivo na gestão de um dos seus passivos de infraestrutura mais desafiantes. Responsáveis confirmaram esta semana que o governo finalizou um plano abrangente de reestruturação da dívida para a ferrovia de alta velocidade Jacarta-Bandung, popularmente conhecida como Whoosh, marcando um passo crítico para estabilizar o projeto de 7,3 mil milhões de dólares que tem sobrecarregado as finanças estatais desde a sua conceção.
Índice
- A Encruzilhada Financeira
- Desmontar o Fardo de Milhares de Milhões de Dólares
- Da Promessa ao Dilema
- Emaranhados Empresariais e Perdas Acumuladas
- A Estratégia de Reestruturação Ganha Forma
- Implicações Regionais para a Diplomacia de Infraestrutura Chinesa
- O Escrutínio da Corrupção Ensombra o Projeto
- Sonhos de Expansão Aguardam Clareza Financeira
- Pontos-Chave
Dony Oskaria, diretor de operações da Danantara Indonesia, o fundo soberano que agora supervisiona o ativo problemático, anunciou que o quadro de reestruturação está concluído. Falando no Complexo do Palácio Presidencial em Jacarta, Oskaria indicou que um anúncio público detalhando os termos específicos se seguirá no prazo de duas semanas, pendente de procedimentos administrativos finais, incluindo a assinatura de acordos formais.
Vamos revelar o plano completo então. Já falei sobre isto com o ministro [Purbaya]. Foi alcançado um acordo. Concluímos as avaliações e outros assuntos.
A urgência desta resolução não pode ser exagerada. O comboio-bala de 142 quilómetros, a primeira linha ferroviária de alta velocidade totalmente operacional do Sudeste Asiático, tornou-se um símbolo tanto de ambição tecnológica como de vulnerabilidade fiscal. Desde o início das operações em outubro de 2023, o projeto debateu-se com enormes derrapagens de custos, atrasos na construção e um fardo de dívida que ameaça desestabilizar o operador ferroviário estatal da Indonésia durante décadas.
Desmontar o Fardo de Milhares de Milhões de Dólares
Compreender a escala do compromisso financeiro da Indonésia exige examinar a complexa arquitetura de financiamento do projeto. O Banco de Desenvolvimento da China forneceu aproximadamente 75% dos custos totais de construção através de um empréstimo de 4,5 mil milhões de dólares, enquanto os restantes 25% vieram de contribuições de capital repartidas entre membros do consórcio indonésio e chinês que operam sob a PT Kereta Cepat Indonesia-China (KCIC). Este modelo de financiamento deixou o lado indonésio fortemente alavancado desde o início, com uma almofada de capital próprio mínima para absorver custos inesperados.
No entanto, o panorama financeiro deteriorou-se significativamente quando o projeto enfrentou desafios imprevistos. Complicações na aquisição de terrenos, perturbações relacionadas com a pandemia e contratempos na construção provocaram uma derrapagem de custos de 18 biliões de rupias (1,2 mil milhões de dólares) em fevereiro de 2023. Para cobrir estas despesas adicionais, os operadores obtiveram financiamento suplementar com condições consideravelmente menos favoráveis do que as do empréstimo original. O financiamento da derrapagem elevou os custos totais do projeto para 7,27 mil milhões de dólares, ou aproximadamente 118,37 biliões de rupias às taxas de câmbio atuais.
A estrutura das taxas de juro revela o custo crescente do endividamento. Enquanto a China fixou uma taxa anual de 2% para a tranche inicial do empréstimo, referente a 6,02 mil milhões de dólares, o empréstimo adicional para cobrir as derrapagens tem uma taxa de juro de 3,4%. Esta disparidade amplificou os custos do serviço da dívida numa altura em que as receitas operacionais continuam insuficientes para cobrir as despesas. Segundo relatórios financeiros, o Whoosh registou perdas operacionais de 4,2 biliões de rupias (258 milhões de dólares) só em 2024, com o operador ferroviário estatal indonésio PT Kereta Api Indonesia (KAI) forçado a absorver 2,23 biliões de rupias (137 milhões de dólares) desse défice devido à sua participação maioritária no consórcio operador. O primeiro semestre de 2025 trouxe perdas adicionais de 1,6 biliões de rupias (98,3 milhões de dólares), pressionando ainda mais as reservas financeiras da KAI e limitando a sua capacidade de financiar manutenção e expansão noutros locais.
Da Promessa ao Dilema
A ferrovia de alta velocidade Jacarta-Bandung surgiu de uma intensa competição internacional. Em 2015, a Indonésia escolheu a proposta da China em vez da proposta rival do Japão, atraída pelas promessas de Pequim de condições de financiamento flexíveis, acordos de transferência de tecnologia e oportunidades de joint venture que Tóquio não igualava. O Japão tinha inicialmente oferecido financiamento a uma taxa de juro de 0,1% através de um quadro intergovernamental, mas as autoridades indonésias acabaram por escolher a opção chinesa, apesar das suas taxas de juro mais elevadas, citando confidencialidade comercial e o pacote de parceria abrangente oferecido por Pequim. Luhut Binsar Pandjaitan, que liderou o comité do comboio-bala de 2021 a 2023, estava entre os responsáveis que defendiam a parceria chinesa.
A construção começou em 2016 com expectativas de uma obra sem contratempos, mas a realidade revelou-se mais complicada. Problemas de aquisição de terrenos assolaram a rota desde o início, exigindo negociações complexas com proprietários em toda a densamente povoada Java Ocidental. A pandemia de COVID-19 perturbou então as cadeias de abastecimento e a disponibilidade de mão de obra, adiando as datas de conclusão em anos. Quando a linha finalmente abriu em outubro de 2023, quatro anos depois do previsto, o projeto já tinha consolidado o seu estatuto como o empreendimento de infraestrutura mais caro realizado no âmbito da diplomacia de infraestrutura regional da China, superando ferrovias comparáveis no Laos, na Etiópia e no Quénia, que normalmente custam entre 4 e 6 mil milhões de dólares.
Apesar destes contratempos, o comboio demonstrou sucesso operacional em termos de passageiros. O serviço transportou 2,9 milhões de passageiros no primeiro semestre de 2025, representando um aumento de 10% em relação ao mesmo período de 2024. O tempo de viagem entre as duas cidades caiu de três horas para aproximadamente 40 minutos, oferecendo utilidade genuína para os passageiros pendulares. No entanto, estes êxitos operacionais não se traduziram em sustentabilidade financeira, deixando o governo a confrontar-se com a lacuna entre o benefício social e a realidade fiscal.
Emaranhados Empresariais e Perdas Acumuladas
O projeto opera através de uma complexa estrutura empresarial que complicou a resolução da dívida. A KCIC gere a ferrovia como uma joint venture entre a PT Pilar Sinergi BUMN Indonesia (PSBI), um consórcio de quatro empresas estatais indonésias, e a Beijing Yawan HSR Co Ltd, representando cinco empresas chinesas. A PSBI detém 60% das ações, enquanto entidades chinesas controlam 40%. Dentro do consórcio indonésio, a KAI é o acionista maioritário com 58,53%, sendo que a PT Wijaya Karya (WIKA), a PT Jasa Marga e a PT Perkebunan Nusantara VII detêm o capital restante.
Esta estrutura revelou-se financeiramente devastadora para a KAI, que registou perdas de 951,48 mil milhões de rupias (58,4 milhões de dólares) só no primeiro semestre de 2025 devido à sua exposição ao Whoosh. A estrutura da dívida, que dependia fortemente de empréstimos estrangeiros de um único credor, criou um risco de crédito concentrado que agora ameaça comprometer a capacidade da KAI de investir na modernização ferroviária mais ampla em todo o arquipélago. A Danantara alertou que, se a KAI continuar sobrecarregada por estruturas de dívida desfavoráveis do projeto atual, a sua capacidade de participar em futuros projetos de eletrificação ferroviária nas linhas Jacarta-Cikampek, Jacarta-Sukabumi e Jacarta-Rangkasbitung poderá ficar permanentemente comprometida.
O ministro das Finanças, Purbaya Yudhi Sadewa, resistiu publicamente a propostas para transferir estes passivos diretamente para o orçamento do Estado (APBN), argumentando que tal medida estabeleceria um precedente perigoso em que as perdas do setor privado se tornam obrigações públicas enquanto os lucros permanecem privatizados. Em vez disso, Sadewa defendeu a utilização de dividendos de empresas estatais que fluem para a Danantara, estimados em 80 biliões de rupias, para pagar o serviço da dívida de infraestrutura, mantendo o ónus dentro do ecossistema empresarial do Estado em vez de nas receitas gerais do governo.
A Estratégia de Reestruturação Ganha Forma
O plano finalizado da Danantara visa reconfigurar a estrutura temporal e financeira da dívida sem eliminar a obrigação subjacente. Dony Oskaria sublinhou que a dívida permanecerá nos registos, mas com condições modificadas destinadas a evitar perturbações no setor ferroviário mais amplo da Indonésia. A reestruturação visa prolongar os prazos de reembolso do empréstimo para além do calendário atual, potenciais reduções das taxas de juro em relação ao intervalo atual de 2-3,4% e a clarificação das denominações monetárias para o reembolso, a fim de reduzir o risco cambial.
O presidente Prabowo Subianto assumiu pessoalmente a liderança do processo de resolução, convocando reuniões restritas do gabinete no final de outubro de 2025 para exigir ação rápida. O presidente instruiu o ministro coordenador dos Assuntos Económicos, Airlangga Hartarto, o ministro das Finanças, Sadewa, e o CEO da Danantara, Rosan Roeslani, a calcular cenários ótimos, incluindo períodos de empréstimo prolongados. O secretário de Estado Prasetyo Hadi transmitiu a diretiva presidencial de que o governo deve conceber um esquema que assegure a sustentabilidade do projeto sem paralisar a capacidade fiscal.
Não se preocupem com o ruído em torno do Whoosh. Estudei o problema, não há qualquer questão. Assumo total responsabilidade. A Indonésia não é um país insignificante. Tudo foi calculado.
As negociações envolvem considerações diplomáticas delicadas. A China mantém um interesse estratégico significativo no sucesso do projeto como montra da sua tecnologia ferroviária de alta velocidade nos mercados emergentes. Dony Oskaria confirmou que os parceiros chineses manterão as suas participações de capital após a reestruturação, e as equipas técnicas preparam-se para uma viagem iminente a Pequim para negociar diretamente com responsáveis do Banco de Desenvolvimento da China ou da Comissão Nacional de Desenvolvimento e Reforma. Purbaya Yudhi Sadewa indicou que deseja clarificar qual autoridade chinesa servirá como interlocutor principal antes de finalizar a partida da delegação, garantindo que o governo não sofra perdas substanciais durante as negociações.
Implicações Regionais para a Diplomacia de Infraestrutura Chinesa
A reestruturação da dívida do Whoosh tem repercussões em todo o Sudeste Asiático, onde várias nações se debatem com projetos ferroviários semelhantes financiados pela China. A linha Jacarta-Bandung representa a primeira conclusão de alta velocidade na região, tornando o seu resultado financeiro um ponto de referência para as práticas de concessão de empréstimos para infraestrutura de Pequim. O projeto já se tornou objeto de análise quanto a saber se a diplomacia ferroviária chinesa está a criar desenvolvimento sustentável ou encargos de dívida insustentáveis.
Precedentes noutros locais sugerem negociações difíceis pela frente. A Tailândia e a Malásia reestruturaram ambos projetos de alta velocidade originalmente apoiados por empréstimos chineses, reduzindo a sua dependência do financiamento de Pequim após disputas sobre sustentabilidade da dívida e alegações de corrupção. As Filipinas cancelaram três projetos ferroviários no valor de 5 mil milhões de dólares em empréstimos concessionais chineses em 2023, no meio do agravamento das relações bilaterais.
O Laos é um exemplo de alerta. A ferrovia China-Laos, concluída em 2021, gerou receitas insuficientes para cobrir o serviço da dívida, com o Banco Asiático de Desenvolvimento a alertar que o projeto apresenta riscos muito elevados de passivos contingentes para a economia mais pequena. O Camboja continua a procurar uma proposta de alta velocidade de 4 mil milhões de dólares com apoio chinês, enquanto a junta militar de Mianmar procura financiamento para a problemática linha Muse-Mandalay, apesar da economia paralisada do país.
O Vietname observa com particular atenção. Hanói aprovou empréstimos chineses para uma ferrovia convencional no norte em fevereiro e acalenta ambições de uma linha de alta velocidade norte-sul de 70 mil milhões de dólares. A capacidade da Indonésia de garantir condições de reestruturação favoráveis sem ceder ativos estratégicos adicionais provavelmente influenciará a abordagem do Vietname às negociações de financiamento para as suas próprias ambições ferroviárias.
O Escrutínio da Corrupção Ensombra o Projeto
A complicar a resolução financeira, a Comissão de Erradicação da Corrupção (KPK) lançou uma investigação preliminar ao projeto no início de 2025. O antigo ministro Mahfud MD manifestou publicamente preocupações sobre os custos de construção atingirem aproximadamente 52 milhões de dólares por quilómetro, quase o triplo de projetos comparáveis na China, onde os custos rondam 17-18 milhões de dólares por quilómetro.
A investigação examina potenciais irregularidades nas decisões de contratação pública e financiamento, incluindo a escolha do financiamento chinês a taxas de juro de 2-3,4% em vez de empréstimos japoneses de governo para governo oferecidos a 0,1%. Os investigadores estão a reunir provas sobre se as alegações de confidencialidade comercial mascararam tratamento preferencial ou orçamentação inflacionada. Não foram nomeados suspeitos formais, mas a investigação testa a vontade da KPK de escrutinar projetos herdados associados a administrações anteriores.
Sonhos de Expansão Aguardam Clareza Financeira
Planos ambiciosos para prolongar a linha de alta velocidade para leste até Surabaya e potencialmente Banyuwangi continuam dependentes da resolução da atual crise da dívida. O ministro coordenador das Infraestruturas, Agus Harimurti Yudhoyono, confirmou que o governo suspendeu o planeamento detalhado da extensão até que a estrutura financeira da KCIC se estabilize, observando que convocou reuniões com o Ministério das Finanças e a Danantara para avançar tanto com a reestruturação como com o planeamento da extensão.
O presidente Prabowo articulou uma visão de integrar Java através da ferrovia de alta velocidade, reduzindo tanto o congestionamento de tráfego como as emissões de carbono, ao mesmo tempo que reduz os tempos de viagem entre a capital e Java Oriental para aproximadamente três horas. No entanto, Agus Harimurti Yudhoyono sublinhou que resolver o fardo financeiro existente tem precedência sobre a expansão.
Seria melhor resolver primeiro o problema financeiro, identificando a melhor solução para ele, antes de avançar com planos para mais desenvolvimento.
A extensão exigiria um investimento adicional substancial para além do atual compromisso de 7,3 mil milhões de dólares, levantando questões sobre os mecanismos de financiamento para futuros troços. O governo inicialmente previa chegar a Surabaya, a capital de Java Oriental, mas Prabowo revelou mais tarde ambições de prolongar a linha mais para leste até Banyuwangi, o distrito mais oriental de Java. Os responsáveis acreditam que, se uma viagem de comboio de Jacarta a Surabaya puder ser feita em cerca de três horas, isso irá remodelar os mapas de desenvolvimento e impulsionar o crescimento económico ao longo do corredor ferroviário. No entanto, estas visões permanecem teóricas até que o fardo da dívida existente alcance uma reestruturação sustentável.
Pontos-Chave
- A Indonésia finalizou um plano de reestruturação da dívida para a ferrovia de alta velocidade Whoosh, de 7,3 mil milhões de dólares, com detalhes a serem anunciados no prazo de duas semanas após discussões entre a Danantara e o ministro das Finanças, Purbaya Yudhi Sadewa.
- O projeto tem aproximadamente 7 mil milhões de dólares em dívida, com 75% devidos ao Banco de Desenvolvimento da China a taxas de juro entre 2% nos empréstimos iniciais e 3,4% no financiamento das derrapagens de custos.
- O operador ferroviário estatal KAI absorveu 137 milhões de dólares em perdas em 2024 e 58,4 milhões de dólares no primeiro semestre de 2025 devido à sua participação maioritária de 58,53% no consórcio operador PT PSBI.
- O presidente Prabowo Subianto instruiu os ministros a resolver a dívida sem depender apenas de fundos do orçamento do Estado, preferindo dividendos de empresas estatais ou prazos de empréstimo prolongados para evitar criar um precedente de privatização de lucros e nacionalização de perdas.
- A Comissão de Erradicação da Corrupção está a investigar potenciais irregularidades na contratação pública e na escolha de empréstimos chineses com juros mais elevados em vez de alternativas japonesas mais baratas oferecidas a 0,1% de juro.
- Os planos para prolongar a linha até Surabaya e Banyuwangi permanecem em suspenso até que a atual reestruturação da dívida esteja concluída e as finanças operacionais se estabilizem, com o ministro Agus Harimurti Yudhoyono a coordenar o planeamento de infraestruturas.
- A China manterá a sua participação de capital de 40% no projeto após a reestruturação, com negociações em curso sobre prazos de reembolso, reduções das taxas de juro e denominações monetárias para o passivo de 7 mil milhões de dólares.