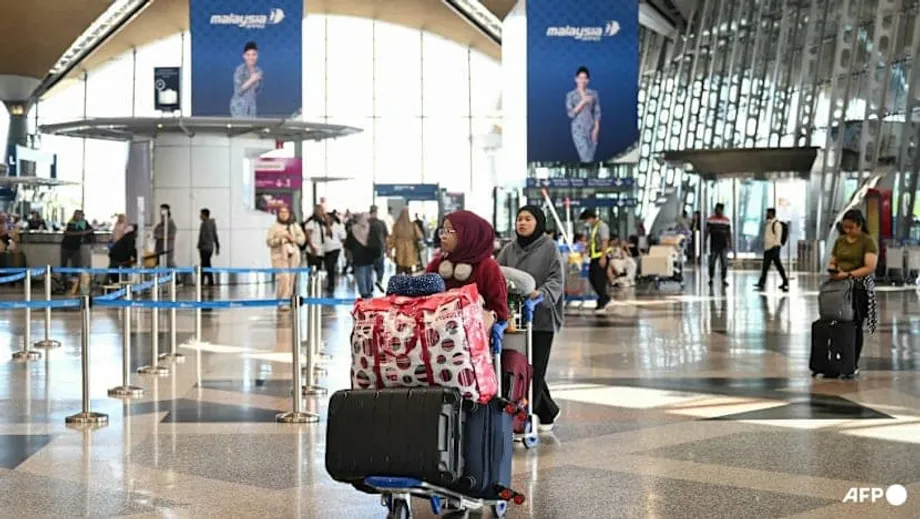
Congestionamento da Aviação Global
A campanha militar dos Estados Unidos e de Israel contra o Irão, que começou a 28 de fevereiro, desencadeou uma perturbação sem precedentes nas redes de aviação globais, forçando o cancelamento de mais de 5,000 voos apenas nas primeiras 48 horas. Os principais hubs de aviação do Médio Oriente, incluindo Dubai, Abu Dhabi e Doha, enfrentaram severas restrições operacionais ou encerramentos completos, uma vez que ataques com mísseis e drones iranianos ameaçam a segurança do espaço aéreo civil. A Agência Europeia para a Segurança da Aviação proibiu os operadores europeus de sobrevoar toda a região, incluindo a Arábia Saudita e Omã, obrigando as companhias aéreas a redirecionar as aeronaves para norte sobre o Cáucaso ou para oeste sobre a África Oriental, acrescentando horas aos tempos de viagem entre a Europa e a Ásia.
Índice
A crise evidenciou a fragilidade da dependência da aviação global de um número limitado de mega-hubs. A companhia aérea de baixo custo indiana IndiGo enfrenta agora viagens particularmente árduas, com os serviços de Mumbai para Inglaterra a prolongarem-se até duas horas mais devido à exigência de sobrevoar a África Oriental em vez da Península Arábica. Estes desvios resultam das restrições de segurança europeias que impedem as aeronaves de leasing europeu de operar sobre espaço aéreo contestado, forçando ajustes operacionais complexos que aumentam o consumo de combustível e os custos da tripulação.
O impacto imediato na confiança dos viajantes foi severo. A empresa de viagens de luxo Lightfoot Travel registou uma queda de 50% nas reservas totais durante a primeira semana de hostilidades, com as reservas para destinos do Médio Oriente a desaparecerem quase da noite para o dia. Dezenas de milhares de viajantes ficaram retidos, com alguns a necessitar de viagens rodoviárias pelo deserto até Mascate para encontrar voos alternativos para casa. Mesmo quando os Emirados Árabes Unidos reabriram parcialmente o seu espaço aéreo onze dias após o início do conflito, as operações permaneceram muito abaixo da capacidade normal. A Emirates operou menos de 60% do seu horário habitual, enquanto a Qatar Airways e a Etihad Airways conseguiram apenas 11% e 17%, respetivamente.
As preocupações com a segurança continuam a dominar as decisões operacionais, apesar da retoma dos serviços. Drones iranianos forçaram voos com destino a Dubai a entrar em padrões de espera por longos períodos, com um incidente a ferir quatro pessoas quando veículos aéreos não tripulados caíram perto do Aeroporto Internacional de Dubai, o segundo hub de passageiros internacionais mais movimentado do mundo. A British Airways suspendeu os serviços para o Médio Oriente até ao final de março, com os voos para Abu Dhabi cancelados indefinidamente, enquanto a KLM interrompeu as operações em Dubai até 28 de março.
Ondas de Choque Económicas no Turismo
A crise da aviação traduziu-se em perdas financeiras impressionantes para a indústria global de viagens. O Conselho Mundial de Viagens e Turismo estima que os gastos dos visitantes internacionais no Médio Oriente caíram pelo menos 600 milhões de dólares por dia desde o início do conflito, totalizando aproximadamente 20 milhões de dólares por hora em receitas perdidas. A Oxford Economics projeta que as chegadas ao Médio Oriente possam diminuir entre 11% e 27% em termos homólogos em 2026, dependendo da duração do conflito, o que se traduz em perdas de 23 milhões a 38 milhões de visitantes internacionais e 34 mil milhões a 56 mil milhões de dólares em gastos.
Os mercados energéticos exacerbaram os desafios operacionais que as companhias aéreas enfrentam. Os preços do petróleo Brent dispararam para aproximadamente 90 dólares por barril, representando um aumento de 50% desde o início de 2026, enquanto os custos do combustível de aviação efetivamente duplicaram para muitas transportadoras. Estes aumentos nos custos dos fatores de produção estão a ser repercutidos diretamente nos consumidores através de sobretaxas de combustível e tarifas base elevadas. A Thai Airways anunciou aumentos de preços de 10% a 15%, citando uma procura avassaladora e o aumento dos custos de combustível, enquanto os analistas da indústria alertam que preços elevados sustentados poderão reduzir significativamente a procura de viagens discricionárias.
As perturbações na cadeia de abastecimento estendem-se para além da energia a fatores de produção críticos. O Catar, o segundo maior produtor mundial de hélio, que fornece aproximadamente um terço da procura global, interrompeu a produção na sua instalação de Ras Laffan após suspeitas de ataques iranianos. Esta suspensão ameaça as indústrias de semicondutores em Taiwan, na Coreia do Sul e no Japão, que dependem do hélio para o fabrico de chips. Da mesma forma, as perturbações petroquímicas afetam plásticos e resinas utilizados em embalagens eletrónicas, com as Filipinas particularmente expostas, dado que a eletrónica representa mais de metade das exportações nacionais.
O contágio económico estende-se para além das perdas imediatas do turismo. O Estreito de Ormuz, que movimenta cerca de um quinto do fornecimento global de petróleo e gás natural liquefeito por via marítima, sofreu graves perturbações no transporte marítimo. Esta crise energética cria pressões estagflacionárias em toda a Ásia, onde cerca de 80% das importações de petróleo transitam pelo estreito. Os pequenos Estados insulares em desenvolvimento enfrentam vulnerabilidades compostas, com as nações do Pacífico a dependerem de importações para 5% a 15% do PIB apenas em custos de energia, ao mesmo tempo que dependem fortemente do turismo internacional para emprego e rendimento.
Posição Defensiva da Malásia no Mercado
Enquanto os destinos vizinhos enfrentam ventos contrários severos, a Malásia parece relativamente isolada dos piores impactos da crise da aviação. Os visitantes europeus representam menos de 15% do total de chegadas de turistas, limitando a exposição direta a perturbações que afetam as rotas com destino à Europa. A forte procura da Ásia Oriental, da Índia e dos mercados intrarregionais do Sudeste Asiático deverá amortecer potenciais défices decorrentes da diminuição das viagens europeias, proporcionando uma base de receitas diversificada que destinos mais especializados não têm.
A Malásia beneficia de vantagens demográficas específicas durante esta crise. A nação mantém a reputação de destino seguro e acolhedor para viajantes muçulmanos, sustentando a confiança entre os visitantes do Médio Oriente, que representam um nicho de mercado de alto valor. Estes viajantes normalmente ficam mais tempo e gastam mais em férias em família, compras e turismo médico. Cerca de 200 voos de partida do Aeroporto Internacional de Kuala Lumpur para destinos do Médio Oriente foram cancelados desde o início da guerra, mas os líderes do setor continuam otimistas quanto ao cumprimento da meta de 45 milhões de chegadas de turistas para 2026.
Nigel Wong, presidente da Associação Malaia de Agentes de Turismo e Viagens, enfatiza o posicionamento estratégico que protege a Malásia das piores perturbações.
Estamos numa posição privilegiada neste momento, muito semelhante a Singapura. A Malásia está muito bem posicionada estrategicamente enquanto hub para viagens aéreas.
Wong observa que a infraestrutura turística do país continua a expandir-se apesar dos ventos contrários globais. A campanha Visit Malaysia 2026 lançou iniciativas promocionais e melhorou instalações para reforçar o apelo. Novas rotas internacionais diretas estão a aumentar não só para Kuala Lumpur, mas também para cidades secundárias como Penang e Kota Kinabalu, particularmente provenientes dos mercados chineses. Embora o ringgit tenha valorizado aproximadamente 10% face ao dólar americano no último ano, a Malásia mantém preços competitivos em comparação com os seus pares regionais.
Wong alerta contra a complacência, apesar das vantagens atuais. Embora a Visit Malaysia 2026 tenha recebido um forte impulso inicial, as melhorias contínuas na infraestrutura, incluindo a conservação do património e a modernização das comodidades urbanas, devem continuar independentemente das pressões externas. A expansão das rotas diretas ajuda a diversificar a base turística para além da capital, enquanto as credenciais do turismo halal da Malásia atraem visitantes de alto valor dos países do Golfo durante as épocas altas, incluindo as férias de verão e as pausas escolares.
Disparidades Regionais na Exposição
A crise expôs vulnerabilidades significativas em destinos fortemente dependentes do turismo de longo curso. A Tailândia e a Indonésia, particularmente a ilha turística de Bali, enfrentam riscos agudos de perturbação prolongada. O turismo representa aproximadamente 12% do PIB da Tailândia e 9.4% do Camboja, tornando estas economias especialmente sensíveis a alterações na acessibilidade dos voos. A Associação de Hotéis da Tailândia alerta que o reino poderá perder mais de 40 mil milhões de baht em receitas turísticas em cenários pessimistas, assumindo oito semanas de encerramento do espaço aéreo.
O ministério do turismo da Tailândia modelou três cenários para o impacto nas receitas. Um encerramento do espaço aéreo de oito semanas poderá reduzir as chegadas estrangeiras em quase 600,000 visitantes, custando aproximadamente 40.9 mil milhões de baht. Mesmo um cenário de encerramento de quatro semanas projeta 334,000 chegadas menos e 21.5 mil milhões de baht em perdas. O ministério observa especificamente que os mercados europeus enfrentam pressão adicional devido a taxas de inflação mais elevadas nos seus países, reduzindo o poder de compra para viagens, independentemente da disponibilidade de voos.
Os mercados europeus, embora representem um volume menor para a Malásia, têm uma importância desproporcional para os concorrentes regionais. Os viajantes europeus visitam tradicionalmente Bali, Phuket e Banguecoque em grande número, com muitas rotas dependentes de ligações de transportadoras do Golfo através de Dubai, Doha ou Abu Dhabi. A ausência de voos sem escalas entre a Europa e estes destinos cria uma vulnerabilidade particular. O analista de aviação Brendan Sobie observa que os viajantes para Bali e o Camboja não têm opções de voos diretos, tornando estes mercados fortemente impactados pelos efeitos indiretos das perturbações nos hubs.
A concentração da conectividade de longo curso através dos hubs do Golfo cria vulnerabilidades estruturais que a Malásia evita em grande parte. Os agentes de viagens tailandeses relatam que os mercados de longo curso, que contribuíram com 10 milhões de visitantes em 2025, enfrentam potenciais declínios de 50% este ano. Dados de chegadas semanais do início de março mostram que os mercados europeu e do Médio Oriente caíram 18% imediatamente após a escalada do conflito, com diminuições significativas entre viajantes alemães, russos, britânicos, franceses e israelitas. A Associação de Agentes de Viagens da Tailândia prevê potenciais declínios de até 50% para todo o ano se as condições persistirem.
Surgem Oportunidades Estratégicas como Hub
A perturbação das tradicionais rotas de trânsito do Golfo criou oportunidades inesperadas para os hubs de aviação do Sudeste Asiático. À medida que as companhias aéreas reavaliam os riscos de transitar pelos aeroportos do Médio Oriente, a Malásia, a Tailândia, Singapura e Hong Kong poderiam posicionar-se como pontos de escala alternativos para viajantes com destino à Europa. As autoridades de aviação reconhecem que captar este tráfego exige investimento sustentado em infraestrutura e fiabilidade operacional.
Norazman Mahmud, CEO da Autoridade de Aviação Civil da Malásia, vê a crise como uma oportunidade para o crescimento da aviação regional.
O que está a acontecer no Médio Oriente é uma boa oportunidade para a nossa região se tornar o próximo hub, um hub mais seguro e estável para chegar à Europa em vez de parar no Médio Oriente.
A Malaysia Airlines já anunciou planos para aumentar a frequência para destinos europeus, incluindo voos adicionais para Londres e Paris, respondendo às preferências dos passageiros por ligações diretas que evitem potenciais zonas de conflito. Esta mudança operacional alinha-se com tendências mais amplas da indústria que favorecem viagens ponto a ponto em vez de modelos hub-and-spoke através de regiões voláteis. A expansão surge como parte de melhorias mais amplas de infraestrutura que aumentam a competitividade a longo prazo como hub alternativo.
O renascimento da Rota do Cruzeiro do Sul ilustra dramaticamente a mudança de comportamento dos viajantes. A United Airlines reportou ter reservado mais de 1,000 passageiros por dia da Austrália e Nova Zelândia para a Europa via Estados Unidos esta semana, em comparação com menos de um por dia no ano passado. Este itinerário de meados do século XX, que liga a Oceânia à Europa através de cidades americanas como Los Angeles e São Francisco, oferece uma alternativa que evita tanto as restrições do espaço aéreo do Médio Oriente como da Rússia. Embora os ajustes de capacidade e os tempos de voo mais longos mantenham as tarifas elevadas no curto prazo, o potencial de redirecionar permanentemente uma parte do tráfego global de trânsito para longe de regiões voláteis oferece benefícios económicos significativos a longo prazo para os centros de aviação do Sudeste Asiático.
Volatilidade do Mercado e Impactos Setoriais
Os mercados financeiros reagiram de forma acentuada às perturbações operacionais do conflito, com as ações das companhias aéreas a sofrerem vendas significativas em toda a região. A AirAsia X da Malásia viu as suas ações caírem 28% desde o início das hostilidades, atingindo o nível mais baixo desde setembro de 2025. A queda desencadeou suspensões automáticas de negociação e refletiu as preocupações dos investidores sobre a sensibilidade aos custos do combustível de aviação. Os analistas estimam que cada aumento de um dólar nos custos do combustível de aviação poderá reduzir o resultado líquido da AirAsia X em aproximadamente 80 milhões de ringgit, ou 5.3% dos lucros. Menos afetadas foram a Singapore Airlines, que caiu quase 7%, e a Cathay Pacific, que recuou 8%.
Por outro lado, os setores do petróleo e do gás emergiram como claros beneficiários da crise. O Índice de Energia da Bursa Malaysia subiu mais de 4% no rescaldo imediato, à medida que os aumentos dos preços do petróleo Brent melhoraram as perspetivas de lucros dos produtores upstream. A PETRONAS reportou uma queda de 21% em termos homólogos nos lucros principais do ano fiscal de 2025 devido a preços de energia realizados mais baixos, tornando o atual prémio de risco geopolítico particularmente significativo para as finanças nacionais. Empresas como a Dialog Group, a Hibiscus Petroleum e a Dagang NeXchange atraíram maior interesse dos investidores devido à sua exposição a preços de energia realizados mais elevados.
Os setores bancário e dos fundos de investimento imobiliário demonstram características defensivas durante a incerteza. As instituições financeiras malaias mantêm rácios Common Equity Tier 1 de 14.5%, proporcionando buffers de capital substanciais contra a volatilidade do mercado. Os analistas preferem bancos e serviços públicos com foco doméstico, como a Tenaga Nasional, devido à sua visibilidade estável de lucros e exposição direta limitada à volatilidade do Médio Oriente. O setor do turismo doméstico também mostra resiliência, com casas de investigação a sugerir que os turistas chineses e indianos que pretendiam visitar destinos do Médio Oriente podem redirecionar-se para a Malásia, criando uma procura de substituição que poderá compensar a fraqueza nos números de chegadas ocidentais.
Cenários de Recuperação e Perspetivas a Longo Prazo
Os analistas desenvolveram múltiplos cenários para a recuperação do turismo, dependendo da duração do conflito. Os modelos da Oxford Economics sugerem que uma resolução precoce dentro de uma a três semanas poderá limitar os declínios de visitantes do Médio Oriente a 11% anualmente, enquanto um conflito prolongado durante meses poderá resultar em perdas de 27%. O Conselho Mundial de Viagens e Turismo mantém-se otimista quanto a uma rápida recuperação do setor, citando padrões históricos em que incidentes relacionados com segurança frequentemente registam os períodos de recuperação mais rápidos, por vezes tão rápidos como dois meses, quando os governos e a indústria coordenam eficazmente para restaurar a confiança.
Os veteranos da indústria do turismo enfatizam a capacidade histórica do setor para uma rápida recuperação. Gloria Guevara, do Conselho Mundial de Viagens e Turismo, observa que os incidentes relacionados com segurança frequentemente registam os tempos de recuperação mais rápidos quando os governos coordenam eficazmente com a indústria. Lucy Jackson Walsh, da Lightfoot Travel, prevê potenciais padrões de viagens de vingança semelhantes aos aumentos pós-pandemia, em que a procura reprimida é libertada imediatamente após a resolução do conflito. No entanto, o consultor de aviação Jonathan Hinkles sugere que, embora o tráfego de trânsito do Golfo recupere rapidamente devido à concorrência de preços e às vantagens de conectividade, o turismo de lazer para destinos do Médio Oriente enfrenta períodos de reabilitação mais longos.
As autoridades de turismo da Malásia enfatizam a importância de manter os investimentos em infraestrutura e o ímpeto promocional, independentemente das pressões imediatas. Embora a Visit Malaysia 2026 tenha recebido um forte apoio inicial, os líderes da indústria sublinham a necessidade de planeamento avançado para captar a procura pós-crise. A combinação de credenciais de turismo halal, redes de voos diretos em expansão e neutralidade política posiciona a Malásia para potencialmente emergir mais forte da perturbação regional, desde que o conflito não se estenda até à época alta de viagens europeias entre abril e agosto. Os viajantes valorizam a conectividade que permite acesso com uma única escala a praticamente qualquer destino global, criando fortes incentivos para o regresso do mercado assim que a segurança se estabilizar.
O Essencial
- A guerra do Irão cancelou mais de 5,000 voos e perturbou hubs de aviação do Médio Oriente, incluindo Dubai, Doha e Abu Dhabi, causando 600 milhões de dólares em perdas turísticas diárias
- A Malásia enfrenta exposição limitada devido aos visitantes europeus representarem menos de 15% das chegadas, com fortes mercados turísticos asiáticos e muçulmanos a proporcionar resiliência
- A Tailândia e a Indonésia enfrentam maior vulnerabilidade devido à forte dependência de turistas europeus de longo curso e rotas de trânsito de transportadoras do Golfo, com perdas potenciais superiores a 40 mil milhões de baht
- Os hubs do Sudeste Asiático, incluindo a Malásia, veem oportunidades estratégicas para captar tráfego de trânsito à procura de alternativas às ligações do Médio Oriente
- Os custos do combustível de aviação duplicaram e as tarifas aéreas estão a subir 10% a 15%, ameaçando a procura de viagens discricionárias em toda a região
- As ações das companhias aéreas caíram acentuadamente, com a AirAsia X a descer 28%, enquanto os setores do petróleo e do gás beneficiam dos aumentos dos preços do crude
- A Oxford Economics projeta que o turismo no Médio Oriente poderá diminuir 11% a 27% em 2026, dependendo da duração do conflito, com a recuperação a poder demorar entre dois meses e dois anos