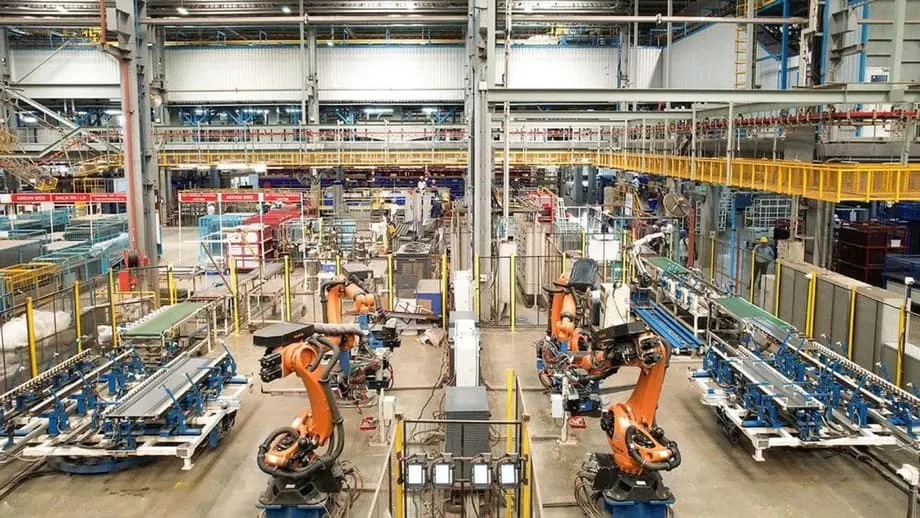
Do Protecionismo à Abertura: A Viragem Económica da Índia
A Índia tem sido há muito sinónimo de barreiras comerciais e complexidade burocrática, um país onde importar bens significava frequentemente navegar por um labirinto de tarifas e regulamentos. No entanto, numa reversão notável que está a captar a atenção dos mercados globais, a quinta maior economia do mundo parece preparada para abandonar a sua pele protecionista. Uma série de recentes acordos comerciais, incluindo acordos históricos com a União Europeia e os Estados Unidos, sinaliza o que responsáveis e economistas descrevem como uma mudança estrutural no ADN económico da Índia. A questão que agora domina as salas de reuniões de Mumbai a Bruxelas é se este momento representa uma transformação genuína ou apenas um ajustamento tático num panorama geopolítico volátil.
Índice
- Do Protecionismo à Abertura: A Viragem Económica da Índia
- A Mãe de Todos os Acordos: Negociar uma Nova Posição Global
- Realidades da Indústria Transformadora: Porque é que o Motor da Fábrica Engasga
- O Enigma Chinês: Dependência e Diversificação
- Oportunidades Setoriais: Dos Têxteis aos Semicondutores
- Construir os Alicerces: Reformas Para Além dos Acordos Comerciais
- Pontos-Chave
As evidências sugerem que algo de fundamental está a mudar. O Inquérito Económico de 2025-26 da Índia, apresentado no Parlamento no início deste ano, transmitiu uma mensagem invulgarmente direta: as exportações de serviços enriqueceram a Índia, mas só a indústria transformadora a tornará resiliente. Durante décadas, a Índia apoiou-se na sua perícia em software e na externalização de processos de negócios para impulsionar o crescimento, criando uma economia dual onde polos de TI de classe mundial coexistiam com a estagnação agrícola e o fraco desempenho industrial. O Inquérito argumenta que os serviços "não obrigam sistematicamente a grandes melhorias na capacidade do Estado", porque as empresas podem contornar instituições fracas e realocar-se facilmente. A indústria transformadora, em contrapartida, cria uma pressão forte sobre os governos para infraestruturas, logística, competências e regulamentação. Esta mudança filosófica está no centro da nova estratégia comercial de Nova Deli, que encara a industrialização orientada para a exportação não apenas como um objetivo económico, mas como um mecanismo de construção do Estado e de geração de emprego num país que tem de criar milhões de postos de trabalho anualmente para a sua população jovem.
Os números revelam tanto a oportunidade como o desafio. Apesar de ter a quinta maior economia do mundo, a quota da Índia nas exportações globais de mercadorias continua a ser modesta, de 1,8%, em comparação com os 14% da China. A indústria transformadora contribui com apenas 14% para o PIB da Índia, abaixo dos mais de 15% de há cinco anos, e muito aquém da meta de 25% fixada para 2025. No entanto, o ímpeto está a mudar. Desde 2020, as exportações totais cresceram 9,4% ao ano, atingindo um recorde de 825,3 mil milhões de dólares no ano fiscal que terminou em março de 2025. A composição destas exportações é tão importante como o volume, com os decisores políticos agora focados em ir além dos serviços de software em direção a bens tangíveis que empregam trabalhadores parcialmente qualificados em fábricas, em vez de licenciados em engenharia em parques de escritórios.
A Mãe de Todos os Acordos: Negociar uma Nova Posição Global
A peça central da ofensiva comercial da Índia é o Acordo de Comércio Livre Abrangente com a União Europeia, em negociação há quase duas décadas e finalmente concluído no início de 2026. A Presidente da Comissão Europeia, Ursula von der Leyen, apelidou-o de "mãe de todos os acordos", uma caracterização que sublinha o seu potencial para fundir dois dos maiores blocos económicos do mundo numa única zona de comércio que abrange quase dois mil milhões de pessoas. Para a Índia, o acordo representa mais do que reduções tarifárias; é uma proteção estratégica contra uma ordem global cada vez mais imprevisível, dominada por guerras tarifárias e rivalidade geopolítica.
O pacto com a UE elimina imediatamente as tarifas sobre mais de 90% dos bens indianos, expandindo para 93% no prazo de sete anos. Os setores que têm a ganhar incluem têxteis, produtos farmacêuticos, couro e bens de engenharia, com os exportadores de gemas e joalharia a obterem benefícios particulares. Além do acesso ao mercado, o acordo aborda os custos críticos dos fatores de produção que há muito têm dificultado os fabricantes indianos. Atualmente, 35-40% dos custos de produção em eletrónica provêm de componentes importados de alto valor sujeitos a tarifas de 40% ou mais. O ACL reduz estas taxas sobre componentes de precisão europeus, equipamentos de teste e ferramentas de litografia, potencialmente desencadeando o que os líderes da indústria chamam de revolução do lado dos fatores de produção.
Pankaj Rana, CEO da Hisense India, sublinha que o impacto mais transformador pode vir de melhorias do lado da oferta, e não apenas dos mercados de exportação.
A mudança subestimada do lado dos inputs é enorme. Componentes de precisão, equipamentos de teste, ferramentas de litografia enfrentam atualmente direitos de importação de mais de 40% provenientes de fornecedores europeus, que agora estão a cair significativamente, permitindo reduções de custos sem precedentes e elevando a qualidade através de certificações mútuas e de uma conformidade mais rápida com a UE.
O momento estratégico destes acordos reflete um realinhamento mais amplo no comércio global. Enquanto os Estados Unidos, sob o Presidente Trump, impõem tarifas disruptivas e questionam alianças tradicionais, tanto a Índia como a Europa procuram isolar-se da imprevisibilidade de Washington. A Presidente da Comissão Europeia, von der Leyen, enquadrou explicitamente o acordo com a Índia como uma resposta a uma era em que o comércio é cada vez mais utilizado como arma.
Ao combinarmos as nossas forças, reduzimos dependências estratégicas numa altura em que o comércio é cada vez mais utilizado como arma.
Para a Índia, os acordos proporcionam mercados alternativos, uma vez que enfrenta pressão de Washington sobre os seus laços com Moscovo e o seu excedente comercial com os Estados Unidos. Os dois pactos posicionam a Índia como uma economia-ponte entre blocos concorrentes, desfrutando de acesso preferencial a ambos os mercados ocidentais, mantendo simultaneamente a autonomia estratégica.
Menos de uma semana após o acordo com a UE, a Índia conseguiu outro avanço com os Estados Unidos, concordando em reduzir as tarifas sobre as exportações indianas de 25% para 18%. O pacto, anunciado pelo Presidente Donald Trump, também removeu taxas punitivas adicionais impostas em retaliação pelas compras de petróleo russo pela Índia. Em troca, a Índia comprometeu-se a comprar 500 mil milhões de dólares em bens americanos, incluindo energia, carvão e produtos agrícolas, enquanto, segundo relatos, prometeu conter as importações de petróleo russo. A rapidez deste acordo surpreendeu muitos observadores, surgindo logo após o acordo com a UE e sugerindo que Nova Deli está a jogar com sucesso uma estratégia de multi-alinhamento em seu proveito.
Realidades da Indústria Transformadora: Porque é que o Motor da Fábrica Engasga
Apesar do alarido em torno dos acordos comerciais, converter compromissos no papel em produção industrial enfrenta ventos adversos formidáveis. O programa emblemático da Índia de Incentivos Ligados à Produção (PLI), lançado em 2020 com um investimento de 1,97 biliões de rupias (23 mil milhões de dólares) abrangendo 14 setores, deveria catalisar um renascimento da indústria transformadora. Os resultados têm sido sóbrios. Em vez de aumentar, a quota da indústria transformadora no PIB diminuiu efetivamente de mais de 15% quando o programa foi lançado para 14% no ano fiscal de 2024-25. O programa tinha como objetivo uma produção no valor de 15,52 biliões de rupias, mas atingiu apenas 14 biliões até ao final de 2024, levando à especulação de que o governo poderá deixar o programa caducar.
O desempenho irregular revela constrangimentos estruturais que os subsídios por si só não conseguem superar. A montagem de smartphones emergiu como o sucesso notável, com as exportações a subirem 42% no ano fiscal de 2024 e a Apple a fabricar agora 20-25% dos seus iPhones na Índia. A Foxconn, a Pegatron e outros fornecedores importantes estabeleceram operações significativas, ajudando a Índia a ultrapassar a China como o maior exportador de smartphones para os Estados Unidos em 2025. No entanto, este sucesso realça um fracasso mais amplo: a Índia é excelente na montagem final, mas continua dependente de componentes importados, particularmente da China. Quase 40% das importações de componentes eletrónicos da Índia ainda provêm de fornecedores chineses, enquanto 70% dos princípios farmacêuticos ativos vêm da mesma fonte. Esta dependência mina o objetivo estratégico de construir cadeias de abastecimento autossuficientes e deixa a indústria transformadora indiana vulnerável à pressão geopolítica.
Persistem estrangulamentos mais profundos em áreas que os acordos comerciais não conseguem resolver facilmente. Os custos logísticos da Índia consomem aproximadamente 14% do PIB, em comparação com 8-10% na China, enquanto os tempos de desalfandegamento nos portos são em média de 6-8 dias, contra 1-2 dias em Singapura. A produtividade laboral na Índia continua substancialmente inferior à da China, embora os salários na indústria transformadora a 2 dólares por hora sejam menos de metade dos 5,58 dólares da China, segundo dados da JLL. Leis laborais rígidas desencorajaram historicamente o emprego na indústria transformadora em larga escala, com as empresas a enfrentar obstáculos significativos na contratação e despedimento de trabalhadores até que reformas recentes começaram a abordar estes constrangimentos. Atrasos na aquisição de terrenos, tarifas industriais de eletricidade elevadas e uma grave lacuna de competências agravam estes desafios. Cerca de 80% dos empregadores indianos relatam dificuldade em encontrar trabalhadores qualificados, com escassez aguda em robótica, IoT industrial e operações de CNC. Apenas 11,7% dos trabalhadores da indústria transformadora têm estatuto de trabalhador efetivo, com a grande maioria presa em acordos informais que limitam a produtividade e a adoção de tecnologia.
O Enigma Chinês: Dependência e Diversificação
Nenhuma análise das ambições industriais da Índia pode ignorar o elefante na sala: a China. A relação económica entre os dois gigantes asiáticos é definida por uma assimetria aguda. Entre 2014 e 2024, o défice comercial da Índia com a China disparou, com as importações a atingirem 113,5 mil milhões de dólares no ano fiscal de 2025, em comparação com exportações de apenas 14,3 mil milhões de dólares. Quase 90% do que a Índia compra à China enquadra-se em categorias de baixa e média tecnologia, bens que a Índia poderia teoricamente produzir por si própria com as políticas certas. No entanto, o domínio chinês estende-se a fatores de produção críticos, com 57% das importações de telecomunicações e eletrónica da Índia e 44% das máquinas a virem do vizinho do norte.
Pequim demonstrou a sua vontade de usar estas dependências como arma. Nos últimos meses, a China restringiu as exportações de minerais críticos, incluindo gálio, germânio e grafite, essenciais para a eletrónica, defesa e fabrico de veículos elétricos da Índia. Sob o pretexto de segurança nacional, as autoridades chinesas bloquearam exportações de máquinas essenciais para a Índia, cronometradas estrategicamente para coincidir com as negociações finais de Nova Deli sobre o acordo comercial com os Estados Unidos. Quando o gigante chinês das baterias CATL instruiu recentemente a Foxconn a retirar todos os engenheiros chineses da sua fábrica em Chennai, os observadores da indústria interpretaram-no como uma manobra de política económica destinada a dissuadir a Índia de incluir cláusulas no acordo com os EUA que pudessem restringir componentes de origem chinesa.
Ajay Srivastava, fundador da Global Trade Research Initiative e antigo responsável comercial, alerta que Pequim está a demonstrar a sua vontade de explorar o poder económico.
A China está a enviar uma mensagem inequívoca. O crescimento industrial da Índia está fortemente exposto a matérias-primas, tecnologia e engenheiros chineses. Estas dependências podem ser usadas como arma a qualquer momento.
No entanto, as mesmas vulnerabilidades criam oportunidades. A estratégia "China Plus One", através da qual os fabricantes globais diversificam as suas operações para evitar a dependência excessiva das cadeias de abastecimento chinesas, impulsionou um boom de investimento direto estrangeiro no Sudeste Asiático e na Índia. A Indonésia atraiu 28,7 mil milhões de dólares em investimento na indústria transformadora no ano passado, enquanto o IDE (investimento direto estrangeiro) na indústria transformadora do Vietname subiu mais de 30% para atingir 23,5 mil milhões de dólares. A Índia captou parte desta mudança, particularmente na montagem de eletrónica, mas continua atrás de concorrentes mais pequenos na integração mais profunda das cadeias de abastecimento. O desafio consiste em converter as operações de montagem final em ecossistemas industriais abrangentes que concebem, projetam e obtêm componentes localmente, em vez de se limitarem a montar peças importadas.
Oportunidades Setoriais: Dos Têxteis aos Semicondutores
Os novos acordos comerciais criam vencedores distintos em setores industriais específicos. Os têxteis e o vestuário deverão beneficiar dramaticamente do acesso livre de direitos à União Europeia, um mercado no valor de 750 mil milhões de dólares. Atualmente, a Índia detém apenas 5-6% do mercado têxtil da UE, em comparação com os 21-22% do Bangladesh e os 28-30% da China, em grande parte porque as tarifas tornavam os produtos indianos não competitivos. Com essas barreiras removidas, os analistas projetam que as exportações têxteis indianas para a UE poderão duplicar de 7 mil milhões de dólares para 15 mil milhões de dólares no prazo de cinco anos, potencialmente empregando mais de sete milhões de trabalhadores adicionais. O momento revela-se particularmente fortuito dada a instabilidade política no Bangladesh, onde as fábricas têxteis enfrentam ameaças de encerramento e incerteza política após a mudança de governo em 2026.
Os produtos farmacêuticos representam outra oportunidade estratégica. O ACL entre a Índia e a UE elimina tarifas de 11% sobre as importações europeias de medicamentos, incluindo terapias contra o cancro e biofármacos, ao mesmo tempo que simplifica a conformidade regulamentar para as exportações farmacêuticas indianas para a Europa. As projeções da indústria sugerem que o mercado farmacêutico interno crescerá de 31,2 mil milhões de dólares em 2025 para 45,7 mil milhões de dólares até 2035. Mais importante ainda, o acordo incentiva a produção interna de princípios farmacêuticos ativos para substituir os 70% atualmente importados da China. O orçamento afeta 100 mil milhões de rupias (1 mil milhões de dólares) especificamente para estabelecer a Índia como um polo biofarmacêutico, a par de dotações semelhantes para o fabrico de semicondutores e produção de contentores.
A eletrónica e os veículos elétricos estão a receber particular atenção política. A produção indiana de iPhones para a Apple aumentou rapidamente, mas o país não tem capacidade interna para o fabrico de semicondutores e a produção avançada de componentes. Os novos acordos comerciais reduzem as tarifas sobre equipamentos de teste de precisão e ferramentas de litografia provenientes da Europa, podendo reduzir os custos de produção em dois dígitos. Nos veículos elétricos, o fabricante chinês BYD investiu 500 milhões de dólares numa unidade tailandesa capaz de produzir 150.000 veículos por ano, enquanto o próprio setor de veículos elétricos da Índia luta contra restrições no fornecimento de baterias. O orçamento recente do governo enfatiza o aumento da produção em sete setores estratégicos, incluindo biofarmacêutica, semicondutores, componentes eletrónicos e ímanes de terras raras, com três parques dedicados à produção química planeados para reduzir a dependência das importações.
Construir os Alicerces: Reformas Para Além dos Acordos Comerciais
Os acordos comerciais abrem portas, mas as capacidades internas determinam se a Índia consegue atravessá-las. O Inquérito Económico adverte explicitamente que "realizar o potencial dos acordos comerciais exige que consigamos produzir de forma competitiva". Este reconhecimento sublinha uma realidade crítica: os ACL reduzem as barreiras externas, mas os constrangimentos internos relativos à terra, trabalho, logística e capital continuam a impedir a competitividade da indústria transformadora. O Inquérito adverte que medidas protecionistas em setores a montante, como o aço e o alumínio, podem funcionar como um imposto sobre a indústria transformadora a jusante, sugerindo que "as decisões sobre o que não proteger podem ser tão importantes como as decisões sobre o que apoiar".
Abordar estes constrangimentos exige ação ao nível estadual, onde residem muitos poderes económicos. O NITI Aayog, o principal grupo de reflexão do governo, identifica três constrangimentos vinculativos: disponibilidade de terrenos e atrasos na aquisição, tarifas industriais de eletricidade elevadas que frequentemente excedem os custos de produção, e lacunas na educação e qualificação. Ao contrário da política comercial, que o governo central controla, estas áreas exigem coordenação com os governos estaduais, que historicamente competiram em vez de cooperarem em política industrial. As soluções propostas incluem digitalizar registos de terrenos e simplificar os prazos de aquisição, racionalizar as tarifas industriais de energia e desenvolver um índice de desempenho da indústria transformadora para comparar os estados entre si. Sem estas reformas complementares, a Índia arrisca repetir o padrão da última década, em que a ambição política no centro se dissipou em estrangulamentos de execução ao nível estadual e numa procura global enfraquecida.
A integração regional oferece outro caminho para a escala industrial. Atualmente, o comércio intrarregional no Sul da Ásia representa apenas 5% do comércio total, em comparação com 25% na ASEAN e 60% na União Europeia. O custo de enviar um contentor de Mumbai para Dhaka (538 dólares) é cinco vezes superior ao de envio da China para o Vietname (108 dólares), devido a barreiras comerciais e passagens de fronteira ineficientes. Estrategas propõem o desenvolvimento de zonas económicas transfronteiriças com o Bangladesh para têxteis e eletrónica, com o Nepal para transformação de alimentos, e com o Sri Lanka para componentes automóveis e produtos farmacêuticos. Tal integração poderia criar um ecossistema industrial no Sul da Ásia semelhante à forma como a China desenvolveu cadeias de abastecimento regionais no Vietname e na Tailândia, potencialmente elevando o comércio regional para a marca dos 2 biliões de dólares na próxima década e meia.
Pontos-Chave
- A Índia concluiu importantes acordos comerciais com a União Europeia e os Estados Unidos, reduzindo tarifas e expandindo o acesso ao mercado para bens manufaturados, numa mudança do protecionismo para a abertura estratégica.
- O Inquérito Económico de 2026 enfatiza a indústria transformadora em detrimento dos serviços como essencial para a resiliência económica, criação de emprego e construção da capacidade do Estado, com o objetivo de atingir 2 biliões de dólares em exportações totais até 2030.
- Persistem desafios estruturais, incluindo custos logísticos de 14% do PIB, leis laborais rígidas, atrasos na aquisição de terrenos e uma grave lacuna de competências que limita a produtividade da indústria transformadora e a integração na cadeia de valor global.
- A dependência das importações chinesas continua aguda, com 70% dos ingredientes farmacêuticos e 40% dos componentes eletrónicos provenientes da China, criando vulnerabilidades que Pequim demonstrou estar disposta a explorar através de restrições às exportações.
- Existem oportunidades setoriais específicas em têxteis (potencial duplicação das exportações para a UE para 15 mil milhões de dólares), produtos farmacêuticos, montagem de eletrónica e biofarmacêutica, apoiadas por reduções tarifárias sobre fatores de produção críticos provenientes da Europa.
- O sucesso depende de reformas internas complementares em infraestruturas, tarifas de energia, disponibilidade de terrenos e integração regional com os vizinhos do Sul da Ásia para criar ecossistemas industriais escaláveis para além da montagem final.