Uma mudança histórica nos mercados regionais de ouro em barras
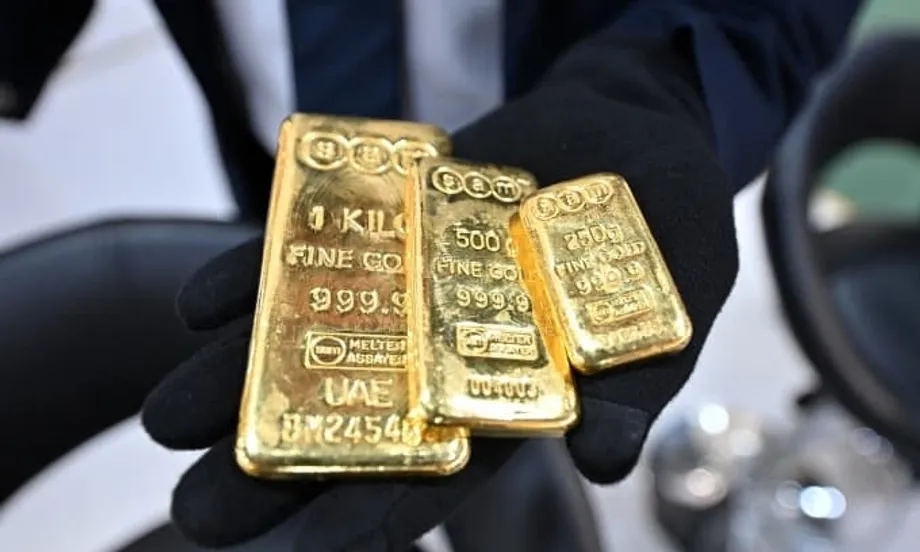
A Tailândia emergiu como líder indiscutível do mercado de ouro do Sudeste Asiático, destronando o Vietname de uma posição que ocupava há vários anos. De acordo com dados abrangentes do Conselho Mundial do Ouro, os investidores tailandeses compraram 51,4 toneladas de barras e moedas de ouro ao longo de 2025, representando aproximadamente 36% da procura total da região. Este valor representa o nível mais elevado de consumo de ouro na Tailândia em sete anos e traduz-se num valor de mercado superior a 6 mil milhões de dólares, sublinhando a enorme escala de capital que flui para os metais preciosos no reino.
Índice
- Uma mudança histórica nos mercados regionais de ouro em barras
- A crise de abastecimento no Vietname provoca queda
- Singapura, Malásia e Indonésia registam crescimento recorde
- Recordes globais e corrida ao refúgio seguro
- Dinâmica trimestral confirma liderança tailandesa
- Fatores estruturais por detrás da mudança
- Pontos-chave
O aumento marca uma inversão dramática nas classificações regionais que se mantinham estáveis há vários anos. O Vietname, que dominava os mercados de ouro do Sudeste Asiático com 42,1 toneladas de procura em 2024, caiu para o segundo lugar com 36,1 toneladas em 2025. A queda de 14% fez do Vietname o único país entre os cinco principais mercados do Sudeste Asiático a registar crescimento negativo, mesmo quando nações vizinhas apresentaram alguns dos seus melhores resultados em mais de uma década. Juntos, a Tailândia e o Vietname representaram dois terços de toda a procura de barras e moedas de ouro no Sudeste Asiático, embora as suas trajetórias se tenham movido em direções acentuadamente opostas durante este período de preços globais recorde.
Coletivamente, os cinco principais mercados de ouro do Sudeste Asiático assistiram a um aumento superior a 15% nas compras de barras e moedas, atingindo 139 toneladas em 2025, o total regional mais elevado em nove anos. Este crescimento coletivo ocorreu apesar de os preços do ouro terem atingido níveis sem precedentes, sugerindo que os investidores regionais encaravam o metal precioso como um ativo essencial de refúgio seguro, e não como uma compra discricionária. A força da procura tailandesa destacou-se particularmente, dado que preços elevados normalmente suprimem a compra de ouro físico na maioria dos mercados mundiais.
A crise de abastecimento no Vietname provoca queda
Enquanto a Tailândia celebrava números de investimento recorde, o Vietname debatia-se com uma crise estrutural de abastecimento que restringiu severamente o seu mercado de ouro. O país registou seis trimestres consecutivos de contração na negociação de ouro até ao quarto trimestre de 2025, caindo para níveis não vistos em quase cinco anos. Ao contrário dos seus vizinhos, onde a procura cresceu apesar da subida dos preços, o mercado vietnamita sofreu com uma incapacidade fundamental de garantir fornecimentos adequados de barras para satisfazer o apetite dos consumidores.
O Banco Estatal do Vietname sublinhou repetidamente que o país não dispõe de capacidades nacionais de produção de ouro e depende quase inteiramente das importações para satisfazer a procura dos consumidores. No entanto, as reservas em moeda estrangeira são prioritárias para bens essenciais e necessidades económicas, deixando capacidade limitada para importações de ouro. Este estrangulamento da oferta criou uma grave escassez de barras de ouro no mercado interno, impedindo compradores dispostos de concluir compras mesmo com a subida dos preços.
A agravar a escassez, os consumidores vietnamitas aumentaram simultaneamente a procura de anéis de ouro de 24 quilates, criando uma tempestade perfeita de oferta escassa e procura intensa. Os preços domésticos das barras dispararam 81% em 2025, com um aumento adicional de 13,5% registado no início de 2026, criando um prémio enorme em relação às taxas internacionais. Por vezes, a diferença de preços entre o mercado vietnamita e os mercados globais de ouro alargou-se para aproximadamente 20 milhões de dong vietnamitas (cerca de 760 dólares) por tael, tornando o ouro local significativamente mais caro do que produtos internacionais comparáveis e, efetivamente, excluindo muitos investidores do mercado.
Em resposta a estas pressões, o governo vietnamita anunciou em 2025 planos para permitir que produtores privados de ouro operem no país, desde que cumpram requisitos específicos de capital. No entanto, as autoridades reguladoras ainda não emitiram quaisquer licenças ao abrigo deste novo quadro, deixando as restrições de oferta por resolver. Alguns legisladores propuseram a criação de uma bolsa nacional de ouro onde os cidadãos poderiam depositar ouro físico em troca de certificados eletrónicos, potencialmente mobilizando um estimado de 55 toneladas de ouro atualmente parado em cofres privados para financiar iniciativas de infraestrutura e desenvolvimento económico.
Singapura, Malásia e Indonésia registam crescimento recorde
Embora a Tailândia e o Vietname tenham dominado em volume absoluto, as taxas de crescimento mais impressionantes surgiram noutros pontos da região, pintando um quadro de febre do ouro generalizada no Sudeste Asiático. Singapura registou a expansão mais rápida entre as nações do Sudeste Asiático, com a procura de barras e moedas de ouro a aumentar 48% em relação ao ano anterior, atingindo 9,6 toneladas, estabelecendo um novo volume recorde para a cidade-Estado. Este aumento refletiu o apetite crescente dos investidores por ativos de refúgio seguro num contexto de incerteza económica global e flutuações cambiais.
A Malásia garantiu o quarto lugar na classificação regional, com a procura a aumentar 37% para 10,3 toneladas, igualando um máximo de 12 anos visto pela última vez em 2013. A Indonésia ocupou o terceiro lugar com 31,6 toneladas em vendas, representando um aumento de 29% e o maior volume de procura de ouro indonésia em 12 anos. Ambos os países beneficiaram de melhores condições económicas e de uma maior consciência do ouro como instrumento de diversificação de carteira entre investidores da classe média.
Mesmo o mercado de joalharia de Singapura, que caiu 13% devido aos preços elevados, mostrou resiliência em termos de valor. O valor total da procura de joalharia de ouro em toda a região aumentou efetivamente, apesar dos volumes físicos mais baixos, uma vez que os preços recorde compensaram as compras reduzidas. Este padrão repetiu-se globalmente, onde os volumes da procura de joalharia caíram 18% em todo o mundo, mas o valor subiu 18% para 172 mil milhões de dólares, indicando que os consumidores que compraram ouro adquiriram artigos de maior valor ou aceitaram níveis de preço mais elevados.
A Autoridade Monetária de Singapura (MAS) ajustou as suas reservas de ouro durante este período, vendendo 15 toneladas em 2025 para ficar com um total de 205 toneladas. Esta atividade do banco central ocorreu num contexto de contínua acumulação institucional de ouro a nível global, embora a um ritmo mais lento do que nos três anos anteriores, quando os bancos centrais compraram consistentemente mais de 1.000 toneladas por ano.
Recordes globais e corrida ao refúgio seguro
O aumento do ouro no Sudeste Asiático fez parte de um fenómeno global mais amplo que fez a procura total de ouro ultrapassar 5.000 toneladas pela primeira vez na história. A procura global de investimento em barras e moedas atingiu 1.374 toneladas, equivalentes a 154 mil milhões de dólares em valor. A China e a Índia mantiveram as suas posições como os dois maiores mercados de ouro do mundo, representando juntas mais de metade da procura global total de barras e moedas, com a China a registar um crescimento de 28% e a Índia um aumento de 17%.
Os preços globais do ouro bateram recordes ao longo do ano, ultrapassando a barreira dos 3.000 dólares por onça no primeiro trimestre e acabando por disparar acima dos 5.000 dólares por onça no final de janeiro de 2026. Os preços continuaram a subir, ultrapassando os 5.500 dólares por onça em poucos dias. Esta trajetória ascendente implacável normalmente suprimiria a procura física, mas os investidores continuaram a acumular barras a ritmos sem precedentes.
Louise Street, analista sénior de mercados do Conselho Mundial do Ouro, descreveu o ambiente como altamente incerto, citando turbulência comercial, anúncios imprevisíveis de políticas dos EUA, tensões geopolíticas sustentadas e um regresso dos receios de recessão. Estes fatores criaram terreno fértil para o investimento em ouro, empurrando a procura do primeiro trimestre para o seu nível mais elevado desde 2016, apesar dos níveis de preços extraordinários que poderiam ter dissuadido compradores em tempos mais calmos.
O início do ano foi atribulado para os mercados globais, uma vez que a turbulência comercial, os anúncios imprevisíveis de políticas dos EUA, as tensões geopolíticas sustentadas e o regresso dos receios de recessão criaram um ambiente altamente incerto para os investidores.
Os fundos cotados de ouro (ETF) registaram uma inversão dramática de sorte, registando entradas de 801 toneladas a nível global após terem registado saídas em períodos anteriores. Os ETF de ouro asiáticos registaram um crescimento particularmente explosivo, com as posições a aumentarem 97% em relação ao ano anterior e a atraírem 25 mil milhões de dólares em entradas, à medida que a base de investidores se alargava por toda a região. Esta participação institucional complementou a forte procura física de barras e moedas observada na Tailândia e noutros locais.
Dinâmica trimestral confirma liderança tailandesa
Dados trimestrais individuais ao longo de 2025 confirmaram a dominância sustentada da Tailândia no mercado regional de ouro, e não um único período excecional. Durante o primeiro trimestre, a procura tailandesa de ouro subiu 17% em relação ao ano anterior, atingindo 9,1 toneladas, superando todas as outras nações do Sudeste Asiático. Singapura, Malásia e Indonésia registaram crescimento entre 5% e 8% no mesmo período, enquanto o Vietname caiu 15% para 12 toneladas, estabelecendo um padrão inicial que se manteria ao longo do ano.
O segundo trimestre acelerou a liderança da Tailândia, com a procura a atingir 10 toneladas, um aumento de 38% em relação ao mesmo período de 2024. Este desempenho trimestral demonstrou que os investidores tailandeses não estavam apenas a reagir a quedas temporárias de preços, mas mantinham um comportamento de compra consistente ao longo do ano. Shaokai Fan, responsável para a Ásia-Pacífico do Conselho Mundial do Ouro, observou que os consumidores tailandeses reagiram estrategicamente às correções de preços a meio do trimestre, aproveitando a oportunidade para comprar antes de os preços retomarem a sua trajetória ascendente.
O investimento tailandês em barras e moedas de ouro registou especificamente um salto de 25% apenas no primeiro trimestre, para 7,4 toneladas, indicando uma forte preferência por barras físicas em vez de outros veículos de investimento. Esta tendência alinhou-se com padrões regionais mais amplos, em que os investidores procuravam ativos tangíveis num contexto de volatilidade cambial. A fraqueza do baht tailandês ao longo de 2025 aumentou a atratividade do ouro como reserva de valor em relação à moeda local, impulsionando tanto as compras de barras como as aquisições de joalharia.
A trajetória trimestral do Vietname moveu-se na direção oposta, com a negociação de ouro a contrair-se consistentemente ao longo dos quatro trimestres de 2025. No trimestre final, a procura vietnamita tinha atingido o seu ponto mais baixo em quase cinco anos, confirmando que eram as restrições de oferta, e não a sensibilidade aos preços, que estavam a impulsionar a queda. Enquanto os investidores tailandeses acumulavam metal a todos os níveis de preço, os compradores vietnamitas enfrentavam prateleiras vazias e produtos indisponíveis, independentemente da sua disponibilidade para pagar prémios.
Fatores estruturais por detrás da mudança
Vários fatores económicos estruturais explicam por que razão a Tailândia teve êxito onde o Vietname se debateu durante este período de preços recorde do ouro. A Tailândia possui uma infraestrutura de negociação de ouro mais desenvolvida e liberalizada, com redes estabelecidas de importadores, refinadores e retalhistas que conseguiram acomodar o aumento da procura sem os estrangulamentos de oferta que paralisaram os mercados vietnamitas. O ambiente regulatório na Tailândia permite uma importação e distribuição mais fluidas de produtos em barras, garantindo que a procura dos consumidores se traduz em transações reais, e não em listas de espera frustradas.
A dinâmica cambial também desempenhou um papel significativo no impulso à procura tailandesa. À medida que o baht tailandês se enfraqueceu face ao dólar durante 2025, os investidores tailandeses passaram a encarar cada vez mais o ouro como uma proteção contra a depreciação da moeda e as pressões inflacionistas. Esta relação entre o desempenho da moeda local e a procura de ouro repetiu-se por toda a região, embora as restrições de oferta do Vietname tenham impedido um comportamento semelhante, apesar das flutuações no valor do dong.
A procura de joalharia da Tailândia demonstrou particular resiliência, subindo 12% em relação ao ano anterior para 2 toneladas no segundo trimestre de 2024, desafiando a tendência global de queda nas vendas de joalharia à medida que os preços disparavam. Isto sugeriu uma profunda ligação cultural ao consumo de ouro que transcende cálculos puramente de investimento, proporcionando uma base estável de procura mesmo durante períodos de extrema volatilidade de preços. A combinação da procura de investimento em barras e moedas com compras constantes de joalharia criou um mercado robusto no seu conjunto.
A divergência entre os dois maiores mercados do Sudeste Asiático destaca como as cadeias de abastecimento físicas e os quadros regulatórios podem ser tão importantes como o sentimento dos consumidores na determinação dos resultados do mercado de ouro. Embora os cidadãos vietnamitas claramente desejassem ouro, como evidenciado pelas filas formadas à porta das lojas de ouro e pelos prémios de preço extremos que estavam dispostos a pagar, as restrições estruturais às importações e a falta de produção nacional impediram que esta procura se traduzisse em compras efetivas. A capacidade da Tailândia de obter ouro de forma eficiente permitiu-lhe captar a posição de liderança regional que o mercado constrangido do Vietname não conseguiu manter.
Pontos-chave
- A Tailândia comprou 51,4 toneladas de barras e moedas de ouro em 2025, representando 36% da procura do Sudeste Asiático e destronando o Vietname como líder regional pela primeira vez em anos.
- A procura de ouro do Vietname caiu 14% para 36,1 toneladas, tornando-o a única nação do Sudeste Asiático a registar um declínio num contexto de aumento regional superior a 15% para 139 toneladas.
- Escassez de abastecimento e restrições rigorosas às importações impulsionaram a queda do Vietname, enquanto a Tailândia beneficiou de infraestruturas de negociação robustas e da procura de refúgio seguro num contexto de incerteza económica.
- Singapura registou o crescimento regional mais rápido, de 48% (9,6 toneladas), seguida pela Malásia, com 37% (10,3 toneladas), e pela Indonésia, com 29% (31,6 toneladas), todas atingindo máximos de vários anos.
- Os preços globais do ouro bateram recordes ao longo de 2025, acabando por ultrapassar os 5.500 dólares por onça, enquanto a procura mundial total superou 5.000 toneladas pela primeira vez na história.
- A China e a Índia permaneceram os maiores mercados de ouro do mundo, representando mais de metade da procura global de barras e moedas, com crescimentos respetivos de 28% e 17%.