Vulnerabilidades estruturais reveladas no último relatório
O Fundo Monetário Internacional emitiu um alerta severo sobre a estabilidade financeira da Coreia do Sul, destacando um desequilíbrio grave entre a vasta detenção de ativos denominados em dólares do país e a capacidade do seu mercado cambial de gerir os riscos associados. De acordo com o Relatório de Estabilidade Financeira Global do FMI, o volume de ativos em dólares norte-americanos expostos a flutuações cambiais na Coreia é quase 25 vezes superior à dimensão do mercado cambial interno do país. Este rácio desproporcionado sinaliza uma vulnerabilidade acrescida à volatilidade e sugere que o mercado tem capacidade limitada para absorver aumentos súbitos da procura de cobertura cambial.
Índice
- Vulnerabilidades estruturais reveladas no último relatório
- Comparações globais evidenciam problemas de profundidade do mercado
- Mecânica de uma 'corrida à cobertura'
- Respostas políticas e eficácia limitada
- Apelos à coordenação internacional
- Alertas de especialistas sobre uma potencial crise
- Desafios económicos mais amplos e fuga de empresas
- O essencial
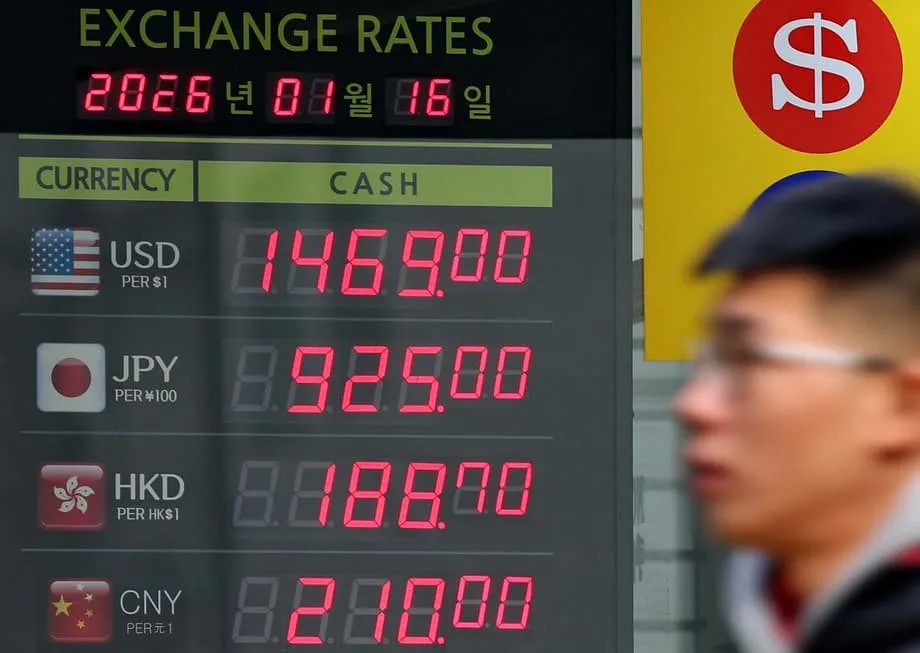
O relatório, originalmente publicado em outubro, voltou a atrair atenção à medida que o won coreano continua a enfraquecer face ao dólar, deslizando para o nível de 1.480, apesar dos esforços concertados das autoridades para estabilizar a moeda. Quando o FMI divulgou inicialmente as suas conclusões, o won já estava sob pressão, sendo transacionado em torno de 1.400 por dólar. Desde então, registou uma turbulência significativa, caindo para níveis próximos de uma crise no final de dezembro, antes de uma breve recuperação após a intervenção no mercado em 24 de dezembro.
A questão central reside no desfasamento estrutural entre a profundidade do mercado financeiro local e a escala da exposição global da economia. As empresas e instituições financeiras coreanas acumularam ativos substanciais em dólares ao longo de décadas de crescimento liderado pelas exportações e de investimento no estrangeiro. No entanto, a infraestrutura interna concebida para cobrir o risco cambial associado a esses ativos não acompanhou esse ritmo. Isto cria uma situação precária em que qualquer corrida à cobertura contra a queda do won pode sobrecarregar o mercado, exacerbando precisamente a volatilidade contra a qual os investidores procuram proteger-se.
O relatório do FMI alertou explicitamente que esta capacidade de absorção limitada deixa o mercado cambial mais suscetível a tensões de financiamento durante períodos de turbulência cambial. A organização observou que, em algumas economias, as exposições em dólares são desproporcionadamente grandes em relação à profundidade do mercado cambial local. Esta dinâmica cria um ciclo de retroação em que o enfraquecimento da moeda força os investidores a comprar dólares para cobrir as suas posições, o que, por sua vez, empurra ainda mais a moeda para baixo.
Comparações globais evidenciam problemas de profundidade do mercado
Para compreender plenamente a gravidade da situação da Coreia, os economistas recorrem frequentemente a dados comparativos com outras grandes economias. Os dados do FMI revelam que, embora o rácio de 25 vezes da Coreia do Sul seja elevado, não é inteiramente único entre economias avançadas com grandes fundos soberanos ou de pensões. O Canadá e a Noruega apresentaram rácios semelhantes, em torno de 25 vezes, impulsionados em grande parte pelas suas enormes carteiras soberanas e de pensões investidas no estrangeiro.
Taiwan apresenta um caso ainda mais extremo, com um rácio superior a 45 vezes. Este número reflete o mercado cambial mais pequeno de Taiwan em relação às suas significativas participações em ativos denominados em dólares. Tal como a Coreia do Sul, Taiwan é um grande exportador com reservas externas substanciais, mas não possui a liquidez profunda de um mercado de moeda de reserva. Esta semelhança estrutural coloca ambas as nações numa categoria vulnerável em comparação com as suas congéneres ocidentais.
O Japão, embora detenha o maior volume absoluto de ativos em dólares, mantém um rácio muito mais seguro, de aproximadamente 15 vezes. Este perfil de risco mais baixo é atribuído à profundidade excecional do mercado cambial japonês. O estatuto do iene japonês como moeda de reserva global permite maior liquidez e instrumentos de cobertura mais sofisticados, proporcionando um amortecedor de choques de que Seul e Taipé carecem.
A maioria das economias da zona euro, como a Alemanha, França e Espanha, registam rácios de um só dígito. Estes países beneficiam do estatuto de moeda de reserva do euro e de mercados financeiros profundamente integrados. O contraste entre estes rácios de um só dígito e o múltiplo de 25 vezes da Coreia sublinha os desafios específicos enfrentados pelas economias cuja moeda não é de reserva. Sem a confiança e a liquidez inerentes ao dólar norte-americano, ao euro ou ao iene japonês, moedas de mercados emergentes como o won estão muito mais sujeitas a ataques especulativos e a fugas súbitas de capitais.
Mecânica de uma 'corrida à cobertura'
O mecanismo específico assinalado pelo FMI envolve um fenómeno descrito como uma 'corrida à cobertura'. Em períodos de tensão financeira global ou de enfraquecimento da moeda nacional, os investidores institucionais que detêm ativos em dólares enfrentam pressão imediata para proteger o valor das suas carteiras. Para o fazer, recorrem habitualmente a derivados financeiros conhecidos como contratos a prazo para fixar as taxas de câmbio. Este processo envolve, na prática, a compra de dólares e a venda da moeda local no mercado a prazo.
Em circunstâncias normais, o sistema bancário consegue facilitar estas transações sem dificuldades. No entanto, quando existe uma vasta quantidade de ativos em dólares em relação ao volume de negócios diário do mercado cambial, um esforço simultâneo dos principais intervenientes para se cobrirem pode sobrecarregar o sistema. Os bancos, atabalhoados a tentar cobrir as suas próprias posições, podem fazer subir o custo dos dólares, tornando a moeda ainda mais cara e podendo desencadear um ciclo autossustentado de desvalorização.
O relatório observou que uma venda mais intensa de contratos a prazo sobre dólares pode intensificar as pressões de financiamento em dólares. Esta atividade acelerou após os anúncios tarifários abrangentes de Washington em abril, ilustrando como mudanças geopolíticas e de política comercial podem desestabilizar rapidamente os mercados cambiais. Para a Coreia, uma economia fortemente dependente das exportações, estes choques externos representam uma ameaça persistente à estabilidade financeira.
A preocupação é que, durante uma crise global, a liquidez nas moedas que não são de reserva tende a secar à medida que os bancos internacionais recuam para os seus mercados de origem. Se as instituições coreanas forem forçadas a cobrir milhares de milhões de dólares em ativos em simultâneo durante esse recuo, o mercado interno pouco profundo pode simplesmente não conseguir fornecer um preço de equilíbrio, originando oscilações caóticas de preços e uma potencial escassez de liquidez.
Respostas políticas e eficácia limitada
Em resposta a estes riscos iminentes, as autoridades sul-coreanas implementaram várias medidas destinadas a sustentar a moeda e a reduzir a volatilidade. O governo prorrogou recentemente o acordo estratégico de cobertura cambial do Serviço Nacional de Pensões com o banco central. Esta medida destina-se a conter os riscos ligados aos enormes investimentos no estrangeiro do NPS, proporcionando uma rede de segurança que evita que o fundo de pensões tenha de despejar dólares no mercado aberto durante períodos de tensão.
Além disso, o governo prepara-se para lançar produtos de venda a prazo para retalhistas através das principais corretoras. Esta iniciativa visa travar a procura de dólares impulsionada pela compra de ações no estrangeiro por investidores individuais. Frequentemente designados localmente como 'Formigas Seohak', estes investidores retalhistas têm canalizado dinheiro para ações norte-americanas, contribuindo para uma pressão persistente de compra de dólares no mercado local. Ao oferecer instrumentos de cobertura acessíveis, as autoridades esperam suavizar estes fluxos de capital impulsionados pelo retalho.
Apesar destes esforços, o impacto das políticas tem sido limitado até agora. O won encerrou recentemente a negociação interna a 1.473,6 por dólar, cedendo os ganhos da sessão anterior. Esse breve rali seguiu-se a uma rara intervenção do secretário do Tesouro dos EUA, Scott Bessent, que afirmou que a recente queda da moeda não era coerente com os sólidos fundamentos económicos da Coreia. Embora a intervenção verbal dos Estados Unidos tenha proporcionado um impulso psicológico temporário, pouco fez para alterar a dinâmica fundamental da oferta e da procura que determina a taxa de câmbio.
Os participantes no mercado têm sido veementes na sua avaliação de que as medidas atuais são insuficientes. O Bank of America divulgou um relatório no qual argumenta que os passos atuais da Coreia são inadequados para travar a queda da moeda. A instituição financeira alertou que a pressão política para estabilizar o won provavelmente se intensificará se a tendência descendente persistir. A análise sugere que alterar a dinâmica dos fluxos pode exigir instrumentos mais potentes, como incentivos fiscais para encorajar entradas de capital ou desencorajar saídas.
Apelos à coordenação internacional
Dada a escala da exposição, os analistas financeiros olham cada vez mais para soluções internacionais. O Citi destacou a necessidade crítica de uma coordenação internacional mais forte, em particular com os Estados Unidos. O banco sugeriu que as autoridades coreanas poderiam procurar 'redes de segurança cambiais simbólicas, como uma forma de swap cambial' para apoiar o comércio e a estabilidade financeira.
Embora se considere improvável, no ambiente atual, uma linha de swap ilimitada ao estilo de crise, semelhante às estabelecidas durante a crise financeira global de 2008, Seul tem outras opções. O Citi observou que a Coreia poderia recorrer ao mecanismo de recompra para Autoridades Monetárias Estrangeiras e Internacionais da Reserva Federal. Este mecanismo permitiria à Coreia do Sul utilizar as suas participações em títulos do Tesouro dos EUA como garantia para obter liquidez em dólares, proporcionando efetivamente uma rede de segurança durante períodos de tensão nos mercados.
Tais acordos serviriam como um poderoso sinal de confiança, potencialmente dissuadindo ataques especulativos ao assegurar ao mercado que a liquidez em dólares continuará disponível. O acesso a linhas de swap ou a mecanismos de recompra da Fed é frequentemente visto como um 'selo de aprovação' para a posição financeira de um país, distinguindo as economias centrais das da periferia.
No entanto, garantir estes acordos exige frequentemente negociações diplomáticas complexas e uma demonstração de políticas económicas subjacentes sólidas. As discussões em curso refletem um reconhecimento crescente de que os instrumentos de política interna, por si só, podem não ser suficientes para contrariar as forças globais numa era de mercados financeiros interligados.
Alertas de especialistas sobre uma potencial crise
Enquanto o FMI se concentra em questões estruturais do mercado, alguns especialistas nacionais estão a soar o alarme sobre um risco mais imediato de crise cambial. Kim Dae-jong, professor de administração de empresas na Universidade Sejong, apresentou numa entrevista recente uma avaliação sombria da capacidade de defesa económica da Coreia. Argumentou que as reservas cambiais do país em relação ao PIB se situam em cerca de 22%, um valor que descreveu como lamentavelmente inadequado.
Sem preparação do governo, a probabilidade de uma crise cambial aproxima-se dos 30%. Temos de aumentar significativamente as reservas cambiais para o nível de Taiwan e estabelecer redes de segurança através de medidas como swaps cambiais entre a Coreia e o Japão.
O professor Kim salientou que Taiwan detém reservas equivalentes a 80% do seu PIB, proporcionando um enorme amortecedor contra ataques especulativos. Em contrapartida, observou que a quota do won coreano nos pagamentos internacionais é de apenas 0,1%, tornando-o uma moeda que poucas contrapartes internacionais aceitarão durante uma crise. Esta falta de aceitação externa obriga o país a depender das reservas em dólares, que podem esgotar-se rapidamente num cenário de crise.
O professor projetou uma probabilidade de 84% de uma tendência ascendente da taxa de câmbio, prevendo que o won possa disparar para entre 1.550 e 1.600 won por dólar até 2026. Sublinhou que as perdas de juros incorridas pela detenção de grandes reservas são um custo necessário de seguro contra uma crise. O custo de uma crise, argumentou, seria muito superior ao custo de deter ativos líquidos.
Estes alertas são agravados por preocupações mais amplas sobre a saúde fiscal. Embora o governo destaque um rácio de dívida de 52%, o professor Kim sustenta que este número é uma ilusão. Argumenta que a dívida nacional ampla, incluindo a dívida de empresas públicas e as responsabilidades não financiadas com pensões, já ultrapassou 130% do PIB. O FMI classifica como risco os países com moedas que não são de reserva quando o seu rácio de dívida excede 60%, um limiar que se espera que a Coreia do Sul ultrapasse até 2029.
Desafios económicos mais amplos e fuga de empresas
A instabilidade cambial não ocorre no vazio, mas é sintomática de desafios estruturais mais profundos na economia coreana. As elevadas taxas de imposto sobre as sociedades e as regulamentações rigorosas estão a impulsionar a fuga de capitais, à medida que as empresas procuram ambientes mais favoráveis no estrangeiro. O professor Kim observou que a taxa de imposto sobre as sociedades da Coreia, de 26%, é superior à média global de 21% e excede significativamente as taxas de nações concorrentes como Singapura e a Irlanda.
Este ambiente regulatório e fiscal sufoca a inovação e desencoraja a criação de novas empresas. O professor citou o setor de partilha de viagens como exemplo, observando que permitir plataformas como a Uber poderia criar mais de 300.000 postos de trabalho. Em vez disso, a Coreia mantém o que os críticos descrevem como 'regulação positiva', que determina o que é permitido em vez do que é proibido, cortando efetivamente as novas indústrias pela raiz.
À medida que as empresas fogem, a base tributária erode-se, tornando mais difícil servir a dívida nacional e financiar programas sociais. Isto cria um ciclo vicioso em que o governo tem de aumentar ainda mais os impostos ou endividar-se mais, o que prejudica negativamente a confiança dos investidores na moeda. Para os particulares, o professor Kim aconselhou uma estratégia de investimento defensiva, recomendando uma carteira fortemente ponderada em ativos denominados em dólares para proteger a riqueza contra a subida projetada da taxa de câmbio.
A convergência destes fatores — um mercado cambial estruturalmente pouco profundo, uma enorme exposição em dólares, reservas em declínio e uma posição fiscal enfraquecida — pinta um quadro complexo para o futuro económico da Coreia do Sul. Embora as autoridades estejam a tomar medidas para gerir a volatilidade imediata, os desequilíbrios fundamentais identificados pelo FMI e pelos especialistas nacionais sugerem que a pressão sobre o won deverá persistir.
O essencial
- O FMI informou que a exposição da Coreia a ativos em dólares é 25 vezes superior à dimensão do seu mercado cambial interno, criando um elevado risco de volatilidade.
- O won enfraqueceu para perto de 1.480 por dólar, apesar dos esforços de intervenção do governo para estabilizar a moeda.
- Taiwan enfrenta um rácio de risco mais elevado, superior a 45 vezes, enquanto o Japão mantém um rácio mais seguro de 15 vezes devido à profundidade do mercado.
- Uma 'corrida à cobertura' por parte dos investidores durante períodos de tensão pode sobrecarregar o mercado, criando um ciclo autossustentado de queda da moeda.
- Medidas políticas como as prorrogações de cobertura do NPS e os produtos de venda a prazo para retalhistas não conseguiram até agora travar a queda da moeda.
- Os especialistas alertam para uma potencial crise cambial, citando reservas baixas em relação ao PIB e uma taxa de câmbio elevada projetada de 1.600 até 2026.
- Os analistas sugerem que a Coreia pode precisar de linhas de swap ou mecanismos de recompra da Reserva Federal dos EUA para assegurar liquidez adequada em dólares.