Adoção de equipamento nacional sem precedentes
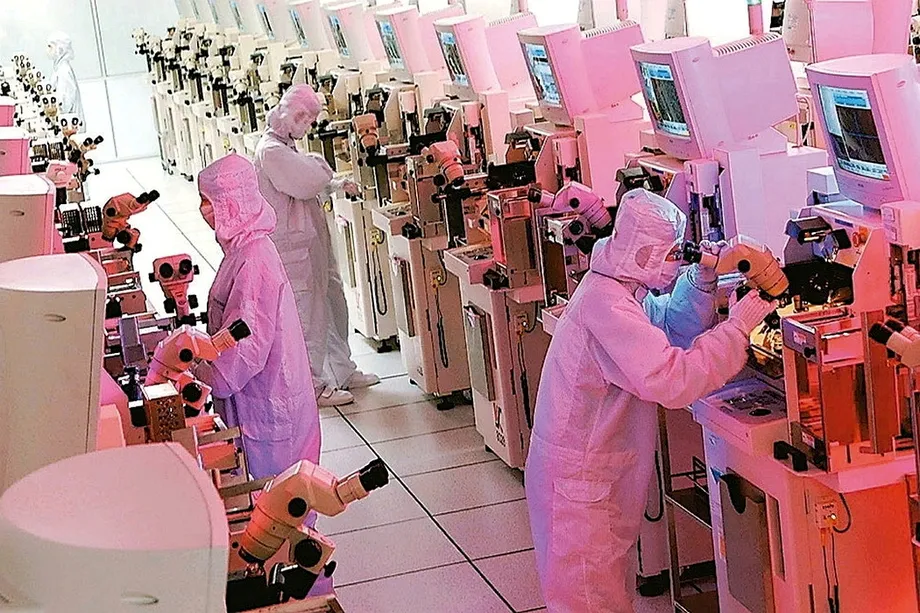
A indústria de semicondutores da China alcançou um marco notável na sua busca pela autossuficiência. Até ao final de 2025, a proporção de equipamento de semicondutores desenvolvido internamente aumentou para 35%, um aumento significativo em relação aos 25% de 2024. Este valor não só superou a meta de Pequim de 30%, como também evidenciou os rápidos progressos alcançados em processos de fabrico críticos. A adoção de equipamento local foi particularmente forte na gravação e na deposição de filmes finos, onde a utilização ultrapassou 40%, graças aos avanços de empresas como a Naura Technology Group e a Advanced Micro-Fabrication Equipment (AMEC).
Índice
- Adoção de equipamento nacional sem precedentes
- Fatores políticos e investimentos estratégicos
- A regra dos 50%: um novo mandato
- Avanços tecnológicos e desafios
- Para além da litografia: IA e memória
- Implicações globais e tensões geopolíticas
- Considerações económicas e industriais
- Talento e inovação
- O caminho a seguir
- Pontos-chave
Por exemplo, a máquina de gravação de nível de 5 nanómetros da AMEC entrou em validação para as linhas de processo avançadas da Taiwan Semiconductor Manufacturing Company (TSMC), um testemunho das capacidades crescentes dos fabricantes chineses de equipamento. Entretanto, os fornos de oxidação e difusão da Naura representam agora mais de 60% das linhas de produção de 28 nm da Semiconductor Manufacturing International Corporation (SMIC), a principal fundição da China. Além disso, a Piotech duplicou a sua quota no equipamento de deposição química de vapor assistida por plasma nas linhas de produção de 3D NAND da Yangtze Memory Technology (YMTC), aumentando a sua participação de 15% para 30%.
Fatores políticos e investimentos estratégicos
Este aumento na adoção de equipamento nacional não é acidental, mas o resultado de medidas políticas deliberadas e de investimentos substanciais. O governo chinês fez da autossuficiência em semicondutores um imperativo estratégico nacional, especialmente em resposta à escalada dos controlos de exportação dos EUA. Estas restrições, que começaram durante a administração Trump e continuaram sob Biden, visam limitar o acesso da China a tecnologias avançadas. Em retaliação, a China intensificou o seu foco na construção de uma cadeia de abastecimento de semicondutores independente.
No centro deste esforço está o Fundo de Investimento da Indústria de Circuitos Integrados da China, comummente conhecido como 'Big Fund'. Lançado em 2014, o fundo comprometeu dezenas de milhares de milhões de dólares em várias fases para apoiar o fabrico, o design e os materiais de chips nacionais. Só a terceira fase do Big Fund disponibilizou 344 mil milhões de yuan (47 mil milhões de dólares), uma quantia superior à das duas primeiras rondas combinadas. Este apoio financeiro permitiu a empresas como a SMIC, a YMTC e a Naura expandirem as suas operações e investirem em investigação e desenvolvimento.
Para além dos investimentos financeiros, a China implementou políticas como a 'estratégia da dupla circulação', que dá ênfase ao consumo interno e à inovação, envolvendo-se seletivamente com os mercados globais. O 'sistema de toda a nação' mobiliza ainda mais recursos entre o governo, o meio académico e a indústria para alcançar avanços em tecnologias críticas. Estes quadros fazem parte de uma estratégia mais ampla para reduzir a dependência de fornecedores estrangeiros e garantir a segurança nacional.
A regra dos 50%: um novo mandato
Numa escalada significativa do seu impulso de autossuficiência, a China alegadamente impôs uma 'regra dos 50%' que exige que os fabricantes de chips locais utilizem pelo menos 50% de equipamento de fabrico nacional quando constroem novas fábricas ou expandem as existentes. Segundo fontes familiarizadas com o assunto, esta regra é rigorosamente aplicada, sendo os pedidos que não cumpram o limiar normalmente rejeitados. Abrem-se exceções apenas para linhas de produção avançadas, onde ainda não existe equipamento nacional adequado.
Antes, as fábricas nacionais como a SMIC preferiam equipamento dos EUA e não davam realmente uma oportunidade às empresas chinesas. Mas isso mudou com as restrições à exportação de 2024, quando as fábricas chinesas não tiveram outra escolha senão trabalhar com fornecedores nacionais.
Este mandato sublinha a determinação da China em eliminar dependências estrangeiras na sua cadeia de abastecimento de semicondutores. A política já acelerou a adoção de equipamento nacional, com empresas como a Naura a verem as suas ferramentas de gravação a serem testadas nas linhas de produção de 7 nm de ponta da SMIC.
Avanços tecnológicos e desafios
Embora a China tenha feito progressos significativos em determinadas áreas, subsistem desafios noutras. O país alcançou uma elevada autossuficiência em processos como a remoção de fotorresiste, a limpeza, a gravação e a planarização química-mecânica (CMP). No entanto, continua atrasado em segmentos críticos como a metrologia, o revestimento/revelação, a litografia e a implantação iónica, onde a tecnologia estrangeira, em particular do Japão, dos Países Baixos e de Taiwan, é indispensável.
Um dos obstáculos mais significativos é a falta de acesso a máquinas de litografia avançadas. A empresa neerlandesa ASML é a única fornecedora de máquinas de litografia ultravioleta extrema (EUV), que são essenciais para o fabrico dos chips mais avançados. Os controlos à exportação impediram a ASML de vender estas máquinas à China, forçando as empresas chinesas a inovar ou a encontrar alternativas. Relatos sugerem que antigos funcionários da ASML regressaram à China, ajudando em esforços de engenharia inversa para desenvolver capacidades nacionais de EUV.
Para além da litografia: IA e memória
Os esforços de autossuficiência da China não se limitam ao fabrico tradicional de semicondutores. O país também está a fazer progressos em chips de inteligência artificial (IA) e memória de elevada largura de banda (HBM), que são críticos para a computação de próxima geração. Empresas como a Huawei e a Alibaba revelaram avanços em aceleradores de IA, com a Huawei a detalhar um roteiro de três anos para os seus chips Ascend e planos para tornar a sua plataforma CANN de código aberto.
No setor da memória, a YMTC emergiu como um interveniente líder na tecnologia NAND flash, enquanto a ChangXin Memory Technologies (CXMT) está a fazer progressos em DRAM. Estes avanços são cruciais para reduzir a dependência de gigantes estrangeiros da memória como a Samsung e a SK Hynix. No entanto, os controlos de exportação dos EUA sobre HBM avançada representam um desafio, uma vez que as empresas chinesas atualmente não têm capacidade para produzir HBM2E, que é essencial para aceleradores de IA de gama alta.
Implicações globais e tensões geopolíticas
O impulso da China para a autossuficiência em semicondutores tem implicações significativas para o panorama tecnológico global. À medida que a China reduz a sua dependência de equipamento estrangeiro, poderá alterar a dinâmica da cadeia de abastecimento de semicondutores, criando potencialmente um mercado bifurcado. Países como o Japão, os Países Baixos e a Coreia do Sul, que tradicionalmente forneciam equipamento avançado à China, podem ver a sua quota de mercado diminuir.
Além disso, a guerra tecnológica entre os EUA e a China intensificou-se, com cada lado a impor controlos à exportação e medidas de retaliação. Os EUA visaram o núcleo da autossuficiência chinesa, em particular a Huawei e a SMIC, com restrições rigorosas. Em resposta, a China utilizou o seu controlo sobre minerais críticos como o gálio, o germânio e a grafite para exercer pressão sobre os EUA e os seus aliados.
Os EUA estão a apostar que conseguem prejudicar a capacidade da China de produzir chips de nó avançado e dar mais tempo aos EUA e aos seus parceiros para ampliarem a sua vantagem sobre a China.
Esta escalada levanta questões sobre o futuro da cooperação global em tecnologia. Embora a China tenha feito progressos na consecução da autossuficiência em nós maduros e em determinados processos, a autonomia completa em tecnologias de ponta continua difícil de alcançar. A interação entre preocupações de segurança nacional e interdependência económica continuará a moldar a trajetória da indústria dos semicondutores.
Considerações económicas e industriais
As políticas industriais da China, em particular o Made in China 2025 (MIC25), impulsionaram progressos substanciais na construção de grandes setores industriais. No entanto, estas políticas também conduziram a consequências não intencionais, como o excesso de capacidade e ineficiências económicas. Os governos locais investiram fortemente em projetos duplicados, conduzindo a desperdício e pressão orçamental.
Apesar destes desafios, a indústria de semicondutores da China demonstrou um crescimento notável. Em 2023, a indústria gerou 179,5 mil milhões de dólares em receitas, prevendo-se uma taxa de crescimento anual composta de 7,31% de 2023 a 2027. O país representa agora 16% da produção global de chips, ocupando o terceiro lugar a nível mundial. Este crescimento é impulsionado tanto pelo apoio estatal como pela procura crescente de indústrias nacionais como a IA, os veículos elétricos e a computação em nuvem.
Talento e inovação
Reconhecendo que a tecnologia é impulsionada por pessoas, a China implementou iniciativas para atrair e reter talento de topo. Programas como o Plano dos Mil Talentos e o Programa de Especialistas Estrangeiros de Alto Nível visam inverter a fuga de cérebros, incentivando chineses no estrangeiro e especialistas internacionais a regressar ou a trabalhar na China. Além disso, a educação nacional em CTEM foi priorizada para cultivar a capacidade de inovação endógena.
Estes esforços começaram a dar frutos. Investigadores chineses revelaram avanços como o QiMeng, uma plataforma de design de chips orientada por IA, e a produção em massa do primeiro chip de IA não binário do mundo. Tais inovações demonstram a capacidade da China de ir além dos modelos ocidentais e de estabelecer os seus próprios caminhos tecnológicos.
O caminho a seguir
Olhando para o futuro, é provável que a indústria de semicondutores da China evolua através de um modelo híbrido, equilibrando uma autossuficiência parcial em nós maduros com uma integração estratégica nos mercados globais. Embora a autonomia tecnológica completa continue a ser um objetivo de longo prazo, o ritmo dos progressos sugere que a China continuará a reduzir a diferença em relação aos líderes globais em áreas críticas.
No entanto, a indústria enfrenta vários desafios, incluindo escassez de talento, resistência externa e a complexidade das tecnologias avançadas. O sucesso do impulso de autossuficiência da China dependerá da sua capacidade de navegar por estes obstáculos mantendo a inovação e a viabilidade económica. Para o resto do mundo, os avanços da China exigirão ajustamentos estratégicos, seja através de colaboração, competição ou uma combinação de ambas.
Pontos-chave
- A autossuficiência da China em equipamento de semicondutores atingiu 35% no final de 2025, ultrapassando a meta de 30%.
- A adoção nacional ultrapassou 40% na gravação e na deposição de filmes finos, liderada por empresas como a Naura e a AMEC.
- O 'Big Fund' investiu dezenas de milhares de milhões de dólares para apoiar empresas nacionais de semicondutores.
- Uma nova 'regra dos 50%' obriga os fabricantes de chips locais a utilizar pelo menos 50% de equipamento nacional em novas fábricas.
- Persistem desafios na litografia avançada, na metrologia e na produção de memória de elevada largura de banda.
- As tensões geopolíticas com os EUA aceleraram os esforços de autossuficiência da China, mas também conduziram a medidas de retaliação.
- A indústria de semicondutores da China gerou 179,5 mil milhões de dólares em receitas em 2023, prevendo-se um crescimento constante.
- A aquisição de talento e a educação em CTEM são componentes-chave da estratégia de longo prazo da China.
- Os avanços em chips de IA e tecnologias de memória destacam as capacidades inovadoras da China.
- O panorama global dos semicondutores pode bifurcar-se à medida que a China reduz a dependência de tecnologia estrangeira.