Um comboio emblemático depara-se com a realidade do balanço
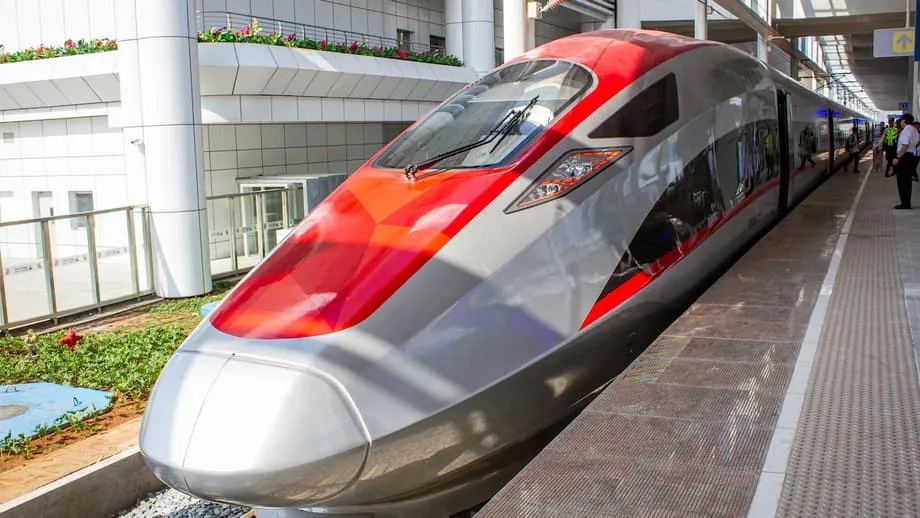
A primeira linha de alta velocidade da Indonésia, a linha Jacarta-Bandung conhecida como Whoosh, é um marco tecnológico para o Sudeste Asiático. Reduz os tempos de viagem para cerca de 40 a 45 minutos, substitui viagens rodoviárias imprevisíveis e mostra tecnologia ferroviária chinesa a funcionar em solo indonésio. A conquista é real. A pressão financeira também. O fardo da dívida do projeto, moldado por custos superiores ao esperado e por empréstimos do Banco de Desenvolvimento da China, pesa agora fortemente sobre as empresas estatais indonésias que detêm a participação maioritária. As decisões tomadas nos próximos meses sobre reestruturação da dívida, subsídios e governação determinarão se o Whoosh se torna uma espinha dorsal duradoura dos transportes ou uma dor de cabeça orçamental prolongada.
Índice
- Um comboio emblemático depara-se com a realidade do balanço
- Porque está a aumentar a pressão financeira
- Como funciona o financiamento
- A derrapagem de custos e porque aconteceu
- Procura de passageiros, tarifas e o caso de negócio
- Quem suporta o risco e onde as linhas empresariais e soberanas se confundem
- O que a Indonésia está a considerar agora
- Renegociar com o Banco de Desenvolvimento da China
- Separar infraestrutura e operações
- Injeções de capital ou novos investidores
- Melhorias operacionais e receita não tarifária
- Como isto se compara às narrativas de armadilha da dívida
- Questões de governação e transparência
- Poderia uma extensão melhorar a economia
- Como seria o sucesso nos próximos 24 meses
- A conclusão
Os números enquadram o desafio. Os custos de construção subiram de uma estimativa inicial próxima de 6,1 mil milhões de dólares para cerca de 7,2 a 7,3 mil milhões de dólares, após uma derrapagem de custos de aproximadamente 1,2 mil milhões de dólares. Cerca de três quartos do financiamento vieram de empréstimos do Banco de Desenvolvimento da China, com um prazo inicial de 40 anos, um período de carência de 10 anos e uma taxa de juro de 2% sobre o empréstimo principal. Os empréstimos adicionais para cobrir a derrapagem tiveram uma taxa mais elevada, alegadamente em torno de 3,4%. Essa mudança, juntamente com uma procura de passageiros inferior ao previsto, empurrou os prejuízos para o consórcio indonésio e para o seu maior membro, a PT Kereta Api Indonesia, mais conhecida como KAI.
Os interesses políticos são igualmente grandes. O governo indonésio tem insistido que o Whoosh foi estruturado como um projeto empresa-a-empresa, não como uma obrigação soberana. No entanto, o Estado é também o proprietário maioritário através das suas empresas estatais, e a pressão pública é intensa quando os campeões nacionais apresentam prejuízos. Essa tensão entre a forma jurídica e a realidade económica está no centro do debate atual. Os responsáveis ponderam agora uma combinação de renegociação do empréstimo com a China, apoio orçamental para as operações do dia a dia e alterações à forma como os ativos e as responsabilidades são repartidos entre o operador e o Estado.
Porque está a aumentar a pressão financeira
O Whoosh iniciou o serviço comercial em outubro de 2023, após atrasos ligados à aquisição de terrenos, obras civis e à pandemia. Em meados de 2025, tinha transportado milhões de passageiros e atraído uma procura constante ao fim de semana. As médias dos dias úteis têm rondado os 16 a 19 mil, com valores mais elevados ao fim de semana. Isso está muito abaixo das primeiras projeções, que apontavam para dezenas de milhares por dia, em média. A receita de bilheteira inferior ao esperado colidiu com custos operacionais elevados e despesas de juros crescentes.
A KCIC, a empresa conjunta que opera o Whoosh, registou prejuízos em 2024 e no primeiro semestre de 2025. O consórcio-mãe local, PSBI, apresentou perdas de vários biliões de rupias nos mesmos períodos. A KAI, como maior acionista da PSBI, suportou a maior parte do impacto. A sua nova liderança tem sido invulgarmente franca sobre o risco que o Whoosh representa para as finanças da empresa.
Numa recente audição parlamentar, o diretor-presidente da KAI, Bobby Rasyidin, alertou os legisladores para a gravidade da situação. Descreveu a pressão financeira sobre a KAI e o operador como um risco explosivo se ficar sem gestão.
Estamos a estudar os problemas da KCIC, que se assemelham a uma bomba-relógio.
O alerta ressoou porque correspondia ao que investidores e analistas já viam nos números. Os pagamentos de juros do empréstimo original são geríveis durante o período de carência, que decorre até 2028. O serviço da dívida adicional a uma taxa de juro mais elevada, e a preparação para o reembolso do capital quando o período de carência terminar, criam um perfil de custos crescente. Sem fluxos de receita mais fortes, a pressão sobre o fluxo de caixa intensifica-se a cada ano.
Como funciona o financiamento
O Whoosh é detido e operado pela PT Kereta Cepat Indonesia China, ou KCIC, uma empresa conjunta 60% indonésia e 40% chinesa. Do lado indonésio, a PSBI reúne várias empresas estatais, com a KAI a deter a maior participação. Os participantes chineses incluem construtores ferroviários, fabricantes de material circulante e empresas de sinalização e comunicação. Toda a tecnologia de alta velocidade na linha é chinesa, desde os comboios CR400AF Yawan à sinalização e eletrificação.
A dívida fornece a maior parte do financiamento do projeto. O Banco de Desenvolvimento da China financiou cerca de 75% do total através de empréstimos de longo prazo. A Reuters noticiou que o pacote de empréstimos inicial tem um prazo de 40 anos e um período de carência de 10 anos, a 2% de juro. A derrapagem de custos exigiu empréstimos adicionais, para os quais a China propôs taxas mais elevadas, na casa dos 3% médios. A Indonésia aceitou uma garantia governamental limitada para o novo empréstimo no final de 2023, depois de anteriormente ter resistido a esse passo. A KAI também contraiu alguns empréstimos diretos do Banco de Desenvolvimento da China para cobrir partes da derrapagem, a taxas de juro alegadamente entre 3,7% e 3,8%.
Estes detalhes importam porque definem as obrigações de fluxo de caixa que a KCIC e, por extensão, os seus acionistas têm de cumprir. Um período de carência adia o reembolso do capital, não os juros. Assim que a amortização começar, o serviço anual da dívida aumenta, sobretudo quando uma parte da dívida tem uma taxa mais elevada. É por isso que os decisores políticos se concentram em duas alavancas: melhorar o desempenho operacional do projeto e reformular as condições da dívida para se ajustarem a expectativas de receita mais realistas.
A derrapagem de custos e porque aconteceu
O crescimento dos custos está no centro do atual dilema. O custo por quilómetro da linha foi estimado em cerca de 52 milhões de dólares, acima dos valores observados na China e na Europa. Os promotores do projeto apontam para a geologia de Java Ocidental, as perfurações de túneis, as obras civis complexas e a difícil aquisição de terrenos como fatores dos custos mais elevados. O período da pandemia também afetou prazos e logística, aumentando as despesas.
Essas realidades não apagam o facto de a Indonésia ter aceitado um financiamento mais caro do que alternativas que outrora considerou. Quando o projeto foi atribuído pela primeira vez, em 2015, a oferta do Japão incluía financiamento a juros muito baixos, alegadamente perto de 0,1%. A Indonésia escolheu a proposta da China, que dava ênfase à rapidez de execução, a empresas conjuntas e à transferência de tecnologia. Os empréstimos apoiados por Pequim eram comerciais, não concessionais. Essa escolha foi estratégica e impôs um custo de capital que parece mais pesado agora que os fluxos de caixa operacionais estão apertados.
A aceitação, pela Indonésia, de uma garantia governamental para o empréstimo adicional durante a fase de derrapagem sinalizou uma mudança. O projeto foi apresentado ao público como um risco empresarial suportado pelo consórcio. Uma garantia limitada reconheceu que os credores queriam proteção adicional antes de desembolsarem mais fundos. Também esbateu a linha entre exposição empresarial e soberana, pelo menos na margem.
Procura de passageiros, tarifas e o caso de negócio
A questão central para qualquer linha de alta velocidade é se consegue atrair passageiros suficientes com níveis de tarifa sustentáveis para cobrir os custos operacionais e contribuir para o serviço da dívida. O Whoosh tem vantagens claras para os viajantes que valorizam tempo e previsibilidade. É menos sensível a engarrafamentos e ao tempo. Oferece estações modernas e comodidades. Ainda assim, o corredor Jacarta-Bandung já tinha ferrovia convencional com dezenas de viagens diárias, e as opções rodoviárias expressas competem agressivamente no preço.
A fixação do preço dos bilhetes tem de alcançar um equilíbrio difícil. Se as tarifas forem demasiado altas, a procura de passageiros sofre. Se forem demasiado baixas, os défices de receita aumentam. Os primeiros números mostraram cerca de 13 000 passageiros por dia durante as operações iniciais, depois um aumento ao longo de 2024 e até 2025. Médias de cerca de 16 000 a 18 000 nos dias úteis e fins de semana mais fortes sugerem que o mercado ainda está a desenvolver-se. A empresa tem promovido autocarros alimentadores e melhores ligações de última milha, mas o acesso às estações e a integração com o transporte urbano continuam a ser trabalhos em curso.
Globalmente, a receita de bilheteira por si só raramente paga a alta velocidade ferroviária. O modelo depende do desenvolvimento das áreas envolventes às estações, do arrendamento comercial e do aumento do valor dos terrenos. Responsáveis indonésios e promotores começaram a planear desenvolvimento orientado para os transportes em torno das estações de Halim, Padalarang e Tegalluar. Essa estratégia pode ajudar com o tempo, mas exige zonamento coordenado, ligações de transporte e capital privado. A curto prazo, a KCIC tem de colmatar um fosso financeiro antes de os rendimentos não tarifários amadurecerem.
Quem suporta o risco e onde as linhas empresariais e soberanas se confundem
Por conceção, o Whoosh deveria ficar fora do orçamento do Estado. A estrutura de consórcio deveria isolar os contribuintes, permitindo ao mesmo tempo que as empresas estatais liderassem. A realidade tem sido mais confusa. A KAI registou prejuízos ligados ao seu papel no consórcio. Outros membros indonésios, incluindo empresas de construção e de autoestradas com portagem, também sofreram impactos. Ao mesmo tempo, a nova entidade gestora de ativos do Estado, conhecida como Danantara, foi envolvida na supervisão e na procura de soluções.
O ministro das Finanças, Purbaya Yudhi Sadewa, explicitou a posição do governo em declarações públicas. Rejeitou o uso do orçamento nacional para pagar as dívidas do Whoosh e pressionou por soluções dentro do sistema de empresas estatais.
Não vamos usar o orçamento do Estado para cobrir esta dívida.
Essa posição reflete uma lição dura de grandes projetos em todo o mundo. Assim que os governos assumem responsabilidade orçamental direta por um ativo em dificuldades, o fardo pode transformar-se numa bola de neve. Contudo, uma abordagem de não intervenção não é viável se empresas estatais importantes correrem riscos de liquidez ou pressão de solvência. A Indonésia já avançou para partilhar parte do fardo operacional, com apoio orçamental para estabilizar o serviço do dia a dia enquanto é negociada uma reestruturação de longo prazo. Este é o equilíbrio que os decisores políticos tentam alcançar: manter o ativo a funcionar, proteger as empresas estatais centrais e evitar transformar passivos empresariais em passivos soberanos.
O que a Indonésia está a considerar agora
Responsáveis e líderes empresariais colocaram várias opções em cima da mesa. Cada uma tem contrapartidas.
Renegociar com o Banco de Desenvolvimento da China
A via mais prática é procurar prazos mais longos, margens de juro mais baixas ou planos de reembolso mais flexíveis. Prolongar os vencimentos e suavizar a amortização para além do fim do período de carência poderia aliviar o fardo anual. A Indonésia também explorou opções de reembolso em várias moedas para alinhar com os fluxos de caixa e limitar o risco cambial.
Separar infraestrutura e operações
Uma abordagem formalizaria uma separação em que o Estado ou uma agência designada assume a responsabilidade pelas vias e estações, enquanto a KCIC ou a KAI se concentra nos comboios e no serviço ao cliente. O operador pagaria uma taxa de acesso, e o lado da infraestrutura poderia ser tratado como outros ativos públicos com apoio orçamental. Isto espelha modelos usados em partes da Europa e poderia clarificar responsabilidades.
Injeções de capital ou novos investidores
Capital novo poderia reduzir a alavancagem e os custos de juro. Isso exigiria muito provavelmente apoio governamental aos acionistas indonésios, o que entra em conflito com a vontade de limitar a exposição orçamental. Trazer novos investidores é complicado pela geopolítica e pela necessidade de manter coerência operacional. Ainda assim, continua a ser uma opção teórica se for encontrado um parceiro credível.
Melhorias operacionais e receita não tarifária
O crescimento do número de passageiros é essencial. Melhor acesso às estações, bilhética integrada com serviços suburbanos e preços direcionados podem aumentar as taxas de ocupação sem erodir a receita. Projetos nas áreas das estações podem trazer receita de arrendamento e monetização pontual de terrenos. Estes passos levam tempo, mas são críticos para o caso de negócio de longo prazo.
Como isto se compara às narrativas de armadilha da dívida
O debate público invoca frequentemente o Porto de Hambantota, no Sri Lanka, que foi arrendado a longo prazo após dificuldades de dívida. A comparação tem peso político, mas as estruturas são diferentes. O Whoosh é um serviço ferroviário doméstico operado por uma empresa conjunta na qual a Indonésia detém o controlo através da sua participação maioritária. A sua dívida está num grupo empresarial ligado a empresas estatais, não ao Tesouro. A China é credora e parceira técnica, não concessionária de um porto estratégico.
Outros casos regionais oferecem orientações mais úteis. A Malásia renegociou o contrato do East Coast Rail Link para reduzir custos e redefinir responsabilidades. O Quénia reformulou as condições de reembolso da sua ferrovia de bitola normal para aliviar a pressão. Em ambos os casos, a reestruturação não apagou a dívida, mas tornou o reembolso mais gerível e clarificou o controlo operacional. É nessa zona que a Indonésia parece estar a apontar.
Responsáveis chineses sinalizaram disponibilidade para cooperar com vista a estabilizar o Whoosh, reconhecendo o perfil do projeto como montra da Iniciativa Faixa e Rota. Pequim tem pouco incentivo para empurrar um parceiro para dificuldades. A Indonésia também beneficia de um desfecho construtivo que preserve o serviço, proteja as suas empresas estatais e evite exposição orçamental desnecessária.
Questões de governação e transparência
O debate financeiro anda a par das preocupações de governação. A agência anticorrupção da Indonésia abriu uma investigação preliminar em 2025 sobre alegações de custos de construção inflacionados e irregularidades na aquisição de terrenos. Os investigadores não anunciaram acusações formais. O escrutínio reflete a dimensão e a complexidade da contratação pública e o interesse do público em como o projeto foi gerido.
Custos por quilómetro que excedem referências internacionais exigem explicações claras. A construção de túneis e o terreno podem legitimamente aumentar os custos. Também podem fazê-lo atrasos que obrigam os empreiteiros a remobilizar e a renegociar. A divulgação transparente de ordens de alteração, compensações de terrenos e reclamações de empreiteiros ajudaria a restaurar a confiança. A publicação, pela KCIC, de demonstrações financeiras auditadas também aguçaria o debate público, passando de estimativas para dados verificados.
Poderia uma extensão melhorar a economia
A Indonésia e a China preparam-se para discutir a extensão da linha de Jacarta em direção a Surabaya, criando um corredor mais longo ao longo de Java. Uma rota mais longa, com mais estações e uma área de captação mais ampla, poderia melhorar a procura de passageiros e apoiar um desenvolvimento mais forte das áreas das estações. A extensão também poderá permitir uma melhor utilização dos ativos, dos comboios e das instalações de manutenção. Alguns responsáveis indonésios argumentam que a extensão só faz sentido depois de a atual estrutura da dívida ser reformulada e as responsabilidades operacionais ficarem absolutamente claras.
Os negociadores delinearam prioridades. A governação deve definir quem é responsável pelo quê nas operações e na manutenção. O financiamento deve reduzir a pressão sobre a KCIC e as empresas-mãe sem colocar todo o fardo sobre o Estado. A Indonésia quer manter autoridade sobre o desenvolvimento urbano em torno das estações. Os protocolos de gestão de risco precisam de abordar atrasos, ajustes técnicos e desafios de integração. Estas são as condições que podem transformar um investimento ferroviário de alto custo num catalisador do desenvolvimento regional, em vez de um peso nos balanços.
Como seria o sucesso nos próximos 24 meses
O progresso não virá de um único anúncio. Chegará provavelmente através de uma sequência de passos. Uma reestruturação do empréstimo com o Banco de Desenvolvimento da China que modere os reembolsos a curto prazo. Uma decisão clara sobre se o Estado assumirá a responsabilidade pelos ativos das vias e das estações, enquanto o operador paga taxas de acesso. Um subsídio operacional direcionado, transparente e ligado a obrigações de serviço. Um calendário para a publicação de demonstrações financeiras auditadas. Um plano para acelerar o desenvolvimento das áreas das estações com capital privado para criar receita não tarifária.
Cada passo reduz a incerteza. Em conjunto, podem estabilizar os fluxos de caixa da KCIC e proteger a saúde da KAI e dos restantes acionistas indonésios. A relação estratégica com a China continua a ser importante. Ambas as partes têm interesse numa ferrovia funcional e financeiramente viável que mostre tecnologia e sirva o público.
A conclusão
- O custo total do projeto situa-se perto de 7,2 a 7,3 mil milhões de dólares após uma derrapagem de 1,2 mil milhões de dólares, com cerca de 75% financiado por empréstimos do Banco de Desenvolvimento da China.
- O empréstimo inicial do CDB tem um prazo de 40 anos, um período de carência de 10 anos e uma taxa de juro de 2%, enquanto o empréstimo adicional para a derrapagem é de cerca de 3,4%.
- A procura de passageiros e a receita de bilheteira ficaram aquém das primeiras projeções, e a KCIC e o seu consórcio-mãe indonésio registaram perdas significativas em 2024 e no início de 2025.
- A KAI, o maior acionista indonésio, absorveu a maior parte dos prejuízos e alertou para uma potencial bomba-relógio se as finanças não forem estabilizadas.
- A Indonésia aceitou uma garantia governamental limitada para nova dívida em 2023, esbatendo as linhas empresariais e soberanas apesar de uma estrutura empresa-a-empresa.
- As opções políticas incluem renegociação do empréstimo, uma separação entre infraestrutura e operações, apoio operacional direcionado e um crescimento mais rápido da receita não tarifária.
- Responsáveis chineses sinalizaram abertura à cooperação, e a Indonésia pretende renegociar as condições antes de avançar com uma extensão proposta em direção a Surabaya.
- O escrutínio da governação aumentou, com uma investigação preliminar da KPK sobre práticas de custos e aquisição de terrenos, e apelos a relatórios financeiros mais transparentes.