Porque é que o ringgit está a disparar agora
A moeda da Malásia protagonizou um dos desempenhos mais destacados da Ásia em 2025. O ringgit subiu mais de 8% este ano e ronda máximos de quatro anos face ao dólar dos EUA, com algumas previsões de mercado a apontarem para uma subida acima de 4,10 se o ímpeto se mantiver. A valorização reflete uma combinação poderosa de alívio das pressões financeiras globais e de maior credibilidade interna. A desaceleração da inflação nos EUA e as expectativas de cortes de taxas pela Reserva Federal enfraqueceram o domínio do dólar, enquanto o crescimento estável da Malásia, a moderação da inflação e uma base política sólida atraíram capital de volta para ativos em ringgit.
Índice
- Porque é que o ringgit está a disparar agora
- Fatores de curto prazo: taxas e apetite pelo risco
- Diferenciais de taxas de juro explicados
- Sentimento de risco e dinâmica de refúgio seguro
- Os fluxos de capital contam a história
- Fundamentos internos: disciplina orçamental e credibilidade das políticas
- Comércio, conta corrente e exportações: impulso ou travão
- Fatores de médio prazo que sustentam a força
- IDE, cadeias de abastecimento e composição industrial
- Controlo da inflação e política monetária
- Riscos que podem inverter os ganhos
- O que um ringgit forte significa para as famílias e as empresas
- Como o ringgit poderá evoluir até 2026
- Pontos-chave
O mercado obrigacionista está no centro desta história. Os fundos globais injetaram cerca de 1,3 mil milhões de dólares em obrigações do governo e de empresas da Malásia em novembro, a maior entrada mensal desde maio. Essa vaga de interesse coincidiu com uma valorização da moeda e ajudou a tornar o rendimento fixo em ringgit um dos melhores desempenhos da região para investidores internacionais em 2025. A confiança foi reforçada por um défice orçamental mais estreito, taxas de juro diretoras estáveis e a perceção de que as avaliações continuam atrativas mesmo após um forte ressurgimento desde os mínimos de 2021 a 2023.
O desempenho comercial melhorou com uma recuperação gradual da procura global, mas o último impulso de força do ringgit parece estar mais ligado a fluxos de capital e expectativas do que apenas ao comércio de mercadorias. Os fluxos de ações têm sido mais mistos, um lembrete de que os movimentos cambiais podem ser impulsionados por diferentes grupos de investidores em momentos distintos. Compreender o que está a impulsionar o ringgit agora, e o que o poderá sustentar, exige separar os fatores de mercado de curto prazo dos fundamentos mais profundos que importam a médio e longo prazo.
Fatores de curto prazo: taxas e apetite pelo risco
Duas forças explicam a maior parte do recente salto do ringgit. Primeiro, a alteração dos diferenciais de taxas de juro entre os Estados Unidos e a Malásia. Segundo, um regresso do apetite pelo risco nos mercados globais que canaliza fundos para a Ásia emergente. Em conjunto, estes fatores externos explicam a maior parte dos movimentos cambiais de curto prazo, frequentemente 70% a 80% em episódios como este.
Diferenciais de taxas de juro explicados
As taxas de câmbio são preços, definidos pela oferta e pela procura no mercado cambial. Quando as taxas de juro dos EUA caem em relação às da Malásia, os ativos em ringgit oferecem um rendimento mais atrativo. Os investidores que compram títulos do governo da Malásia e obrigações de empresas de alta qualidade de crédito são pagos em ringgit. Se o retorno líquido das variações cambiais esperadas parecer melhor do que nos ativos dos EUA, o capital tende a deslocar-se para a Malásia.
Isto não se resume a uma reunião de política monetária. Os mercados negoceiam com base na trajetória das taxas. À medida que a Reserva Federal avançou para uma política mais flexível e o Banco Negara Malaysia (BNM) manteve a sua taxa de juro diretora estável, as rendibilidades prospectivas das obrigações em ringgit melhoraram numa base relativa. O resultado foi visível numa procura mais forte de Títulos do Governo da Malásia e de Emissões de Investimento do Governo, bem como de obrigações empresariais seletivas, sustentando a moeda.
Sentimento de risco e dinâmica de refúgio seguro
O dólar dos EUA é a moeda de reserva e de refúgio seguro dominante no mundo. Em períodos de tensão, os investidores globais procuram frequentemente a segurança e a liquidez percebidas dos ativos em dólares. Quando a volatilidade diminui e o apetite pelo risco regressa, o dinheiro tende a rodar de volta para mercados com rendimentos mais elevados, incluindo a Ásia emergente. O terceiro e o quarto trimestres de 2025 registaram um recuo generalizado da força do dólar, à medida que o crescimento global se estabilizou e a incerteza tarifária foi parcialmente incorporada nos preços. Essa mudança amplificou o impacto dos diferenciais de taxas de juro e reforçou o apoio ao ringgit.
O ímpeto e o posicionamento também importam. Quando o dólar enfraquece, as moedas que foram muito vendidas em anos anteriores podem valorizar-se mais rapidamente à medida que os investidores reequilibram as carteiras. O ringgit estava subvalorizado segundo vários critérios após repetidos episódios de vendas entre 2021 e 2023. A recente valorização reflete tanto a melhoria dos fundamentos como o desfazer desse posicionamento.
Os fluxos de capital contam a história
Os fluxos de carteira estrangeiros para o rendimento fixo malaio têm sido o canal de transmissão mais claro para um ringgit mais forte. Cerca de 1,3 mil milhões de dólares de dinheiro estrangeiro entraram em obrigações locais em novembro. As compras acumuladas de obrigações malaias este ano ascendem a milhares de milhões de dólares, ajudadas por rendibilidades reais atrativas e pela confiança na consolidação orçamental. Para os investidores estrangeiros que não fazem cobertura do risco cambial, um ringgit em alta aumenta os retornos totais, criando um ciclo virtuoso para a procura.
A liquidez no mercado de obrigações em ringgit tem tendido a melhorar durante períodos de força da moeda, um padrão reforçado este ano. Quando o ringgit esteve sob pressão em anos anteriores, as saídas de capitais alargaram os spreads e desincentivaram a exposição a prazos longos. O ambiente atual parece diferente. A moeda tem estado firme, a inflação está contida e a emissão está a ser absorvida sem sinais de tensão. Os participantes no mercado também apontam para medidas administrativas que abrandaram as remessas para o exterior, o que pode moderar períodos de saída de capitais e apoiar a liquidez interna.
As ações contam uma história mais matizada. Alguns investidores estrangeiros continuam a reduzir a exposição a ações locais, mesmo quando as entradas em obrigações aumentam. Essa divergência sugere que a recente subida da moeda tem sido sobretudo um fenómeno de taxas e de rendimento fixo, e não uma ampla valorização de risco em todas as classes de ativos. Também sublinha por que razão os responsáveis insistem no reforço dos fundamentos de médio prazo, para que o desempenho da moeda se alinhe mais estreitamente com as perspetivas para os resultados das empresas e a produtividade.
O desempenho da Malásia destaca-se no contexto regional. Em toda a Sudeste Asiático, no segundo trimestre de 2025, várias economias registaram uma aceleração do crescimento, à medida que as empresas anteciparam atividade antes das alterações tarifárias. A Malásia manteve um crescimento estável impulsionado pelo consumo privado, enquanto a produção industrial e as exportações surpreenderam positivamente. As moedas regionais apreciaram-se geralmente face ao dólar, ajudadas por bancos centrais que mantiveram as taxas estáveis ou as reduziram para apoiar o crescimento.
Fundamentos internos: disciplina orçamental e credibilidade das políticas
A gestão interna foi importante. O governo definiu um caminho claro para a consolidação orçamental, racionalizou os subsídios para os direcionar mais eficazmente para os agregados familiares de menores rendimentos e manteve a despesa em áreas prioritárias como a saúde, a educação e as infraestruturas. Essa combinação, aliada a uma política monetária estável e a uma abordagem proativa à comunicação com o mercado, elevou a confiança dos investidores.
O Primeiro-Ministro Datuk Seri Anwar Ibrahim disse ao Parlamento que um orçamento mais rigoroso e uma gestão eficaz sustentaram o desempenho superior da moeda este ano. Sublinhou que as reformas dos subsídios foram concebidas para garantir que a ajuda chega a quem dela necessita, mantendo simultaneamente a posição orçamental mais ampla numa trajetória sustentável.
A disciplina orçamental e a gestão eficaz da economia da Malásia fizeram do ringgit a moeda com melhor desempenho na Ásia até agora este ano.
O primeiro-ministro também destacou os progressos na conta de serviços, que registou um excedente pela primeira vez em 14 anos, e apelou a uma fiscalização mais forte para que custos de importação mais baixos resultantes de um ringgit mais forte se traduzam em preços a retalho mais justos para os consumidores. Isso reflete uma realidade prática da economia cambial. As alterações da taxa de câmbio influenciam a inflação com desfasamento. As empresas ajustam os preços lentamente, e alguns setores têm mais poder de fixação de preços do que outros.
O BNM tem sido explícito quanto ao seu papel. O banco central sublinha que o ringgit é determinado pelo mercado. Não fixa uma taxa de câmbio específica, mas pode intervir quando necessário para atenuar oscilações abruptas e manter condições de mercado ordenadas. O mandato de política continua a ser a estabilidade de preços e o crescimento sustentável, apoiado por reservas externas adequadas.
A taxa de câmbio do ringgit é determinada pelas forças de mercado da procura e da oferta. O Banco Negara Malaysia não fixa a taxa de câmbio, mas pode intervir para garantir condições de mercado ordenadas e prevenir volatilidade excessiva.
Comércio, conta corrente e exportações: impulso ou travão
O motor das exportações da Malásia está a recuperar. Os produtos eletrónicos e elétricos estão a registar encomendas mais firmes à medida que o ciclo tecnológico global melhora, enquanto o óleo de palma e outras matérias-primas continuam a sustentar o excedente comercial. Os projetos de infraestruturas digitais e de energia renovável estão a atrair investimento e a criar exportações de maior valor ao longo do tempo. Os analistas esperam uma nova aceleração à medida que as cadeias de abastecimento se estabilizam e a procura regional se fortalece.
Ao mesmo tempo, a fase mais recente de força do ringgit parece dever-se menos aos saldos comerciais e mais ao capital de carteira. Os excedentes da conta corrente reduziram-se por vezes em 2025, o que sugere que a valorização da moeda está a ser impulsionada por expectativas em mudança e fluxos para obrigações, e não por uma melhoria abrupta das exportações líquidas. Isso não é invulgar. As taxas de câmbio movem-se frequentemente antes dos dados comerciais porque os mercados precificam o futuro, não o passado.
A Malásia continua fortemente integrada nas cadeias de abastecimento asiáticas. Um desanuviamento das tensões comerciais entre grandes potências pode melhorar o sentimento rapidamente, enquanto novas tarifas ou sanções o podem arrefecer com a mesma rapidez. Essa sensibilidade é uma das razões pelas quais os responsáveis e os investidores acompanham não só os valores das exportações, mas também a composição das exportações, uma vez que uma maior percentagem de bens e serviços com maior valor acrescentado tende a tornar o crescimento, e a moeda, mais resilientes.
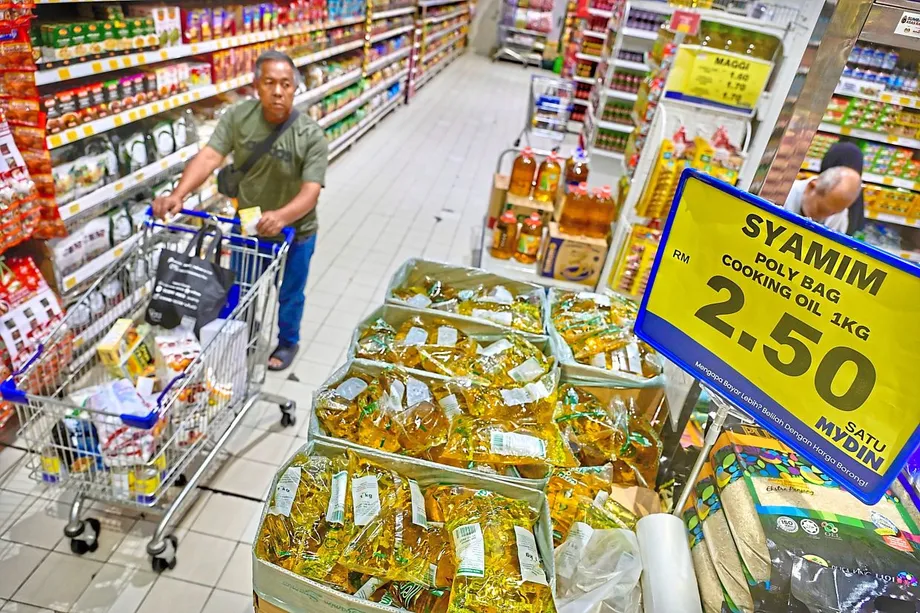
Um indicador prático para as famílias é a repercussão nos preços ao consumidor. Um ringgit mais forte pode tornar os bens importados mais baratos, especialmente componentes energéticas e alimentares cotadas em dólares. O impacto transmite-se de forma desigual e com atrasos. Quando os preços não se ajustam, a fiscalização e a transparência podem ajudar a garantir que as poupanças decorrentes de custos de importação mais baixos sejam partilhadas.
Fatores de médio prazo que sustentam a força
As valorizações de curto prazo podem esbater-se se os fundamentos mais profundos não melhorarem. Sustentar um ringgit mais forte exige investimento, ganhos de produtividade e credibilidade contínua das políticas. A combinação de políticas adotada pela Malásia em 2025 aponta nesse sentido: apoio orçamental direcionado, investimento em infraestruturas digitais e físicas e uma postura monetária estável para ancorar as expectativas de inflação.
IDE, cadeias de abastecimento e composição industrial
O investimento direto estrangeiro é um estabilizador fundamental para as moedas porque reflete compromissos duradouros com fábricas, redes logísticas e plataformas de serviços. O ecossistema eletrónico da Malásia, o aumento dos investimentos em centros de dados e os projetos de energia verde podem gerar receitas cambiais estáveis. Quando mais investidores veem a Malásia como um nó fiável nas cadeias de abastecimento regionais, o ringgit beneficia através de maiores entradas de capital e de menor dependência de financiamento de curto prazo.
O investimento interno é igualmente importante. Um conjunto mais forte de projetos privados, contratação pública eficiente e um esforço contínuo para melhorar as competências podem elevar a produtividade. Uma produtividade mais elevada aumenta os rendimentos reais e sustenta uma moeda ao longo do tempo. É por isso que os responsáveis e os economistas observam não só o crescimento do PIB, mas também medidas de aprofundamento do capital e de adoção de tecnologia.
Controlo da inflação e política monetária
A inflação tem estado contida e a taxa de juro diretora do BNM manteve-se estável em 2025. Uma inflação baixa aumenta as rendibilidades reais, ajustadas à inflação, tornando as poupanças em ringgit mais atrativas. Uma política estável pode reduzir a volatilidade cambial e incentivar tanto investidores locais como estrangeiros a deter ativos em ringgit ao longo do ciclo. A médio prazo, isso acrescenta durabilidade mesmo quando as condições globais mudam.
Riscos que podem inverter os ganhos
As valorizações cambiais raramente seguem uma linha reta. Uma aceleração mais rápida da inflação nos EUA ou uma pausa nos cortes de taxas esperados poderiam voltar a impulsionar o dólar. Novas tensões comerciais, uma queda acentuada do apetite global pelo risco ou um pico nos preços da energia também testariam as moedas dos mercados emergentes. O ringgit beneficiou de ventos favoráveis no final de 2025, mas continua sensível a oscilações do sentimento global.
Os fatores internos também são importantes. Uma recuperação mais lenta das exportações, entradas de capital em ações mais fracas ou atrasos nas políticas poderiam arrefecer o entusiasmo. Após uma forte subida, os indicadores técnicos apontam frequentemente para consolidação. Alguns estrategas de mercado esperam um recuo de curto prazo para a zona de 4,1 a 4,2 por dólar antes de uma potencial retoma da tendência de valorização em 2026, dependendo dos dados e dos sinais de política.
Especialistas académicos destacaram a interação entre a estabilidade interna e as taxas globais no movimento deste ano. A professora associada Dr.ª Norliza Che Yahya, da UiTM Puncak Alam, afirmou que a combinação de uma economia estável com uma perspetiva de política monetária mais flexível nos EUA reforçou a confiança dos investidores e impulsionou entradas de capital estrangeiro. Alertou que mudanças no sentimento global poderiam alterar a trajetória da moeda, mas defendeu que a inflação controlada, a taxa de juro diretora estável e o crescimento sólido da Malásia proporcionam uma base sólida.
A estabilidade económica da Malásia, a par dos recentes cortes de taxas de juro nos EUA, reforçou a confiança dos investidores e alimentou entradas de capital estrangeiro.
O que um ringgit forte significa para as famílias e as empresas
Uma moeda mais firme pode aliviar a pressão sobre o custo de vida ao baixar o preço dos bens importados, desde matérias-primas alimentares a medicamentos e maquinaria. As viagens ao estrangeiro tornam-se mais acessíveis, e os estudantes que estudam no estrangeiro precisam de menos ringgit para cobrir despesas em dólares ou euros. O governo tem insistido numa melhor repercussão destes benefícios, observando que alguns setores não reduziram os preços em linha com custos de importação mais baixos.
Os exportadores podem enfrentar margens mais reduzidas quando o ringgit se fortalece, especialmente se fixarem preços em dólares e não puderem ajustar os contratos rapidamente. Muitos exportadores recorrem a cobertura para atenuar o impacto. Os importadores e as empresas nacionais que dependem de inputs importados podem ver os custos aliviar, o que pode libertar liquidez para investimento. As empresas com dívida em moeda estrangeira veem geralmente custos do serviço da dívida mais baixos quando o ringgit ganha valor.
Para os investidores, um ringgit forte aumentou os retornos das obrigações locais para aqueles que assumem o risco cambial. Os aforradores locais beneficiam de rendibilidades reais estáveis, enquanto os compradores estrangeiros beneficiam de um vento favorável adicional da moeda. Os investidores em ações têm sido mais cautelosos, um lembrete para se concentrarem nos fundamentos e nas avaliações das empresas e não apenas na moeda.
A gestão de risco continua a ser útil tanto para as famílias como para as empresas. Contratos a prazo, compras faseadas de moeda estrangeira e uma combinação diversificada de instrumentos de poupança podem reduzir a exposição a oscilações acentuadas. Manter-se informado sobre decisões de política, tendências de inflação e desenvolvimentos comerciais ajuda a enquadrar essas escolhas.
Como o ringgit poderá evoluir até 2026
As perspetivas de curto prazo apontam para duas forças compensatórias. A realização de lucros e os fatores sazonais poderão abrandar a valorização até ao final do ano, especialmente após uma subida que levou o ringgit aos níveis mais fortes desde 2021. Ao mesmo tempo, diferenciais de taxas favoráveis, consolidação orçamental credível e procura contínua de obrigações locais proporcionam apoio. Um período de consolidação não seria surpreendente, seguido de uma nova tentativa de valorização se as condições globais se mantiverem calmas e os dados internos continuarem a consolidar-se.
A orientação das políticas deverá manter-se estável. Muitos economistas esperam que o BNM mantenha a taxa de juro diretora inalterada até 2026, dada a inflação contida e o crescimento estável. Com metas orçamentais na ordem dos 3% do PIB, a confiança do mercado nas finanças públicas permanece intacta. Vários bancos projetam retornos totais de um dígito médio para os investidores em obrigações em ringgit em 2026, assumindo taxas estáveis e ganhos cambiais modestos.
Os principais indicadores a acompanhar incluem o crescimento do PIB, a inflação, a balança comercial e de conta corrente, os preços do petróleo e as decisões de taxas nos EUA. Os sinais sobre a racionalização dos subsídios, a reforma fiscal e as aprovações de investimento também moldarão as expectativas. Se a Malásia continuar a atrair investimento de alta qualidade mantendo a disciplina orçamental e de preços, o argumento de médio prazo para um ringgit mais estável e mais forte torna-se mais claro.
Pontos-chave
- O ringgit subiu mais de 8% em 2025 e está próximo de um máximo de quatro anos face ao dólar dos EUA.
- Taxas mais baixas nos EUA e a melhoria do apetite global pelo risco explicam a maior parte da força de curto prazo.
- Os investidores estrangeiros compraram cerca de 1,3 mil milhões de dólares em obrigações malaias em novembro, reforçando os ganhos da moeda.
- A consolidação orçamental e os subsídios direcionados aumentaram a credibilidade, com o primeiro-ministro a apontar a disciplina orçamental como um fator-chave.
- O BNM afirma que o ringgit é determinado pelo mercado e intervém apenas para prevenir volatilidade excessiva.
- O comércio está a recuperar, mas a última subida é impulsionada mais por fluxos de carteira do que por exportações de mercadorias.
- Os riscos incluem um dólar dos EUA mais forte se a política mudar, novas tensões comerciais e oscilações no sentimento global.
- Um ringgit mais forte alivia os custos de importação e contém a inflação, enquanto os exportadores podem enfrentar margens mais apertadas.
- As expectativas de base apontam para uma possível consolidação no curto prazo, com apoio de políticas estáveis e do ímpeto de investimento até 2026.