Uma nova ofensiva externa do aço chinês
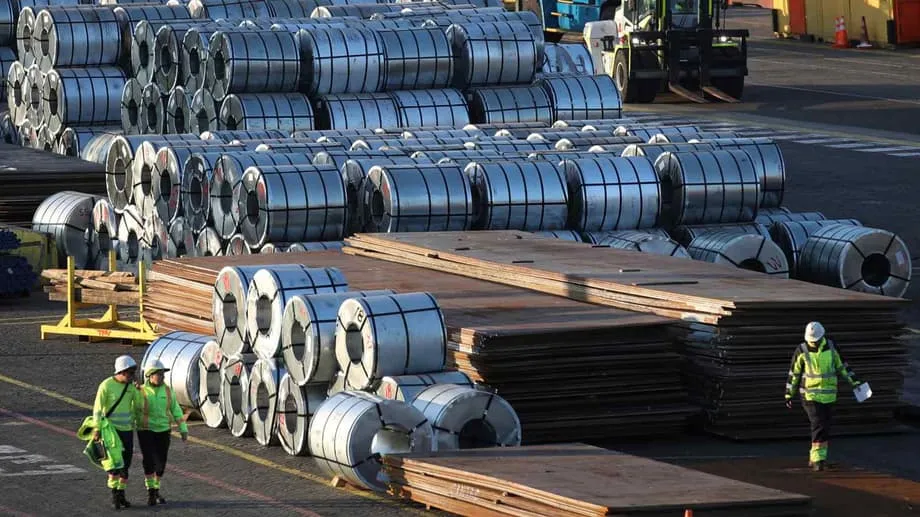
O que desestabilizou o setor siderúrgico chinês este ano não foi um corte modesto na produção. Foi a velocidade da queda da procura interna. A construção imobiliária mais fraca, orçamentos das autarquias locais mais apertados para infraestruturas e um ciclo industrial mais lento deixaram as aciarias com demasiada capacidade e margens cada vez mais estreitas. As exportações dispararam, os preços ficaram sob pressão e os produtores começaram a acelerar uma estratégia que muitos já tinham testado na última década: construir e comprar ativos no estrangeiro para encontrar crescimento e reduzir a exposição a barreiras comerciais.
Índice
- Uma nova ofensiva externa do aço chinês
- Porque está a procura interna a diminuir
- Colapso da habitação e da construção
- Emissões e contexto político
- Barreiras comerciais e a procura de acesso ao mercado
- Onde estão as siderúrgicas chinesas a construir e porquê
- Vantagens energéticas e de minério no Médio Oriente
- Sudeste Asiático e África: proximidade aos mercados
- A aposta no aço verde
- Riscos, custos e política
- O que observar a seguir
- Pontos-chave
Esta ofensiva externa é agora mais ampla e mais sofisticada. As empresas estão a alinhar projetos que combinam nova tecnologia com acesso a energia mais barata ou a melhores matérias-primas. O Médio Oriente e o Sudeste Asiático destacam-se, a par de projetos seletivos em África e na Europa de Leste. Esta mudança ocorre quando se começa a formar um novo excesso de oferta global. O Comité do Aço da OCDE alertou que a capacidade siderúrgica poderá atingir cerca de 2,55 mil milhões de toneladas métricas até ao final de 2025, com capacidade excedentária superior a 680 milhões de toneladas. As exportações da China ultrapassaram 118 milhões de toneladas em 2024 e voltaram a crescer este ano, sinal do desequilíbrio entre a oferta e a procura internas.
A política também está a impulsionar a mudança. A China manteve controlos rigorosos sobre a construção de nova capacidade no país e fixou tetos de produção para gerir as emissões. O seu mercado nacional de carbono expandiu-se este ano para incluir o setor siderúrgico, trazendo custos de conformidade para as aciarias que dependem de altos-fornos a carvão. Ao mesmo tempo, as regras comerciais estão a tornar-se mais duras nos principais destinos. O Mecanismo de Ajustamento Carbónico Fronteiriço (CBAM) da União Europeia entra numa fase de pagamento em 2026, e várias economias alargaram medidas antidumping e de salvaguarda. Para muitas siderúrgicas chinesas, a resposta é colocar capital onde a energia, a qualidade do minério ou o acesso ao mercado possam proporcionar aço mais limpo e mais rentável.
Porque está a procura interna a diminuir
O consumo de aço na China é dominado pela construção, seguida da maquinaria, dos automóveis e dos eletrodomésticos. A prolongada crise imobiliária continua a travar as encomendas de vigas, varão para betão armado e aço plano utilizado em estruturas de edifícios e revestimentos. O investimento em infraestruturas não compensou a diferença. As exportações líquidas voltaram a superar 100 milhões de toneladas no ano passado, mas isso reflete sobretudo a fraqueza da procura interna e não um aumento estrutural do consumo global. Muitas aciarias reduziram os preços para manter a utilização elevada, o que comprimiu os lucros e levou as equipas de gestão a procurar alívio no estrangeiro.
Colapso da habitação e da construção
Os novos inícios de construção residencial continuam muito abaixo dos níveis observados no final da década de 2010, e os promotores imobiliários têm tido dificuldade em concluir projetos. As finanças das autarquias locais estão sob tensão, limitando o alcance de grandes novos projetos para além de prioridades definidas como energia e transportes. Isso deixa às fábricas, aos fabricantes de máquinas e aos fornecedores da indústria automóvel a tarefa de compensar parte da quebra, mas não o suficiente para equilibrar as contas das aciarias pesadas orientadas para o setor da construção. O crescimento das exportações ajudou a deslocar o mix de produtos para chapas de maior valor acrescentado para automóveis e eletrodomésticos, mas a concorrência é intensa e as diferenças de preços face aos concorrentes reduziram-se.
Emissões e contexto político
As emissões de dióxido de carbono da China mantiveram-se estáveis ou em queda durante grande parte dos últimos 18 meses, ajudadas por adições recorde de energia solar e eólica e por uma produção mais baixa de cimento e metais. O aço continua a representar uma grande parte das emissões industriais nacionais, cerca de 15% segundo várias estimativas, por isso os reguladores estão a apertar o cerco à tecnologia mais antiga. A expansão do sistema nacional de comércio de licenças de emissão para abranger o aço obriga as aciarias a medir e comunicar emissões e a comprar licenças se excederem os valores de referência. Isso aumenta os custos operacionais da rota do alto-forno e reforça o argumento a favor de fornos de arco elétrico que reciclam sucata ou de ferro reduzido direto (DRI) combinado com fornos de arco elétrico, sobretudo se os produtores conseguirem reduzir o teor de carbono da sua eletricidade ou do seu fornecimento de hidrogénio.
Barreiras comerciais e a procura de acesso ao mercado
O aço chinês tem enfrentado várias camadas de defesa comercial há anos. Os Estados Unidos mantêm medidas pautais sobre muitos produtos siderúrgicos. A União Europeia e várias economias asiáticas recorrem a direitos antidumping e compensatórios para proteger as aciarias nacionais. Um número crescente destas medidas aplica-se agora a produtos a jusante, como estruturas ou componentes de aço. Os produtores responderam alterando o que vendem. Os envios de aço semiacabado, como billets, cresceram rapidamente no início de 2025 porque estão frequentemente sujeitos a menos medidas de defesa comercial do que os produtos planos revestidos ou laminados a frio. Alguns fornecedores passaram para exportações indiretas de aço através da venda de máquinas e equipamentos que incorporam aço.
A outra resposta é deslocar o local de produção. Empresas chinesas reativaram e modernizaram antigas aciarias no estrangeiro, ou construíram novas fábricas em locais onde os direitos aduaneiros pesam menos e os custos de energia favorecem métodos modernos. Uma aciaria sérvia, por exemplo, foi recuperada na última década por novos proprietários chineses, mostrando como as instalações no estrangeiro podem conquistar apoio político local e acesso mais fácil a mercados próximos. A próxima vaga vai mais longe. Dá prioridade a regiões onde o produto pode cumprir futuras regras de carbono, e não apenas contornar tarifas de importação. O CBAM cobrará com base nas emissões incorporadas do aço, independentemente de quem é proprietário da fábrica. É uma das razões pelas quais tantos novos planos se centram em rotas de DRI e arco elétrico fora da China.
Onde estão as siderúrgicas chinesas a construir e porquê
Duas regiões estão a atrair mais capital. O Médio Oriente oferece gás natural relativamente barato, procura industrial crescente e investimentos crescentes no processamento de minério. O Sudeste Asiático oferece proximidade aos utilizadores finais, custos logísticos mais baixos e apoio governamental a parques industriais. África apresenta oportunidades seletivas, frequentemente ligadas a fábricas existentes ou ao acesso a mercados específicos. O denominador comum é o afastamento dos altos-fornos a carvão em direção a processos que podem funcionar a gás, eletricidade e, eventualmente, hidrogénio.
Vantagens energéticas e de minério no Médio Oriente
O Jinnan Iron and Steel Group está a investir numa planta de concentração de minério de ferro em Sohar, no Omã, em parceria com a Vale. O plano envolve mais de 600 milhões de dólares em compromissos totais, com a Jinnan a construir, deter e operar a nova instalação e a Vale a melhorar as ligações ao seu site existente. Depois de entrar em funcionamento, espera-se que a planta produza cerca de 12,6 milhões de toneladas por ano de concentrado de alto teor que pode ser transformado em péletes e ferro briquetado a quente, matérias-primas essenciais para a produção de aço por DRI e arco elétrico. O início das operações está previsto para meados de 2027. A Vale está também a desenvolver grandes centros de briquetes no Omã, na Arábia Saudita e nos Emirados Árabes Unidos. A combinação de minério de alto teor e um sistema energético rico em gás é adequada a produtores que tentam reduzir as emissões da fase de produção de ferro.
A China Baowu tem vindo a desenvolver tecnologia de DRI assistido por hidrogénio no país e apoia um projeto de DRI mais arco elétrico na Arábia Saudita que pode usar gás local no início e mais hidrogénio mais tarde. A Shougang, que ganhou experiência a construir fornos de arco elétrico na Argélia, está agora a desenvolver uma fábrica de DRI e arco elétrico no Cazaquistão para explorar minério de alto teor. Estes projetos visam uma vantagem estrutural. Localizam a produção de ferro onde o minério e a energia são favoráveis, abastecendo depois aciarias regionais ou exportando ferro semiacabado para fábricas de chapas perto dos utilizadores finais.
Sudeste Asiático e África: proximidade aos mercados
No Sudeste Asiático, os grupos chineses passaram anos a construir capacidade para servir o crescimento local e reduzir o impacto das tarifas nos mercados de destino. Um grande exemplo é a Dexin Steel, na Indonésia, que se tornou um fornecedor regional fundamental. Os envios para mercados como a Malásia e Mianmar cresceram, enquanto a quota do Vietname nos envios de aço chinês diminuiu à medida que os direitos aumentaram. Vários países incentivaram a produção local para substituir importações, pelo que as joint ventures e os projetos em parques industriais ganharam tração.
Em África, as empresas chinesas usaram projetos iniciais como laboratórios de aprendizagem para fornos de arco elétrico e melhorias de produto, com vista a servir compradores do Norte de África e do Mediterrâneo. As fábricas na Argélia e nos Balcãs Ocidentais alimentam a procura próxima de aço para construção e planos. À medida que estas instalações se modernizam, os seus proprietários pretendem qualificar-se para aplicações mais exigentes, incluindo chapa para automóveis, eletrodomésticos e projetos de energia.
A aposta no aço verde
Aproximar a produção do minério e do gás é apenas parte da história. Muitos dos projetos foram concebidos para produzir ferro e aço mais limpos para compradores atentos à descarbonização. As aciarias chinesas começaram a vender aço com menos emissões a clientes europeus, incluindo clientes dos setores automóvel e de máquinas. Um produtor sediado em Hebei comunicou em julho um envio de aço processado com hidrogénio a um comprador italiano, sinal de que os ensaios iniciais estão a encontrar clientes. A escala continua a ser pequena em comparação com o vasto parque a carvão da China, e a quota de aço de arco elétrico na China não cresceu tão depressa como os planeadores esperavam. Ainda assim, as fábricas no estrangeiro estão a dar às empresas chinesas uma plataforma para dominarem processos mais verdes e aprenderem a certificar e vender produtos de baixo carbono ao abrigo das regras do CBAM.
A HBIS Group, uma das maiores siderúrgicas da China, oferece uma janela para esta mudança. A empresa construiu uma cadeia de metalurgia do hidrogénio em Hebei que liga um forno de cuba para ferro reduzido direto a um forno de arco elétrico e a uma linha de vazamento contínuo para chapa automóvel. Os dirigentes da empresa enquadraram a rota do hidrogénio como forma de reduzir a dependência do carbono fóssil na produção de ferro.
Yu Yong, presidente da HBIS, afirmou que a energia do hidrogénio é a fonte de energia definitiva do século XXI e que usar hidrogénio em vez de carbono na produção de aço pode eliminar a necessidade de combustíveis fósseis.
Tecnicamente, a rota é simples. O DRI remove o oxigénio do minério de ferro sem o fundir, produzindo ferro sólido que é depois fundido num forno de arco elétrico e vazado em placas ou billets. As variáveis-chave são o preço e a intensidade carbónica do gás redutor ou do hidrogénio e o custo da eletricidade. Quando esses fatores são limpos e acessíveis, a rota DRI mais arco elétrico pode reduzir drasticamente as emissões em comparação com um alto-forno. No entanto, o fornecimento de hidrogénio em escala continua limitado e caro, e a eletricidade da rede nem sempre é verde nos países de acolhimento. É por isso que os promotores dos projetos dão ênfase a conceções flexíveis que podem começar com gás natural e incorporar mais hidrogénio ao longo do tempo.
O governo chinês tem incentivado investimentos mais verdes no estrangeiro e o alinhamento das práticas empresariais com as normas climáticas globais. Os fabricantes de automóveis e as marcas de eletrodomésticos estão a começar a assinar acordos de cadeia de abastecimento para aço verde certificado. A HBIS, por exemplo, tem acordos de cooperação com fabricantes de automóveis internacionais para testar e adquirir chapa com menos emissões. Estes acordos estão numa fase inicial, e os benefícios comerciais continuam a depender dos prémios que os compradores estão dispostos a pagar. Se o CBAM acrescentar custos às importações com elevadas emissões, o material mais limpo à base de DRI poderá competir em preço assim que a logística e a certificação estiverem asseguradas.
Riscos, custos e política
O excesso de oferta global é o risco central. A OCDE alerta que o aumento da capacidade, sustentado por subsídios e outras práticas não de mercado em várias regiões, está a deprimir os preços e a erosionar os retornos. Responsáveis observam que um quinto dos projetos de aço de baixas emissões previstos até 2027 está suspenso porque as margens encolheram. Se demasiada oferta nova chegar ao mesmo tempo, poderá travar precisamente os investimentos em tecnologia verde que a indústria e os governos dizem querer. As fábricas no estrangeiro reduzem a pressão direta sobre o mercado interno chinês, mas continuam a aumentar a capacidade mundial.
A fricção comercial é outro perigo. O CBAM cobrará encargos com base nas emissões incorporadas no local de produção, pelo que deslocar um alto-forno para outra jurisdição não evitará a taxa. Os Estados Unidos mantêm medidas sobre o aço que podem ser reforçadas. Alguns membros da ASEAN estão a aumentar barreiras a categorias específicas de aço para proteger novas aciarias nacionais. Os governos de acolhimento podem alterar subsídios energéticos ou regras fiscais, modificando a economia dos projetos. Picos nos preços do gás ou restrições de água poderão complicar os planos de DRI e hidrogénio no Médio Oriente. Muitos destinos enfrentam também uma oferta limitada de sucata, matéria-prima essencial para os fornos de arco elétrico, o que poderá aumentar os custos.
O financiamento e o capital circulante estão em destaque à medida que os exportadores mudam de estratégia. Novos modelos de comércio, incluindo operações de compra e exportação através de centros portuários, criam riscos de liquidez e de contraparte se os preços oscilarem. O aumento dos custos de conformidade com a comunicação de emissões e a certificação de produtos exige novos sistemas e competências em aciarias que historicamente competiam apenas com base na escala e no custo.
Algumas empresas estão a proteger-se avançando para materiais metálicos de maior valor. A China Oriental Group, por exemplo, lançou joint ventures com a ArcelorMittal para produzir aço magnético suave usado em veículos elétricos e equipamentos de energia. As autarquias locais apoiaram estes projetos com terrenos e ligações energéticas. A aposta é que os produtos especializados trarão margens mais estáveis e uma base de clientes menos sensível às oscilações dos preços das matérias-primas do que o aço para construção.
O que observar a seguir
Vários marcos mostrarão se a ofensiva no estrangeiro dá resultados. No Omã, a Jinnan e a Vale planeiam iniciar a nova planta de concentração em meados de 2027. Os centros de briquetes de ferro da Vale em toda a região do Golfo poderão ancorar um ecossistema regional para ferro de baixas emissões, com exportações para fábricas de chapas globais. Na Arábia Saudita e no Cazaquistão, projetos de DRI mais arco elétrico apoiados por grupos chineses testarão a viabilidade de operar inicialmente a gás e depois a hidrogénio à medida que a oferta cresce. Acompanhe o prémio para péletes de qualidade DR e o índice para finos de alto teor, uma vez que a qualidade do minério continuará a ser central para os custos.
Na frente política, o CBAM inicia a sua fase de pagamento em 2026 e aumentará ao longo da década. Espera-se que o mercado de carbono da China aprofunde a sua cobertura e aperte os valores de referência, aumentando o valor das rotas mais limpas no país. As medidas comerciais continuarão a mudar, sobretudo para produtos semiacabados e estruturas de aço fabricadas. A variável industrial fundamental dentro da China é a quota de aço de arco elétrico, que dependerá da disponibilidade de sucata, dos preços da eletricidade e do ritmo da eletrificação industrial. No estrangeiro, os fatores essenciais são energia de baixo carbono, fornecimento fiável de minério e contratos de aquisição de longo prazo com fabricantes de automóveis e construtores. Se estas peças se alinharem, as siderúrgicas chinesas poderão transformar os projetos no estrangeiro num complemento duradouro para um mercado interno mais lento.
Pontos-chave
- A procura interna na China caiu mais rapidamente do que a produção, levando as aciarias a procurar crescimento no estrangeiro.
- A OCDE alerta que o excesso de capacidade global poderá ultrapassar 680 milhões de toneladas no final de 2025.
- As exportações da China ultrapassaram 118 milhões de toneladas em 2024 e voltaram a crescer em 2025.
- O mercado de carbono da China abrange agora o aço, aumentando os custos de conformidade para os altos-fornos a carvão.
- O CBAM da UE cobrará emissões incorporadas a partir de 2026, elevando o nível de exigência para os exportadores.
- Grupos chineses estão a construir projetos de DRI e arco elétrico na Arábia Saudita, no Cazaquistão e em toda a região do Golfo.
- A Jinnan e a Vale estão a investir numa planta de concentração de minério de ferro no Omã, com início previsto para meados de 2027 e produção de 12,6 milhões de toneladas por ano.
- O Sudeste Asiático continua em foco, com a capacidade indonésia e os envios para a Malásia e Mianmar a aumentar.
- A HBIS desenvolveu uma cadeia de metalurgia do hidrogénio para chapa automóvel e começou a vender aço com menos emissões a clientes europeus.
- Excesso de capacidade, fricção comercial, oscilações dos preços da energia e oferta limitada de sucata continuam a ser riscos fundamentais.