Como a IA transformou a eletricidade no novo gargalo
A inteligência artificial está a sair do laboratório e a entrar em enormes agrupamentos de computadores conhecidos como centros de dados. O treino de modelos e a resposta a consultas de IA concentram milhares de chips de alto desempenho num único local. Esse equipamento consome muita eletricidade e liberta calor, que depois exige arrefecimento industrial. A eletricidade, e não os algoritmos, tornou-se a restrição vinculativa em muitos locais.
Índice
- Como a IA transformou a eletricidade no novo gargalo
- Por que razão os fabricantes chineses de equipamento estão em alta procura
- Os números por trás do aumento
- Dos transformadores à aparelhagem de corte e proteção: o que os compradores precisam agora
- De onde vêm as encomendas
- O que isto significa para os investidores e os mercados
- Riscos, mudanças de política e controlos de qualidade
- Pode a oferta acompanhar a expansão da IA
- O que saber
As agências de energia estimam que os centros de dados já consumiram cerca de 415 terawatts-hora de eletricidade em 2024, aproximadamente 1,5% do total mundial. No seu cenário base, a Agência Internacional de Energia projeta que esse valor poderá quase duplicar, para cerca de 945 terawatts-hora, até 2030. Os Estados Unidos, a China e a Europa são hoje os maiores utilizadores. Só os Estados Unidos e a China deverão representar quase 80% do crescimento até 2030. As cargas concentradas sobrecarregam as redes locais e exigem atualizações dispendiosas.
Os servidores de IA dependem de processadores gráficos potentes que consomem mais energia por bastidor do que a computação convencional. Uma maior densidade de potência aumenta a necessidade de transformadores, aparelhagem de corte e proteção, cabos, proteção contra falhas e arrefecimento. Muitas empresas de serviços públicos também exigem fontes de reserva no local e armazenamento de energia para garantir fiabilidade quando os centros de dados aumentam rapidamente. O resultado é uma carteira de encomendas em rápido crescimento para as empresas que constroem o equipamento que transporta eletricidade das centrais elétricas para as salas de servidores.
Por que razão os fabricantes chineses de equipamento estão em alta procura
Uma vaga de construção relacionada com a IA está a colidir com limites geopolíticos e prazos de entrega longos. As grandes empresas tecnológicas dos Estados Unidos continuam a comprar a aliados no Japão e na Coreia do Sul, em vez de a fornecedores da China continental. As carteiras de encomendas dessas empresas já se estendem por anos, o que leva compradores noutros mercados a procurar a China por entregas mais rápidas e custos mais baixos.
Pierre Lau, estratega de ações para a China e responsável de investigação sobre serviços públicos e energia limpa na Ásia na Citigroup Global Markets, tem acompanhado a forma como esta mudança se reflete no fornecimento de equipamento.
Os EUA compram produtos ao Japão e à Coreia do Sul em vez da China, devido a tensões geopolíticas. Agora, a carteira de encomendas das empresas japonesas e coreanas chega a três anos, pelo que empresas de mercados emergentes recorrem a fornecedores da China continental.
Defendeu também que o atual ciclo para os fornecedores da China continental poderá manter-se enquanto a Casa Branca continuar a apoiar expansões agressivas de IA por parte de grandes investidores em nuvem e telecomunicações.
[O ciclo ascendente será sustentado] enquanto Trump continuar a ser quem está no comando.
Os dados das exportações refletem este aumento. Nos primeiros dez meses do ano, a China exportou cerca de 7,3 mil milhões de dólares dos Estados Unidos em transformadores e cerca de 4,3 mil milhões de dólares dos Estados Unidos em aparelhagem de corte e proteção isolada a gás de alta tensão, com ganhos de 37,8% e 28,5% face ao mesmo período do ano anterior. Em comparação, as exportações totais cresceram 5,3%.
Os números por trás do aumento
A pressão é mais aguda na América do Norte. Estimativas da indústria sugerem que os projetos de centros de dados poderão causar um défice de energia até 20% até 2028 se a produção, o transporte e a distribuição não expandirem a tempo. Os planos de despesa de capital dos grandes fornecedores de nuvem aumentaram acentuadamente, e os analistas esperam que o investimento nas redes cresça cerca de 5% ao ano nesta década. Alguns investigadores preveem que a procura de energia relacionada com a IA poderá aumentar uma ordem de magnitude até 2026, o que impulsionaria mais uma fase de procura de transformadores e aparelhagem de corte e proteção.
As entidades de previsão também estão a aumentar as expectativas para a China. O UBS projeta agora que a procura de eletricidade do país cresça cerca de 8% ao ano entre 2028 e 2030. A sua investigação atribui cerca de 2,3 pontos percentuais aos centros de dados de IA, 1,4 pontos à indústria transformadora orientada para a exportação e 1,2 pontos à eletrificação dos transportes e da indústria. A China planeia cerca de 5 a 6 gigawatts de nova capacidade de centros de dados de IA nos próximos três anos, muito abaixo dos 40 a 45 gigawatts atualmente em preparação nos Estados Unidos, o que sugere margem para mais crescimento. O UBS espera um novo ciclo de despesa de capital no 15.º Plano Quinquenal, com o investimento em energia a crescer perto de 12% ao ano, desde aprovações de projetos nucleares e acréscimos de energia eólica até à expansão da rede e ao armazenamento.
O entusiasmo transbordou para as ações. As ações do produtor de componentes elétricos TBEA subiram quase 30% numa semana de destaque em novembro, enquanto a fabricante de equipamento solar CSI Solar disparou mais de 40% no mesmo período. Os investidores estão a virar-se da conceção de chips e do software de IA puro para a infraestrutura que torna a computação possível, incluindo energia, metais, arrefecimento e armazenamento.
Dos transformadores à aparelhagem de corte e proteção: o que os compradores precisam agora
Por trás das manchetes, a lista de compras para uma grande instalação de IA abrange uma subestação inteira e mais alguma coisa. Muitos locais exigem a sua própria ligação de alta tensão e equipamento no local que se assemelha a uma rede em miniatura.
- Transformadores de potência: Estes elevam a tensão para o transporte e reduzem a tensão para os servidores. Os prazos de entrega podem demorar muitos meses porque os núcleos utilizam aço elétrico de grão orientado e as unidades têm de passar testes exigentes.
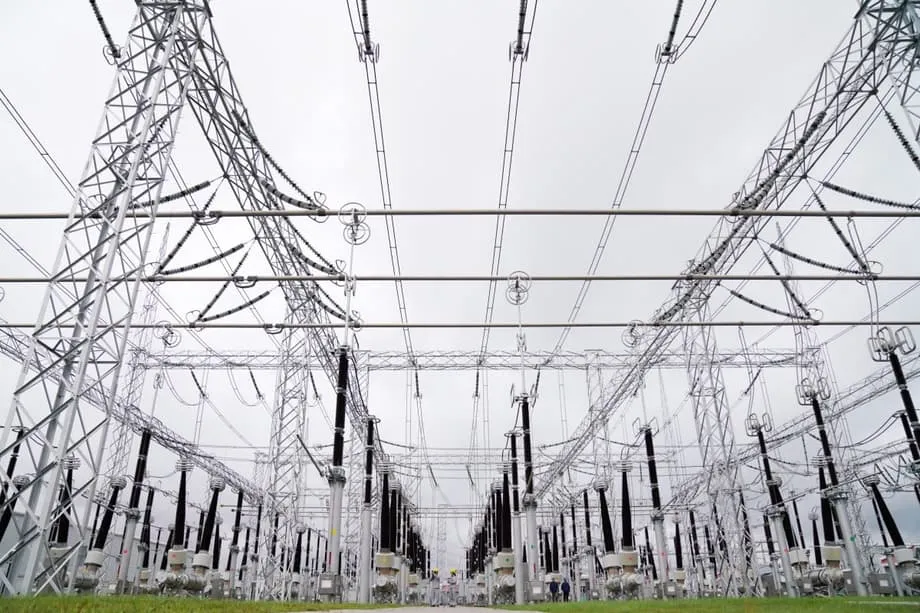
- Aparelhagem de corte e proteção isolada a gás (GIS): Invólucros selados poupam espaço e melhoram a fiabilidade em locais urbanos densos ou climas adversos. Gerem correntes de defeito elevadas e permitem a comutação segura de cargas pesadas.
- Corrente contínua de alta tensão (HVDC): À medida que os centros de dados crescem, algumas redes usam HVDC para trazer grandes blocos de energia de produção distante. Isso exige conversores, sistemas de controlo e transformadores especializados.
- Equipamento de média tensão e unidades de distribuição de energia: Distribuem energia em segurança pelos edifícios e entre bastidores, com proteção coordenada para evitar interrupções.
- Arrefecimento e gestão térmica: Unidades de arrefecimento, sistemas evaporativos e arrefecimento líquido mantêm os chips dentro de temperaturas seguras à medida que a densidade de potência aumenta.
- Sistemas de armazenamento de energia: Bancos de baterias absorvem picos curtos de procura, proporcionam resposta rápida e ajudam a manter o tempo de atividade durante flutuações da rede.
- Cabos e condutores: Cabos de cobre e alumínio de grande secção ligam equipamentos dentro das instalações e à rede. O aumento da construção de redes elevou a procura de alumínio para cabos.
Os fabricantes chineses competem em muitos destes produtos. A sua base de custos, escala e experiência com grandes projetos de redes nacionais permitem-lhes apresentar preços agressivos, sobretudo onde os compradores enfrentam longas filas de espera noutros lugares.
De onde vêm as encomendas
A América do Norte é o centro de procura mais visível. Os analistas esperam que as empresas de serviços públicos recorram a turbinas a gás para obter capacidade rápida no curto prazo, enquanto os acréscimos a mais longo prazo incluirão centrais a gás e nucleares e amplas melhorias das redes. As lacunas no fornecimento de transformadores estão a aumentar à medida que centrais antigas a carvão e a gás são encerradas e as filas de ligação crescem.
Os mercados emergentes acrescentam outra camada. Países da América Latina, do Médio Oriente e do Sudeste Asiático estão a construir produção e a melhorar o transporte para apoiar o crescimento industrial e os novos centros de dados. Muitos destes mercados são sensíveis ao preço e limitados pelo tempo, o que cria uma oportunidade para os exportadores da China continental.
Os promotores de centros de dados tendem a concentrar-se perto do acesso a eletricidade barata, ligações fiáveis e licenciamento favorável. Isso tem atraído projetos para locais com energia hídrica, nuclear ou grandes parques de renováveis. As empresas chinesas atuam frequentemente como fornecedoras de componentes de empreiteiros internacionais ou como exportadoras diretas, preenchendo lacunas em transformadores, GIS e cabos de alta corrente.
O que isto significa para os investidores e os mercados
A mudança tem uma vertente de investimento. À medida que o entusiasmo por nomes de IA puros arrefece após fortes valorizações, um conjunto crescente de investidores procura empresas ligadas às cadeias de abastecimento de eletricidade. Isto inclui fabricantes de equipamento de rede, fornecedores de armazenamento de energia e produtores de metais que fornecem cobre e alumínio.
A China oferece várias opções cotadas. A semana em que a TBEA e a CSI Solar subiram destacou esse tema. Se os gastos com redes se concretizarem, a visibilidade das encomendas para os fabricantes de transformadores e aparelhagem de corte e proteção poderá prolongar-se por anos. O poder de fixação de preços poderá melhorar em nichos onde os prazos de entrega são longos e os requisitos de qualidade são rigorosos.
Continuam a existir restrições. As empresas de serviços públicos e os operadores de nuvem funcionam em prazos diferentes. As grandes centrais e linhas de transporte demoram anos a licenciar e construir, enquanto as equipas dos centros de dados avançam em meses. Os preços das ações também acompanharão as oscilações das matérias-primas e quaisquer alterações na política de exportação nas grandes regiões consumidoras.
Riscos, mudanças de política e controlos de qualidade
As barreiras comerciais podem alterar o cálculo. Tarifas mais elevadas, regras de compra local ou novas revisões de segurança poderiam limitar os envios para alguns mercados. Os governos são sensíveis à origem do equipamento que está dentro de infraestruturas críticas.
A qualidade e as normas são tão importantes como o preço. Os compradores exigem o cumprimento das normas IEC ou IEEE e insistem frequentemente em inspeções à fábrica, ensaios de tipo e apoio à colocação em serviço no local. Garantias sólidas e redes de assistência são essenciais para equipamento de alta tensão que tem de funcionar durante décadas.
Os custos dos fatores de produção são outra variável. O cobre, o alumínio e o aço elétrico de grão orientado são essenciais para transformadores e cabos. Se estes aumentarem acentuadamente, as margens podem comprimir-se mesmo com uma carteira de encomendas forte. Os projetos de renováveis e o crescimento dos veículos elétricos também consomem os mesmos materiais, o que pode apertar a oferta.
Pode a oferta acompanhar a expansão da IA
O desfasamento entre a rápida adoção da IA e a lenta infraestrutura energética é real. Um transformador de grande dimensão pode demorar 12 a 24 meses a construir após a encomenda, e depois o transporte e a instalação acrescentam mais tempo. As expansões das fábricas exigem novos equipamentos, soldadores formados e um fornecimento consistente de aço.
As melhorias de eficiência podem ajudar. Uma melhor eficácia na utilização de energia nos centros de dados e aceleradores mais eficientes podem reduzir a energia por unidade de computação. A Agência Internacional de Energia continua a esperar que o consumo dos centros de dados cresça mais rapidamente do que outros setores até 2030 no seu cenário base, com os Estados Unidos e a China a impulsionarem a maior parte do aumento. Essa previsão sublinha a necessidade de investimento constante nas redes e de planeamento das compras.
Já estão em uso soluções provisórias. Os promotores estão a associar centros de dados a armazenamento em baterias para suavizar oscilações de carga e garantir reserva, a acrescentar produção no local, como turbinas a gás ou células de combustível de óxido sólido, onde permitido, e a contratar energia de novos parques eólicos e solares. Os planeadores de transporte estão a expandir a utilização de corrente contínua de alta tensão para levar grandes blocos de energia a novos centros de computação. É pouco provável que capacidade nuclear adicional nos Estados Unidos chegue antes de 2028-2030, o que significa que a pressão sobre transformadores e aparelhagem de corte e proteção permanecerá elevada durante vários anos.
O que saber
- Os centros de dados de IA estão a remodelar as necessidades de eletricidade, elevando a procura mundial de transformadores e aparelhagem de corte e proteção.
- As exportações chinesas de transformadores e aparelhagem de corte e proteção isolada a gás subiram 37,8% e 28,5% nos primeiros dez meses, superando o ganho de 5,3% das exportações totais.
- Os analistas dizem que os compradores norte-americanos preferem fornecedores japoneses e coreanos, cujas carteiras de encomendas se prolongam por anos, levando os mercados emergentes a recorrer a fornecedores da China continental.
- A Agência Internacional de Energia projeta que o consumo de eletricidade dos centros de dados poderá quase duplicar até 2030, com os Estados Unidos e a China a impulsionarem a maior parte do aumento.
- Estimativas da indústria apontam para um possível défice de energia nos Estados Unidos de até 20% devido aos centros de dados até 2028, se a oferta ficar atrasada.
- O UBS vê agora a procura de eletricidade da China a crescer cerca de 8% ao ano entre 2028 e 2030, com 2,3 pontos provenientes dos centros de dados de IA.
- Os investidores estão a virar-se para equipamento elétrico, armazenamento e metais, com empresas chinesas entre os beneficiários.
- Os riscos incluem tarifas e revisões de segurança, longos prazos de entrega na indústria e oscilações nos custos do cobre, do alumínio e do aço elétrico.