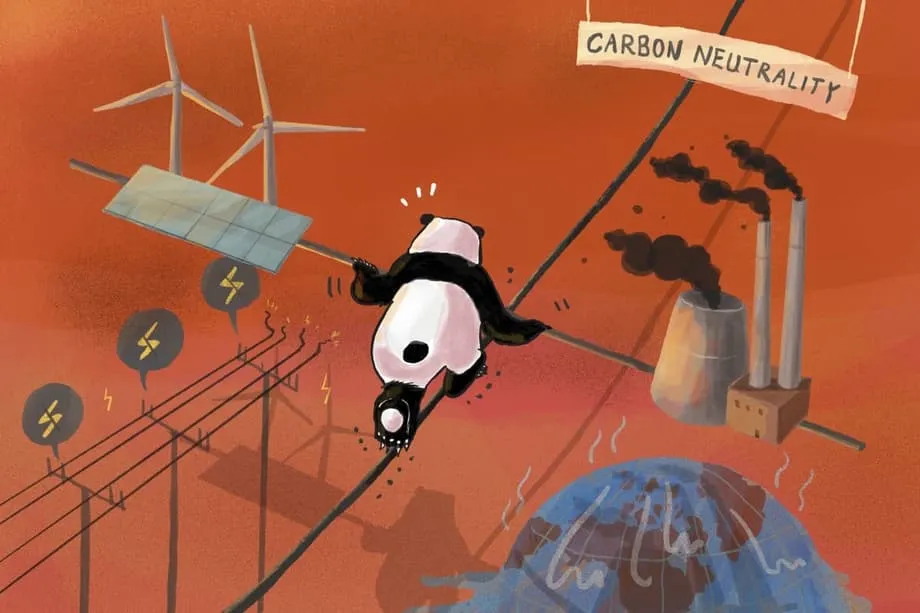
No Gansu, dois sistemas energéticos crescem lado a lado
Ao longo do Corredor de Hexi, na margem do Deserto do Gobi, aerogeradores e campos solares cobrem agora a paisagem em longas fileiras cintilantes. Os ventos constantes e as vastas planaltos do corredor transformaram o Gansu numa das bases mais importantes da China para a energia elétrica renovável. Contudo, logo além das dunas, altas chaminés assinalam outra fonte de energia que continua central para a rede nacional. Na Central Térmica de Changle, no Gansu, um sexto bloco de carvão de um gigawatt entrou em serviço, elevando o complexo para 6 gigawatts de capacidade. Esse único local pode fornecer eletricidade comparável às necessidades de um pequeno país, um lembrete de que a transição energética da China está a ser construída em dois níveis ao mesmo tempo.
Índice
- No Gansu, dois sistemas energéticos crescem lado a lado
- Quantas novas centrais a carvão ainda estão a ser construídas?
- Porque persiste o carvão apesar do boom recorde das renováveis
- Segurança energética após a escassez de eletricidade de 2021
- Gargalos de rede e contratos que favorecem o carvão
- Está o novo carvão a funcionar mais, ou apenas a funcionar de forma diferente?
- Casos regionais, do Gansu à Mongólia Interior
- O que aceleraria a transição para além do carvão?
- O panorama global e porque é que a China importa
- Pontos-Chave
Os responsáveis descrevem frequentemente o carvão como uma rede de segurança para um sistema elétrico que está a acrescentar rapidamente energia eólica e solar. O argumento da estabilidade é simples. A produção solar cai a pique durante a noite e pode diminuir durante tempestades de areia ou semanas nubladas. O vento pode variar com os padrões sazonais. Os blocos de carvão, pelo contrário, podem despachar ao longo de todo o dia quando há combustível disponível. O equilíbrio é delicado. Em 2021, uma escassez de eletricidade levou a racionamento e a desaceleração de fábricas em várias províncias. Manter capacidade despachável suficiente no sistema tornou-se uma prioridade, enquanto o país também procura com afinco reduzir as emissões.
A China comprometeu-se a atingir o pico das emissões de carbono antes de 2030 e a alcançar a neutralidade carbónica até 2060. Esses objetivos estão a impulsionar um investimento recorde em tecnologias limpas. Coexistem também com uma vaga de novos projetos de energia a carvão que as autoridades locais apresentam como um seguro para a segurança energética e como âncoras do crescimento industrial. O paradoxo é mais agudo em lugares como o Gansu, onde a solar e a eólica avançam a ritmo recorde e onde mega-central a carvão ainda se expandem para respaldar a rede.
Quantas novas centrais a carvão ainda estão a ser construídas?
Os levantamentos dos analistas mostram um poderoso renascimento da atividade de construção a carvão. Em 2024, os construtores iniciaram 94,5 gigawatts de novos projetos de energia a carvão e reiniciaram 3,3 gigawatts que estavam suspensos, o nível mais alto em dez anos. As licenças para nova capacidade atingiram 66,7 gigawatts em 2024, com as aprovações a acelerar na segunda metade do ano após um início mais lento. As novas propostas, embora em queda face ao surto de 2022 e 2023, totalizaram ainda 68,9 gigawatts. A China respondeu pela grande maioria dos novos arranques de construção a carvão a nível mundial nesse ano. A desativação de unidades antigas tem ficado para trás, caindo de cerca de 13 gigawatts em 2020 para aproximadamente 2,5 gigawatts em 2024.
A quota do carvão na rede permanece grande, mas diminui lentamente à medida que a energia limpa se expande. A China acrescentou cerca de 356 gigawatts de capacidade eólica e solar apenas em 2024, várias vezes as adições anuais na Europa. No final de 2024, a capacidade solar instalada aproximava-se de 890 gigawatts e a capacidade eólica de cerca de 520 gigawatts, segundo grupos de investigação, enquanto a frota a carvão manteve-se perto dos 1.200 gigawatts. Em junho de 2025, a quota do carvão na produção de eletricidade caiu para perto de 51 por cento, o valor mais baixo em nove anos, enquanto as renováveis subiram para cerca de 60 por cento da capacidade instalada. Estes números mostram tanto a rapidez do crescimento da energia limpa como a escala do carvão que ainda se mantém no sistema.
O conjunto de projetos em construção significa que muitas novas unidades a carvão entrarão em serviço nos próximos dois a três anos. Isto alimentou a preocupação de que nova capacidade venha a afastar a eletricidade renovável, especialmente em províncias onde as redes e os mercados ainda conferem tratamento favorável ao carvão. Se as adições de capacidade se traduzirão num maior consumo de carvão depende de como o sistema elétrico é operado, e não apenas de quantas chaminés são construídas.
Porque persiste o carvão apesar do boom recorde das renováveis
O boom da energia limpa na China tem sido extraordinário, mas o carvão mantém o seu lugar por razões que vão além da pura necessidade de geração. Os dirigentes provinciais guardam a memória das escassezes passadas. Os planeadores elétricos têm de lidar com picos estivais em rápida subida. As regras da rede e as estruturas contratuais continuam a recompensar a produção a carvão de formas lentas de alterar. Em conjunto, essas forças prolongaram o papel do carvão mesmo quando a energia limpa é capaz de cobrir grande parte do crescimento incremental da procura.
Segurança energética após a escassez de eletricidade de 2021
As escassezes de 2021 foram um choque. Um surto de procura, aliado a preços elevados do carvão e tarifas de retalho rígidas, deixou as centrais sem vontade ou sem capacidade de produzir com prejuízo. Várias províncias implementaram racionamento. Houve cortes de luz em alguns distritos e as fábricas reduziram turnos. Embora as reformas desde então tenham melhorado o despacho e a formação de preços, muitos governos locais avançaram para aprovar novos blocos a carvão como seguro. O objetivo era criar um amortecedor capaz de responder a meteorologia extrema, a longos períodos de letargia para o vento e a solar e a novos picos de procura da indústria ou dos agregados familiares.
Gargalos de rede e contratos que favorecem o carvão
Mesmo onde a eletricidade limpa é abundante, nem sempre chega ao mercado. Contratos de longo prazo e quotas mínimas de compra de eletricidade a carvão continuam a moldar o despacho em várias províncias. Os analistas estimam que a deslocação de renováveis aumentou no final de 2024, com uma taxa de deslocação na casa dos dígitos intermédios, e é frequentemente superior nas regiões interiores, onde a transmissão para os centros costeiros de procura é limitada. Muitos compradores estão presos a contratos que os obrigam a adquirir uma quantidade fixa de eletricidade a carvão, mesmo quando o vento e a solar estão disponíveis a custo inferior.
Qi Qin, analista da China no Centre for Research on Energy and Clean Air, resumiu o dilema a que os geradores limpos estão sujeitos quando contratos e quotas bloqueiam o acesso à rede.
Mais energia solar e eólica deveria ser integrada na rede elétrica, mas não foi por causa destes acordos.
Outra razão para a persistência do carvão é a política financeira e industrial. As empresas de mineração de carvão financiaram uma grande parte das centrais recém-aprovadas, garantindo procura de longo prazo para a sua produção e apoiando o emprego local. Os governos provinciais promovem frequentemente novos blocos para o desenvolvimento económico, com as centrais a carvão a servir de âncora para projetos intensivos em energia na química, nos metais ou no processamento de dados. Sem reformas de mercado que recompensem a flexibilidade e priorizem a geração de menor custo, estes incentivos mantêm o carvão no centro do sistema.
Está o novo carvão a funcionar mais, ou apenas a funcionar de forma diferente?
Capacidade não é o mesmo que geração. Nos últimos anos, as adições de energia limpa cobriram a maioria e, em alguns períodos, a totalidade do crescimento da procura de eletricidade na China. O papel do carvão tem sido preencher a lacuna entre a procura total e a produção combinada de hídrica, nuclear, eólica e solar. Quando essa lacuna estreita, a geração a carvão pode estagnar ou cair mesmo que estejam a ser construídas novas unidades a carvão. Os investigadores encontram pouca correlação entre nova capacidade a carvão e maior consumo de carvão. Em vez disso, as horas de utilização da frota tendem a descer à medida que mais centrais competem por menos horas de funcionamento.
A política define o objetivo de o carvão desempenhar um papel flexível de apoio. Na prática, muitas centrais continuam a operar como se fossem unidades de base. Restrições técnicas, como limiares de carga estável mínima e taxas de rampa mais lentas, limitam o quão baixo uma unidade pode ir e com que rapidez pode responder. As obrigações contratuais e os desenhos dos pagamentos por capacidade também incentivam a produção em vez da flexibilidade. Adaptar as centrais para rampas mais profundas e rápidas, expandir os armazenamentos e avançar para um despacho baseado no mercado são as chaves para desbloquear o papel de recurso último que se pretende para o carvão.
A experiência desde as escassezes mostra que investimentos na operação da rede, na transinterestadual e no armazenamento, combinados com melhor resposta da procura, podem manter as luzes acesas mesmo em períodos de tensão. Essas melhorias reduzem a necessidade de construir mais blocos a carvão para a fiabilidade. Quando a energia limpa cobre nova procura e o sistema é operado de forma flexível, a geração a carvão pode cair enquanto a fiabilidade melhora.
Casos regionais, do Gansu à Mongólia Interior
O Gansu oferece um exemplo vívido de como as renováveis e o carvão avançam agora juntas. O complexo de Changle, com 6 gigawatts, é a maior central a carvão da província. Os responsáveis locais apresentam-no como um estabilizador de uma rede rica em vento e solar. Durante longas noites de inverno ou períodos de calmaria, as suas turbinas preenchem lacunas que as baterias e a bombagem hidráulica ainda não conseguem cobrir à escala. A expansão da central, anunciada no final de 2024, surgiu em paralelo com o crescimento contínuo das bases eólica e solar do Gansu, que exportam energia para leste.
No coração do carvão da China, uma mega-central conhecida por Yushen Yuheng foi citada como modelo de consolidação. Está a substituir centenas de megawatts de unidades pequenas e ineficientes por unidades supercríticas maiores e de maior eficiência. O projeto integra também capacidade renovável no local, com dezenas de megawatts de vento e algumas centenas de megawatts de solar, e inclui uma instalação de captura de carbono concebida para reter cerca de cem mil toneladas por ano. O conceito é fornecer energia mais fiável com emissões mais baixas por unidade, ao mesmo tempo que se limpa o stock antigo do sistema.
A Mongólia Interior mostra um tipo diferente de experimentação. Um grande complexo de transformação de carvão em produtos químicos, operado por uma empresa estatal de eletricidade, acrescentou uma linha de hidrogénio verde e uma central eólica e solar dedicada de cerca de 150 megawatts. O objetivo é reduzir a intensidade carbónica do hidrogénio e do gás de síntese para produtos a jusante como amoníaco e metanol. Embora isto não descarbonize a geração de eletricidade, aponta uma via para a indústria pesada onde as renováveis substituem uma parte da matéria-prima a carvão ao longo do tempo.
O hidrogénio verde é promissor para o aço, a química e o armazenamento sazonal de longa duração, mas a sua utilização na geração de eletricidade quotidiana permanece limitada. A eletrólise requer eletricidade abundante e de baixo custo e infraestruturas significativas de transporte e armazenamento. Os analistas estimam que o hidrogénio verde ainda custa mais do que o hidrogénio cinzento produzido a partir de combustíveis fósseis na China. A co-incineração de amoníaco em centrais a carvão pode reduzir as emissões, mas mesmo uma mistura de dez por cento pode tornar a eletricidade muito mais cara do que operar apenas a carvão. Nos próximos cinco anos, expandir o vento, a solar, o armazenamento, a transmissão e a gestão da procura oferece um caminho mais barato para deslocar o carvão à escala, enquanto os projetos-piloto de hidrogénio continuam a amadurecer para papéis industriais e de armazenamento de recurso.
O que aceleraria a transição para além do carvão?
Analistas, especialistas de rede e muitos planeadores provinciais apontam para um conjunto coerente de soluções. O objetivo é permitir que a energia limpa funcione sempre que esteja disponível, adaptar o carvão a um papel flexível e dar aos investidores prazos claros para a mudança. O próximo plano quinquenal e os objetivos climáticos atualizados podem fixar essa direção.
- Parar novas aprovações de blocos convencionais a carvão que não sejam explícita e contratualmente concebidos para flexibilidade.
- Acelerar a desativação de centrais antigas e ineficientes e definir metas para reduzir as horas médias de utilização da frota.
- Reformar contratos de compra de eletricidade de longo prazo que impõem aquisições mínimas de carvão e transitar para um despacho baseado no mercado que priorize a geração de menor custo.
- Expandir os mercados spot e os mercados de serviços auxiliares de modo a que a flexibilidade, as rampas rápidas e o suporte de tensão sejam serviços pagos.
- Modernizar a transmissão para transportar mais vento e solar das regiões interiores para os centros costeiros de procura e aumentar as trocas interestaduais.
- Escalar baterias, bombagem hidráulica e resposta da procura de modo a que a variabilidade de curta duração seja gerida sem recorrer ao carvão.
- Introduzir desenhos de pagamento por capacidade que recompensem a prontidão flexível em vez da produção constante.
- Alinhar os incentivos provinciais com os objetivos nacionais, incluindo reformas fiscais e financeiras que reduzam a atração das empresas de mineração de carvão para patrocinarem novos projetos.
Os sinais políticos dos esforços internacionais de transição para além do carvão também contam. Julie Dabrusin, Ministra do Ambiente e da Ação Climática do Canadá e copresidenta da Powering Past Coal Alliance, enquadrou a direção num encontro climático.
À medida que o mundo avança para a energia de baixo carbono e tecnologias limpas para impulsionar o crescimento económico e um ambiente limpo, a transição do carvão para a energia limpa é inevitável.
O panorama global e porque é que a China importa
A energia a carvão está em retrocesso em muitas regiões, mas a capacidade continua a expandir-se nas duas maiores economias da Ásia. Na primeira metade de 2025, a China e a Índia responderam pela maior parte da nova energia a carvão posta em serviço a nível mundial. A Europa e a América Latina têm pouco ou nenhum conjunto de projetos para novas centrais e estão focadas na desativação. Os Estados Unidos continuam a desativar unidades a carvão com base na economia, mesmo enquanto as escolhas políticas mudam com as eleições. Estes padrões globais realçam as escolhas da China de forma marcante, devido à escala do seu sistema e à sua influência na manufatura e nas cadeias de abastecimento.
A China é também a âncora da economia global da energia limpa. Fabrica a grande maioria dos painéis solares do mundo, domina as baterias e os veículos elétricos, e está a escalar o armazenamento em rede e a transmissão de alta tensão. Essas exportações reduzem os custos tecnológicos para o resto do mundo e ajudam os países do Sul Global a instalar renováveis com rapidez. A energia limpa acrescentada na China já ajudou a travar o crescimento das emissões nacionais ao cobrir procura que teria ido para os combustíveis fósseis.
A coexistência de um setor de energia limpa em expansão e de uma grande frota a carvão é o núcleo da história. Se as reformas de mercado e de rede acompanharem as instalações, a energia limpa funcionará mais horas, a deslocação de renováveis diminuirá e a geração a carvão declinará mesmo que alguma nova capacidade entre em serviço. Se os contratos e as regras de despacho continuarem a favorecer o carvão, a produção renovável será travada e as emissões manter-se-ão mais altas do que o necessário. Dado o tamanho da China, o resultado moldará a procura global de carvão e o ritmo da descarbonização a nível mundial.
Pontos-Chave
- A central de Changle, no Gansu, atingiu 6 gigawatts enquanto a província expandia o vento e a solar, ilustrando a estratégia energética de dois níveis da China.
- Em 2024, iniciou-se a construção de cerca de 94,5 gigawatts de nova capacidade a carvão e retomaram-se 3,3 gigawatts, o nível mais alto em dez anos.
- As novas aprovações de carvão atingiram 66,7 gigawatts em 2024, enquanto as propostas caíram face aos picos de 2022 e 2023 mas permaneceram elevadas.
- A China acrescentou cerca de 356 gigawatts de vento e solar em 2024 e, a meados de 2025, a quota do carvão na produção de eletricidade caiu para perto de 51 por cento.
- Contratos e quotas para o carvão, juntos com gargalos de rede, levaram a um aumento da deslocação de renováveis apesar dos recordes de energia limpa acrescentada.
- Os analistas concluem que nova capacidade a carvão não aumenta automaticamente as emissões, uma vez que as horas de utilização podem descer à medida que a energia limpa cresce.
- As empresas de mineração de carvão financiam uma grande parte dos novos projetos, reforçando os incentivos locais a continuar a construir.
- As medidas políticas que acelerariam a transição incluem pôr termo à maioria das novas aprovações, reformar contratos, expandir os mercados spot e recompensar a flexibilidade.
- A China e a Índia lideraram a entrada em serviço de nova energia a carvão no início de 2025, enquanto a Europa e a América Latina avançavam planos de eliminação do carvão.
- A manufatura de tecnologias limpas da China reduz os custos globais, e as reformas do mercado interno determinarão quão depressa o carvão cederá lugar às renováveis.