



Porque a Sibéria interessa a Pequim e Moscovo
A Sibéria e o Extremo Oriente russo tornaram-se o trecho mais estratégico da Eurásia, onde a economia de guerra, a segurança energética e os meios de subsistência local se cruzam. Desde a invasão em larga escala da Ucrânia pela Rússia em 2022 e a vaga de sanções ocidentais que se seguiu, Moscovo passou a depender fortemente de Pequim para comércio, tecnologia e finanças. A China, por sua vez, obteve acesso privilegiado a um vasto cinto de recursos que se estende da Transbaicália à costa ártica. O comércio bilateral atingiu cerca de 244 mil milhões de dólares em 2024, e ambas as partes trabalham para expandir as ligações ferroviárias e rodoviárias que transportam carvão, petróleo, gás, madeira, metais e produtos manufaturados através da sua fronteira de 4.200 quilómetros. O balanço de vantagens favorece Pequim, e essa assimetria é cada vez mais visível no terreno.
Índice
- Porque a Sibéria interessa a Pequim e Moscovo
- Uma parceria assimétrica em números
- Das minas de carvão às estradas da aldeia, um estudo de caso local
- O boom do turismo no Lago Baikal e quem beneficia
- O turismo como poder brando
- Números do comércio e o efeito do yuan
- Tubagens e preços, quem detém a alavancagem
- Política a leste dos Urais
- Inquietação local encontra acordos de elites
- Mitos migratórios versus realidades
- Custos ambientais e sociais por trás dos contratos
- Pressão das sanções e a próxima fase
- Em Resumo
Para a Rússia, a China é agora o comprador de recurso para energia e matérias-primas, e um fornecedor de veículos, eletrónicos e componentes críticos que as empresas ocidentais já não fornecem. Para a China, a Sibéria oferece gás por tubagem que não depende de pontos de estrangulamento marítimos, fornecimentos estáveis de matérias-primas e uma influência regional crescente dentro da Federação Russa, num momento em que o foco do Kremlin está fixo na guerra. O quadro estratégico é claro a nível nacional, mas a realidade é mais nítida nos projetos locais, onde as promessas de emprego e desenvolvimento colidem com preocupações sobre quem beneficia e quem suporta o custo.
Uma parceria assimétrica em números
O comércio disparou, mas é desigual. A Rússia exporta energia e matérias-primas, enquanto a China envia bens acabados e tecnologia. A economia russa também se deslocou para a moeda chinesa. Muitos contratos são agora liquidados em yuan, os bancos russos oferecem poupanças em yuan e as empresas utilizam sistemas de pagamento chineses para contornar as restrições ocidentais. Ao mesmo tempo, a pressão de sanções secundárias tornou alguns bancos chineses mais cautelosos. O crescimento das exportações para a Rússia abrandou em 2025 e as verificações de conformidade aumentaram. Mesmo com essas fricções, a China continua a ser a linha de vida económica da Rússia, e o poder de negociação de Moscovo é mais fraco do que antes da guerra.
Das minas de carvão às estradas da aldeia, um estudo de caso local
O projeto mineiro de carvão Zashulanskoye, na Transbaicália, capta tanto a escala como os trade-offs em jogo. O depósito está a ser desenvolvido por uma joint venture entre o En+ Group, controlado pelo empresário russo Oleg Deripaska, e o Shenhua Group da China. O plano abrange um século de extração. As autoridades russas concederam incentivos fiscais e a operação foi concebida para abastecer o mercado chinês durante décadas.
A partir de 2027, a empresa prevê exportar cinco milhões de toneladas de carvão para a China por ano, um fluxo comparável a cerca de 500 camiões por dia. Uma nova estrada está a ser aberta para suportar esse tráfego, segundo a Serviço de Inteligência Exterior da Ucrânia, essa via passa a apenas 200 metros das hortas da aldeia e a 1,6 quilómetros da nascente de águas minerais de Yamarovka, cortando florestas que albergam espécies vegetais raras. Os residentes locais afirmam que compromissos anteriores de limitar o impacto ambiental não foram cumpridos.
O emprego fazia parte da argumentação de venda. No entanto, os cargos-chave na exploração são ocupados por equipas especializadas da China, enquanto tentativas repetidas de desviar a estrada de serviço de zonas sensíveis ficaram presas na burocracia. Os cedros junto à via estão a ser abatidos à medida que os trabalhos preparatórios prosseguem. É um padrão comum nas fronteiras de recursos. Receitas e cargas movem-se rapidamente para fora, mas os benefícios prometidos chegam devagar, quando chegam, às pessoas que vivem mais perto da mineração e dos camiões.
O boom do turismo no Lago Baikal e quem beneficia
Às margens do Lago Baikal, o investimento chinês está a mudar a face do turismo. Relatórios da inteligência ucraniana, ecoados pelos meios regionais, indicam que empresários chineses estão a comprar terrenos e construir hotéis ao longo de trechos-chave da linha costeira. Os dirigentes da região de Irkutsk promovem rotas adaptadas aos visitantes chineses. Operadores locais dizem que estão a ser afastados por entrantes maiores e com mais financiamento que oferecem pacotes turísticos e controlam alojamento, transferências em autocarro e catering de ponta a ponta. Alguns investidores chineses chamam ao Baikal o seu próprio lago, uma expressão que inflama o sentimento local.
O Baikal é Património Mundial da UNESCO e o maior reservatório de água doce do mundo em volume. É também um ecossistema frágil. O overtourism, o mau tratamento de águas residuais e a construção sem regulamentação podem sobrecarregar as costas, zonas húmidas e habitats de peixes. A rápida construção de hotéis e novas rotas turísticas cria emprego e aumenta as receitas fiscais, mas traz cargas sazonais pesadas a aldeias com infraestruturas limitadas. Esse desequilíbrio alimenta nos residentes a sensação de que a oportunidade económica escapa das mãos locais.
O turismo como poder brando
O turismo faz mais do que encher autocarros e barcos. Incorpora língua, sinalética e redes empresariais. Do outro lado do rio Amur, em cidades como Blagoveshchensk, os líderes regionais introduziram ensino mais profundo da língua chinesa nas escolas e receberam novas pontes transfronteiriças e escritórios de comércio. Essas medidas são apresentadas como pragmatismo. Também sinalizam uma aceitação crescente entre as elites regionais de que o seu futuro económico está ligado à China. Para as comunidades locais em volta do Baikal, a preocupação é se os padrões, a aplicação da lei e a partilha de receitas acompanharão o investimento.
Números do comércio e o efeito do yuan
A estrutura de importações da Rússia reflete a retirada das marcas ocidentais. Os carros chineses dominam agora o mercado russo. Eletrónica, eletrodomésticos e componentes industriais vêm cada vez mais de fornecedores chineses. No lado das exportações, carvão, petróleo, gás por tubagem e metais fluem para leste, juntamente com madeira e produtos agrícolas. A estrutura do comércio torna a Rússia uma aceitadora de preços em muitas categorias, particularmente em commodities a granel onde a China pode encontrar alternativas.
A infraestrutura financeira também mudou. O yuan substituiu o dólar e o euro em muitas transações entre os dois países. Empresas russas abriram contas em yuan e emitiram obrigações em yuan. A liquidação através de sistemas chineses reduz a exposição às sanções ocidentais, mas expõe a Rússia às escolhas políticas de Pequim e à mudança de apetite ao risco dos bancos chineses. Em 2025, à medida que as sanções secundárias se alargaram, várias instituições financeiras chinesas reforçaram a conformidade e restringiram transações com algumas contrapartes russas. As exportações chinesas para a Rússia sofreram uma quebra no final do verão, e os importadores russos relataram atrasos. A tendência não quebrou a relação, mas mostrou como a nova dependência pode morder quando a pressão de aplicação aumenta.
Para consumidores e pequenas empresas na Sibéria, a mudança é visível nas transações diárias. Os retalhistas preçam os bens em rublos, mas os contratos de grossista podem estar em yuan. As oscilações cambiais alteram as margens da noite para o dia. É um sistema viável e mantém as prateleiras abastecidas, mas depende do acesso contínuo às finanças e à logística chinesas. Se esse acesso estreitar, o impacto atinge primeiro as regiões periféricas que têm menos fornecedores alternativos.
Tubagens e preços, quem detém a alavancagem
A primeira tubagem Power of Siberia começou a fornecer gás à China em 2019, a partir de campos na Yakutia e em Irkutsk. Os volumes subiram, com os responsáveis russos a projetar capacidade na ordem dos 45 mil milhões de metros cúbicos por ano. O proposto Power of Siberia 2 acrescentaria outros 50 mil milhões de metros cúbicos, enviando gás da Yamal, na Sibéria Ocidental, através da Mongólia para o norte da China. Líderes russos e a Gazprom dizem que há um acordo vinculativo em cima da mesa, enquanto Pequim mantém declarações públicas cautelosas. Preços, rotas e financiamento continuam a ser as variáveis centrais.
No preço, a Rússia está numa posição mais fraca do que esteve com a Europa. Compradores chineses têm pressionado por descontos ligados a custos logísticos mais baixos e à sua disposição de assinar contratos muito longos. Analistas notam que a procura de gás da China crescerá de forma menos previsível do que a da Europa no período pré-guerra, porque a China está a expandir as energias renováveis e a energia nuclear e está empenhada em atingir o pico de emissões de carbono por volta de 2030. Essa incerteza dá a Pequim alavancagem para pedir volumes de receção flexíveis e preços mais baixos, colocando o risco comercial em Moscovo, que precisa urgentemente de redirecionar gás que outrora fluía para a Europa.
O efeito global poderia ser substancial se o Power of Siberia 2 avançar. O gás por tubagem terrestre deslocaria parte do gás natural liquefeito na estrutura de fornecimento da China, travando o crescimento da procura por cargas de GNL que os Estados Unidos e o Catar pretendem vender. Também tornaria a China menos dependente de rotas marítimas como o Estreito de Malaca e o Mar da China Meridional, reduzindo a sua exposição a perturbações navais. Para a Rússia, a recompensa é receita estável e uma narrativa de resiliência. O risco é um sistema de tubagem ligado a um único comprador que controla as condições.
Política a leste dos Urais
A crescente pegada económica da China é acompanhada por uma abordagem política mais assertiva no leste da Rússia. Pequim tem cultivado governadores regionais e elites empresariais, encorajando-os a assinar acordos comerciais, abrir escritórios conjuntos e construir estradas e pontes que contornam o congestionado circuito de aprovação de Moscovo. Um encontro de grande visibilidade no nordeste da China reuniu centenas de responsáveis regionais de ambos os lados para rubricar acordos logísticos, agrícolas e industriais. O formato dá às regiões russas espaço para reforçar ligações às províncias chinesas com menor supervisão do Kremlin.
Nas zonas fronteiriças, os símbolos de integração fazem agora parte da vida quotidiana. O governador da região do Amur promoveu um ensino mais profundo da língua chinesa nas escolas de Blagoveshchensk, e placas de sinalização chinesas surgiram em alguns espaços públicos. Em 2023, a China publicou mapas oficiais que geraram protestos da Índia e provocaram uma resposta discreta de Moscovo após críticas públicas. Estes episódios destacam um reajustamento em curso no qual os líderes russos acomodam as prioridades chinesas para manter o fluxo de investimento e comércio.
Inquietação local encontra acordos de elites
Os cidadãos comuns a leste dos Urais muitas vezes encaram estas tendências com sentimentos mistos. Querem emprego e melhores infraestruturas, mas preocupam-se com custos ambientais, influência cultural e poder de negociação futuro. As elites que gerem orçamentos e grandes empresas tendem a ver os acordos como necessários e mutuamente lucrativos. Essa lacuna molda a política regional tanto como a economia. Também explica por que razão alguns acordos recebem pouca cobertura nos meios nacionais, mesmo quando ligam silenciosamente as economias locais aos mercados chineses.
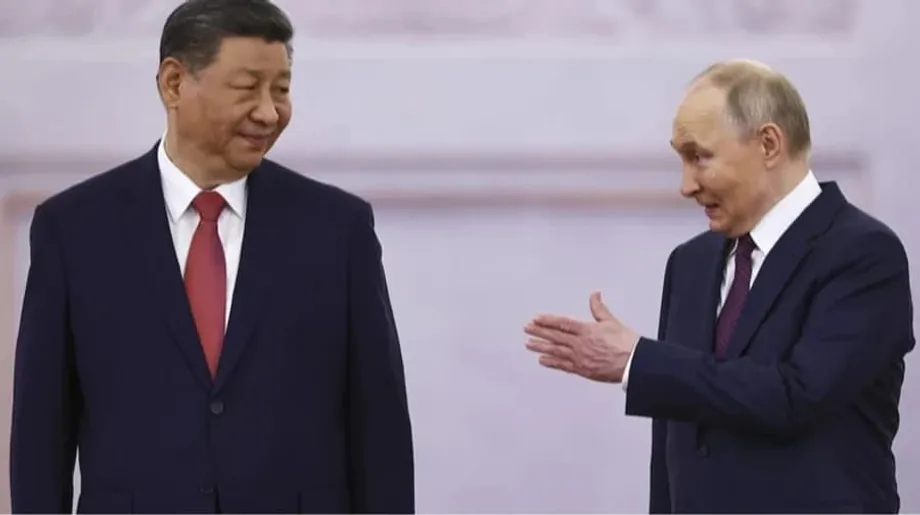
Durante uma visita a Moscovo em 2025, pelo Dia da Vitória, o presidente chinês Xi Jinping enquadrou o alinhamento em linguagem dura que ressoou entre as elites russas. Ele apresentou a parceria como resposta à pressão dos Estados Unidos e dos seus aliados.
A China está com a Rússia contra o que eu chamo de bullying hegemónico.
Mitos migratórios versus realidades
A inteligência ucraniana estima que até dois milhões de cidadãos chineses vivem no Extremo Oriente russo. As cifras de migração dentro da Rússia são difíceis de verificar, e as estatísticas oficiais não sustentam a alegação de um povoamento em massa. Analistas que acompanham as províncias fronteiriças destacam que a população de Heilongjiang, no nordeste da China, caiu nos últimos anos, e a maioria dos emigrantes segue para sul dentro da China em vez de para as regiões frias do outro lado do Amur. A história económica é de comércio e investimento transfronteiriço, não de uma onda demográfica.
A pegada real na Sibéria tem este aspeto: gestores e engenheiros colocados em projetos de recursos, trabalhadores sazonais que rotam pela construção e agricultura, e operadores turísticos e funcionários de hotel em lugares como o Baikal. O interesse da China centra-se em recursos, corredores de transporte e ligações cambiais. Ambos os países enfrentam populações envelhecidas e baixas taxas de natalidade. Nenhum está a enviar colonos para além da fronteira em grande número, e o clima rigoroso em ambos os lados do Amur é uma travia natural à migração permanente.
Essa perspetiva não nega a ansiedade local sobre a compra de terrenos ou o ensino de línguas. Sugere sim que as variáveis críticas a observar são os contratos, as condições de financiamento e a aplicação regulamentar, e não apenas as estatísticas migratórias.
Custos ambientais e sociais por trás dos contratos
A extração de recursos na Sibéria muitas vezes chega mais depressa do que as regras que deveriam orientá-la. O projeto Zashulanskoye mostra o quão depressa as estradas e as equipas de corte avançam uma vez concedidas as aprovações, mesmo quando os debates sobre corredores ambientais e zonas protegidas se prolongam. Florestas de cedros, zonas húmidas e pradarias com plantas raras não recuperam facilmente. O tráfego pesado de camiões junto a uma preciada nascente de águas minerais arrisca danificar um recurso que as pessoas locais valorizam por razões que não constam de qualquer livro-razão empresarial.
Os trade-offs sociais são igualmente nítidos. As empresas prometem emprego, mas os papéis de alto valor vão frequentemente para especialistas importados que já conhecem as máquinas e os manuais operacionais. Os contratos locais podem concentrar-se em posições mal pagas ou em serviços que surgem em torno do projeto. Os ganhos salariais podem ser reais, mas também podem ser passageiros se os preços globais das commodities caírem ou se as isenções fiscais da mina limitarem a partilha de receitas com os municípios.
A transparência é um problema crónico. Os termos contratuais que fixam preços, moeda e resolução de litígios são frequentemente confidenciais. Acordos que privilegiam a liquidação na moeda local podem reduzir a ameaça de sanções ocidentais, mas também podem complicar a supervisão por parte de auditores regionais. Quando o comprador e o financiador estão do outro lado da fronteira, os responsáveis locais têm menos alavancagem para exigir alterações na rota, na segurança ou nos controlos de poluição.
Pressão das sanções e a próxima fase
As sanções reconfiguraram os incentivos de todos os intervenientes nesta história. A Rússia acelerou a sua viragem à China para comércio e finanças. A China aprofundou a cooperação evitando expor-se diretamente a sanções que poderiam atingir os seus próprios bancos e empresas. À medida que a aplicação dos Estados Unidos se alargou em 2025, mais bancos chineses ergueram barreiras de diligência devida. Importadores russos relataram que alguns pagamentos exigiram passos adicionais ou canais substitutos. Nada disto inverteu a tendência maior, mas acrescentou fricção e incerteza aos negócios transfronteiriços.
A infraestrutura continua a expandir-se. Novas pontes atravessam o Amur. Os pontos de passagem fronteiriça foram modernizados. Linhas ferroviárias e autoestradas estão a ser atualizadas para mover mercadorias mais depressa. A Rota Marítima do Norte, ao longo da costa ártica da Rússia, atrai cada vez mais navios chineses à medida que as janelas sem gelo se alargam e as opções de seguro melhoram. Ainda assim, os estrangulamentos na capacidade ferroviária e no fluxo portuário limitam o ritmo de crescimento do comércio, e a competição entre regiões pela atenção chinesa é intensa.
O que acontece a seguir será visível num punhado de indicadores. Acompanhe o ritmo dos anúncios sobre o Power of Siberia 2, os volumes realizados no Power of Siberia 1, a percentagem do comércio bilateral faturada em yuan e o âmbito do turismo chinês no Baikal. A nível local, observe os desafios judiciais à rota de estradas junto às minas e as inspeções ambientais em torno de áreas protegidas. São esses os lugares onde o equilíbrio entre crescimento e prestação de contas será definido.
Em Resumo
- A dependência da Rússia em relação à China aprofundou-se desde 2022, com um comércio próximo dos 244 mil milhões de dólares em 2024 e crescente uso de moeda local.
- Em Zashulanskoye, na Transbaicália, um projeto mineiro à escala de um século enviará cinco milhões de toneladas por ano para a China a partir de 2027, com preocupações ambientais e comunitárias a crescer.
- Investidores chineses estão a expandir a capacidade turística em volta do Lago Baikal, deslocando algumas empresas locais em meio a receios de overtourism e de aplicação fraca das regras.
- O Power of Siberia 2 continua em negociação. A China detém alavancagem sobre preços e volumes, enquanto a Rússia procura substituir as vendas europeias de gás perdidas.
- A influência política da China a leste dos Urais está a subir através de acordos de alto nível, iniciativas educativas e nova infraestrutura transfronteiriça.
- A alegações de migração chinesa em massa para o Extremo Oriente são contestadas. A tendência dominante é de presença económica, não de influxo demográfico.
- As sanções secundárias introduziram fricção. Alguns bancos chineses reforçaram a conformidade em 2025, abrandando partes do comércio, mas a parceria perdura.
- As salvaguardas ambientais e a criação de emprego local ficam para trás da construção e da extração, alimentando ressentimento e desafios judiciais nas comunidades afetadas.



