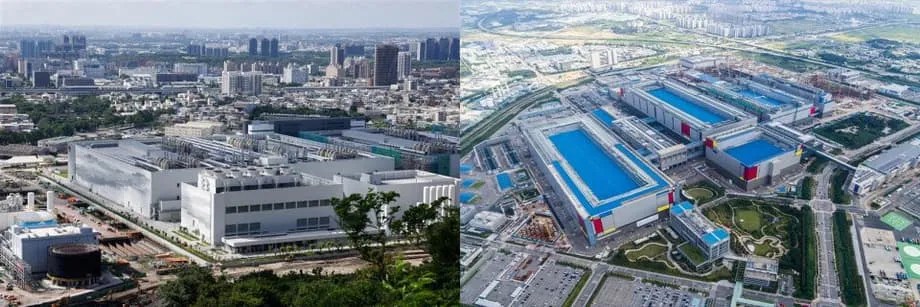
A procura de IA remodela duas potências de chips
A febre da IA em todo o mundo está a aumentar a procura pelos chips mais avançados. Esta subida está a colocar Taiwan na liderança do crescimento asiático, enquanto a Coreia do Sul desacelera, apesar de ambos serem campeões de chips. O Banco Asiático de Desenvolvimento projeta que Taiwan crescerá cerca de 5,1 por cento este ano, com as exportações de semicondutores a disparar. Prevê-se que a Coreia do Sul fique perto dos 0,8 por cento, um passo inteiro atrás, mesmo enquanto a Samsung Electronics e a SK hynix registam recuperações de lucros. A divergência reflete estruturas económicas, escolhas de política e exposição a tarifas diferentes, em vez de um simples quadro de pontuação sobre que empresas vendem mais chips. Os sistemas de IA, desde centros de dados a smartphones, necessitam tanto de processadores de lógica de ponta como de grande quantidade de memória, aumentando encomendas em toda a cadeia de fundição e memória.
Índice
- A procura de IA remodela duas potências de chips
- Porque é que Taiwan está a ganhar vantagem?
- Porque é que o crescimento da Coreia do Sul está contido apesar da recuperação dos chips
- Dinâmica exportadora e pressão das tarifas
- Diferenças estruturais na composição dos chips
- Riscos e resiliência
- O que pode cada economia fazer a seguir
- Em síntese
O motor exportador de Taiwan entrou em alta velocidade. Em agosto, as remessas da ilha subiram cerca de 34 por cento face ao ano anterior, para um recorde próximo de 58,5 mil milhões de dólares, ultrapassando ligeiramente os 58,4 mil milhões de dólares da Coreia do Sul no mês. As previsões apontam também para uma travessia simbólica nos padrões de vida. O produto interno bruto per capita de Taiwan deverá ultrapassar os 38 mil dólares, superando a Coreia do Sul pela primeira vez em mais de duas décadas. A Coreia do Sul continua a ter uma economia muito maior em produção total, contudo uma sequência de crescimento fraco estreitaria essa distância.
Os chips representam uma parcela maior da economia e do comércio de Taiwan. Estimativas recentes sugerem que o sector dos semicondutores representa cerca de 22 por cento do PIB de Taiwan, mais do dobro dos cerca de 10 por cento da Coreia do Sul. No lado das exportações, os circuitos integrados contam para cerca de um terço das remessas de Taiwan, contra aproximadamente um quinto na Coreia do Sul. Essa concentração ampliou os ganhos de Taiwan com a construção da inteligência artificial, enquanto a maior diversidade industrial da Coreia do Sul a deixou mais exposta a desacelerações e a ventos contrários de tarifas na automóvel, siderurgia e petroquímica.
Porque é que Taiwan está a ganhar vantagem?
A expansão da IA mundial funciona graças à liderança de Taiwan na fundição. A Taiwan Semiconductor Manufacturing Company fabrica a maior parte dos chips de lógica mais avançados utilizados pelos principais designers norte-americanos de processadores de IA e smartphones. A indústria de semicondutores da ilha situa-se no centro de um aglomerado denso em torno do Parque Científico de Hsinchu, onde talentos, fornecedores, vendedores de equipamento e logística operam em estreita coordenação. Esse ecossistema reduz custos, aumenta rendimentos e acelera o tempo de mercado. Nos últimos anos, Taiwan reforçou os créditos fiscais para investigação, equipamento e retenção de talentos, e reservou milhares de milhões de dólares até 2033 para manter a capacidade de ponta e a embalagem no país. Durante uma seca severa, as autoridades priorizaram a água para as fábricas de modo a evitar paragens de linhas, sublinhando como a política nacional se alinhou com as necessidades do sector.
A procura está a disparar nos locais certos para Taiwan. As exportações da ilha para os Estados Unidos dispararam à medida que as empresas de nuvem e fabricantes de dispositivos aumentam as encomendas de semicondutores e eletrónica relacionados com IA. As remessas mensais para os EUA chegaram a saltar mais de 60 por cento este ano, contribuindo para totais exportadores recorde. As compras de equipamento de chips de Taiwan ultrapassaram as da Coreia do Sul nos últimos trimestres, sinal de uma expansão robusta de capacidade em lógica avançada e embalagem de alto valor. Seguidores do sector indicam que a quota de Taiwan na fabricação global por contrato de chips se situa acima de 60 por cento, e a sua quota nos nós de lógica mais avançados perto de 90 por cento ou mais. O mercado global de chips de IA deverá crescer cerca de 20 por cento anualmente a curto prazo, enquanto o mercado de semicondutores em geral deverá expandir-se mais perto de um dígito alto. A posição de Taiwan na vanguarda capta uma parcela maior desse crescimento mais rápido.
Porque é que o crescimento da Coreia do Sul está contido apesar da recuperação dos chips
Os fabricantes de chips sul-coreanos estão a recuperar de uma profunda quebra na memória. Os preços de DRAM e NAND estabilizaram e depois subiram à medida que o treino e a inferência de IA exigem enormes reservas de memória rápida. A SK hynix beneficiou da procura de memória de larga banda associada a aceleradores de IA. A Samsung está a impulsar novos nós em DRAM e a aumentar o seu negócio de fundição para lógica avançada. Contudo, esses ganhos coexistem com pressões noutras áreas da economia. Automóveis, aço e componentes enfrentam tarifas mais elevadas em mercados importantes. As indústrias intensivas em energia lidam com flutuações de custos e alterações regulatórias em várias regiões. O resultado é que os lucros dos chips não se traduziram numa recuperação económica generalizada.
A conceção da política também difere. A Coreia do Sul aprovou um pacote abrangente para apoiar os semicondutores, mas estendeu os benefícios a um conjunto mais alargado de indústrias estratégicas, com o objetivo de um crescimento equilibrado. Empresas e economistas argumentam que o foco e a velocidade do apoio ainda ficam atrás dos de Taiwan. Continuam as debates sobre regras de trabalho flexíveis para as fábricas, isenções dos limites horários semanais para projetos críticos, licenciamento mais rápido e incentivos simplificados para investimento em capital, energia e água. A Coreia do Sul anunciou um plano de longo horizonte para construir um megaglomerado de capacidade de chips e fornecedores até aos anos 2040, com grande investimento público e privado. Essa estratégia pode dar frutos, mas escalar fábricas, cadeias de talentos, oferta de eletricidade e capacidade de reservatórios leva anos. A curto prazo, a exposição a tarifas em automóveis e materiais está a pesar no impulso exportador. Até à data, as exportações sul-coreanas estão apenas modestamente acima, com chips e automóveis a subir mas aço e petróleo a cair.
Dinâmica exportadora e pressão das tarifas
A política tarifária criou stress assimétrico. Muitos produtos de chips permanecem em grande medida fora das redes tarifárias mais apertadas, porque as economias importadoras procuram evitar prejudicar os seus próprios setores tecnológicos. Os bens industriais tradicionais são tratados de forma diferente. As remessas de Taiwan para os Estados Unidos subiram fortemente graças a encomendas relacionadas com IA, enquanto a Coreia do Sul viu descidas em categorias-chave como peças de automóveis e aço, onde os direitos aumentaram. Num mês recente, as exportações de Taiwan subiram cerca de um terço face ao ano anterior, para aproximadamente 58,5 mil milhões de dólares, enquanto as da Coreia do Sul avançaram apenas ligeiramente, um pouco acima de 1 por cento, para 58,4 mil milhões de dólares. As exportações de aço da Coreia do Sul para os EUA foram atingidas por direitos elevados, e as remessas de automóveis suavizaram. Taiwan, em contraste, beneficiou de uma vaga de procura de eletrónica, e o seu excedente comercial crescente com os EUA reflete essa mudança. Os economistas alertam que grandes desequilíbrios bilaterais podem atrair atenção, contudo o estatuto estratégico dos chips manteve, por agora, muitos produtos fora das novas listas tarifárias.
Diferenças estruturais na composição dos chips
Dois perfis dominam o sector. Taiwan lidera na fabricação por contrato de chips de lógica avançada, o cérebro dos sistemas de IA e smartphones. A Coreia do Sul lidera na memória, os repositórios de dados que alimentam esses processadores. O ciclo de IA atual inclina-se para a lógica de ponta, a embalagem avançada que empilha lógica com memória de larga banda e nós de processo energeticamente eficientes. Isso dá vantagem às empresas de fundição e embalagem de Taiwan, elevando também os fornecedores de memória coreanos. A diferença entre lógica e memória molda a narrativa macroeconómica. Os mercados de memória tendem a oscilar mais acentuadamente com os ciclos de inventário, o que pode fazer o lucro e o investimento oscilar bruscamente. As encomendas de fundição para lógica de ponta ligadas a roteiros de IA de vários anos podem ser mais estáveis.
A escala e o agrupamento também importam. O ecossistema de Taiwan integra materiais, equipamentos, embalagem, testes e apoio ao design a curtas distâncias das fábricas de referência. Os designers de chips dos EUA dependem dessa capacidade para cumprir cronogramas de lançamento agressivos. A concentração tem limites. Os perfis de energia e água têm de expandir-se para suportar novas fábricas, e os desafios de localização crescem à medida que os nós encolhem. Os analistas alertam que a construção de infraestrutura de IA exige nova geração elétrica significativa e modernizações da rede. Taiwan e Coreia do Sul enfrentam prazos para disponibilizar essa capacidade. A escolha de Taiwan de priorizar água e energia para as operações de semicondutores durante períodos de seca e picos de procura sinaliza a abordagem do Estado à preservação de uma vantagem nacional. A Coreia do Sul avança de forma semelhante para garantir energia e água a longo prazo para os aglomerados de chips, ao mesmo tempo que impulsiona programas de formação para colmatar lacunas de talentos em engenharia de processos e manutenção de equipamentos.
Riscos e resiliência
A elevada concentração de capacidade de chips avançados em Taiwan implica risco geopolítico e económico. Um conflito no Estreito de Taiwan desencadearia uma perturbação severa. Os economistas modelaram cenários extremos em que um confronto em grande escala empurra as perdas globais para perto de dez trilhões de dólares, e um cenário de bloqueio produz danos de vários trilhões de dólares. A dependência do mundo é evidente. Taiwan fabrica a maioria da capacidade de lógica mais avançada, e a sua principal fundição detém uma quota dominante na fabricação por contrato. Mesmo que governos aliados financiem mais fábricas, replicar a eficiência, a profundidade de talentos e a densidade de fornecedores de Taiwan é difícil a curto prazo.
O reshoring e o friendshoring estão a acelerar. Os Estados Unidos, a Europa, o Japão e a Coreia do Sul lançaram programas de subsídios e créditos fiscais para trazer mais fabricação, embalagem e materiais para casa. Muitos projetos estão em curso, do Arizona e Nova Iorque a Kyushu e Dresden. A ramp-up demora tempo, e as restrições de custo e mão de obra persistem. As empresas de Taiwan participam nestes esforços, construindo alguma capacidade no exterior para ampliar a dispersão geográfica, contudo a produção mais avançada continua centrada na ilha. Os analistas esperam que esse equilíbrio se mantenha por vários anos.
O crescimento rápido cria também pressões sociais e fiscais. Em Taiwan, os salários de TIC e semicondutores subiram mais depressa do que a remuneração noutros sectores, alargando as desigualdades de rendimento. A pressão habitacional em centros tecnológicos como Hsinchu encarece o custo de vida para os trabalhadores não tecnológicos. Evidências locais apontam mesmo para um ligeiro aumento de nascimentos entre famílias tecnológicas bem remuneradas, enquanto os desafios de acessibilidade desencorajam outros a constituir família. A inflação suavizou os ganhos reais de salários em alguns períodos, e a dívida das famílias é elevada em relação ao produto. A Coreia do Sul enfrenta as suas próprias pressões demográficas e de acessibilidade, aliadas a um amplo desafio do custo de vida nas principais cidades. Gerar a qualidade do crescimento ao lado da quantidade está a tornar-se tão importante como acrescentar fábricas e exportações.
O que pode cada economia fazer a seguir
A Coreia do Sul pode colocar a recuperação dos chips a trabalhar, removendo estrangulamentos e diversificando a sua força. Executivos do sector pediram arranjos de trabalho flexíveis e isenções direcionadas dos limites horários semanais para projetos de fábricas em prazo crítico. Licenciamento mais rápido para linhas elétricas, subestações e infraestruturas de água alinhar-se-ia com os cronogramas de capacidade. Créditos fiscais claros e estáveis para nós de ponta e embalagem avançada podem incentivar a expansão da fundição nacional, em complemento de uma memória de classe mundial. Para além dos semicondutores, a política pode apoiar automóveis e baterias de maior valor, aço de baixo carbono e serviços digitais para diluir o risco exportador. A diplomacia comercial para aliviar a fricção tarifária em automóveis e materiais seria útil. A formação de competências para técnicos de equipamento e engenheiros de processos pode estreitar as lacunas de mão de obra que frequentemente atrasam a ramp-up. Uma estratégia de megaglomerado terá de ser acompanhada por fornecimento atempado de energia e água, e por aprovações locais simplificadas.
A prioridade de Taiwan é consolidar a sua liderança, alargando simultaneamente a base do crescimento. A reutilização de água, a fiabilidade energética e as cadeias de talentos são necessidades estratégicas à medida que a procura de IA aumenta os requisitos de capacidade. Manter os nós avançados em casa exigirá apoio ao investimento constante e uma política previsível. Diversificar alguma embalagem e trabalho em nós maduros para mercados aliados pode reduzir o risco de concentração, preservando a liderança central. A estabilidade financeira é outro pilar. Gerir as oscilações cambiais que inflacionam o PIB per capita, bem como a acessibilidade habitacional em Hsinchu e Taipei, será importante para um crescimento inclusivo. A participação continuada em parcerias de cadeia de abastecimento com os Estados Unidos, o Japão e a Europa ajudará a manter o acesso a ferramentas e mercados críticos. Uma expansão criteriosa dos acordos de livre comércio poderia apoiar sectores fora dos semicondutores que lutam para competir apenas pelo preço.
Em síntese
- O crescimento de Taiwan em 2025 é projetado perto de 5,1 por cento, enquanto a Coreia do Sul está perto de 0,8 por cento.
- As exportações de Taiwan ultrapassaram as da Coreia do Sul a nível mensal em agosto, atingindo cerca de 58,5 mil milhões de dólares.
- O PIB per capita de Taiwan está prestes a superar o da Coreia do Sul pela primeira vez em cerca de 22 anos.
- Os semicondutores representam cerca de 22 por cento do PIB de Taiwan e cerca de 10 por cento do da Coreia do Sul, moldando o impacto macroeconómico do ciclo de IA.
- Os chips representam aproximadamente um terço das exportações de Taiwan e cerca de um quinto das exportações da Coreia do Sul.
- As tarifas dos EUA pesaram sobre os automóveis e o aço sul-coreanos, enquanto muitos produtos de chips permanecem fora das redes tarifárias mais apertadas.
- Taiwan lidera em lógica avançada e embalagem, a Coreia do Sul lidera na memória, e ambos enfrentam desafios de escala em energia e água.
- Os esforços globais para acrescentar capacidade fora de Taiwan estão a crescer, contudo a ilha continua a ser o nó crítico para os chips mais avançados a curto prazo.