Uma corrida remodelada pelos controlos de exportação
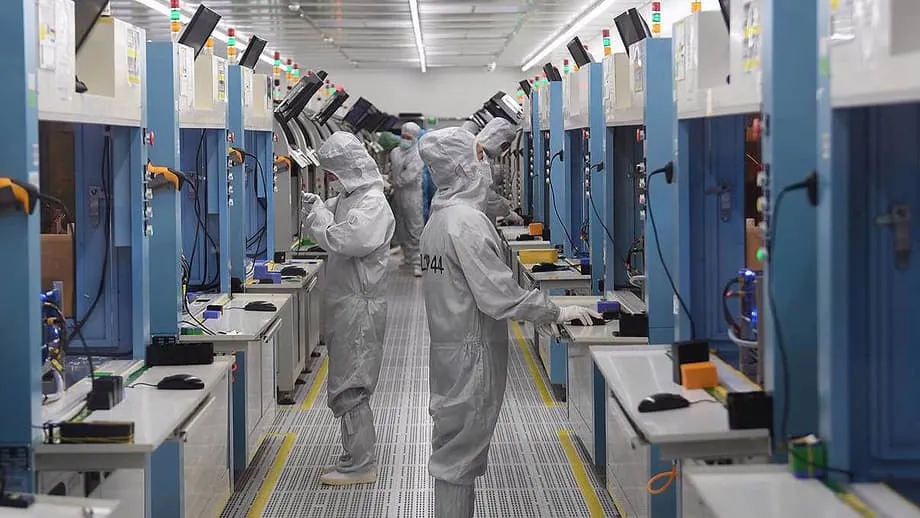
Durante sete anos, Washington apertou os dispositivos sobre o fluxo de chips, software e ferramentas de fábrica para a China. O objetivo inicial era claro: privar a China dos semicondutores mais avançados e das máquinas e do software necessários para os produzir, e depois travar o seu progresso em inteligência artificial, computação de alto desempenho e sistemas militares. O esforço perturbou as cadeias de abastecimento e negou às empresas chinesas acesso fácil aos processadores mais poderosos. Também desencadeou uma corrida nacional na China para redesenhar, reequipar e substituir quase todas as peças da cadeia, desde o diseño de chips até à embalagem.
Índice
- Uma corrida remodelada pelos controlos de exportação
- O que Washington tentou bloquear e como as regras evoluíram
- Chips versus ferramentas
- O manual da China para resiliência e velocidade
- Dinheiro e coordenação estatal
- A rivalidade local como motor
- Alianças construídas em torno de GPUs nacionais
- Soluções alternativas e avanços sob pressão
- De truques DUV a embalagem avançada
- Memória e armazenamento
- Diseño, EDA e arquiteturas abertas
- Modelos de IA que fazem mais com menos
- Onde permanecem os pontos de estrangulamento
- O impacto nos negócios globais
- A procura de IA está a reescrever o poder de mercado
- Compromissos de política e o desafio da aplicação
- O que observar a seguir
- Pontos-Chave
O resultado é um quadro mais complicado do que uma simples asfixia. Os controlos de exportação aumentaram os custos e criaram atrasos dentro da China, mas também desencadearam uma onda de substituição, novas alianças e soluções técnicas alternativas. Empresas como a Huawei e a SMIC avançaram para o diseño e a produção avançados. Novos fundos de governos municipais e investidores estatais estão a fluir para equipamentos, materiais e embalagem de chips. Campeões nacionais em memória e ferramentas de chips ganharam terreno. A próxima fase do confronto será definida pela capacidade da China de escalar estes ganhos e pela forma como os Estados Unidos aperfeiçoam os controlos enquanto investem em casa.
Os semicondutores continuam a ser a espinha dorsal da vida moderna. Alimentam centros de dados na nuvem, telemóveis, automóveis, robôs de fábrica e sistemas de armas. O controlo sobre chips avançados e os meios de os construir é agora tratado como um ativo estratégico. Ambos os lados estão a agir rapidamente, mas com pontos de partida e restrições diferentes. A China ainda depende de ferramentas estrangeiras na vanguarda tecnológica, enquanto os Estados Unidos e os seus aliados enfrentam o risco de que controlos amplos reduzam o próprio acesso ao maior mercado de chips do mundo e acelerem a busca da China pela autosuficiência.
O que Washington tentou bloquear e como as regras evoluíram
Os controlos americanos chegaram em ondas. As primeiras medidas, em 2018 e 2019, colocaram empresas chinesas numa Lista de Entidades que exigia licenças para tecnologia dos EUA. Em 2022, os EUA alargaram as restrições a processadores avançados de IA, GPUs de centros de dados e equipamentos-chave de fabrico de chips. As regras alcançaram também empresas não americanas através da Foreign Direct Product Rule, estendendo os controlos a chips desenhados com software americano ou fabricados com ferramentas americanas. Ao longo de 2023 e 2024, as restrições apertaram-se novamente, acrescentando mais categorias de equipamentos, expandindo a lista de entidades chinesas e atingindo memória de largura de banda elevada, software de diseño e mesmo o acesso à nuvem para treino de modelos de IA. No início de 2025, Washington introduziu um quadro por níveis que diferenciava o acesso por país e empresa, enquanto algumas propostas procuravam limitar os envios para uma longa lista de nações.
Estes passos atingiram os receitas dos fornecedores americanos e aumentaram a incerteza global. Os principais fornecedores americanos de GPUs desenharam chips de menor desempenho para a China de forma a cumprir as regras, apenas para verem revisões posteriores fecharem essas janelas. Os fabricantes americanos de ferramentas enfrentaram atrasos de licenças e menor visibilidade num mercado onde os compradores chineses outrora representavam uma grande parte das vendas. Ao mesmo tempo, os controlos sobre equipamentos avançados de fabrico de chips ganharam tracção através da coordenação com aliados nos Países Baixos e no Japão. Os pontos de estrangulamento em litografia e certas ferramentas de deposição e ataque tornaram-se as alavancas mais eficaz.
Chips versus ferramentas
Os chips acabados são pequenos, fáceis de transportar e fáceis de esconder em transbordo. As ferramentas de fábrica e o apoio complexo que exigem são mais difíceis de contrabandear e mais fáceis de fiscalizar. É por isso que os controlos de equipamentos mordem mais profundamente do que os controlos de chips. Ainda assim, a aplicação continua a ser um desafio. Os compradores chineses usaram intermediários e jurisdições amigáveis para reencaminhar algumas peças avançadas. A paisagem desloca-se à medida que as regras evoluem, e cada mudança traz novas tentativas de cumprir, adaptar ou contornar.
O manual da China para resiliência e velocidade
A resposta de Pequim misturou coordenação estatal com competição de base. A estratégia nacional definiu a direção, mas governos locais, empresas privadas e investidores estatais estão todos a competir para preencher lacunas. O objetivo é construir um ecossistema quase completo em nós maduros e de nível intermédio, e depois empurrar a fronteira sempre que possível com métodos alternativos e investimento pesado.
Dinheiro e coordenação estatal
A China reorganizou a gestão da ciência e da tecnologia para centralizar o financiamento e a supervisão de campos estratégicos, incluindo semicondutores. Um grupo dirigente presidido ao nível do vice-primeiro-ministro define prioridades, enquanto o Fundo Nacional de Investimento da Indústria IC e fundos de nível municipal apoiam projetos em equipamentos, materiais e embalagem avançada. A produção de investigação da China em diseño e fabrico de semicondutores disparou, e as equipas de investigação estão a perseguir ideias não convencionais em materiais e arquiteturas, e não apenas a seguir o caminho traçado pelas principais empresas ocidentais e asiáticas.
A rivalidade local como motor
Os governos municipais e provinciais tornaram-se defensores vehemente de projetos nacionais de chips. Shenzhen lançou um fundo plurianual para diseño, equipamentos e embalagem. Xangai apoiou empreendimentos de equipamentos de chips e maiores fundos de capital privado com foco em campeões locais. Hangzhou e Hubei lançaram grandes compromissos, incluindo programas ligados à líder de memória YMTC. Esta rivalidade atrai capital e talento, acelera linhas piloto e mantém a pressão sobre as equipas para atingir marcos técnicos.
Alianças construídas em torno de GPUs nacionais
À medida que os controlos apertaram o acesso às GPUs americanas de topo, empresas de nuvem chinesas, startups de IA e diseñadores de chips formaram alianças para construir uma camada de software e hardware em torno de aceleradores nacionais. Um grupo industrial lançado em Xangai para promover processadores locais para treino de IA reflete este esforço. As empresas estão a ajustar frameworks, compiladores e cadeias de ferramentas de modelos para a linha Ascend da Huawei e outros aceleradores locais, enquanto proeminentes desenvolvedores de IA relatam treinar grandes modelos em clusters de computação chineses.
Wei Shaojun, que lidera a ramificação de diseño de circuitos integrados da principal associação de semicondutores da China, descreveu o clima dentro da indústria em termos diretos, antes de apelar a uma estratégia de dois eixos: autonomia e envolvimento global.
Quanto mais os outros nos reprimem, mais precisamos de ser autosuficientes. Mas a autosuficiência não significa autossuficiência.
Soluções alternativas e avanços sob pressão
As empresas chinesas tentaram fechar a lacuna através de uma combinação de engenhosidade de processo, diseño a nível de sistema e investimento pesado em memória e embalagem. Os avanços principais não eliminam todos os pontos de estrangulamento, mas mostram que o progresso é possível sem o conjunto exato de ferramentas agora restrito pelos aliados.
De truques DUV a embalagem avançada
A SMIC produziu chips da classe de 7 nanómetros usando litografia ultravioleta profunda (DUV), um conjunto de ferramentas que antecede o equipamento de ponta conhecido como ultravioleta extrema (EUV). O multipadronamento DUV é mais lento e mais caro, mas pode atingir feições mais pequenas com engenharia suficiente. Os relatórios sugerem que a SMIC está a avançar para nós mais densos enquanto contorna limites no controlo da largura de linha e no rendimento. Para além do trabalho de processo, os diseñadores chineses recorrem a arquiteturas de chiplet e a embalagem avançada para juntar múltiplos dies num único módulo, uma forma de melhorar o desempenho sem depender apenas de um único die monolítico.
Memória e armazenamento
A YMTC subiu os degraus na NAND tridimensional, fornecendo produtos perto do topo das contagens de camadas globais. Os ganhos em densidade de memória importam para centros de dados e telemóveis e apoiam a segurança do abastecimento nacional, mesmo quando a memória de largura de banda elevada continua a ser um ponto de estrangulamento. Os fabricantes chineses de DRAM e memória especializada também melhoraram, apoiados por assistência estatal e uma base crescente de equipamentos locais.
Diseño, EDA e arquiteturas abertas
As casas de diseño sob o guarda-chuva da Huawei e outras estão a visar aceleradores de IA construídos sobre conjuntos de instruções padrão e alternativas abertas como o RISC-V. À medida que o acesso às ferramentas ocidentais de automação de diseño eletrónico de topo se apertou, o investimento em EDA nacional disparou. Os engenheiros chineses estão a construir cadeias de ferramentas para lugar e rota, verificação e diseño analógico, e as universidades estão a explorar novos conceitos de dispositivos, incluindo lógica baseada em nanotubos de carbono. Estes experimentos podem não chegar à produção em massa num curto prazo, mas podem semear futuros avanços.
Modelos de IA que fazem mais com menos
Um dos sinais mais evidentes de adaptação veio dos laboratórios chineses de IA que treinaram modelos competitivos em GPUs menos potentes. A DeepSeek apresentou um modelo de linguagem com um orçamento de computação surpreendentemente baixo, usando ganhos de eficiência na curadoria de dados, nos calendários de treino e em truques de inferência. Algumas afirmações são debatidas, mas o ponto mais geral mantém-se. As restrições obrigaram as equipas a otimizar software, fluxos de dados e diseño de modelos, e depois a extrair mais desempenho de hardware de gama média.
Onde permanecem os pontos de estrangulamento
Mesmo após um surto de progresso, a China ainda enfrenta lacunas críticas. A litografia é a mais visível. A ASML continua a ser a única fornecedora de sistemas EUV, e essas ferramentas estão proibidas para as fábricas de chips chinesas. O fabricante nacional de litografia SMEE está a melhorar em nós maduros e de gama média, mas está muito atrás nos scanners mais avançados. Os rendimentos nos nós de ponta continuam difíceis sem o conjunto completo de ferramentas e materiais dos aliados. O efeito cumulativo evidencia-se no custo por pastilha e na produtividade, onde Taiwan e a Coreia do Sul mantêm uma forte vantagem.
Os abastecimentos de memória melhoraram na NAND, mas a memória de largura de banda elevada para IA é escassa e difícil de replicar no topo. Os ecossistemas de software em torno de GPUs nacionais estão a crescer, mas ainda ficam para trás das bibliotecas e ferramentas dos fornecedores que amadureceram durante muitos anos em chips americanos. O acesso às funcionalidades de EDA de topo é restrito pelos controlos, o que retarda o tempo de mercado e complica a verificação. O talento é também uma restrição. A China tem muitos engenheiros, mas a experiência na construção e exploração de fábricas de ponta à escala é rara fora de um punhado de empresas.
A amplitude dos equipamentos é outra limitação. A China tem líderes em ataque e deposição, mas persistem lacunas em metrologia, inspeção e fotorresinas. Cada peça em falta acrescenta tempo, custo e incerteza. Estas fricções explicam porquê os nós avançados feitos com truques DUV são caros e difíceis de escalar em comparação com concorrentes que usam EUV.
O impacto nos negócios globais
Os controlos de exportação alteraram a economia de muitas empresas ocidentais. Os diseñadores de chips americanos viram um grande mercado cortado, e depois recortado por ajustes de política. Mudanças complexas de regras, prazos longos de licenças e limiares em mudança tornaram o planeamento difícil. Algumas empresas desenharam produtos exclusivos para a China que depois ficaram fora dos limites revistos, deixando stock em suspenso. Os fabricantes de ferramentas viram a procura disparar em mercados amigáveis, mas perderam visibilidade sobre contratos de manutenção e atualizações na China. A perda de quota de mercado na China também abriu espaço para os fornecedores chineses avançarem.
O presidente-executivo da Nvidia, Jensen Huang, tem sido franco sobre a dimensão da mudança na China para a sua empresa. Depois de Washington alargar os limites, ele alertou que as vendas da empresa em China estavam a desmoronar e apontou para o custo estratégico mais amplo de fechar o maior mercado de IA do mundo.
A China está essencialmente fechada para nós agora. Passámos de quase todo o mercado para zero.
Essa dor é o espelho da adaptação forçada da China. À medida que as empresas americanas perdem acesso ao mercado, as empresas chinesas ganham uma razão para comprar alternativas nacionais. Isso, por sua vez, dá aos diseñadores e fabricantes de ferramentas chineses espaço para escalar, o que reduz custos e melhora o desempenho ao longo do tempo. É um ciclo de retroalimentação que funciona nos dois sentidos.
A procura de IA está a reescrever o poder de mercado
Treinar grandes modelos de IA tornou-se o principal motor de procura por chips avançados. A busca por GPUs não americanas acelerou à medida que o acesso às peças americanas de ponta se fechou. A linha Ascend da Huawei é agora um ponto focal para as nuvens chinesas e desenvolvedores de IA, e uma coligação de empresas nacionais de chips e IA está a coordenar suporte de software, afinação de desempenho e divulgação de ecossistema. Mais laboratórios chineses de IA afirmam que conseguem treinar modelos de última geração em clusters de computação locais ligados a aceleradores nacionais.
A empresa chinesa de IA iFlytek descreveu o treino do seu mais recente modelo de raciocínio inteiramente em computação nacional, um marco simbólico para um setor que outrora dependia de GPUs dos EUA.
O nosso modelo Spark X1 foi treinado na própria infraestrutura computacional da China.
Os fabricantes de equipamentos também defendem a paciência. O responsável por um principal fornecedor chinês de ferramentas de ataque disse aos investidores que a China pode fechar grande parte da lacuna com os principais jogadores globais num período de anos, não décadas.
Dêem-nos cinco a dez anos, e estaremos ao lado dos melhores.
Essas apostas acarretam risco, mas mostram como a procura de IA e o investimento de longo prazo estão a alinhar-se. Se os aceleradores nacionais atingirem a paridade em algumas tarefas, os compradores chineses mover-se-ão mais rapidamente para substituir peças importadas, e o ecossistema de software acompanhará.
Compromissos de política e o desafio da aplicação
Para os Estados Unidos, o compromisso central é claro. Os controlos podem travar a China na vanguarda, mas também cortam as empresas americanas de mercados de crescimento que financiam investigação e escala. Empurram clientes neutros a procurar fornecedores chineses e encorajam as empresas chinesas a investir ao longo de toda a cadeia. É por isso que muitos analistas de políticas defendem regras precisas, aplicação forte sobre ferramentas de fábrica e cooperação mais profunda com aliados, combinada com mais investimento em investigação, mão de obra e capacidade de fabrico nos EUA.
A aplicação é a parte difícil. Os chips podem ser reencaminhados através de países terceiros. O acesso à nuvem é difícil de fiscalizar. As listas de entidades e os processos de licenças exigem atualizações constantes. Entretanto, a China não está parada. Usou contramedidas em minerais críticos e encorajou a mudança para EDA e equipamentos de chips nacionais. Quanto mais tempo durar o confronto, mais permanentes se tornam estas mudanças.
Isso não significa que os controlos sejam inúteis. Podem ganhar tempo, especialmente no lado das ferramentas, onde o EUV e os sistemas de inspeção de alto nível são únicos. A questão é como usar essa janela. O investimento público em centros de investigação em semicondutores, subsídios para novas fábricas e programas que atraem talento global podem marcar a diferença entre uma vantagem temporária e uma duradoura.
O que observar a seguir
Vários indicadores revelarão a trajetória. Em primeiro lugar, observar os rendimentos de produção e os volumes de chips chineses da classe de 7 nanómetros e mais densos. Em segundo lugar, acompanhar os avanços nacionais em memória de largura de banda elevada e embalagem, duas áreas que determinam o desempenho dos sistemas de IA. Em terceiro lugar, vigiar a maturidade do ecossistema de software em torno de aceleradores nacionais, incluindo compiladores, frameworks e bibliotecas. Em quarto lugar, acompanhar a aplicação sobre transbordo e acesso à nuvem. Em quinto lugar, monitorizar a coordenação entre aliados sobre controlos de ferramentas e restrições de serviços. Por fim, estar atento à forma como a política dos EUA equilibra controlos com investimentos de longo prazo e acesso ao mercado para as suas próprias empresas.
Se a China continuar a aumentar a capacidade em nós maduros e de nível intermédio enquanto empurras selecionadas fronteiras através de embalagem e diseño a nível de sistema, será capaz de fornecer grande parte da sua própria procura e competir em segmentos sensíveis ao preço no exterior. Se os Estados Unidos e os aliados agudizarem os controlos sobre equipamentos e apostarem com força na sua própria força industrial, poderão preservar a liderança nos nós mais avançados e nas ferramentas que os tornam possíveis.
Pontos-Chave
- Os controlos de exportação dos EUA desde 2018 visaram chips avançados, software de diseño e ferramentas de semicondutores, com regras mais rigorosas a chegar entre 2022 e 2025.
- Os controlos sobre equipamentos são mais difíceis de contornar do que os controlos sobre chips acabados, tornando a litografia e as ferramentas de inspeção nos pontos de estrangulamento mais eficazes.
- A China acelerou esforços nacionais, financiando diseño, equipamentos e embalagem, enquanto reorganizava a supervisão nacional e usava fundos municipais para atrair talento e capital.
- As soluções alternativas incluem multipadronamento DUV para nós mais densos, chiplets e ganhos rápidos em memória e embalagem avançada.
- Persistem lacunas em litografia EUV, memória de largura de banda elevada, acesso a EDA e rendimentos em nós avançados, bem como experiência em fábricas de grande escala e alto volume.
- As empresas americanas perderam vendas importantes na China, enquanto os compradores chineses mudaram para alternativas nacionais, ajudando os fornecedores locais a escalar.
- A procura de IA está a impulsar alianças em torno de aceleradores nacionais, com laboratórios chineses a relatar grandes modelos treinados em clusters de computação locais.
- As escolhas de política dependem agora de controlos precisos, aplicação forte sobre ferramentas e investimento considerável em investigação, mão de obra e fabrico nos EUA.
- Os principais sinais futuros incluem os rendimentos chineses em nós avançados, o progresso nacional em HBM, a maturidade do ecossistema em torno de GPUs locais e a cooperação entre aliados sobre controlos de ferramentas.