Um impasse sobre quem paga o comboio
O governo da Indonésia rejeitou pedidos para utilizar o orçamento do Estado para cobrir a dívida crescente associada à linha de alta velocidade Jacarta–Bandung, conhecida como Whoosh. Os altos funcionários insistem em que as obrigações devem ser geridas no ecossistema das empresas estatais e no novo fundo soberano de riqueza, enquanto a China indicou abertura a uma reestruturação para manter a linha a operar. O debate vai além de um único projeto. Toca em como a Indonésia financia grandes infraestruturas, quanto risco devem assumir as empresas estatais e que proteções blindam os contribuintes quando os custos ultrapassam o planeado.
Índice
- Um impasse sobre quem paga o comboio
- Como o projeto foi financiado e porquê que a fatura cresceu
- O consórcio e o que a KCIC deve
- O que o Danantara pode fazer
- Opção 1 – injeção de capital
- Opção 2 – transferência de propriedade
- Quanto estresse está nos balanços
- O que a China sinaliza sobre a reestruturação
- A dívida bloqueará o plano Jacarta–Surabaya?
- Lições regionais do Sudeste Asiático
- O que significa para contribuintes e utentes
- O que observar a seguir
- Em síntese
O Ministro das Finanças, Purbaya Yudhi Sadewa, que supervisiona a política fiscal e o quadro de dividendos das empresas estatais, foi direto. Argumenta que o novo fundo soberano de riqueza do país, o Danantara, que gere as operações e dividendos de cerca de 1000 empresas estatais, é responsável pelas obrigações do projeto.
Antes de apresentar uma citação, enquadrou a sua visão de que o Danantara já capta quantias significativas de dinheiro das empresas estatais e deveria corresponder isso com responsabilidade pelas passivas.
O Whoosh já é gerido pelo Danantara. O Danantara já recebeu cerca de 80 biliões de rupias em dividendos das empresas estatais. Deviam simplesmente gerir a partir daí. Utilizar o orçamento do Estado para pagar a dívida do Whoosh é um pouco ridículo. Todos os lucros das empresas estatais vão para o Danantara, mas o ônus vem para o nosso lado. Se o Danantara leva os dividendos das empresas estatais, deve levar tudo, incluindo o peso da dívida.
Luhut Binsar Pandjaitan, presidente do Conselho Nacional de Coordenador de Contexto Económico e coordenador-chave em projetos estratégicos, ecoou essa posição. Diz que a solução é uma reestruturação formal com os credores, não a mobilização do orçamento do Estado. Observou também que se espera um decreto presidencial para autorizar uma equipa de negociação.
Depois de detalhar as suas consultas com Pequim sobre a questão, resumiu a posição do governo sobre como prevenir tensão nas finanças públicas.
O verdadeiro problema é apenas a reestruturação, e nunca ninguém pediu para utilizar o orçamento do Estado para isso.
Pequim indicou que está aberto a conversações de pagamento. Isso pode significar mais tempo para pagar, taxas mais baixas sobre a parcela do empréstimo relativa ao excesso de custos, ou novos períodos de carência para alinear os fluxos de caixa com o crescimento da procura de passageiros. O objetivo imediato de ambos os lados é manter os comboios a circular enquanto se restaura a estabilidade financeira.
Como o projeto foi financiado e porquê que a fatura cresceu
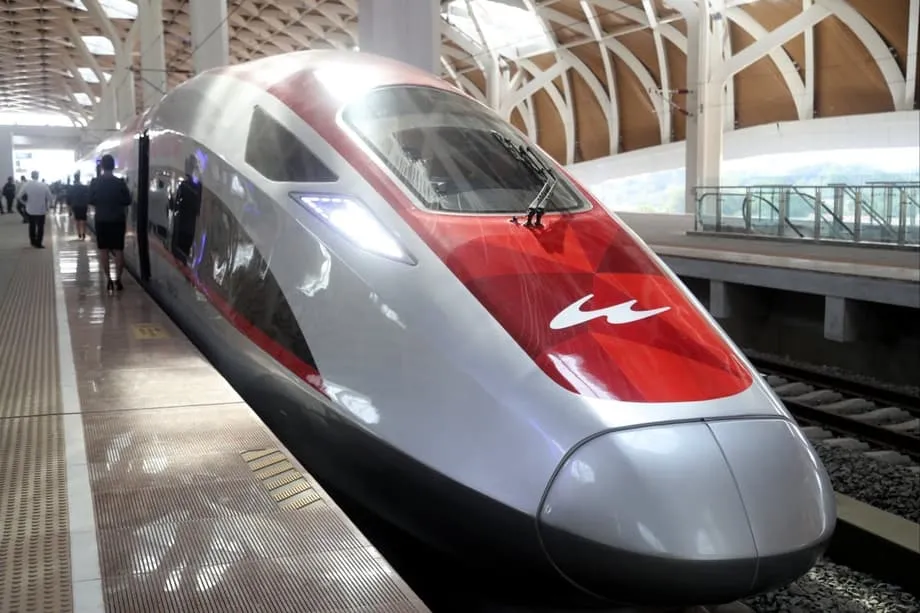
O Whoosh iniciou o serviço comercial em outubro de 2023. A linha de 142 quilómetros reduz a viagem entre Jacarta e Bandung de cerca de três horas para aproximadamente 40 minutos à velocidade máxima. A estimativa inicial de custo do projeto situava-se perto de 6 mil milhões de dólares. Subiu para cerca de 7,27 mil milhões de dólares após atrasos, obstáculos à aquisição de terrenos e perturbações decorrentes da pandemia. Cerca de 75% da construção foi financiada por um empréstimo do China Development Bank a uma taxa de juro anual de 2% para a tranche original. Foi acordado um empréstimo adicional para cobrir o excesso de custos a uma taxa superior de 3,4%, aumentando a pressão anual do serviço da dívida.
O modelo central de financiamento é uma estrutura de empresa para empresa. Em vez de financiamento direto do orçamento, uma empresa conjunta contraiu empréstimos e construiu a linha. O lado indonésio aportou capital através de empresas estatais e as suas estruturas de holdings. Essa limitou a exposição explícita ao orçamento do Estado no início, mas também concentrou risco em empresas estatais que agora enfrentam o teste de fluxo de cobrir custos de operação e financiamento.
O consórcio e o que a KCIC deve
A empresa do projeto, PT Kereta Cepat Indonesia China, ou KCIC, é uma empresa conjunta. O lado indonésio, agrupado sob a PT Pilar Sinergi BUMN Indonesia, detém a maioria através de quatro empresas estatais: Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga e a empresa de plantações PTPN VIII. O lado chinês inclui empresas estatais de caminhos de ferro e engenharia que forneceram tecnologia, construção e material circulante. A KCIC utilizou empréstimos do CDB para cerca de três quartos do custo e depois obteve um empréstimo complementar para cobrir o excesso de custos acordado de 18 biliões de rupias.
As perdas colocaram a estrutura à prova. Os documentos da empresa e os briefings oficiais mostram que a KCIC registou uma perda de 1,6 bilião de rupias no primeiro semestre de 2025, com a KAI a absorver cerca de 951 mil milhões de rupias desse montante através da sua participação acionária. O mais amplo consórcio de empresas estatais também comunicou perdas consideráveis em 2024, refletindo a lacuna entre as receitas atuais e o dinheiro necessário para operações e serviço da dívida. O desempenho operacional melhorou à medida que mais passageiros adotam o serviço, mas ainda não o suficiente para cobrir a totalidade do encargo financeiro.
O que o Danantara pode fazer
O Danantara, criado para consolidar as empresas estatais e gerir os seus dividendos, encontra-se agora no centro da resolução. O fundo tem autoridade sobre as operações e fluxos de dividendos de cerca de 1000 empresas estatais. Os funcionários argumentam que deveria tratar das obrigações do Whoosh porque já recebe quantias elevadas de dividendos. O objetivo é manter a linha a funcionar, proteger os balanços das principais empresas estatais e evitar recorrer ao orçamento do Estado.
Duas opções estratégicas estão em análise. A primeira é injetar novo capital no consórcio operador para que este cumpra obrigações sem medidas de resgate repetidas. A segunda é transferir o ativo para propriedade pública integral, com as operações subcontratadas e as dívidas tratadas através de uma abordagem centralizada. Qualquer dos caminhos provavelmente seria acompanhado por uma reestruturação de empréstimos que alargue os prazos e reduza a taxa de juro do excesso de custos para um nível mais sustentável.
Opção 1 – injeção de capital
Novo capital poderia reforçar o balanço da KCIC e melhorar a sua capacidade de cumprir as convenções. Também pode ajudar na negociação de condições de empréstimo mais flexíveis. A desvantagem é que o dinheiro tem de provir do ecossistema de empresas estatais. Isso vincularia fundos que de outra forma poderiam fluir como dividendos ou apoiar outros projetos.
Opção 2 – transferência de propriedade
Adquirir a infraestrutura para o portefólio público, mantendo as operações sob uma empresa separada, poderia esclarecer a responsabilidade e o planeamento de longo prazo. Também concentraria as passivas sob a gestão do Danantara, com salvaguardas para prevenir qualquer fuga para o orçamento. Os críticos alertam de que uma transferência tem de vir com contabilidade transparente e regras claras sobre quem paga em períodos de recessão, para evitar risco moral e proteger os contribuintes.
Quanto estresse está nos balanços
A tensão financeira é mensurável. A perda da KCIC de cerca de 1,6 bilião de rupias no primeiro semestre de 2025 surgiu após um ano de pesadas vermelhas em todo o consórcio de acionistas. A Pilar Sinergi BUMN Indonesia, que agrupa os parceiros indonésios, registou perdas de cerca de 4,2 biliões de rupias em 2024 e depois cerca de 1,6 bilião de rupias no primeiro semestre de 2025. A KAI, o maior acionista, suportou a maior fatia, incluindo cerca de 2,23 biliões de rupias em 2024 e cerca de 951 mil milhões de rupias no primeiro semestre de 2025. A KAI também constituiu em 2024 um fundo de amortização para garantir liquidez caso a KCIC enfrentasse outra pressão de caixa. No lado da dívida, a conta de juros combinada associada aos empréstimos do CDB é pesada, com a parcela do excesso de custos a suportar uma taxa mais elevada que eleva as necessidades anuais de caixa para cerca de 121 milhões de dólares por ano antes dos reembolsos de capital.
A procura de passageiros está a crescer. A linha transportou cerca de 2,9 milhões de passageiros no primeiro semestre de 2025. Os volumes diários recentes situaram-se entre 20 000 e 30 000 passageiros. É uma base sólida para um novo serviço, mas ainda não fechou a lacuna entre a receita dos bilhetes e o custo combinado de energia, manutenção, pessoal, acesso à via e serviço da dívida. Para atingir o ponto de equilíbrio, o projeto provavelmente precisa ou de um aumento acentuado da procura, ou de um perfil de financiamento alterado, ou de ambos.
O novo presidente-diretor da KAI, Bobby Rasyidin, disse aos legisladores que a dimensão e a estrutura das obrigações constituem um risco sério se não forem abordadas.
Os problemas financeiros e operacionais do projeto assemelham-se a uma bomba-relógio.
O aumento das vendas ajuda, mas a estrutura de custos importa. A linha é relativamente curta, o que limita a receita por passageiro em comparação com corredores mais longos. As tarifas têm de equilibrar a acessibilidade com a necessidade de cobrir custos. Melhores ligações de última milha e bilhética integrada podem elevar a procura. A reestruturação da dívida pode reduzer a fuga de caixa. A estabilidade de longo prazo provavelmente exige progresso em ambos os lados dessa equação.
O que a China sinaliza sobre a reestruturação
Funcionários envolvidos nas conversações dizem que a China está aberta à reestruturação de pagamentos para manter o Whoosh a operar. Essa abertura reflete tanto lógica comercial como valor diplomático. A linha é o primeiro verdadeiro serviço de alta velocidade do Sudeste Asiático e é uma bandeira da cooperação. Uma disputa que prejudique os operadores ou interrompa o serviço seria dispendiosa para todos.
Na prática, a reestruturação poderia incluir a extensão dos prazos, a redução da taxa de juro cobrada na tranche do excesso de custos, ou a introdução de períodos de carência que adiem os reembolsos de capital enquanto a procura de passageiros aumenta. Outra ferramenta é consolidar obrigações num novo cronograma que se ajuste aos fluxos de caixa projetados. Para os credores, o objetivo é estabilizar o desempenho e salvaguardar a recuperação. Para o operador, o objetivo é transformar a procura crescente em serviço constante e pagamentos previsíveis.
A liderança do Danantara afirmou que está em curso uma avaliação aprofundada e espera-se um decreto presidencial para formalizar a equipa de negociação. O processo provavelmente exigirá contabilidades auditadas, novas projeções e um termo-sheet que especifique juros, prazos e garantias. Qualquer plano também definiria como os dividendos das empresas estatais são utilizados para cobrir obrigações anuais sem recorrer ao orçamento.
A dívida bloqueará o plano Jacarta–Surabaya?
O governo quer a questão da dívida resolvida sem descarrilar planos de aliar o serviço de alta velocidade a leste até Surabaya. Um corredor mais longo desbloquearia mercados de viagens maiores e poderia elevar a receita por quilómetro. Exigiria também coordenação cuidadosa em terrenos, estações e integração com comboios suburbanos e aeroportos.
O Ministro Coordenador de Infraestruturas e Desenvolvimento Regional, Agus Harimurti Yudhoyono, conhecido como AHY, sublinhou essa mensagem ao reconhecer a necessidade de resolver o desafio financeiro imediato.
Os problemas de dívida da linha de alta velocidade Jacarta–Bandung não devem impedir a expansão planeada para Surabaya.
Resolver a tensão atual do balanço é um pré-requisito para a expansão. Os investidores quererão clareza sobre o modelo de financiamento e sobre como os riscos são partilhados. A modelação da procura tem de refletir padrões em evolução, incluindo as atualizações da rede ferroviária de Jacarta e a mudança planeada da capital nacional para o leste de Calimantã. Se a extensão avançar, a lógica comercial do sistema pode melhorar, mas apenas se o desenho do financiamento for redesenhado para se ajustar a uma procura realista e a barreiras claras para a exposição pública.
Lições regionais do Sudeste Asiático
Em toda a região, projetos ferroviários apoiados pela China produziram resultados mistos. Na Tailândia e na Malásia, propostas de alta velocidade foram renegociadas para reduzir o peso da dívida e recalibrar o risco. Nas Filipinas, vários empréstimos ferroviários foram cancelados em meio a mudanças políticas. O Laos concluiu a sua linha ferroviária transfronteiriça, mas avaliações multilaterais descrevem-na como uma grande contingência passiva com retornos incertos. O Camboja procura apoio para uma nova linha. O Vietname aprovou empréstimos chineses para uma nova linha no norte e mantém vivo um ambicioso plano para um corredor de alta velocidade norte-sul que poderia custar dezenas de milhares de milhões de dólares. O padrão comum é que a procura, o controlo de custos e a partilha de riscos determinam se um projeto cria valor.
A experiência da Indonésia oferece uma lição prática. Promessas de evitar exposição orçamental não encerram o debate se as perdas se acumularem nas empresas estatais. A estrutura importa. Garantias bem desenhadas, projeções de receita realistas, relato transparente e reservas de contingência podem proteger tanto os utentes como os contribuintes. Quando as premissas mudam, uma reestruturação tempestiva pode repor o equilíbrio sem cortar o serviço.
O que significa para contribuintes e utentes
O Ministério das Finanças sublinha que o orçamento do Estado, conhecido como APBN, não cobrirá as dívidas do Whoosh. O projeto foi financiado em bases de empresa para empresa, e a solução virá das empresas estatais e do seu fundo, o Danantara. Essa posição visa blindar os contribuintes de custos diretos. A realidade é mais matizada. Os dividendos das empresas estatais são também ativos públicos. Se essas empresas absorverem perdas pesadas, o espaço fiscal disponível para outras prioridades estreita-se. Para manter os riscos contidos, o governo separou os dividendos das empresas estatais do orçamento do Estado e trabalha para cercar obrigações dentro do Danantara.
Para os utentes, o serviço é uma melhoria clara em velocidade e conforto. A chave é conseguir que mais pessoas o utilizem com mais frequência. Isso significa tarifas competitivas, horários fiáveis, boas ligações a comboios suburbanos, MRT, LRT e redes de autocarros, além de bilhética acessível entre modos. Se a procura de passageiros continuar a subir, as operações tornam-se mais eficientes. Se o serviço da dívida for aliviado através de reestruturação, mais dinheiro pode ir para manutenção e frequência. É assim que a linha pode construir uma base estável de utentes enquanto melhora as suas finanças.
A transparência importará tanto quanto a engenharia. Publicar atualizações regulares de desempenho e financeiras, esclarecer quanto do fundo de dividendos está afeto às obrigações ferroviárias e definir quando e como o Danantara intervém criarão confiança. Regras claras reduzem o risco de o encargo migrar para o orçamento do Estado em anos difíceis.
O que observar a seguir
Vários marcos estão à vista. Espera-se um decreto presidencial para dotar uma equipa de negociação de poderes de remodelar o perfil do empréstimo com o China Development Bank e outros credores. O Danantara tem de apresentar um plano detalhado que pondera uma injeção de capital contra uma transferência de propriedade, com contabilidade completa de custos e benefícios. O tratamento da taxa de juro mais elevada do empréstimo do excesso de custos será um ponto focal. Os investidores quererão saber se existem garantias estatais e como funcionariam.
Os objetivos operacionais também importam. Acompanhar o crescimento da procura de passageiros, os fatores de carga em comboios de ponta e fora de ponta, o cumprimento de horários e os ajustes de tarifas. Os planos de estender a linha até Surabaya serão mais fáceis de financiar se o atual segmento Jacarta–Bandung registar ganhos constantes e se o empréstimo reestruturado reduzir a pressão de caixa. Nenhum desses passos exige o orçamento do Estado para efetuar pagamentos de dívida. Todos exigem execução disciplinada e relato claro.
Em síntese
- O governo da Indonésia recusa usar o orçamento do Estado para pagar as dívidas do Whoosh, colocando a responsabilidade nas empresas estatais e no Danantara
- O custo do projeto subiu para cerca de 7,27 mil milhões de dólares após atrasos e um excesso de custos de cerca de 18 biliões de rupias
- Cerca de 75% da construção foi financiada pelo China Development Bank, a 2% para o empréstimo original e 3,4% para a parcela do excesso de custos
- A KCIC registou cerca de 1,6 bilião de rupias em perdas no primeiro semestre de 2025, com a KAI a absorver cerca de 951 mil milhões de rupias através da sua participação
- O Danantara pondera duas principais soluções: injetar novo capital na KCIC ou transferir o ativo para propriedade pública integral, combinado com reestruturação de empréstimos
- Pequim indicou abertura a uma reestruturação que poderia alargar os prazos ou reduzir taxas para estabilizar as operações
- A procura de passageiros atingiu cerca de 2,9 milhões no primeiro semestre de 2025, contudo a receita ainda está aquém dos custos operacionais e de financiamento
- Os funcionários dizem que os problemas de dívida não devem atrasar os planos de estender a linha até Surabaya, embora o financiamento e a partilha de riscos tenham de ser resolvidos primeiro