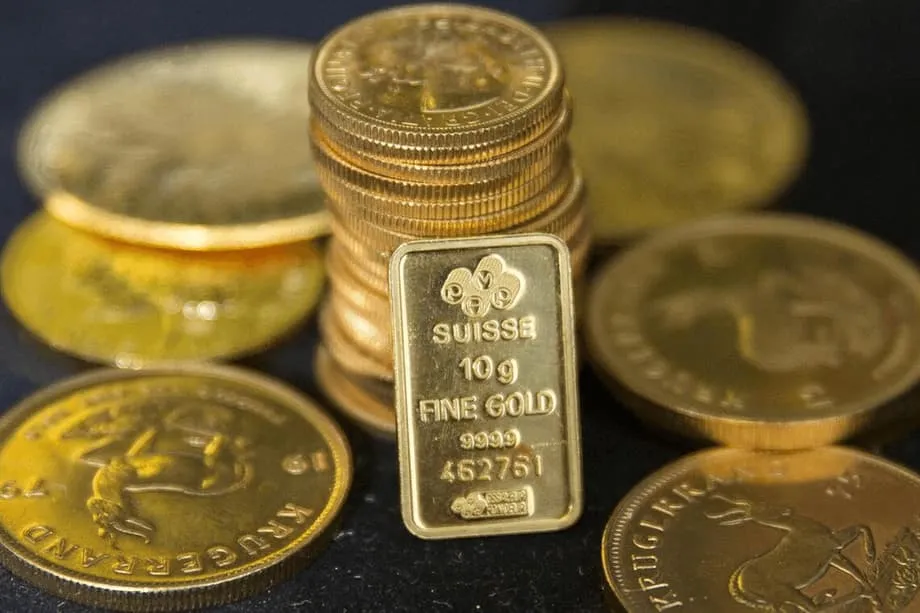
Porque é que o ouro voltou ao centro das atenções
A meados de outubro de 2025, o ouro ultrapassou a marca dos 4.000 dólares e estabeleceu um novo recorde intradiário perto de 4.059 dólares por onça. A prata acompanhou com o seu próprio pico acima de 51 dólares. A subida coroou um ano acelerado para os metais preciosos. O ouro subiu mais de 50% em 2025, após ganhos de dois dígitos em 2024. Os investidores apressaram-se para refúgios percetivamente seguros à medida que os choques políticos e geopolíticos se acumulavam. A Casa Branca anunciou 100% de tarifas sobre bens da China a 10 de outubro e novos controlos de exportação sobre software selecionado a começar a 1 de novembro. Pequim reforçou os controlos sobre terras raras. Os mercados de ações em toda a Ásia vacilaram e a volatilidade regressou às moedas e às taxas.
Índice
- Porque é que o ouro voltou ao centro das atenções
- Como os investidores de Singapura estão a reagir
- Lingotes, moedas e novas marcas de metais preciosos
- ETF e ações cotadas
- Forças globais que elevam os preços
- Porque é que Singapura é um centro regional de ouro
- O que os investidores em Singapura estão a comprar e porque é que isso importa
- Ouro físico versus ouro em papel
- Papel no portfólio e dimensão
- O que pode arrefecer a subida
- Pontos-Chave
Forças macro acrescentaram combustível. Um prolongado encerramento do governo dos Estados Unidos entrou no seu décimo segundo dia a 12 de outubro, travando a divulgação de dados de emprego e inflação. Os mercados esperam agora que a Reserva Federal baixe a sua taxa de política em 25 pontos-base na reunião de 28 a 29 de outubro, e considere outro corte em dezembro. Taxas de juro mais baixas reduzem o custo de oportunidade de manter um ativo que não paga cupões nem dividendos, o que melhora o apelo relativo do ouro. Um dólar mais fraco ou mais volátil, combinado com um desejo crescente dos bancos centrais de diversificar reservas, apoiou ainda mais a procura estratégica. A preços atuais, os compradores de joias recuaram e a procura de investimento assumiu a liderança.
Como os investidores de Singapura estão a reagir
Singapura refletiu a viragem global para o ouro de investimento. Dados do World Gold Council mostram que os investidores no estado-cidade compraram 2,5 toneladas de lingotes e moedas no primeiro trimestre de 2025, o valor mais elevado desde o início do registo em 2010. A procura manteve-se elevada no segundo trimestre, com 2,2 toneladas, um aumento de 37% face ao ano anterior. A compra de joias moveu-se no sentido inverso. As aquisições caíram 8% para 1,5 toneladas no segundo trimestre, à medida que preços recorde travaram compradores que historicamente impulsionam a procura durante épocas festivas e eventos de vida.
Bancos e revendedores relatam atividade brisk. A UOB afirma que entre janeiro e setembro, os clientes compraram, em média, 65% mais ouro por mês através da conta de poupança em ouro do banco do que por mês em 2024. No mesmo período, as aquisições físicas de lingotes e moedas subiram cerca de 42%. O interesse em certificados de ouro aumentou, à medida que os clientes preferem a custódia numa instituição de confiança em vez de manter lingotes em casa ou em armazenamento privado.
Kelvin Ng, diretor de mercados globais de grupo da UOB, descreveu o ambiente entre os clientes de retalho.
A procura em Singapura por ouro tangível cresceu em meio à incerteza de mercado.
Lingotes, moedas e novas marcas de metais preciosos
Novos lançamentos de produtos acompanharam a subida do interesse. A Casa da Moeda de Singapura apresentou o Lion Bullion, uma gama de lingotes de grau de investimento com motivo de leão, produzidos com um parceiro fundador suíço e cunhados com elevada pureza. Os lingotes variam de 1 grama a 1 quilo. Estam isentos do imposto sobre bens e serviços sob as regras de Singapura para metais preciosos de grau de investimento. Cada peça é selada, serializada e registada para acelerar as verificações de autenticidade. Os compradores podem levantar, solicitar entrega ou armazenar nos cofres da Casa da Moeda. Compras de pelo menos 10 onças qualificam para armazenamento gratuito em cofre até 30 de junho de 2026. Está disponível um serviço de recompra com preços transparentes, e os clientes podem efetuar transações através de uma plataforma online para liquidação mais rápida.
ETF e ações cotadas
Os investidores de Singapura também acrescentaram ouro em papel através de fundos cotados em bolsa e ações. O ETF SPDR Gold Shares, cotado na Bolsa de Singapura e nos Estados Unidos, atraiu cerca de 309 milhões de dólares de Singapura em entradas líquidas até meados de junho, o valor mais elevado de qualquer ETF cotado em Singapura no ano até essa data. Outros fundos respaldados por ouro, incluindo iShares Gold Trust, abrdn Physical Gold Shares ETF e GraniteShares Gold Trust, viram renovado interesse nas bolsas americanas a que os locais têm acesso através dos seus corretores. Alguns investidores procuraram alavancagem no metal através de ações. As ações da CNMC Goldmine, cotada em Singapura, subiram mais de 440% este ano. Entretanto, a Zijin Gold International em Hong Kong mais do que duplicou desde o preço de lançamento de fins de setembro até meados de outubro. A exposição a ações vem com riscos diferentes, porque as empresas mineiras enfrentam variáveis de custo, geologia e gestão. A ação dos preços pode divergir do ouro físico, pelo que os investidores avaliam estas ações como ações e não como um substituto da commodity.
Heng Koon How, diretor de estratégia de mercados da UOB, destacou a amplitude da procura de ouro através de instrumentos numa nota de investigação de inícios de outubro.
A recente subida dos preços do ouro foi impulsionada em parte por um surto de procura de retalho por produtos de investimento relacionados com o ouro, além do ouro físico e dos certificados de ouro.
Este padrão corresponde a uma mudança global das joias para os produtos de investimento a preços recorde.
Forças globais que elevam os preços
Por trás da febre de compras de Singapura está um poderoso contexto global. O World Gold Council estima que a procura total de ouro atingiu 1.249 toneladas no segundo trimestre de 2025, um aumento de 3% face ao ano anterior, mesmo quando o consumo de joias caiu. Os fundos cotados em bolsa voltaram a registar entradas, acrescentando 170,5 toneladas no trimestre e 397 toneladas na primeira metade, o melhor primeiro semestre desde 2020. Os bancos centrais continuam a acumular reservas depois de comprarem mais de 1.000 toneladas em 2024, pelo terceiro ano consecutivo. Na primeira metade de 2025, as compras do setor oficial atingiram cerca de 410 toneladas. Estas instituições citam a diversificação, a liquidez e o papel do metal como cobertura contra risco cambial e geopolítico.
As expectativas de juros acrescentam um apoio cíclico. A precificação em futuros sugera agora que a Reserva Federal dos EUA provavelmente iniciará o alívio, o que baixaria os rendimentos reais que tendem a competir com o ouro pela atenção dos investidores. A política comercial é outro fator oscilante. Novos planos de tarifas e controlos de exportação de Washington, combinados com restrições transfronteiriças de Pequim, agravaram as preocupações com as cadeias de abastecimento globais e o crescimento. A ansiedade sobre a perspetiva do dólar espalhou-se para outros metais preciosos. A prata, a platina e o paládio também subiram este ano, à medida que os investidores rodam parte das suas participações em dinheiro e obrigações para ativos reais.
Shaokai Fan, diretor do World Gold Council para a Ásia-Pacífico (ex-China) e diretor global de bancos centrais, espera que estas forças mantenham a procura de investimento elevada.
Tensões geopolíticas, volatilidade de mercado e incerteza macroeconómica continuarão a impulsionar a procura de investimento em ouro.
As previsões ilustram uma ampla distribuição de resultados possíveis. Analistas do J.P. Morgan veem os preços a média em torno de 3.675 dólares por onça até ao quarto trimestre de 2025 e a aproximar-se dos 4.000 dólares até meados de 2026, ancorados por compras oficiais e de investidores robustas. Carsten Menke, que lidera a investigação de nova geração no Julius Baer, aumentou recentemente o seu alvo de 12 meses para 4.500 dólares, assumindo que os investidores mantêm aproximadamente um quinto a um quarto dos portfólios em ouro nos próximos anos. Ed Yardeni, presidente da Yardeni Research, ficou ainda mais otimista.
Estamos agora a apontar para 5.000 dólares em 2026. Se continuar no seu atual caminho, poderá atingir 10.000 dólares antes do final da década.
O comportamento dos bancos centrais é um pilar estrutural. Desde 2022, o setor oficial tem aumentado reservas ao ritmo mais acelerado da era moderna. Muitos gestores de reservas de mercados emergentes citam o desejo de diversificar para longe do dólar e de manter ativos livres de risco de contraparte. Alguns bancos centrais de mercados desenvolvidos também reforçaram posições. As posições oficiais globais situam-se perto das 36.000 toneladas. Em paralelo, os investidores detêm um stock estimado de quase 50.000 toneladas em lingotes e moedas, ETF e futuros. Esses stocks têm um valor nominal elevado a preços atuais, o que pode amplificar os movimentos quando os fluxos oscilam num sentido.
Porque é que Singapura é um centro regional de ouro
Política, infraestruturas e geografia combinaram-se para posicionar Singapura como um centro asiático líder para a compra, armazenamento e negociação de metais preciosos. Os metais preciosos de grau de investimento estão isentos do imposto sobre bens e serviços. O sistema jurídico valoriza os direitos de propriedade e a aplicação de contratos. A estabilidade política e uma orientação regulamentar pró-negócios acrescentam apelo aos investidores globais que procuram certeza em matéria de custódia. A cidade situa-se também numa encruzilhada natural das cadeias de abastecimento que ligam refinadores, casas de moeda, mineiros e compradores finais em toda a Ásia e para além dela.
Essa base suporta um próspero ecossistema de cofres. O Le Freeport, por vezes chamado de Fort Knox da Ásia, alberga armazenamento de alta segurança para metais preciosos e outros objetos de coleção. Cofres privados como o The Reserve são concebidos para escala, com capacidade citada em torno de 500 toneladas de ouro e 10.000 toneladas de prata. Os fornecedores relatam um interesse crescente de famílias ricas e instituições este ano, incluindo encomendas mais elevadas de armazenamento e vendas de lingotes mais fortes comparativamente com 2024. Bancos e a Casa da Moeda oferecem também armazenamento nacional, o que ajuda os investidores de retalho que preferem a custódia local aos cofres offshore.
O envolvimento da indústria aumenta em passo com a atenção dos investidores. Singapura acolhe uma conferência de metais preciosos focada na Ásia no final de setembro de 2025, reunindo mineiros, refinadores, gestores de fundos e family offices para discutir financiamento, novos projetos, gestão de reservas e tecnologia. A agenda sublinha o papel da cidade como ponto de encontro de capital e ideias em ouro e prata. As instituições interessadas podem encontrar detalhes no website do evento aqui.
O que os investidores em Singapura estão a comprar e porque é que isso importa
Os compradores de ouro no estado-cidade utilizam um amplo conjunto de ferramentas. Cada instrumento tem custos, riscos e perfis de liquidez diferentes. A combinação deslocou-se para produtos de investimento que se comportam mais como ativos financeiros e afastou-se das joias que carregam custos de fabricação mais pesados.
Ouro físico versus ouro em papel
Lingotes e moedas proporcionam exposição direta aos preços spot. Podem ser penhorados como garantia e são amplamente reconhecidos, mas exigem manuseamento cuidado e armazenamento seguro. Contas de poupança em ouro de bancos e certificados de ouro oferecem exposição ao preço sem entrega física. As taxas são transparentes e o emitente gere a logística do back-end. Os fundos cotados em bolsa proporcionam liquidez intradiária em bolsas de valores e podem ser mantidos em contas de corretagem e de reforma, juntamente com outros ativos. Alguns fundos detêm lingotes alocados que correspondem aos passivos. Outros acompanham preços através de derivados. Futuros e contratos por diferença podem proporcionar alavancagem e táticas de curto prazo, mas as perdas podem exceder o desembolso inicial se os preços se moverem acentuadamente. Os investidores raramente precisam de alavancagem para obter os benefícios de diversificação do ouro.
Papel no portfólio e dimensão
O apelo do ouro radica na sua baixa correlação com ações e obrigações em horizontes longos. Alocações podem amortecer quedas durante choques e podem sustentar o poder de compra quando a inflação dispara. Vários bancos defendem que a compra faseada ajuda a reduzir o risco de timing quando os preços sobem rapidamente. Nesse contexto, alguns estrategas, incluindo Carsten Menke do Julius Baer, assumem que uma alocação de 20 a 25% persistirá como média global nos próximos anos. Outros gestores de património continuam a recomendar alocações centrais mais pequenas combinadas com dinheiro, obrigações e ações para equilíbrio. Os agregados familiares de Singapura que ainda desejam joias para eventos de vida agora frequentemente dividem os orçamentos, mantendo a compra de herança modesta e acrescentando um lingote, certificado ou ETF ao portfólio.
O que pode arrefecer a subida
Nada se move em linha reta. Uma economia dos EUA mais rápida, com um dólar mais firme e rendimentos reais mais elevados, pesaria sobre o ouro. Um cessar-fogo que se mantenha em zonas de conflito-chave ou um degelo nas relações comerciais EUA-China poderia baixar o prémio de risco geopolítico. Saídas líquidas persistentes de ETF esgotariam o momentum. Preços elevados também começam a incentivar novos projetos mineiros e expansões. Se a oferta aumentar, as subidas de preço podem desacelerar. Os mercados já absorveram ciclos semelhantes antes, o que é uma das razões pela qual muitos investidores preferem tratar o ouro como um diversificador estratégico em vez de uma aposta especulativa. As reservas de ouro da Autoridade Monetária de Singapura mantiveram-se estáveis em torno de 220 toneladas após uma pequena venda no início do ano, um lembrete de que os gestores de reservas adaptam-se à medida que as condições evoluem.
Pontos-Chave
- O ouro estabeleceu um novo recorde perto de 4.059 dólares por onça a 13 de outubro, à medida que a procura de refúgio seguro acelerou, enquanto a prata também atingiu um novo máximo acima de 51 dólares.
- No ano até à data, o ouro subiu mais de 50% após ganhar 27% em 2024.
- Singapura comprou 2,5 toneladas de lingotes e moedas no 1.º trimestre de 2025, depois 2,2 toneladas no 2.º trimestre, enquanto a procura de joias caiu 8% para 1,5 toneladas no 2.º trimestre.
- A UOB relata que as compras mensais médias de ouro através da sua conta de poupança em ouro subiram 65% face a 2024, com compras físicas a aumentar cerca de 42%; o interesse em certificados de ouro aumentou.
- O ETF SPDR Gold Shares atraiu cerca de 309 milhões de dólares de Singapura em entradas líquidas até meados de junho; as ações da CNMC Goldmine dispararam mais de 440%, e a Zijin Gold International mais do que duplicou após a listagem.
- A procura global de ouro no 2.º trimestre de 2025 atingiu 1.249 toneladas, impulsionada por 170,5 toneladas de entradas em ETF; os bancos centrais compraram cerca de 410 toneladas na primeira metade.
- Os mercados precificam um corte de 25 pontos-base da Fed na reunião de 28 a 29 de outubro e outro movimento em dezembro; o encerramento do governo dos EUA atrasou dados económicos.
- A Casa da Moeda de Singapura lançou a gama de lingotes Lion Bullion isenta de GST, com opções de 1 grama a 1 quilo e armazenamento em cofre disponível.
- O ecossistema de armazenamento seguro de Singapura, incluindo instalações como o Le Freeport e o The Reserve, atrai mais ativos em meio à incerteza global.
- As perspetivas de preço variam: o J.P. Morgan vê uma média perto de 3.675 dólares no 4.º trimestre de 2025 e aproximação dos 4.000 dólares até meados de 2026; o Julius Baer almeja 4.500 dólares em 12 meses; Ed Yardeni vê 5.000 dólares em 2026 com um caminho em direção a 10.000 dólares até 2028.
- Os riscos para a subida incluem crescimento dos EUA mais forte e rendimentos reais mais elevados, um dólar mais forte, alívio das tensões geopolíticas, oferta mineira em alta e saídas de ETF.