Porque é que a Indonésia quer mais caminhos de ferro, e porque a dívida voltou ao centro das atenções
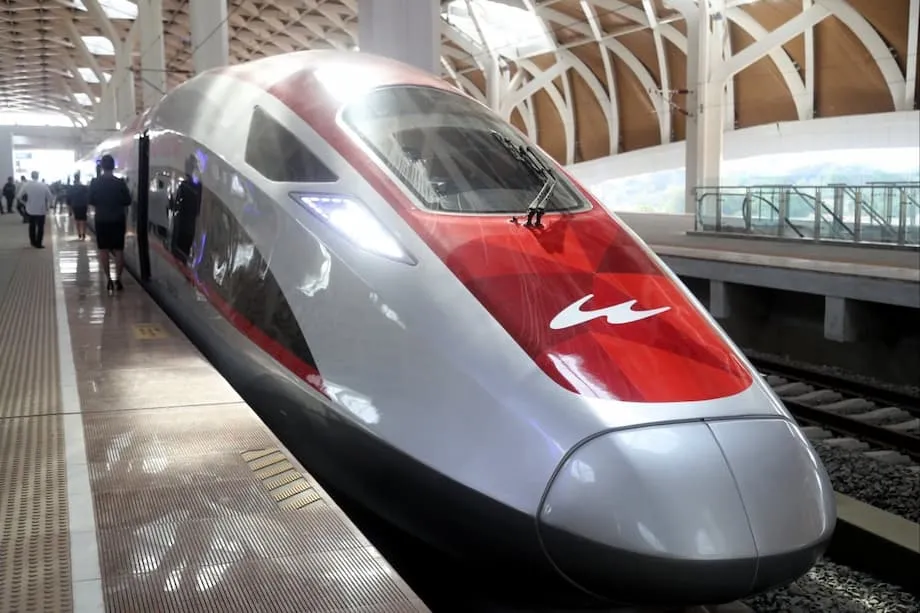
Em Bali, onde o trânsito entope ruas estreitas de Kuta a Denpasar, a promessa de uma linha ferroviária urbana parece uma alívio à espera. Um plano de metro de 60 quilómetros captou a imaginação na ilha balnear, não apenas como solução para os engarrafamentos, mas como sinal de que a Indonésia pode unir o seu vasto arquipélago com transportes modernos. Muitos indonésios esperam que a China desempenhe um papel central nessa construção. Essa expectativa baseia-se na experiência: a China ajudou a colocar em serviço o primeiro verdadeiro serviço de alta velocidade do país, em Java, conhecido localmente como Whoosh.
Índice
- Porque é que a Indonésia quer mais caminhos de ferro, e porque a dívida voltou ao centro das atenções
- Como foi financiada a linha de Jacarta a Bandung
- Quem é proprietário e gere o projeto
- A fatura chega: procura, receitas e prejuízos crescentes
- Nas negociações da dívida com a China
- O metro urbano de Bali e as esperanças locais
- Os medos de armadilha de dívida estão justificados
- O que tornaria o Whoosh sustentável
- Extensão a Surabaia: visão versus viabilidade
- Em Resumo
O Whoosh, que iniciou o serviço comercial em outubro de 2023, transporta agora passageiros de Jacarta para Bandung em cerca de 40 a 45 minutos. De automóvel, a mesma viagem pode estender-se a três horas ou mais. A linha tem apenas dois anos, mas já transportou milhões de passageiros e operou sem incidentes técnicos graves. O entusiasmo por viagens mais rápidas é evidente. A ansiedade quanto à carga de dívida do projeto e ao preço dos bilhetes é igualmente visível.
A tensão entre ambição e aritmética está no centro da próxima ronda de decisões da Indonésia. Os responsáveis promovem mais investimento ferroviário, incluindo uma possível extensão do Whoosh de Jacarta para Surabaia e o metro urbano planeado para Bali, enquanto negociam com contrapartes chinesas e credores a forma de reestruturar as finanças do Whoosh. O resultado dessas negociações determinará o que será construído a seguir e quem paga por isso.
Como foi financiada a linha de Jacarta a Bandung
O Whoosh é fruto de uma parceria entre governos, joint ventures empresariais e empréstimos avultados. Em 2015, Jacarta escolheu uma proposta chinesa em detrimento de uma oferta japonesa para construir o corredor de Jacarta a Bandung. A decisão girou em torno de promessas de financiamento e de execução. A China concordou em financiar a maior parte da construção através do banco de propriedade estatal China Development Bank, enquanto empresas estatais indonésias e chinesas constituíram uma sociedade de propósito especial para construir e operar a linha.
O orçamento de construção aumentou ao longo do tempo. A estimativa inicial de cerca de 6 mil milhões de dólares subiu após obstáculos na aquisição de terrenos e atrasos decorrentes da pandemia. Em 2023, a Indonésia e a China acordaram que o aumento final do custo seria de cerca de 1,2 mil milhões de dólares, elevando o valor total do projeto para aproximadamente 7,27 mil milhões de dólares.
As condições dos empréstimos importam num projeto deste porte. Cerca de 75 por cento do custo original foi financiado com um pacote de empréstimos próximo de 4,5 a 4,6 mil milhões de dólares, com uma taxa de juro anual próxima de 2 por cento. O empréstimo adicional para cobrir a escalada de custos teve uma taxa mais elevada, em torno de 3,4 por cento. Essas diferenças acumulam-se ao longo dos anos, o que é uma das razões pela qual a reestruturação está em cima da mesa.
Quem é proprietário e gere o projeto
A operação e a propriedade recaem sobre a PT Kereta Cepat Indonesia China, ou KCIC. Esta empresa sediada em Jacarta é uma joint venture. O lado indonésio, um consórcio denominado PT Pilar Sinergi BUMN Indonesia, detém uma participação de 60 por cento. Os seus accionistas incluem o operador ferroviário estatal Kereta Api Indonesia, o construtor Wijaya Karya, o operador de autoestradas Jasa Marga e a empresa de plantações PTPN VIII. O lado chinês detém 40 por cento através de um grupo liderado pela China Railway International, com parceiros de empresas chinesas de construção ferroviária, material circulante e sinalização. A KCIC é responsável pelos comboios, estações e serviço diário.
A fatura chega: procura, receitas e prejuízos crescentes
A procura está a crescer, mas a receita de bilhetes não acompanhou os custos operacionais e o serviço da dívida. A KCIC registou cerca de 2,9 milhões de passageiros no primeiro semestre de 2025, um aumento face ao mesmo período do ano anterior. Os volumes diários situam-se tipicamente entre vinte mil e trinta mil passageiros. É uma procura significativa para um novo serviço premium, mas ainda fica abaixo das previsões mais otimistas utilizadas para modelar as receitas iniciais.
Seguiram-se prejuízos. O consórcio indonésio que apoia a KCIC registou um prejuízo estimado em 4,2 biliões de rupias em 2024 e cerca de 1,6 bilião de rupias a mais no primeiro semestre de 2025. A Kereta Api Indonesia, o maior accionista do lado indonésio, absorveu cerca de 951 mil milhões de rupias desse défice de meio ano. Diretores e deputados foram inequívocos ao afirmar que a estrutura financeira atual é demasiado apertada para o nível de procura alcançado até agora.
Durante uma audição na Assembleia da República em agosto, o diretor-presidente da Kereta Api Indonesia, Bobby Rasyidin, alertou os deputados de que a situação exigia atenção urgente.
Enquadrou o risco em termos perentórios perante a comissão que supervisiona as empresas estatais e a política de investimento. Descreveu a necessidade de trabalhar com o gestor de investimentos soberanos da Indonésia para reestruturar a dívida e proteger o portefólio mais alargado da ferrovia contra tensões.
O problema do Whoosh é uma bomba de relógio. Iremos coordenar-nos com a Danantara para reestruturar as dívidas da KCIC e reequilibrar o nosso portefólio.
Alguns deputados argumentaram que a procura inicial do projeto ficou aquém tanto dos cenários otimistas como dos conservadores de planeamento, o que magnificou a pressão financeira. Outros instaram o governo a separar as obrigações de serviço público dos balanços das empresas operadoras, de modo a que a ferrovia nacional não fique exposta a prejuízos prolongados de um projeto estratégico.
Nas negociações da dívida com a China
O governo abriu negociações com as contrapartes chinesas para uma solução abrangente das passivos do Whoosh. O gestor de investimentos soberanos da Indonésia, a Danantara, lidera agora essas negociações com a Comissão Nacional de Desenvolvimento e Reforma em Pequim e com credores, incluindo o China Development Bank. O objetivo é aliviar a pressão de curto e médio prazo sobre a KCIC e os seus accionistas indonésios sem transferir o fardo para o orçamento do Estado.
Duas opções dominam o plano do lado indonésio. Uma é uma injecção de capital que daria à KCIC mais capital próprio, reduziria a sua dependência do serviço da dívida apenas com os bilhetes e a colocaria num caminho de fluxos de caixa mais saudáveis. A outra é transferir a infraestrutura para o Estado, mantendo a operação sob concessão, o que retiraria os custos fixos elevados dos livros da empresa do projeto e alinharia o Whoosh com a forma como outros ativos ferroviários públicos são geridos.
O ministro dos Investimentos da Indonésia, Rosan Roeslani, afirmou que a direção vai além de um simples reagendamento de pagamentos. Descreveu uma solução que reduz o risco de incumprimento e limpa o balanço do projeto de modo a que possa suportar expansões e extensões do serviço ao longo do tempo.
Depois de esboçar a intenção de um reinício completo das obrigações, sublinhou que as negociações visavam proporcionar durabilidade e não um alívio temporário.
O objetivo é uma reforma abrangente de modo a que, após a reestruturação, não existam mais riscos como a possibilidade de incumprimento no futuro.
Os responsáveis das Finanças também foram claros quanto a quem deve assumir esse trabalho. O ministro das Finanças, Purbaya Yudhi Sadewa, afirmou que a responsabilidade de resolver a dívida cabe à Danantara e não ao tesouro do Estado, uma vez que o fundo consolida as participações nas empresas estatais e recebe dividendos anuais avultados que podem ser utilizados para estabilizar ativos estratégicos.
Sugeriu que a Danantara pode gerir os passivos do Whoosh utilizando os seus próprios recursos e fluxos de caixa, sem acrescentar obrigações ao orçamento nacional.
A KCIC está sob a Danantara e tem a sua própria gestão e fluxos de dividendos. O problema pode ser resolvido através dos dividendos da Danantara sem sobrecarregar o Estado financeiramente.
Outras ferramentas continuam em cima da mesa nas negociações com os credores: redução da taxa de juro do empréstimo de escalada de custos, um período de carência mais longo, um perfil de maturidade alargado e uma melhor alinhamento entre o serviço da dívida e os padrões sazonais de procura. A Indonésia também pressiona por clareza de governança e regras operacionais que reduzam a incerteza para a gestão da KCIC e para os seus accionistas indonésios.
O metro urbano de Bali e as esperanças locais
O interesse por novos caminhos de ferro não se limita a Java. Os líderes de Bali trabalham com parceiros chineses no que tem sido descrito como um conceito de metro urbano com cerca de 60 quilómetros. O empreendimento está numa fase inicial, com o planeamento e os primeiros trabalhos avaliados em cerca de 20 milhões de dólares e uma primeira linha prevista para o início de 2030, caso os prazos se mantenham. Mesmo o movimento preliminar captou a atenção na ilha, onde o turismo, a logística e as tarefas do dia a dia competem por um espaço viário limitado.
Para os residentes que vivem o trânsito todos os dias, o apelo é óbvio. O instrutor de surf Amri Anjulius passou dezasseis anos a atravessar os pontos de congestão de Bali e diz que a ilha precisa do metro tanto como os turistas precisam das praias. Vê a envolvimento da China como quase um dado adquirido, com base na experiência recente da Indonésia em Java.
Depois de explicar como a vida e o trabalho dependem de tempos de viagem que se estreitam e alargam com o trânsito, apresentou uma visão sintética de como são decididos projetos desta escala na Indonésia.
Pergunta-se ao governo e, se ele disser que é a China, então é a China. Acho que estes projetos são para a China.
Se essa linha abrir a tempo e a um preço acessível dependerá das lições extraídas do Whoosh. Os decisores dizem que querem aproveitar o que funcionou tecnicamente em Java e combiná-lo com um modelo financeiro mais duradouro antes de avançar para a construção em Bali.
Os medos de armadilha de dívida estão justificados
O papel da China em grandes infraestruturas despertou debates em todo o mundo sobre as chamadas armadilhas de dívida. A expressão evoca imagens de contratos opacos e apreensões de garantias, apontando frequentemente para casos como o Porto de Hambantota, no Sri Lanka, ou o financiamento da expansão do aeroporto do Uganda. Muitos investigadores independentes argumentam que a narrativa da armadilha de dívida simplifica em excesso decisões locais complexas e desafios de gestão orçamental. Ainda é verdade que grandes projetos com custos fixos elevados apresentam riscos fiscais reais quando as previsões falham.
O Whoosh enquadra-se nesse padrão. Os empréstimos são avultados, os custos de juro são substanciais e a procura inicial ainda não preencheu a lacuna entre as despesas operacionais e o serviço da dívida. Isto não torna o projeto uma armadilha por desenho. Significa sim que a Indonésia precisa de reequilibrar a estrutura de capital, dar tempo ao operador para maturar a procura e criar fluxos de receita para além dos bilhetes. Esses passos são comuns em sistemas de alta velocidade em todo o mundo, onde a receita de bilhetes raramente cobre todos os custos nos primeiros anos.
A Indonésia mantém também a dívida nacional em níveis moderados face a muitos pares, suportada por limites legais ao défice orçamental. Essa almofada de política dá ao país espaço para gerir grandes projetos, desde que se mantenham fora do balanço do governo central e sejam supervisionados por um gestor de investimentos disciplinado. A abordagem atual, com a Danantara no centro e os credores à mesa, destina-se precisamente a isso.
O que tornaria o Whoosh sustentável
O caminho de ferro de alta velocidade prospera quando é mais do que um comboio rápido. O corredor tem de ligar-se com fluidez a aeroportos, metros, comboios de pendulares e autocarros. As estações devem ancorar novas habitações, escritórios, universidades e zonas comerciais. Essa é a essência do desenvolvimento orientado ao transporte. O Whoosh começou a catalisar projetos em torno das suas estações em Bandung e nos subúrbios de Jacarta, mas a escala continua modesta. Ganhos maiores surgirão se os governos regionais zonificarem terrenos para uso misto denso junto das plataformas e convidarem promotores privados a co-investir.
As finanças também melhoram quando os proprietários ferroviários conseguem captar parte do valor do terreno criado pelo acesso mais rápido. Pode assumir a forma de joint ventures em torno das estações, arrendamentos de longo prazo de terrenos do Estado ou acordos de partilha de impostos. Esses mecanismos ajudam a reduzir a dependência exclusiva dos bilhetes. A Indonésia já utilizou versões destes instrumentos no transporte ferroviário urbano, e uma aplicação mais alargada em torno do Whoosh estaria em conformidade com a prática mundial.
A definição de preços e o desenho do produto importam. Um leque mais alargado de tarifas, incluindo descontos fora de ponta e bilhetes integrados com as linhas de pendulares, pode preencher mais lugares sem aumentar as subsídios médios. Melhores ligações de último quilómetro, como autocarros frequentes e transbordos diretos para o LRT, MRT e caminho de ferro de pendulares de Jacarta, podem transformar uma linha rápida num poupanço de tempo porta a porta. Horários fiáveis e orientação intuitiva nas estações de Halim e Tegalluar geram confiança, que é o combustível do crescimento da procura.
No lado do capital, uma mistura reequilibrada de dívida de baixo custo e capital próprio fresco permitiria à KCIC investir na qualidade do serviço e no crescimento em vez de gastar cada rupia sobrada em juros. Hedging de risco cambial pode limitar a exposição se as receitas forem em rupias e parte da dívida permanecer em dólares ou yuan. A clareza de governança, incluindo regras de decisão simples entre parceiros indonésios e chineses, pode cortar atrasos e impedir que os custos voltem a subir.
Extensão a Surabaia: visão versus viabilidade
O presidente Prabowo Subianto sinalizou apoio à extensão do serviço de alta velocidade de Jacarta para Surabaia, a segunda maior cidade da Indonésia. Preparações legais estão em curso. A ideia promete ligar múltiplos centros de crescimento ao longo da espinha de Java e poderia gerar mais do que o segmento mais curto de Jacarta a Bandung. O apelo é real. Os riscos são igualmente reais se a expansão ultrapassar o reajuste financeiro da primeira linha.
Os negociadores afirmam que qualquer decisão sobre uma extensão deve consolidar a governança, as finanças e os acordos de desenvolvimento de terrenos antes da inauguração das obras. Isto inclui definir quem paga o quê, quanto do custo de construção será dívida versus capital próprio, que taxas de juro se aplicam e quem tem autoridade para planear e captar valor em torno das estações. As negociações em curso este mês visam responder a essas questões mantendo laços construtivos com a China como credora e parceira técnica. A posição da Indonésia é mais forte se o operador da primeira linha for estável e a sua propriedade for clara.
Questões técnicas também precisam de resolução precoce. Algumas estações do Whoosh abriram por fases, os sistemas de sinalização necessitaram de ajustes e a integração com as áreas urbanas circundantes ficou para trás da abertura da linha. Um corredor maior magnificará esses problemas se não forem abordados na fase de planeamento. O potencial é significativo se as lições forem transferíveis: mais mobilidade, tempos de viagem mais curtos e novo desenvolvimento ao longo do percurso.
Em Resumo
- O Whoosh liga Jacarta e Bandung em cerca de 40 a 45 minutos num corredor de 142 quilómetros, servindo dezenas de milhares de passageiros diariamente.
- O custo do projeto situa-se perto de 7,27 mil milhões de dólares, com cerca de 75 por cento financiados por empréstimos do China Development Bank.
- Aumentos de custo de cerca de 1,2 mil milhões de dólares foram financiados a uma taxa de juro mais elevada, colocando pressão adicional sobre os fluxos de caixa iniciais.
- A KCIC e os seus accionistas indonésios registaram prejuízos em 2024 e no primeiro semestre de 2025, uma vez que a receita de bilhetes não cobriu os custos operacionais e de financiamento.
- A Danantara negocia com contrapartes chinesas uma reestruturação abrangente que poderia combinar juros mais baixos, maturidades mais longas e capital próprio fresco.
- Duas opções principais estão em cima da mesa: injectar novo capital para que a KCIC seja autossustentável, ou transferir a infraestrutura para o Estado mantendo a operação sob concessão.
- Os responsáveis das Finanças afirmam que a responsabilidade de resolver a dívida cabe à Danantara e não ao orçamento do Estado, dada a receita de dividendos do fundo e o controlo de ativos de empresas estatais.
- Bali procura um plano de metro urbano com parceiros chineses, com primeiros trabalhos avaliados em cerca de 20 milhões de dólares e uma primeira linha prevista para o início de 2030.
- Os medos de armadilha de dívida são amplamente debatidos, mas a questão central para a Indonésia é prática: reequilibrar as finanças do Whoosh, aumentar a procura e captar valor da área das estações.
- Qualquer extensão em direção a Surabaia dependerá de consolidar regras de governança, financiamento e desenvolvimento de terrenos antes de começarem as obras.