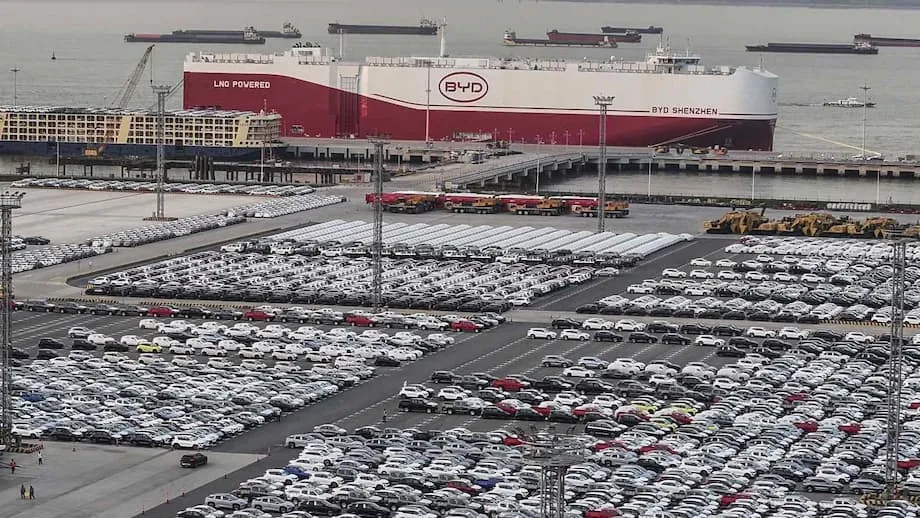
Um reajuste estratégico na aposta da China nos VE
A corrida da China para construir uma presença global de veículos elétricos está a entrar numa fase mais seletiva. Após cinco anos de rápida expansão, os gastos no estrangeiro ligados a carros elétricos e baterias estão a abrandar. O foco está a deslocar-se para a Ásia e para partes da cadeia de abastecimento que exigem menos capital, como componentes e montagem final, em vez de grandes apostas em recursos ascendentes ou aquisições mediáticas.
Índice
- Um reajuste estratégico na aposta da China nos VE
- Porque é que o crescimento arrefeceu depois de uma arrancada global
- A Ásia torna-se a aposta mais segura
- O Sudeste Asiático emerge como base de produção
- Das grandes aquisições às fábricas greenfield
- O que a China está a construir no estrangeiro agora
- Projetos de bateria e materiais a montante
- O cálculo dos países anfitriões, emprego e riscos
- O que isto significa para a Europa e os Estados Unidos
- Estratégias das empresas num mercado mais frio
- A espinha dorsal política por trás dos novos projetos
- Projeções para 2025 a 2027
- O que é preciso saber
Este recalibrar reflete uma nova combinação de pressões e oportunidades. Os mercados ocidentais tornaram-se mais protecionistas, introduzindo regras mais rigorosas sobre subsídios e conteúdo local. No país, os fabricantes de automóveis enfrentam uma forte concorrência de preços e um crescimento mais lento, o que torna uma expansão cautelosa mais atrativa do que projetos de grande envergadura. A Ásia oferece mercados mais próximos, quadros comerciais mais favoráveis e custos que ainda favorecem a produção, o que está a atrair novos projetos para o Sudeste Asiático, partes do Sul da Ásia e alguns centros da Ásia Oriental.
Dados do setor baseados em transações anunciadas mostram que o investimento chinês ao longo da cadeia de valor dos VE marcou um recorde em 2023 e depois começou a moderar-se à medida que as condições mudaram em 2024. A maioria dos projetos atuais são fábricas greenfield que produzem baterias, materiais de cátodo ou ânodo e linhas de montagem final. A geografia é clara: menos América do Norte, mais Europa, Médio Oriente e, sobretudo, Ásia. Esta mudança está a remodelar onde surgem empregos, tecnologia e redes de fornecimento, com notável dinamismo na Malásia, Tailândia, Vietname e Indonésia.
Porque é que o crescimento arrefeceu depois de uma arrancada global
A pausa começa em casa. A China enfrenta uma longa desaceleração económica, elevados níveis de dívida e menor confiança dos consumidores. Os fabricantes de automóveis reagem cortando preços para manter as vendas em movimento. A guerra de preços reduziu os lucros e elevou o patamar para qualquer novo investimento em fábricas. A BYD, o maior fabricante de VE do país, revelou que o lucro caiu quase um terço face ao ano anterior no segundo trimestre, uma inversão face a anos de ganhos trimestrais constantes. Essa pressão traduz-se numa abordagem mais cautelosa ao investimento de capital no estrangeiro.
Os mercados de capitais também arrefeceram. O financiamento de capital de risco em toda a Ásia caiu para o nível mais baixo de uma década no ano passado, e a China suportou grande parte do impacto. A redução do capital de risco disponível torna mais difícil financiar grandes projetos no estrangeiro e incentiva as empresas a priorizar projetos com retorno mais rápido, menor dimensão ou acesso a incentivos dos governos anfitriões.
Os ventos políticos adversos no exterior agravam a desaceleração. Os Estados Unidos endureceram as regras de crédito fiscal para veículos elétricos com conteúdo chinês e mantêm-se cautelosos com o investimento chinês em cadeias de abastecimento sensíveis. A Europa intensificou a supervisão dos programas de apoio aos fabricantes de automóveis chineses e avança para tarifas mais elevadas. Estes passos não fecham totalmente a porta, mas empurram as empresas a construir onde as regras são mais claras e os objetivos de conteúdo local são alcançáveis. Essa lógica favorece a Ásia, onde os acordos comerciais e as políticas industriais costumam acolher o investimento nas cadeias de abastecimento dos VE.
A Ásia torna-se a aposta mais segura
A Ásia atrai uma maior quota de novos projetos de VE por razões práticas. Está perto da China, a logística é mais simples e os ecossistemas de produção estão maduros em locais como a Tailândia e a Malásia. A Parceria Económica Abrangente Regional (RCEP) confere vantagens tarifárias dentro de um grande bloco. Muitos governos do Sudeste Asiático também veem os VE como um motor estratégico de crescimento e oferecem terrenos, alívio fiscal ou subsídios para atrair fabricantes de automóveis e fornecedores de baterias.
O Sudeste Asiático emerge como base de produção
A estrela da Malásia está a brilhar. A BYD planeia abrir a sua primeira fábrica no país em 2026. A Leapmotor, uma marca chinesa de VE em rápida expansão, juntou-se à Stellantis para iniciar a montagem local antes do final deste ano. Estes movimentos indicam confiança de que a Malásia pode suportar um cluster de fornecedores e servir tanto compradores nacionais como mercados de exportação regionais.
A Tailândia continua a ser um ímã para projetos de montagem de VE e de baterias, apoiada por uma longa tradição na fabricação de automóveis e por um pacote ativo de incentivos para veículos de nova energia. O Vietname continua a atrair manufatura orientada para a exportação, enquanto a Indonésia se posicionou em torno do refinamento de níquel e de materiais para baterias graças à sua riqueza de recursos. O percurso não é suave em todo o lado. O mercado indonésio de motociclos elétricos encolheu este ano após o fim dos subsídios, um lembrete de que os incentivos aos consumidores e a consistência da política são essenciais para sustentar a procura e justificar mais linhas de produção.
Das grandes aquisições às fábricas greenfield
As empresas chinesas favorecem os projetos greenfield em detrimento das aquisições. Comprar um fabricante de automóveis ou um ativo de recursos existente é dispendioso e frequentemente enfrenta resistência política. Construir uma nova fábrica é mais simples de controlar, mais fácil de adaptar às regras de conteúdo local e pode ser dimensionada em fases. O ponto de equilíbrio desta nova vaga está na produção de baterias a montante, que inclui materiais de cátodo e ânodo, fabrico de células e montagem de pacotes. Estes investimentos são intensivos em capital, mas menos arriscados do que a mineração a jusante, e apoiam o emprego local ao ajudar os países anfitriões a ascender a uma manufatura mais avançada.
O que a China está a construir no estrangeiro agora
O coração da expansão externa da China nos VE é a bateria. Em 2023, os projetos relacionados com baterias dominaram o investimento chinês neste setor no estrangeiro, e a maioria eram novas construções em vez de aquisições. O nível seguinte inclui fábricas de cátodo e ânodo que transformam materiais em produtos de maior valor, e linhas de montagem final que ajudam as marcas a atingir os limiares de conteúdo local. Esta combinação permite às empresas enviar matérias-primas ou produtos semielaborados, acrescentar valor localmente e exportar carros ou pacotes acabados para mercados próximos.
Ao concentrarem-se na produção de baterias e componentes, as empresas chinesas conseguem navegar pelas regras comerciais evitando a escala e o risco de fábricas de veículos completos em todos os mercados. Quando se comprometem com veículos, muitas começam com kits semi-desmontados ou totalmente desmontados e depois aumentam a produção à medida que as redes de fornecedores amadurecem. A Malásia e a Tailândia têm vários projetos construídos em torno desta abordagem, que também se coaduna com os objetivos governamentais de criar empregos qualificados e bases de fornecedores.
Projetos de bateria e materiais a montante
As fábricas a montante são atraentes porque se integram em clusters existentes e podem responder a mudanças tecnológicas. Construir uma fábrica de ânodo ou cátodo posiciona uma empresa para fornecer a múltiplos fabricantes de automóveis, não apenas à sua própria gama de modelos, o que espalha o risco. Também responde à pressão dos governos anfitriões por valor acrescentado local. Alguns projetos agrupam ecossistemas de fornecedores, trazendo fornecedores de materiais juntamente com produtores de células. Este padrão é visível no Sudeste Asiático e em alguns mercados da Ásia Oriental onde os padrões de produção e a infraestrutura estão prontos para uma rápida escalada.
Os investimentos em mineração arrefeceram face ao ciclo anterior, em parte porque os preços do lítio caíram dos picos e em parte porque os projetos de recursos têm tempos de implementação mais longos e risco político. A América Latina continua a ser importante para o lítio e o cobre, e as empresas chinesas detêm participações em minas e refinarias na região. Contudo, para a imediata conquista de quota de mercado e cumprimento das regras locais, os projetos a montante e a jusante na Ásia são o caminho mais rápido.
O cálculo dos países anfitriões, emprego e riscos
Para os governos asiáticos, a atração é evidente. O investimento em VE traz fábricas, formação e potencial de exportação. Pode reduzir a dependência de motores de combustão importados e integrar as empresas locais numa transição tecnológica global. Os ganhos mais diretos provêm dos empregos de construção, da operação das fábricas e dos serviços que crescem em torno de grandes complexos industriais.
Os benefícios dependem do desenho. Projetos que apenas processam recursos locais para exportação de volta para a China criam menos competências e bases de fornecedores mais fracas. Projetos que montam veículos ou produzem células e pacotes de baterias podem aprofundar capacidades, especialmente quando combinados com programas de desenvolvimento de fornecedores e de mão de obra. A evidência em todo o Sudeste Asiático mostra progresso na produção industrial e no emprego, mas a subida na escada tecnológica é desigual. Alguns países, como o Vietnote, viram melhorias na complexidade dos produtos, enquanto outros tiveram dificuldades em traduzir o investimento estrangeiro em maior intensidade de conhecimento.
A consistência da política é uma variável crítica. Mudanças súbitas nos incentivos ou nas normas podem danificar a confiança dos investidores. a queda nas vendas de motociclos elétricos na Indonésia após a retirada dos subsídios ilustra a sensibilidade dos mercados iniciais de VE às mudanças de política. Prazos claros para os incentivos, regras transparentes de conteúdo local e apoio à formação ajudam tanto os investidores como as empresas nacionais a fazer planos de longo prazo.
O que isto significa para a Europa e os Estados Unidos
A Europa e os Estados Unidos continuam a ser grandes mercados, mas são mais difíceis de alcançar para os fabricantes de automóveis chineses. As tarifas mais elevadas na Europa e as discussões sobre programas de apoio aumentaram o custo de exportar carros fabricados na China. Novas regras nos Estados Unidos associam créditos fiscais generosos à localização do processamento de minerais críticos e da produção de componentes, o que limita a elegibilidade dos veículos com conteúdo chinês. Estes passos estão a moldar novos percursos de investimento.
Um resultado é o encaminhamento criativo. Alguns fornecedores chineses constroem em países que têm acordos comerciais com a União Europeia ou com os Estados Unidos e depois enviam para fora. A América do Norte ainda regista atividade ocasional, frequentemente ao nível do fornecedor, mas os projetos podem ser voláteis dada a escrutínio político. O México poderia atrair mais investimento em componentes devido às suas ligações aos Estados Unidos e ao Canadá, mas as empresas avançam com cuidado para evitar conflitos com a política americana. Neste contexto, a Ásia parece menos complicada, mais próxima e rica em bolsas de crescimento, razão pela qual os novos anúncios de projetos estão a concentrar-se lá.
Estratégias das empresas num mercado mais frio
Os fabricantes de automóveis estão a calibrar os planos de expansão para corresponder à procura e aos sinais políticos. As marcas chinesas estão a aumentar as exportações para mercados onde as tarifas são geríveis e a infraestrutura está a melhorar, apoiando essa push com linhas de montagem seletivas no estrangeiro. O objetivo é equilibrar o crescimento da marca com a disciplina de capital. A BYD, que enfrenta um campo mais competitivo e um crescimento de vendas mais lento, está a avançar para o Sudeste Asiático e a América Latina com montagem local, ao gerir os custos. Marcas mais recentes que dependem de financiamento de investidores movem-se em sintonia com as janelas de financiamento, que se estreitaram face aos anos de bonança.
Os campeões das baterias estão a aprofundar a sua presença fora da China para servir clientes globais. Fábricas de células e montagem de pacotes localizadas perto das fábricas de automóveis reduzem os custos de transporte e ajudam os fabricantes a cumprir as regras de conteúdo local. Os fornecedores de materiais de cátodo e ânodo seguem o mesmo caminho. Esta abordagem de ecossistema cria fidelidade nos mercados anfitriões e reforça a Ásia como uma zona central de fabrico de VE.
A espinha dorsal política por trás dos novos projetos
Os arranjos comerciais e as políticas industriais na Ásia são centrais nesta mudança. A RCEP reduz tarifas dentro do bloco e simplifica as regras de origem. Vários governos do Sudeste Asiático oferecem férias fiscais, amortização acelerada ou apoio direto a investimentos estratégicos. Estes programas fazem a diferença para projetos de média dimensão que necessitam de retornos previsíveis. Também sinalizam que os países anfitriões querem mais do que simples montagem, incentivando os fornecedores a localizarem-se em conjunto.
Os governos anfitriões também estão a endurecer expectativas. Os requisitos de conteúdo local estão a subir. As normas ambientais para reciclagem de baterias e resíduos estão a tornar-se mais rigorosas. A triagem de investimentos está a alargar-se em alguns lugares para responder a preocupações de segurança nacional. As empresas chinesas adaptam-se ao associarem-se a empresas locais, aceitando joint ventures ou construindo centros de investigação para se integrarem na economia local. O resultado é uma rede mais complexa mas mais resiliente de fábricas e fornecedores em toda a Ásia.
Projeções para 2025 a 2027
Os próximos dois anos devem trazer um investimento chinês estável mas seletivo ao longo da cadeia de abastecimento dos VE na Ásia. Os projetos de baterias a montante e as linhas de montagem final deverão registar mais atividade, especialmente onde os incentivos são claros e a procura está a aumentar. As empresas manterão um olhar atento às mudanças políticas na Europa e nos Estados Unidos, mas a maioria dos novos anúncios visará uma execução mais rápida na Ásia. A abordagem greenfield permanecerá dominante porque permite gastos faseados e um cumprimento mais suave das regras locais.
Os riscos são reais. A concorrência interna pode comprimir ainda mais os lucros, as condições de crédito podem apertar e inversões políticas podem perturbar os mercados. Ainda assim, a gravidade das cadeias de abastecimento, a necessidade de servir consumidores regionais em rápido crescimento e a procura por localizações de produção favoráveis em termos tarifários apontam todos para a Ásia como o palco principal do próximo capítulo da expansão global de VE da China.
O que é preciso saber
- O investimento chinês no estrangeiro em VE está a abrandar após anos de rápido crescimento, com uma clara mudança para a Ásia e para projetos menos intensivos em capital.
- Os desafios internos, incluindo uma guerra de preços e um crescimento mais lento, estão a levar fabricantes e fornecedores a serem mais seletivos quanto a novas fábricas.
- As barreiras ocidentais, como tarifas mais elevadas na Europa e regras rigorosas de conteúdo associadas a créditos fiscais nos Estados Unidos, estão a redirecionar projetos.
- A Ásia oferece proximidade, preferências comerciais através da RCEP e programas de incentivos ativos que apoiam a montagem de VE e fábricas de baterias.
- A Malásia está a emergir como base de produção, com a BYD a planear uma fábrica para 2026 e a Leapmotor a iniciar a montagem com a Stellantis.
- O investimento em baterias a montante, incluindo cátodo, ânodo, células e montagem de pacotes, é o principal foco dos novos projetos chineses no estrangeiro.
- Os projetos greenfield dominam porque são mais fáceis de adaptar às regras locais e podem crescer em fases.
- Os países anfitriões ganham emprego e exportações, mas a profundidade das capacidades locais depende do desenho da política e de incentivos estáveis.
- A América Latina continua importante para recursos e alguma montagem, mas o crescimento a curto prazo na manufatura está a concentrar-se na Ásia.
- Espera-se investimento estável e seletivo até 2027, com a Ásia como zona central de fabrico das cadeias de abastecimento chinesas de VE.