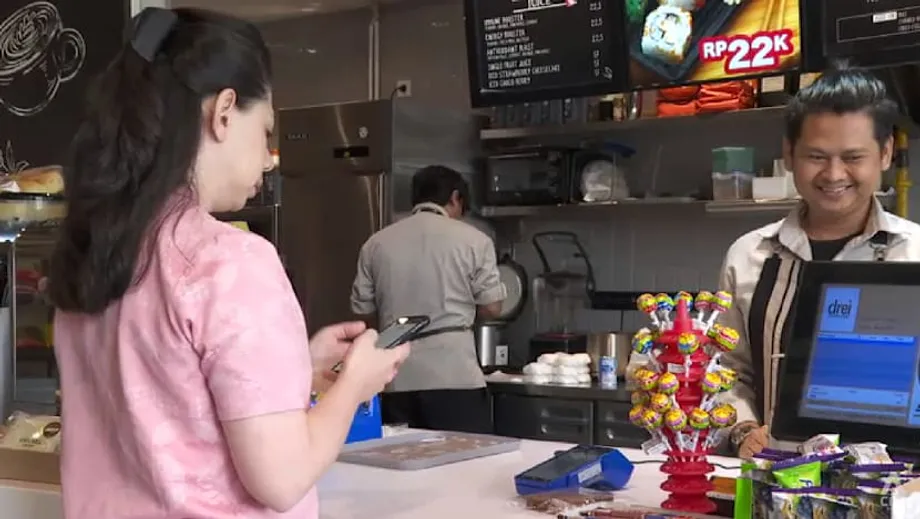
O padrão de código QR da Indonésia está a mudar a forma como o país paga
Por toda a Indonésia, um pequeno quadrado a preto e branco liga agora a economia de numerário à economia digital. O Quick Response Code Indonesian Standard, mais conhecido como QRIS, tornou-se a forma padrão de pagar tudo, desde uma tigela de soto até ao recibo de uma loja de departamentos. O sistema, lançado nacionalmente em 2020, unifica um mercado antes fragmentado de aplicações bancárias e carteiras eletrónicas sob um único código QR que qualquer aplicação participante consegue ler. A adoção disparou. As transações ultrapassaram os 6 mil milhões no ano passado e estima-se que os utilizadores atinjam cerca de 57 milhões, refletindo a rapidez com que os indonésios adotaram uma forma simples e de baixo custo de transferir dinheiro com um telefone. Esse ímpeto está a abalar o equilíbrio entre as redes globais de cartões e as infraestruturas nacionais, ao mesmo tempo que oferece novas escolhas a comerciantes e consumidores.
Índice
- O padrão de código QR da Indonésia está a mudar a forma como o país paga
- Como o QRIS funciona e porque se expandiu
- Atrito comercial e um debate sobre soberania digital
- De Jacarta a Johor e Tóquio, a leitura de QR segue para o estrangeiro
- As PME no centro: custos mais baixos, alcance mais amplo
- Segurança, fraude e manter as luzes acesas
- Interoperabilidade por conceção, mais lições da Índia e da China
- Os códigos QR podem suportar ambições regionais mais ambiciosas?
- O que observar em 2025
- Em síntese
O QRIS foi concebido para resolver um problema prático. Antes do padrão, os comerciantes exibiam vários códigos QR, um para cada carteira ou parceiro bancário. Os consumidores tinham de fazer corresponder a sua aplicação ao código certo. O Bank Indonesia e os intervenientes do setor substituíram essa confusão por um único código que funciona em aplicações e prestadores distintos. O resultado cortou custos para os pequenos negócios, alargou a aceitação e fez com que os pagamentos digitais se sentissem tão fáceis como entregar dinheiro em numerário, sem o risco de transportar numerário nem a necessidade de terminais caros. Muitas transações não têm valor mínimo e as transferências de fundos liquidam rapidamente na conta do comerciante.
Como o QRIS funciona e porque se expandiu
Uma transação QRIS é um fluxo de ler, confirmar e pagar. O comprador abre uma aplicação de banca móvel ou uma carteira eletrónica, lê o código QRIS do comerciante, verifica o montante e autoriza o pagamento. Nos bastidores, prestadores de comutação licenciados e bancos participantes encaminham a transação e liquidam os fundos na conta do comerciante. O padrão alinha-se com especificações internacionais de QR e foi construído para interoperar entre prestadores nacionais que antes competiam com formatos QR proprietários. A interoperabilidade é a pedra angular. Traz efeitos de rede, razão pela qual os volumes subiram para os milhares de milhões assim que os consumidores perceberam que podiam pagar em qualquer lugar com uma leitura familiar.
Os custos contam para a adoção. Os pagamentos por cartão exigem frequentemente um terminal e uma taxa de desconto ao comerciante de 2 a 3 por cento. O QRIS aceita um código impresso básico e a maioria dos comerciantes enfrenta uma taxa mais baixa, perto de 0,3 por cento, com os microcomerciantes frequentemente a zero. Essa diferença soma-se para os proprietários de warungs e vendedores de mercado com margens estreitas. A liquidação pode ser mais rápida do que os processos tradicionais de cartão, o que ajuda o fluxo de caixa dos pequenos negócios. Estes ganhos práticos, somados a uma comunicação forte por parte do Bank Indonesia, geraram confiança e uso rotineiro.
Investigação académica sobre o período de lançamento durante a COVID-19 constatou que a política do banco central e o risco percebido da pandemia influenciaram ambos a intenção das pessoas em usar o QRIS. O sinal de política, incluindo regras claras e educação pública, ajudou os agregados familiares e os comerciantes a experimentar pagamentos sem contacto, reforçando hábitos que se mantiveram mesmo quando a mobilidade recuperou. A mudança ilustra como escolhas de conceção e governação, e não apenas a tecnologia, impulsionam o comportamento do consumidor à escala.
Atrito comercial e um debate sobre soberania digital
O crescimento rápido levou o QRIS para debates geopolíticos. Os Estados Unidos classificaram o QRIS como barreira comercial no seu National Trade Estimate de 2025, argumentando que a implementação limita o acesso de empresas estrangeiras e reduz a transparência ao lado da rede nacional de cartões da Indonésia (GPN). A designação ocorreu no meio de ameaças de uma tarifa de 32 por cento sobre bens indonésios, medida depois suspensa para negociações. A crítica centra-se no acesso ao mercado e na governação, enquanto os reguladores da Indonésia apontam para a abertura dentro das regras nacionais, as ligações transfronteiriças em curso e os benefícios de encaminhar pagamentos locais em infraestruturas locais.
Para os responsáveis indonésios e muitos economistas, a história é tanto sobre resiliência como sobre conveniência. Processar pagamentos de retalho domésticos no país pode manter as taxas mais baixas, proteger dados transacionais e reduzir a exposição a osculações cambiais quando os pagamentos podem ser liquidados em pares de moeda local. Os bancos continuam a emitir e aceitar Visa e Mastercard, e essas redes permanecem preferidas para muitas transações internacionais. O QRIS, nesta perspetiva, complementa em vez de substituir as infraestruturas existentes, alargando o conjunto de escolhas para consumidores e comerciantes.
O governador do Bank Indonesia enquadrou a estratégia como global na conceção e local na execução. Perry Warjiyo, governador do Bank Indonesia, sublinhou que o padrão assenta em quadros reconhecidos, mas está afinado aos objetivos nacionais de inclusão e eficiência.
O QRIS foi construído sobre quadros internacionais mas adaptado às necessidades da Indonésia, desempenhando um papel importante na digitalização, na inclusão económica e na eficiência.
A posição do governo combina uma vontade de soberania digital com uma disposição para colaborar. Os reguladores sinalizaram margem para que atores internacionais participem no ecossistema, desde que cumpram as mesmas obrigações de interesse público que as empresas nacionais. Esse equilíbrio reflete uma tendência mais ampla em todo o Sudeste Asiatico de processar mais pagamentos de retalho no país, permitindo ao mesmo tempo ligações transfronteiriças que ajudam o turismo e o comércio.
De Jacarta a Johor e Tóquio, a leitura de QR segue para o estrangeiro
O QRIS já não é apenas um padrão nacional. A Indonésia ligou o seu sistema de QR a parceiros na Malásia, Tailândia e Singapura, para que os viajantes indonésios possam ler códigos no estrangeiro com as suas aplicações atuais e os visitantes possam pagar na Indonésia com as suas próprias aplicações. A atração é simples: os viajantes usam a aplicação que já conhecem, os comerciantes são pagos na sua moeda local e a liquidação ocorre no par local sem conversão de cartão. Para os pequenos comerciantes junto de zonas turísticas, isso abre um novo segmento de procura sem um novo dispositivo nem alteração de preços.
Em agosto de 2025, o Bank Indonesia e parceiros japoneses lançaram a primeira fase de aceitação do QRIS no Japão. Utilizadores indonésios podem pagar em comerciantes selecionados através da leitura dos códigos JPQR Global do Japão com aplicações nacionais de grandes bancos e carteiras eletrónicas. O plano é expandir a cobertura de comerciantes e permitir mais fluxos bidirecionais que apoiam o turismo e o comércio de pequenos negócios entre os dois países. A iniciativa reúne a associação de sistemas de pagamentos da Indonésia e organismos da indústria japonesa sob supervisão reguladora.
A Indonésia também está a testar uma ligação com a China. Um projeto piloto liderado pela UnionPay International e prestadores de comutação indonésios permite que utilizadores selecionados paguem em comerciantes participantes em cada país usando as aplicações de origem. Uma característica central é a liquidação em moeda local, yuan na China e rupia na Indonésia, o que reduz etapas e custos de conversão. O programa está sob supervisão dos dois bancos centrais e espera-se que se expanda quando os testes estiverem concluídos.
Filianingsih Hendarta, vice-governadora do Bank Indonesia, afirmou que os preparativos para a ligação com a China estão bastante avançados, com os aspetos técnicos e comerciais a avançar para o lançamento.
A cooperação para a expansão do QRIS na China está a progredir positivamente, com acordos assinados para finalizar arranjos comerciais, técnicos e operacionais de modo a garantir uma implementação fluida.
Estas ligações visam tornar a viagem casual, as despesas dos estudantes e as pequenas compras transfronteiriças tão fáceis como um pagamento nacional. Dados de cidades fronteiriças sugerem que visitantes malaios jovens em locais como Batam já estão a adotar a leitura de QR como padrão. Se a conectividade se alargar a mercados como a Índia, a Arábia Saudita, o Japão à escala e a Coreia do Sul, os códigos QR poderão tornar-se uma via comum para pagamentos de baixo valor em grande parte da Ásia.
As PME no centro: custos mais baixos, alcance mais amplo
O impacto definidor do QRIS está nas micro, pequenas e médias empresas. A Indonésia conta agora com dezenas de milhões de pontos de aceitação de QRIS, na esmagadora maioria PME. Para os pequenos comerciantes, um código impresso substitui um terminal de ponto de venda e liga diretamente a uma conta bancária ou de carteira. Os fundos chegam rapidamente, a reconciliação é simples e o risco de roubo por manuseamento de numerário diminui. Taxas mais baixas do que as dos cartões tornam a aceitação digital viável para vendedores que antes preferiam apenas numerário. Essa combinação muda o negócio diário, de uma banca de fruta em Makassar a uma loja de batik em Solo.
O QRIS também apoia a inclusão financeira ao empurrar negócios informais para o sistema financeiro formal. Novos dados transacionais ajudam os credores a avaliar o risco de pequenos comerciantes que carecem de garantias ou histórico de crédito. As extensões do padrão, incluindo transferências baseadas em QR e serviços de depósito e levantamento em agentes, ajudam utilizadores que vivem longe das agências a mover fundos e efetuar pagamentos. Durante o período da pandemia, muitos agregados familiares e microcomerciantes experimentaram o QR porque era simples e reduzia o contacto, e esse hábito manteve-se.
Os efeitos macroeconómicos são visíveis nos números de crescimento. Dados do setor até 2024 mostraram crescimento anual de transações acima de 200 por cento em vários meses, com o número de utilizadores a subir além dos 50 milhões e o número de comerciantes a ultrapassar os 33 milhões. Os analistas ligam esta subida a uma infraestrutura de pagamentos estável, a campanhas de educação constantes e à crescente quota de detentores de telemóveis inteligentes. À medida que o uso se expande, os gastos em turismo tornam-se mais fáceis de capturar digitalmente, o que pode impulsionar as economias locais em destinos que atraem visitantes regionais.
Segurança, fraude e manter as luzes acesas
Escalar qualquer via de pagamentos em tempo real traz risco. Os indonésios referem crescentes preocupações com burlas e apenas uma pequena parte diz sentir-se imune à fraude. Bancos e empresas de pagamentos correm para implementar uma verificação de identidade mais forte e avaliação de fraude em tempo real, por vezes impulsionada por aprendizagem automática. A partilha de inteligência de fraude pode ajudar a detetar padrões entre instituições. A coordenação central é importante para que uma transferência de alto risco possa ser bloqueada ou redirecionada rapidamente antes que o dinheiro saia do sistema.
A fiabilidade é outro teste à medida que os volumes disparam. Uma quota crescente de transações flui entre prestadores, e não dentro de uma única instituição, o que coloca mais peso na infraestrutura nacional de comutação e liquidação. Essa concentração eleva as apostas na gestão de capacidade e na ciberdefesa. Os reguladores ajustaram as taxas de desconto ao comerciante para proteger os pequenos vendedores e atualizaram regras à medida que o QRIS se torna o padrão no momento do pagamento. Investimentos em redundância, testes de stress e processos claros de resolução de litígios moldarão a confiança à medida que o QRIS cresce no estrangeiro e trata casos de uso mais complexos.
Os especialistas apontam para um quadro simples para um crescimento seguro: conformidade que mantém as regras claras, cibersegurança que escala com as ameaças, proteção do consumidor que é fácil de usar, coordenação transfronteiriça para alinhar normas e colaboração entre bancos, fintechs e as forças da ordem. Estas peças reduzem o compromisso entre velocidade e segurança e podem ajudar o sistema a resistir a choques.
Interoperabilidade por conceção, mais lições da Índia e da China
A vitória por detrás do QRIS não é uma tecnologia inovadora. É a normalização. Antes de 2020, a paisagem de QR da Indonésia assemelhava-se a um manto de retalhos. Cada carteira ou banco operava o seu próprio código e aceitação. O QRIS substituiu isso por um formato comum que qualquer aplicação licenciada pode ler e qualquer código de comerciante aprovado pode aceitar. A abordagem ecoa o sucesso da Índia com o UPI, onde um modelo liderado por um regulador força a interoperabilidade entre aplicações e bancos concorrentes. A experiência da China começou de forma diferente, com super-aplicações privadas a liderar, e depois os reguladores a moverem-se para normalizar e encaminhar mais tráfego sobre infraestrutura nacional. O percurso da Indonésia empresta de ambos, priorizando a inclusão e o custo, mantendo ao mesmo tempo pontos de integração para parceiros globais.
O QRIS também coexiste com outras vias. As transferências bancárias de retalho nacionais correm através de sistemas como o BI-FAST, e o trabalho continua numa rupia digital para casos de uso de grosso para modernizar a liquidação central. O objetivo não é substituir a rupia nem as redes de cartões, mas integrar o QRIS num tecido mais amplo onde cada via faz o que faz de melhor e se pode ligar a parceiros no estrangeiro. Uma governação clara e normas técnicas abertas mantêm a porta aberta a novos casos de uso sem fragmentar a experiência do utilizador.
Os fatores comportamentais também contam. Investigação de inquéritos durante o período da pandemia indica que o peso percebido da política do banco central e o desejo de evitar riscos de saúde foram os motivadores mais fortes para experimentar o QRIS, para além dos fatores habituais de adoção tecnológica. A comunicação, o onboarding de comerciantes e percursos de utilizador simples ajudaram a converter a experimentação em hábito. Uma vez que uma rede atinge uma massa crítica de locais para pagar, a conveniência começa a alimentar-se a si própria.
Os códigos QR podem suportar ambições regionais mais ambiciosas?
Alguns estrategas veem lições no QRIS para países que querem mais autonomia financeira. As redes de cartões e a rede de mensagens SWIFT dominam os pagamentos transfronteiriços. Essas plataformas permanecerão centrais para transações de grande valor. No entanto, as ligações de QR de retalho oferecem uma abordagem diferente para pagamentos ao consumidor de baixo valor. Se um grupo de países normalizar e ligar os seus sistemas de QR, poderão encaminhar despesas de turistas e pequenos comerciantes sobre vias nacionais com liquidação em moedas locais. Isso corta custos, reduz atritos cambiais e mantém mais dados no país. O conceito alinha-se com projetos em curso na Ásia que visam ligar sistemas de pagamentos rápidos e com experiências que testam liquidação em moeda digital entre bancos centrais.
O modelo da Indonésia mostra o que é necessário para lá chegar: normas interoperáveis, liderança do banco central e um ecossistema disposto a alinhar regras enquanto compete no serviço. Se mais economias adotarem abordagens semelhantes e garantirem que as ligações são recíprocas, a região poderá construir uma rede de vias de QR que complemente, em vez de substituir, as redes globais que ainda transportam as finanças de grosso.
O que observar em 2025
Vários indicadores mostrarão até onde o QRIS pode chegar. Primeiro, o ritmo de expansão no Japão e a escala da ligação piloto com a China, incluindo a cobertura de comerciantes e a quota de transações liquidadas em pares de moeda local. Segundo, o resultado das negociações comerciais dos EUA e qualquer ajuste fino das regras de acesso para prestadores estrangeiros, o que poderia influenciar a extensão com que outros países se ligam ao QRIS. Terceiro, os esforços para colmatar lacunas de adoção nas províncias da Indonésia, de modo que a parte oriental do arquipélago acompanhe a densa cobertura de comerciantes de Java. Quarto, a maturidade das defesas contra fraude, da resolução de litígios e da fiabilidade do serviço durante períodos de ponta de viagens. Por fim, o equilíbrio entre taxas baixas para comerciantes e o investimento necessário para manter a comutação e liquidação nacionais resilientes à medida que os volumes crescem para dezenas de milhares de milhões.
Em síntese
- O QRIS unificou os pagamentos por QR da Indonésia em 2020, ajudando a impulsionar mais de 6 mil milhões de transações no ano passado e cerca de 57 milhões de utilizadores.
- Taxas mais baixas e configuração simples tornaram o QRIS atrativo para as PME, com dezenas de milhões de comerciantes integrados em todo o país.
- Os Estados Unidos classificaram o QRIS como barreira comercial, embora as negociações continuem e as redes de cartões sirvam ainda as transações internacionais.
- O uso transfronteiriço já liga a Indonésia à Malásia, Tailândia e Singapura, com um lançamento inicial no Japão e um projeto piloto com a China usando liquidação em moeda local.
- Os líderes do Bank Indonesia afirmam que o QRIS segue quadros internacionais ao servir objetivos nacionais de inclusão, eficiência e resiliência.
- A segurança e a fiabilidade continuam a ser prioridades, com o setor a avançar para verificações de identidade mais fortes, inteligência de fraude partilhada e avaliação de risco em tempo real.
- Os analistas veem as ligações de QR como uma via prática para pagamentos de retalho em toda a Ásia, complementando em vez de substituir as redes globais.