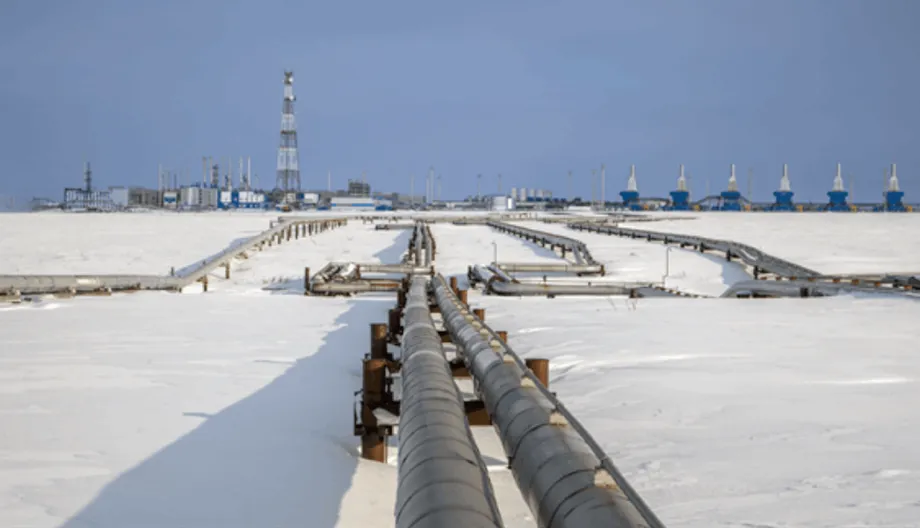
Porque é que o gasoduto importa agora
A Rússia e a China anunciaram um novo passo na construção de uma ligação de gás natural que poderia redesenhar partes do mapa energético mundial. O projeto Power of Siberia 2, frequentemente abreviado para PoS2, transportaria até 50 mil milhões de metros cúbicos de gás por ano dos campos russos para o norte da China através da Mongólia. A Gazprom, a gigante estatal russa do gás, classificou o memorando de construção da linha como juridicamente vinculativo e afirmou que a vida útil prevista é de 30 anos. A China não divulgou detalhes equivalentes, e ambos os lados ainda precisam de concretizar preços, financiamento e cronogramas de construção. Ainda assim, o sinal é claro. Moscovo pretende empurrar o seu gás ocidental da Sibéria, atualmente bloqueado, para leste, depois de a Europa ter cortado drasticamente as compras na sequência da invasão de 2022 da Ucrânia. Pequim está disposta a considerar mais gás russo por gasoduto, provavelmente com desconto, em termos que se ajustem à sua estratégia mais ampla.
Índice
- Porque é que o gasoduto importa agora
- O que o projeto construiria
- Como se integra na oferta existente
- Quem detém o poder negocial
- Ponto de tensão das sanções e reações globais
- O que isto significa para o comércio de GNL
- O papel da Mongólia e o cálculo regional
- Clima e procura a longo prazo
- Viabilidade e calendário
- O que é preciso saber
Os números principais são elevados. Se o PoS2 entrar em operação por volta do início da década de 2030, as entregas russas por gasoduto para a China poderiam ultrapassar 100 mil milhões de metros cúbicos por ano, somadas à linha existente Power of Siberia e à rota do Extremo Oriente. Isso equivaleria a mais de um quinto da projeção de procura de gás da China nesse período. O gasoduto desviaria gás que outrora abastecia a Europa, que importava até 180 mil milhões de metros cúbicos por ano antes da guerra. Hoje, as importações europeias de gás russo por gasoduto são uma fração desse pico. Uma segunda linha da Rússia para a China marcaria uma viragem energética duradoura por parte de Moscovo e uma nova era do comércio de gás centrada na Ásia.
Esta mudança prospectiva tem peso político. Os governos ocidentais tentaram sufocar as receitas energéticas do Kremlin para limitar a capacidade bélica de Moscovo. Um novo gasoduto de longa vida para a China suavizaria essa pressão, dando à Rússia uma saída estável. O acordo também surge num momento em que compradores chineses aceitam cargas do projeto sancionado Arctic LNG 2, um desafio direto à aplicação das sanções dos Estados Unidos. Para Pequim, gás por gasoduto assegurado em condições favoráveis oferece segurança energética e poder de negociação no mercado de gás natural liquefeito. Para Washington e os seus parceiros, o projeto aumenta o risco de as sanções perderem eficácia, ao mesmo tempo que remodela os fluxos globais de GNL.
O que o projeto construiria
O PoS2 está concebido para transportar gás da península de Yamal através da Rússia e da Mongólia até ao norte da China. A Mongólia serviria de corredor de trânsito, uma rota que Pequim anteriormente encarava com cautela mas que agora parece pronta a aceitar. A capacidade está prevista em 50 mil milhões de metros cúbicos por ano, um volume próximo do nível pré-guerra do Nord Stream 1 para a Alemanha. Dirigentes da Gazprom já indicaram uma possível primeira entrega por volta de 2030, embora esse calendário dependa de um acordo comercial final, da mobilização de construção e da aprovação chinesa de ligações a jusante dentro da China.
A nova linha coexistiria com o Power of Siberia 1, que começou a fornecer gás ao nordeste da China no final de 2019 e está a aumentar para 38 mil milhões de metros cúbicos por ano, com um acréscimo acordado para 44 mil milhões. A Rússia também avançou com uma rota do Extremo Oriente para a costa nordeste da China. Em conjunto, estas ligações elevariam as vendas russas na China para níveis que rivalizam com as exportações russas por gasoduto para países europeus individuais antes da guerra, embora o volume total ainda ficasse atrás do que a Gazprom vendia outrora à União Europeia como um todo. A diferença essencial é o preço e a rentabilidade. As vendas europeias rendiam historicamente retornos mais elevados. Entregar gás à China a longas distâncias, com novos custos de trânsito e de gasodutos internos chineses, deverá produzir margens líquidas mais baixas para Moscovo.
Como se integra na oferta existente
A China compra gás de uma grande variedade de fontes. Importa gás por gasoduto da Ásia Central, sobretudo do Turquemenistão, e de Mianmar. É também o maior comprador global de GNL, recebendo cargas do Catar, da Austrália e de outros produtores, enquanto a produção interna tem crescido a ritmo acelerado à medida que as empresas estatais exploram novos campos e melhoram a recuperação. Em 2024, a produção interna de gás da China ultrapassou 240 mil milhões de metros cúbicos e as importações de GNL atingiram níveis elevados, com as importações por gasoduto também substanciais. A política de Pequim é equilibrar GNL, gás por gasoduto, produção interna, carvão e fontes não fósseis para manter os custos sob controlo e reduzir a vulnerabilidade a qualquer fornecedor único.
Uma rota terrestre através da Mongólia reduziria a exposição a pontos de estrangulamento marítimos como o Estreito de Malaca, onde as cargas de GNL atravessam águas congestionadas e enfrentam riscos de navegação. Uma linha terrestre pode fornecer volumes base estáveis para aquecimento urbano e indústria no norte da China, onde a procura invernal dispara. Dito isto, o GNL oferece um suplemento flexível durante ondas de frio, enquanto a produção interna e o carvão continuam importantes para a segurança energética. O PoS2 acrescentaria outra opção à já diversa matriz energética da China, em vez de substituir completamente outras fontes.
Quem detém o poder negocial
O preço é o cerne da negociação. Os líderes russos pressionam por este gasoduto há anos, sobretudo depois do colapso das vendas europeias. A China não tem tido pressa. Os compradores em Pequim têm muitas alternativas, desde contratos de GNL de longo prazo a gasodutos da Ásia Central e oferta interna crescente. Isto dá à China margem para insistir em preços mais baixos e termos mais flexíveis. Relatórios durante as conversas indicaram que a China procurava preços próximos do nível interno russo, que são subsidiados, e preferia a possibilidade de receber menos da capacidade total caso a procura enfraqueça. Os responsáveis russos querem compromissos firmes de take or pay que sustentem o custo do capital.
O risco para Moscovo é a concentração. Um único comprador gigante pode usar o poder de mercado nas revisões de preços e no agendamento de volumes. O risco para Pequim é a dependência estrutural. Um contrato fixo de gasoduto dura décadas e pode ultrapassar o pico da procura chinesa de gás se a eficiência, as renováveis, a energia nuclear e o armazenamento crescerem mais depressa do que o esperado. Um aspeto adicional envolve a moeda de pagamento. Dirigentes da Gazprom afirmaram que as transações atuais se dividem entre renminbi e rublos. Se o PoS2 seguir esse modelo, fará avançar o comércio energético fora do sistema do dólar. Isso ajudaria ambos os países a gerir a exposição a sanções, mas ainda poderia envolver bancos e empresas chinesas em penalizações financeiras se Washington alargar as sanções secundárias.
A China também atribui importância à opção dentro do próprio mercado. A procura no norte é altamente sazonal. O crescimento industrial está a abrandar em algumas regiões, e várias províncias costeiras podem alternar entre gás, carvão e renováveis consoante o preço. Os negociadores chineses deverão procurar flexibilidade nos fluxos sazonais e o direito de revender cargas de GNL quando o preço tornar isso atrativo. A Rússia quer uma aquisição estável ao longo do ano para maximizar a utilização do gasoduto. Essa tensão central moldará o contrato final.
Ponto de tensão das sanções e reações globais
Os governos ocidentais tentam conter as receitas energéticas russas, que financiavam uma grande parcela do orçamento de Moscovo antes da guerra. Os Estados Unidos sancionaram o projeto Arctic LNG 2 e alguns petroleiros e redes logísticas russas. Responsáveis em Washington também discutiram urge os parceiros do G7 a impor tarifas abrangentes sobre as compras de petróleo russo por parte da China e da Índia. A Europa comprometeu-se a abandonar o gás russo por gasoduto até 2027 e substituiu a maioria dos fluxos por GNL dos Estados Unidos, do Catar e de outros países. Um novo gasoduto russo para a China poderia sustentar a renda de Moscovo mesmo enquanto a Europa se desliga.
A aceitação recente de cargas do Arctic LNG 2 por parte da China realçou esta fricção. As entregas por uma frota de petroleiros renomeada e com novo pavilhão testaram até onde a aplicação de sanções chegará. Para Pequim, a segurança energética é prioridade, e a oferta russa com desconto é atrativa. Para Washington e para as capitais europeias, essas compras corroem a pressão sobre o Kremlin. A mensagem em torno do PoS2 acrescenta-se ao teste. Um memorando sem preço final pode ainda ser um sinal político de que Moscovo e Pequim estão a aproximar-se no comércio energético, apesar da pressão ocidental.
Guo Jiakun, porta-voz do Ministério dos Negócios Estrangeiros da China, enquadrou a posição de Pequim em termos de interesses nacionais.
A China adotará medidas de fornecimento energético adequadas à China com base nos interesses nacionais e defenderá firmemente os seus próprios interesses de soberania, segurança e desenvolvimento.
O presidente ucraniano Volodymyr Zelensky pressionou os compradores a evitar completamente a energia russa, de modo a reduzir o fundo de guerra de Moscovo.
A compra de qualquer tipo de energia à Rússia deve cessar se o objetivo é travar a agressão russa.
Os decisores políticos enfrentam agora escolhas com compromissos. Tarifas ou sanções secundárias sobre compradores de energia russa poderiam visar as receitas, mas medidas expansivas elevariam os custos de produção das economias asiáticas e arriscariam retaliações. A China até agora evitou penalizações por comprar combustíveis russos, embora algumas empresas e bancos chineses tenham enfrentado sanções por transações ligadas à Rússia. O acordo do PoS2 situa-se no centro destas tensões.
Para além do risco principal das sanções, a moeda do comércio é outro ponto de tensão. Se as futuras vendas de gás forem liquidadas sobretudo em renminbi e rublos, a quota da faturação em dólares na energia global poderá cair. Isso seria relevante para o alcance das sanções, para o custo de cobertura e para a forma como os bancos internacionais gerem o risco de conformidade.
O que isto significa para o comércio de GNL
O gasoduto remodelaria o mercado de GNL na década de 2030. Se a China assegurar até 50 mil milhões de metros cúbicos de gás por gasoduto de baixo custo, a apetência por cargas adicionais de GNL poderia abrandar em anos médios. A China já detém um grande portefólio de contratos de GNL de longo prazo e já reexportou cargas quando a procura interna estava fraca. Com mais oferta por gasoduto, as empresas chinesas poderiam tornar-se comerciantes ainda mais ativos, revendendo cargas excedentárias para a Europa ou o Sul da Ásia e atuando como fornecedores de recurso quando os preços forem favoráveis.
Para os exportadores americanos, este é um sinal de alerta. Antes das mais recentes tensões comerciais, compradores chineses assinaram vários contratos de longo prazo com projetos dos EUA. Esses volumes poderiam ter elevado a quota dos EUA nas importações chinesas de GNL no final da década. Tarifas e tensão política arrefeceram desde então esse fluxo. Se o PoS2 avançar, novos projetos de GNL dos EUA poderão enfrentar um caminho mais difícil até à decisão final de investimento, porque um dos maiores compradores potenciais necessitaria de menos cargas à vista e poderia adiar novas compras. Os terminais existentes dos EUA continuariam a enviar para a Europa e a América Latina, mas um pilar adicional de procura na Ásia Oriental seria menos certo.
O Catar também está exposto. Está a expandir a capacidade no North Field East e no North Field South, com um grande tranche de oferta à procura de destinos no final da década de 2020 e início da de 2030. Compradores chineses já absorvem uma grande parte do GNL catariano. Se os volumes do gasoduto russo deslocarem parte desse crescimento, Doha poderá ter de aceitar preços mais suaves ou procurar mais ativamente a Europa e o Sul da Ásia. Uma oferta global superior, somada a folga na procura chinesa em alguns anos, poderá inclinar o mercado para os compradores e criar mais competição para projetos de GNL com custos mais elevados.
A dinâmica de preços oscilará ainda com o clima e a geopolítica. Se o GNL à vista se mantiver abaixo de cerca de 12 dólares por milhão de unidades térmicas britânicas no inverno, as empresas utilitárias chinesas poderão preferir cargas para equilibrar a procura de pico. Se os preços dispararem, o gás por gasoduto com fórmulas fixas e a produção interna desempenharão um papel maior. O PoS2 reforça a capacidade da China de alternar entre estas opções, o que fortalece a sua posição nas negociações de preços.
O papel da Mongólia e o cálculo regional
Encaminhar a rota através da Mongólia traz vantagens e riscos. O corredor oferece um caminho terrestre direto para o norte da China, o que reduz a exposição marítima e evita rotas marítimas congestionadas. Para Ulan Bator, albergar infraestruturas de trânsito promete investimento, empregos na construção e receitas estáveis de taxas de trânsito. Um projeto desta dimensão poderia impulsionar o crescimento e modernizar partes da rede energética.
A Mongólia também segue uma política de Terceiro Vizinho, cultivando laços com parceiros para além da Rússia e da China, incluindo países democráticos e instituições internacionais. Essa abordagem poderia expor o projeto a correntes políticas transversais. Os parceiros ocidentais poderão pressionar a Mongólia em matéria de padrões de governação, salvaguardas ambientais ou conformidade com sanções. Os negociadores incluíram, segundo relatórios, uma cláusula de recurso que permitiria redirecionar a rota através do Cazaquistão caso surgam problemas graves na Mongólia. Incluir tal cláusula reduz o risco geopolítico para Pequim e Moscovo, mas não elimina os desafios locais e regulamentares. A segurança ao longo da rota, especialmente através de longas extensões de estepes e áreas fronteiriças, exigirá investimento e coordenação.
Clima e procura a longo prazo
A transição energética da China está a ganhar velocidade. As adições de energia eólica e solar têm sido rápidas, o armazenamento em baterias está a escalar e os reatores nucleares continuam a entrar em serviço. Pequim prometeu atingir o pico das emissões de carbono antes de 2030. O gás pode deslocar o carvão no aquecimento e na indústria, o que reduz a poluição local do ar e a intensidade de carbono, mas o crescimento total da procura de gás é incerto. Em vários cenários, a procura de gás atinge o pico na década de 2030 e declina lentamente à medida que a eletrificação se alarga e a energia limpa cresce.
Esse panorama molda o debate em torno do gasoduto. Um grande gasoduto novo é um compromisso de várias décadas. Se a procura estagnar, a China ou usaria a linha para substituir mais GNL, ou receberia volumes mais pequenos, deixando a Rússia com capacidade subutilizada. Os padrões sazonais de procura no norte da China acrescentam complexidade. O aquecimento invernal puxa fortemente, depois enfraquece na primavera. A economia do projeto é melhor quando o gasoduto consegue transportar volumes estáveis ao longo do ano a um preço competitivo face ao GNL e ao gás nacional. Os planeadores chineses pesarão estas variáveis contra o valor estratégico de um fornecimento terrestre fiável.
Viabilidade e calendário
Um memorando de construção não é um contrato de fornecimento. Elementos-chave continuam por definir. A China não confirmou publicamente fórmulas de preço, quotas de financiamento nem o construtor de cada segmento. O caso comercial depende de um preço que satisfaça ambos os lados, de custos de construção que se mantenham dentro do orçamento e de um plano claro para ligar a linha aos centros de procura chineses que já dispõem de redes densas e fornecimento concorrente. Alguns especialistas duvidam de um início precoce. Muitos veem o anúncio tanto como um sinal político e um teste da reação ocidental como uma decisão final de investimento.
Mesmo com aprovação política, a engenharia é exigente. A secção russa tem de ligar o gás de Yamal ao ponto de entrada mongol, e a linha principal mongol tem de ser construída através de terreno variado. A China precisa depois de injetar o gás nas redes existentes junto a cidades do norte. A Gazprom pode avançar rapidamente do seu lado utilizando empreiteiros nacionais, mas o ritmo final acompanhará o acordo comercial. Se a construção começar no final desta década, gás inicial por volta de 2030 é possível mas de modo algum garantido. A China manterá as suas opções abertas até ao último momento, preservando margem de negociação em GNL, gasodutos da Ásia Central e produção interna.
O que é preciso saber
- O Power of Siberia 2 transportaria até 50 mil milhões de metros cúbicos de gás russo por ano para a China através da Mongólia, com uma vida útil de projeto de 30 anos.
- A Gazprom anunciou um memorando de construção. A China não divulgou os termos finais, e preço, financiamento e calendário permanecem por resolver.
- Se concluído no início da década de 2030, o fornecimento total russo por gasoduto para a China poderia ultrapassar 100 mil milhões de metros cúbicos por ano quando somadas as rotas existentes.
- O acordo redirecionaria o gás de Yamal que outrora servia a Europa e poderia suavizar a pressão das sanções ocidentais ao sustentar as receitas energéticas russas.
- O pagamento em renminbi e rublos reduziria o uso do dólar no comércio de gás e complicaria a aplicação das sanções.
- A China detém margem de negociação devido à diversidade de opções de fornecimento, à produção interna crescente e à flexibilidade de alternar entre gás por gasoduto e GNL.
- O projeto poderia reduzir a dependência chinesa de GNL transportado através de pontos de estrangulamento marítimos e acrescentar uma rota terrestre segura.
- Os exportadores de GNL dos EUA e do Catar poderão enfrentar uma procura mais fraca na China na década de 2030, o que poderá afetar preços e decisões de investimento.
- A Mongólia tende a beneficiar com taxas de trânsito e investimento, mas tem de equilibrar a sua política de Terceiro Vizinho e gerir as exigências de governação e segurança.
- O início mais precoce realista das entregas é por volta de 2030, e o valor do gasoduto depende da futura procura chinesa de gás num sistema energético em rápida mudança.