A pressão de um excedente chinso empurra o Japão para a consolidação
Três dos maiores players petroquímicos do Japão estão a combinar as suas operações nacionais de plásticos numa resposta de alto risco a uma avalanche de produção chinesa que rebaixou preços em toda a Ásia. A Mitsui Chemicals, a Idemitsu Kosan e a Sumitomo Chemical planeiam integrar os seus negócios de poliolefinas, os plásticos essenciais usados em tudo, desde embalagens alimentares a peças automóveis. A movimentação marca o sinal mais claro até agora de que um surto de oferta chinesa está a remodelar a indústria regional de químicos, obrigando rivais japoneses de longa data a consolidarem-se para sobreviver.
Índice
- A pressão de um excedente chinso empurra o Japão para a consolidação
- As poliolefinas explicadas
- O que está a impulsionar a sobre-capacidade na China
- Por dentro do acordo: quem está a combinar o quê
- A pressão petroquímica do Japão em casa
- Pressão de preços, margens e o efeito de ondulação global
- Como a consolidação pode mudar o mercado para os clientes
- Do volume ao valor: estratégia para além dos plásticos básicos
- Uma perspetiva de especialista sobre a mudança estrutural
- Revisão regulamentação, cronograma e riscos de execução
- Porque é que isto importa para além do Japão
- Num relance
As empresas pretendem concluir a reorganização até abril de 2026. Nos termos do plano, a Sumitomo transferirá para a Prime Polymer as operações de polipropileno e de polietileno de baixa densidade linear no Japão, uma joint venture atualmente detida em 65 por cento pela Mitsui e 35 por cento pela Idemitsu. Após a transação, a nova estrutura acionística da Prime Polymer será de 52 por cento para a Mitsui, 28 por cento para a Idemitsu e 20 por cento para a Sumitomo. Os parceiros apontam para poupanças anuais de custos de cerca de 8 mil milhões de ienes, que esperam alcançar através da racionalização da produção, distribuição, aprovisionamento e investigação.
O negócio combinado será um peso pesado nacional. Dados do setor apontam para cerca de 1,59 milhões de toneladas de capacidade de polipropileno e 720 mil toneladas de polietileno sob a nova estrutura, com vendas de cerca de 2,6 mil milhões de dólares no exercício fiscal de 2024. Essa presença equivaleria a cerca de 30 por cento do mercado japonês de poliolefinas. Algumas instalações estão previstas para encerrar no âmbito da racionalização, reconhecendo que a capacidade total de poliolefinas do Japão, estimada em cerca de 5,8 milhões de toneladas, já não corresponde à procura num mercado desafiado por uma população em declínio e por uma pressão de preços implacável por parte das importações.
As poliolefinas explicadas
As poliolefinas são plásticos commodity derivados do etileno e do propileno, moléculas estruturais produzidas sobretudo pela craqueação de nafta ou de outros hidrocarbonetos. O polietileno abrange gamas que vão desde filmes de baixa densidade para embalagens até materiais de alta densidade usados em tubagens. O polipropileno é popular em componentes automóveis, artigos para a casa e dispositivos médicos. Estes plásticos são sensíveis ao preço, intensivos em energia na produção e expostos aos fluxos de comércio mundial. Quando novas unidades entram em funcionamento num país, o efeito nos preços espalha-se muito para além das suas fronteiras.
O que está a impulsionar a sobre-capacidade na China
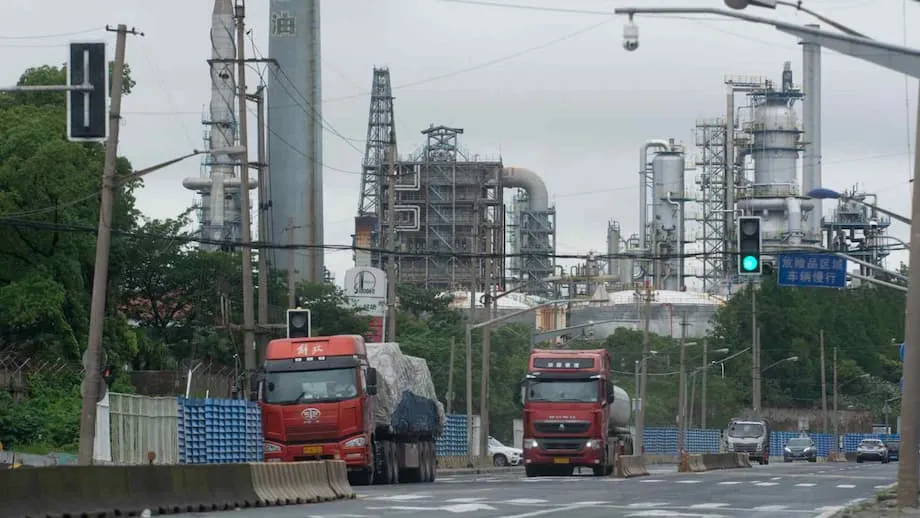
A China acrescentou grandes volumes de capacidade petroquímica nos últimos anos, incluindo craqueadores de etileno e unidades a jusante para polietileno e polipropileno. Muitos projetos foram aprovados num período de forte crescimento da procura e margens elevadas. À medida que entraram em operação, a procura nacional abrandou, deixando um excedente que levou os produtores a procurar mercados externos. O resultado é uma vaga de exportações que fixa os preços regionais e comprime as margens dos concorrentes no Japão e no Sudeste Asiático.
As taxas de operação no Japão refletem a pressão. O etileno, a matéria-prima principal de muitos plásticos, tem funcionado a níveis deprimidos, com taxas de operação relatadas a cair abaixo de 70 por cento durante meses. Quando os craqueadores operam a taxas baixas, os custos unitários sobem e os lucros encolhem. A situação espelha as tensões observadas noutros setores industriais pesados. Os preços do aço no Japão deslizaram para mínimos de vários anos no meio de um surto de importações chinesas, mostrando como o excesso de oferta chinês num setor pode transbordar para outros e puxar os preços para baixo de forma generalizada.
Para a indústria petroquímica japonesa, o problema não é apenas o volume da produção chinesa, mas também a sua amplitude. As novas unidades chinesas tendem a ser grandes e integradas, com fornecimento de matéria-prima no local e tecnologia moderna que reduz o custo por tonelada. Isto torna difícil às instalações japonesas mais antigas e pequenas competirem em preço, sobretudo quando a procura nacional está estagnada.
Por dentro do acordo: quem está a combinar o quê
No coração da transação está a Prime Polymer, que se tornará o principal veículo das poliolefinas japonesas dentro do grupo. A Mitsui e a Idemitsu já partilham a empresa, e a Sumitomo junta-se transferindo ativos relacionados com polipropileno e polietileno de baixa densidade linear. O objetivo é reunir linhas sobrepostas, unificar gamas de produto e coordenar as vendas de modo a reduzir a duplicação e estabilizar as operações.
Os parceiros afirmam que pretendem perseguir uma gama de produtos mais focada, atualizar tecnologias nas unidades mais eficientes e consolidar as redes logísticas. Os analistas esperam que a integração reduza o número de gamas produzidas, diminua o tempo de mudança nas linhas de produção e permita ciclos mais longos e eficientes. Encerrar ou colocar em arrumação unidades menos competitivas será uma ferramenta essencial para alinhar a produção com a procura.
Osamu Hashimoto, presidente da Mitsui Chemicals, enquadrou a decisão como um passo necessário num mercado difícil. Salientou a necessidade de agir com decisão em vez de continuar a competir à escala insuficiente num ciclo fraco. Disse que a prioridade é construir uma base capaz de resistir a uma pressão de preços sustentada e a necessidades dos clientes em mudança.
Osamu Hashimoto, presidente da Mitsui Chemicals: "Reforçar a base do negócio através da colaboração é necessário nesta fase."
A pressão petroquímica do Japão em casa
A rede petroquímica japonesa foi construída para outra época. Muitos craqueadores e unidades derivadas estão agrupados em torno de refinarias criadas para servir um mercado nacional em crescimento. Hoje, a procura de combustíveis está em declínio de longo prazo, a demografia pesa sobre o consumo e os custos energéticos têm sido voláteis. O governo e o setor têm incentivado a reestruturação, e os grandes grupos começaram a remodelar ativos para melhorar a utilização e reduzir custos.
As movimentações recentes sublinham a tendência. A Idemitsu anunciou o encerramento das suas instalações de etileno em Chiba e está a consolidar a produção com a Mitsui. A Maruzen Petrochemical está a encerrar a sua fábrica em Chiba e a deslocar a produção para uma joint venture com a Sumitomo. A Eneos planeia racionalizar as operações em Kawasaki. A Mitsui, a Asahi Kasei e a Mitsubishi formaram uma parceria de responsabilidade limitada para avaliar opções de reestruturação em Osaka e Okayama. A Mitsui também explorou desmembramentos ou parcerias externas para partes do seu negócio petroquímico. Estes passos apontam para uma reconfiguração ampla, concebida para corresponder a uma procura nacional mais reduzida e para concentrar o investimento em menos e mais competitivas localizações.
Para além das operações, a sustentabilidade está a remodelar os portefólios de produtos. Os utilizadores finais querem materiais mais leves, conteúdo reciclado e pegadas de carbono mais baixas. Os produtores investiram em catalisadores e melhorias de processo que reduzem o consumo de energia, e muitos trabalham em métodos de reciclagem química capazes de processar resíduos plásticos mistos de volta a matéria-prima. Estes projetos exigem tempo e capital, pelo que maiores e mais estáveis balanços ajudam a financiar a inovação.
Pressão de preços, margens e o efeito de ondulação global
Quando um grande fornecedor aumenta a produção para além das suas necessidades nacionais, o efeito nos preços pode ser acentuado. Nos polímeros, alguns dólares por tonelada podem decidir as margens. Os produtores chineses têm enviado volumes crescentes por toda a Ásia, o que fixa o piso de preço regional. As empresas japonesas com custos de entrada mais elevados enfrentam escolhas difíceis. Podem produzir menos, aceitar margens mais baixas ou abandonar certas gamas. A nova fusão foi concebida para criar escala e reduzir o número de unidades a competir pelos mesmos pedidos.
Os sinais de tensão são visíveis em múltiplas commodities. A produção de etileno e de aço do Japão caiu para mínimos de várias décadas, no meio de uma procura fraca e importações mais baratas. Este ambiente dá mais urgência aos esforços de consolidação. Se os players nacionais conseguirem coordenar reduções de capacidade e alinhar estratégias de produto, terão mais hipóteses de manter as fábricas a plena capacidade e de financiar atualizações para o futuro.
A fricção comercial está a aumentar à medida que mais setores sentem a pressão de mercadorias chinesas de baixo preço. O México ponderou aumentos acentuados de tarifas numa ampla gama de importações chinesas, sinal de que os decisores políticos fora da Ásia também lutam com os efeitos dos excedentes de oferta. Movimentos como estes moldam o terreno de jogo para as commodities, incluindo plásticos, ao alterar a economia das transações transfronteiriças.
Como a consolidação pode mudar o mercado para os clientes
Para fabricantes de automóveis, empresas de eletrónica, produtores de bens de consumo e fornecedores médicos, a fusão pode trazer tanto clareza como mudança. Um fornecedor maior, com uma gama de produtos unificada, poderá garantir o abastecimento, oferecer especificações consistentes e apoiar programas de desenvolvimento conjunto de forma mais eficaz. Os clientes valorizam frequentemente relações estáveis, apoio técnico rápido e logística previsível, tudo o que pode melhorar quando operações sobrepostas são combinadas>
Existem contrapartidas. Menos fornecedores pode significar menos escolha na aquisição de gamas comuns, e os reguladores provavelmente analisarão os efeitos nos compradores mais pequenos. O comportamento dos preços será escrutinado durante e após a fusão. As empresas argumentarão que os seus custos têm de refletir as realidades do mercado e que as eficiências ajudarão a compensar a inflação em energia e transporte. Com o tempo, o sucesso será medido pela fiabilidade do produto, pela capacidade de resposta e pelo ritmo com que o negócio combinado leva materiais melhorados ao mercado.
Do volume ao valor: estratégia para além dos plásticos básicos
As poliolefinas são a espinha dorsal da economia dos plásticos, mas são também as mais expostas aos ciclos commodity. Os produtores japoneses têm deslocado o investimento para materiais de valor acrescentado, onde o serviço técnico e o desempenho contam mais do que o preço por tonelada. Estes incluem plásticos de engenharia, filmes com melhores propriedades de barreira, elastómeros especializados, materiais para baterias e químicos para semicondutores. Consolidar os plásticos básicos liberta recursos e tempo de gestão para prosseguir estas áreas.
Ao mesmo tempo, a plataforma de poliolefinas continua essencial para embalagens e mobilidade. O desafio é tornar a plataforma mais enxuta e competitiva, investindo ao mesmo tempo em melhorias de processo e em vias de reciclagem. Uma presença mais concentrada pode ajudar ao focar a manutenção, a eliminação de gargalos e a investigação nas linhas mais eficientes.
Uma perspetiva de especialista sobre a mudança estrutural
Veteranos da indústria veem a fusão como parte de um reajustamento mais profundo. As primeiras rondas de consolidação no Japão visavam frequentemente reduzir a sobreposição nacional e estabilizar preços. A vaga atual é moldada por fatores globais, especialmente os grandes acréscimos de capacidade na China e nos Estados Unidos. Essa escala obriga os concorrentes a repensar não apenas quanto produzem, mas onde e para quem.
Masanori Kawakami, consultor especializado em petroquímica, advertiu que as pressões desta vez são permanentes e não cíclicas. Argumentou que a consolidação em todo o setor é provável à medida que as empresas se adaptam à dimensão e à velocidade das novas capacidades a entrar nos mercados mundiais.
Masanori Kawakami, consultor de petroquímica: "Esta consolidação não se limita a aparar sobreposições em casa. Está a desenrolar-se num contexto de expansão global dramática, particularmente na China e nos Estados Unidos."
Revisão regulamentação, cronograma e riscos de execução
A transação exigirá aprovação antimonopolio e outros pareceres regulamentares. A revisão centrar-se-á na quota de mercado das gamas-chave, no impacto nos compradores mais pequenos e no plano de encerramento de unidades. As empresas fixaram abril de 2026 como data-alvo de conclusão, o que deixa tempo para alinhar planos de recursos humanos, finalizar decisões de gama de produtos e sincronizar os sistemas de informação. A integração da investigação e das cadeias de abastecimento é complexa. Os clientes esperarão continuidade e comunicação clara sobre alterações de gamas e logística.
Os riscos de execução incluem uma procura fraca prolongada, custos energéticos mais elevados e atrasos nas aprovações. As oscilações cambiais podem alterar o equilíbrio competitivo entre importações e produção local. Se os preços globais se mantiverem baixos, poderão ser necessárias reduções adicionais de capacidade para manter as fábricas eficientes. Os parceiros também terão de manter o investimento em segurança e desempenho ambiental durante a transição.
Porque é que isto importa para além do Japão
A procura de plásticos continua a crescer a nível mundial, mas o crescimento tornou-se desigual e mais sensível às políticas e às preferências dos consumidores. Quando uma grande base manufacturing, como a da China, se expande mais rapidamente do que a procura, o excedente escoa para fora. Os produtores de países vizinhos enfrentam depois uma decisão: resistir através da proteção, ou ajustar-se através da consolidação e da especialização. O Japão está a optar por concentrar-se e subir na cadeia de valor, mantendo ao mesmo tempo uma presença mais enxuta nas gamas commodity.
Outros produtores asiáticos estão a observar. Se a entidade japonesa combinada se estabilizar e melhorar a rentabilidade, poderão seguir-se fusões semelhantes entre pares que enfrentam a mesma dinâmica de preços. Para compradores globais, o efeito de curto prazo poderá ser um abastecimento mais fiável do Japão e um foco mais aguçado em materiais avançados. Para os vendedores, a mensagem é clara: a disciplina de custos e a escala importam quando se compete com novas e eficientes fábricas no estrangeiro.
Num relance
- A Mitsui Chemicals, a Idemitsu Kosan e a Sumitomo Chemical combinarão as operações japonesas de poliolefinas sob a Prime Polymer até abril de 2026.
- A propriedade na Prime Polymer após o acordo será de 52 por cento Mitsui, 28 por cento Idemitsu e 20 por cento Sumitomo.
- Os parceiros alvejam poupanças de custos de cerca de 8 mil milhões de ienes por ano, com algumas unidades marcadas para encerramento.
- A capacidade combinada soma cerca de 1,59 milhões de toneladas de polipropileno e 720 mil toneladas de polietileno, com vendas próximas de 2,6 mil milhões de dólares no exercício fiscal de 2024.
- As taxas de operação de etileno no Japão têm estado deprimidas, refletindo a pressão de preços do excesso de oferta chinês.
- A reestruturação em todo o Japão inclui encerramentos de fábricas e consolidação de ativos por parte da Idemitsu, Maruzen, Eneos e outras.
- A fricção comercial está a aumentar à medida que exportações baratas pressionam os preços em vários setores, acrescentando urgência aos movimentos de consolidação.
- São necessárias aprovações regulamentares, e a fusão será monitorizada quanto aos efeitos nos preços e no abastecimento para os compradores nacionais.