Por dentro do novo boom fabril no arquipélago
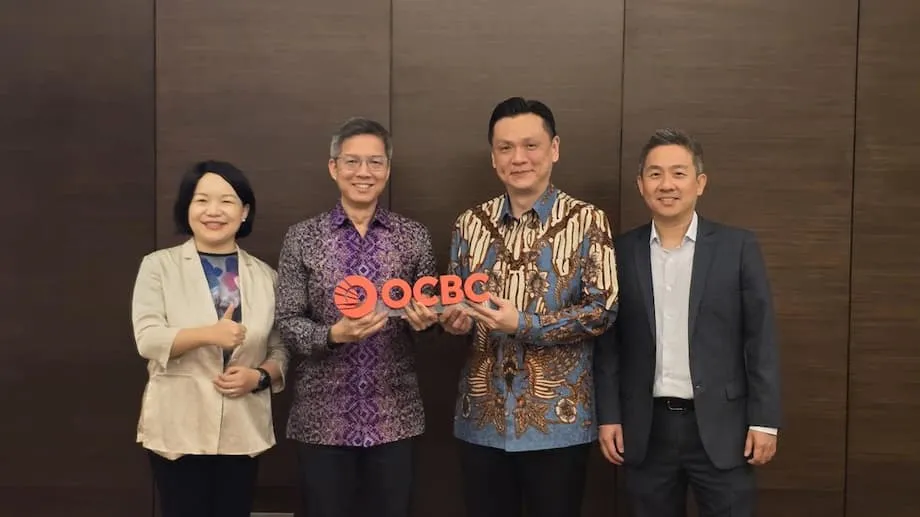
Os produtores chineses já não se satisfazem em exportar produtos acabados para a Indonésia. Um número crescente está a construir fábricas, de Java Ocidental a Celebes, apostando num grande mercado consumidor e na promessa de cadeias de abastecimento mais rápidas e resilientes. No One Connect Forum da OCBC Indonesia, em Jacarta, banqueiros e executivos afirmam que a conversa passou da distribuição básica para os terrenos fabris, as licenças e os parceiros locais. A mudança surge quando a Indonésia registou 1 714,2 biliões de rupias de investimento total em 2024, um aumento de 20,8 por cento face ao ano anterior, de acordo com dados apresentados no evento. A China respondeu por 121,6 biliões de rupias desse montante, cerca de 14 por cento de todo o investimento estrangeiro, o que a tornou a terceira maior origem, depois de Singapura e Hong Kong. O governo procura manter este momentum. Definiu uma meta de crescimento económico anual de cerca de 8 por cento entre 2025 e 2029, com setores prioritários que incluem energia renovável, semicondutores, economia digital, saúde e fabrico orientado para a exportação.
Índice
- Por dentro do novo boom fabril no arquipélago
- O que está a impulsionar a viragem das exportações para a construção de fábricas
- Para onde vai o dinheiro
- Níquel, baterias e veículos elétricos
- Renováveis e rede elétrica
- Transportes, digital e parques industriais
- O leque de políticas da Indonésia que atrai as fábricas
- Tarifas, regras comerciais e a jogada das exportações
- A apostar no corredor chinês
- Benefícios, emprego e ventos locais contrários
- O que pode travar ou acelerar a vaga de investimento
- A conclusão
Os executivos dizem que o apelo é simples. A Indonésia oferece uma população que deverá aproximar-se dos 300 milhões dentro de cinco anos, uma classe média em rápido crescimento e a oportunidade de chegar perto dos consumidores finais. As alterações políticas também contam. As regras de conteúdo local e as preferências de contratação pública empurraram os fornecedores a produzir dentro do país. A fabricante de dispositivos médicos Wego, por exemplo, entrou numa joint venture com a indonésia Oneject em 2025, depois de Jacarta aumentar o apoio aos produtos fabricados localmente. Os fabricantes chineses também veem a Indonésia como trampolim para mercados no estrangeiro. As negociações tarifárias com os Estados Unidos tornaram a Indonésia uma base de exportação prática para algumas categorias de produtos, com tarifas finais de cerca de 19 por cento em certos casos. Incentivos fiscais, terrenos industriais e um grande pool de trabalhadores reforçam o apelo.
O que está a impulsionar a viragem das exportações para a construção de fábricas
As tensões comerciais globais levaram as empresas a repensar onde produzem. A primeira onda surgi com a guerra comercial entre os EUA e a China, iniciada em 2018. Uma segunda onda seguiu-se durante a pandemia, quando os confinamentos e as interrupções nas transportes expuseram a fragilidade do abastecimento a partir de um único país. Uma terceira força é o escrutínio regulatório em mercados como os Estados Unidos e a União Europeia. Produtos com demasiado conteúdo chinês enfrentam direitos aduaneiros mais elevados ou desafios nas regras de origem, pelo que os produtores começaram a dividir as cadeias de abastecimento pelo Sudeste Asiático para poderem beneficiar de melhores condições de acesso.
As organizações de investigação que acompanham a pegada fabril veem o efeito nos números. A Rhodium Group, que monitoriza o investimento chinês, escreveu numa nota de abril de 2025 que as empresas têm movido capacidade para a região como forma de proteção contra barreiras comerciais e risco político.
Desde a primeira guerra comercial entre os EUA e a China, a ASEAN tornou-se o principal destino das empresas que diversificam as suas cadeias de abastecimento para fora da China.
A mesma análise alertou que tarifas acima de 30 por cento sobre mercadorias de origem chinesa pesariam sobre a região se esses direitos se estendessem a exportações que dependem fortemente de inputs chineses. Esse risco está a levar os investidores a aumentar o conteúdo genuinamente local, a abastecer-se mais a fornecedores regionais e a fabricar mais componentes intermédios dentro da ASEAN.
Para onde vai o dinheiro
A indústria transformadora é o principal íman do novo capital chinês na Indonésia, com atividade que abrange a pesada indústria e os bens de consumo. O níquel e os veículos elétricos lideram. O mesmo acontece com os materiais solares e o vidro, equipamentos de energia, eletrónica e logística. Projetos emblemáticos remodelaram distritos inteiros. Os parques industriais de Morowali e Weda Bay ligam minas, fundições, químicos, energia autónoma, portos e habitação para trabalhadores num único campus integrado. O ferrovia de alta velocidade Jacarta-Bandung é o projeto de transportes em destaque. Do lado do consumo, marcas de automóveis a bicicletas elétricas estão a aprofundar a sua presença.
Níquel, baterias e veículos elétricos
A Indonésia fornece atualmente cerca de 65 por cento do níquel refinado mundial, um metal usado em muitas baterias de veículos elétricos. Empresas chinesas controlam cerca de três quartos da capacidade de refinação dentro da Indonésia, segundo investigadores independentes. Esta escala estabelece padrões tecnológicos e alimenta uma indústria crescente de baterias e veículos. A BYD comprometeu cerca de 1,3 mil milhões de dólares numa fábrica em Java Ocidental, com capacidade planeada de cerca de 150 000 unidades por ano, e fornecedores com apoio chinês estão a acrescentar linhas de cátodos e precursores junto de fundições existentes. A montagem local pela Wuling e pela Chery está a expandir-se. As autoridades também promoveram a reciclagem de baterias como mais um elo da cadeia.
Renováveis e rede elétrica
A Indonésia quer que 34 por cento da sua eletricidade provenha de fontes renováveis até 2030. Empresas chinesas assinaram acordos no valor de milhares de milhões de dólares para ajudar a atingir essa meta, especialmente em módulos solares, energia hidroelétrica, armazenamento em baterias e digitalização das redes. A Xinyi Glass Holdings anunciou um investimento de 11,5 mil milhões de dólares num complexo de processamento de areia de quartzo que apoia a produção de vidro solar. A LONGi abriu uma fábrica de painéis solares perto de Jacarta. A concessionária estatal PLN assinou memorandos com empresas chinesas para renováveis e redes mais inteligentes no valor de dezenas de milhares de milhões. O progresso foi mais rápido do que os pacotes com apoio ocidental, como a Parceria para uma Transição Energética Justa, que tem tido dificuldades em mobilizar financiamento com rapidez. Este ritmo traz benefícios, mas também levanta questões sobre supervisão e salvaguardas ambientais.
Transportes, digital e parques industriais
A linha Jacarta-Bandung entrou ao serviço em 2023, depois de uma construção que enfrentou aumentos de custos e alterações de calendário. Em paralelo, empresas chinesas continuam a financiar estradas, portos e zonas industriais. A Indonésia promoveu 81 projetos em imobiliário, turismo, agroindústria, energia renovável e logística que requerem cerca de 239 biliões de rupias de investimento. A economia digital é outro ponto de destaque. A procura de centros de dados na Grande Jacarta disparou e Batam emerge como um hub regional, à medida que Singapura limita a nova capacidade. Plataformas de comércio eletrónico, fabricantes de dispositivos e prestadores de serviços de cloud da China estão ativos em todo este segmento.
O leque de políticas da Indonésia que atrai as fábricas
A Indonésia passou uma década a reestruturar as regras que moldam o investimento direto estrangeiro (IDE). A proibição à exportação de minério de níquel bruto, em vigor desde 2020, obrigou as empresas mineiras a refinar o minério no país. Uma Lista Positiva de Investimento define agora onde os proprietários estrangeiros podem participar e em que termos. Um sistema de licenciamento mais recente, baseado no risco, visa acelerar as autorizações para empresas de baixo risco. As zonas económicas especiais e os parques industriais oferecem incentivos fiscais, enquanto os descontos no imposto sobre o rendimento recompensam grandes fabricantes que se comprometem por um número mínimo de anos. A taxa de IVA subiu para 12 por cento e os requisitos de conteúdo local, conhecidos como TKDN, estão a ser atualizados em setores que vão da energia aos dispositivos médicos. As empresas que estruturam os projetos em torno destas regras tendem a passar mais depressa da planeação à produção.
- Descontos no imposto sobre o rendimento para grandes projetos industriais
- Facilidades aduaneiras e de IVA para importação de bens de capital por investidores elegíveis
- Acesso a terrenos preparados em parques industriais e zonas económicas especiais
- Licenciamento baseado no risco para simplificar autorizações de atividades de menor risco
As mudanças de política são um lado da história. A pressão externa é o outro. A Asia Society Policy Institute alertou que a ASEAN está a atrair mais capacidade offshore chinesa ao mesmo tempo que os Estados Unidos e a Europa intensificam o escrutínio das mercadorias ligadas às cadeias de abastecimento da China.
A ASEAN está a tornar-se uma base de fabrico offshore chave para as empresas chinesas, especialmente na energia limpa, mas isto coloca a região na mira das respostas comerciais mundiais à sobre capacidade chinesa.
Para os investidores, isto significa verificações mais rigorosas das regras de origem, mais documentação sobre o conteúdo local e equipas de compliance mais próximas, capazes de acompanhar os inputs dos fornecedores ao longo de múltiplos níveis.
Tarifas, regras comerciais e a jogada das exportações
Uma das razões pela qual muitas empresas montam na Indonésia é o cálculo tarifário. Quando um produto consegue cumprir os limiares das regras de origem em acordos comerciais como a Área de Livre Comércio ASEAN-China (ACFTA) ou a Parceria Económica Regional Abrangente (RCEP), pode beneficiar de melhores condições de acesso em toda a Ásia. No caso de exportações destinadas aos Estados Unidos, alguns embarques indonésios podem enfrentar tarifas finais próximas de 19 por cento, o que é inferior às taxas de origem chinesa para mercadorias equivalentes. Os detalhes variam por produto e permanecem sujeitos a alterações, pelo que as empresas contratam consultores aduaneiros para mapear cada componente. As regras mais rigorosas em Washington e Bruxelas exigem também prova clara de que os produtos acabados fabricados na ASEAN não são simplesmente artigos de origem chinesa reetiquetados. Para gerir esse risco, as empresas chinesas aumentam o abastecimento local, transferem para a Indonésia mais processos como a caixaria, os testes e a embalagem, e utilizam auditorias de terceiros para verificar a origem.
O financiamento e a estruturação de operações acrescentam outra camada. Hong Kong serve como um canal principal do capital chinês para a Indonésia. Bancos e escritórios de advocacia locais fornecem espaços de cotação, financiamento de projetos e serviços especializados que facilitam os fluxos transfronteiriços. Muitos investimentos chineses registados sob Hong Kong ou Singapura acabam por recair em fábricas indonésias, o que pode subestimar os números diretos da China nos dados oficiais.
A apostar no corredor chinês
Os bancos criaram equipas para apanhar esta vaga. A OCBC Indonesia afirma que a sua mesa da China ampliou a sua carteira de clientes corporativos em cerca de 50 por cento face ao ano anterior, fornecendo contas, financiamento do comércio e câmbio a clientes do continente que agora estão a construir operações locais. O banco espera que uma parte maior da sua receita venha destes clientes à medida que os projetos passam da inauguração à produção. Bancos indonésios com escritórios em Hong Kong referem também um pipeline ativo, à medida que fabricantes de automóveis, produtores de vidro e fornecedores petroquímicos concretizam sites em Java Ocidental e para além dela.
Benefícios, emprego e ventos locais contrários
Novas fábricas trazem emprego, receitas de exportação e conhecimento das cadeias de abastecimento. O processamento a jusante dos minerais mantém mais valor dentro do país. Os parceiros locais ganham acesso a tecnologia e a sistemas de qualidade que podem elevar os fornecedores mais pequenos. Os pioneiros beneficiam de vantagens de escala quando parques industriais inteiros agrupam fornecedores num só lugar. Estas são as razões pelas quais os responsáveis acolhem a tendência e competem por mais investimento.
Existem riscos a gerir. A AidData, um laboratório de investigação que acompanha o investimento e o financiamento de desenvolvimento chineses, estima que mais de 90 por cento do financiamento chinês com apoio estatal destinado à Indonésia desde 2000 tenha assumido a forma de dívida. Contabiliza também 94,1 mil milhões de dólares de IDE chinês privado desde 2010, grande parte em energia, transportes e minerais críticos. O laboratório nota que alguns projetos enfrentaram atrasos, estouros de orçamento e desafios ambientais ou sociais. A linha Jacarta-Bandung abriu quatro anos mais tarde do que o previsto e ultrapassou o orçamento, o que obrigou a Indonésia a assumir mais dívida. Nos pólos de níquel, as fundições construídas com parceiros chineses funcionam frequentemente com energia a carvão e levantaram preocupações sobre a qualidade do ar, o uso de água e a segurança dos trabalhadores.
A equipa da AidData resumiu este padrão numa recente avaliação.
Os projetos de energia e transportes são particularmente arriscados, enfrentando mais atrasos e desafios ambientais, sociais e de governação.
O risco de mercado também se tornou mais visível. A Indonésia detém uma grande quota do mercado de níquel. A oferta extra empurrou os preços para baixo, o que beneficia os compradores de baterias mas comprime alguns produtores. Apesar da escala da refinação, a Indonésia continua a produzir uma fatia minúscula de baterias acabadas para automóveis. Construir essa capacidade exige tempo, energia estável e uma rastreabilidade mais rigorosa para cumprir as regras nos Estados Unidos e na União Europeia. As relações laborais também precisam de atenção em alguns distritos mineiros, onde as comunidades locais preocupam-se com a segurança, os salários e os danos ambientais. Os órgãos governamentais afirmam que estão a reforçar a supervisão e a promover tecnologias de fundição mais limpas para reduzir a poluição.
O que pode travar ou acelerar a vaga de investimento
Três variáveis se destacam para o IDE chinês na Indonésia nos anos à frente.
- A diferença tarifária entre a China e a ASEAN. Se os Estados Unidos mantiverem taxas mais elevadas para a China e as taxas da ASEAN permanecerem mais baixas, isso incentiva mais produção na Indonésia. Se a diferença diminuir, menos fábricas serão transferidas.
- O escrutínio do conteúdo chinês nas exportações da ASEAN. Verificações mais agressivas das regras de origem e casos de anti-circumvenção poderão desincentivar exportações que dependem fortemente de inputs chineses, o que obrigaria as empresas a localizar mais ou a repensar planos.
- A saúde da economia chinesa e a política de investimento no exterior. Lucros mais fracos no país ou controlos mais apertados poderão travar novos projetos no estrangeiro, enquanto uma recuperação poderia sustentá-los.
A política interna será igualmente importante. Regras de conteúdo local mais claras, licenciamento mais rápido, energia fiável e parques industriais mais limpos influenciarão onde os investidores instalam as suas próximas linhas. A procura também moldará as escolhas. As vendas de veículos elétricos na Indonésia crescem a partir de uma base baixa e as redes de carregamento ainda estão em construção. As empresas que exportam manterão um olhar atento sobre as medidas de defesa comercial nos mercados-alvo e ajustarão o abastecimento para proteger o acesso.
A conclusão
- As empresas chinesas estão a passar de modelos de exportação para o fabrico local na Indonésia, para chegar aos consumidores e gerir o risco tarifário.
- A Indonésia registou 1 714,2 biliões de rupias de investimento em 2024, com a China a contribuir com 121,6 biliões de rupias, cerca de 14 por cento dos fluxos estrangeiros.
- Os setores prioritários incluem energia renovável, semicondutores, serviços digitais, saúde e fabrico orientado para a exportação.
- O níquel e os veículos elétricos sustentam a grande indústria, com a BYD a construir uma grande fábrica e empresas chinesas a controlar grande parte da capacidade de refinação.
- Projetos de energia e modernizações das redes avançam com apoio chinês, levantando tanto oportunidades como preocupações de supervisão.
- Hong Kong é um conduto-chave do capital chinês que acaba nas fábricas e infraestruturas indonésias.
- As regras de origem, os diferenciais tarifários e as verificações mais rigorosas nos Estados Unidos e na Europa moldam as estratégias de exportação.
- Os benefícios incluem emprego e transferência de tecnologia, enquanto os riscos incluem danos ambientais, pressão nos preços do níquel e atrasos de projetos.
- O próximo passo do investimento depende da política tarifária, do escrutínio do conteúdo chinês e da clareza regulatória na Indonésia.