Uma rápida mudança na procura de algodão dos EUA
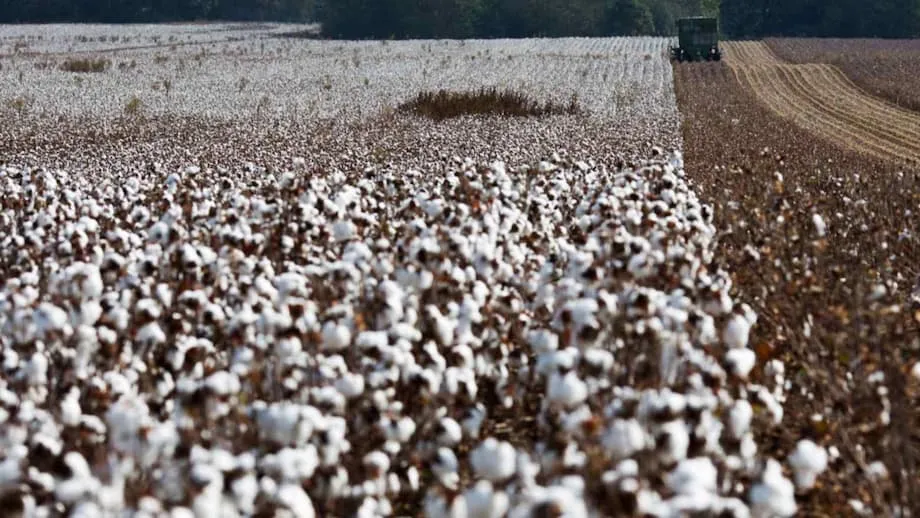
Os exportadores americanos de algodão estão a vivenciar uma das oscilações mais acentuadas nos fluxos comerciais em anos. Os embarques para a China desplomaram-se no início de 2025, enquanto as vendas a outros mercados asiáticos aceleraram. Um relatório da Nikkei citado pela Agenzia Nova indicou que as exportações americanas de algodão para a China caíram cerca de 90 por cento nos primeiros seis meses de 2025, mesmo enquanto as entregas para países como o Vietname, o Paquistão e a Turquia aumentaram, com a entrada no Vietname quase a triplicar. Esta inversão está ligada a uma reestruturação generalizada da origem de vestuário e a uma nova ronda de tarifas que encareceram a compra de vestuário produzido na China e, mais recentemente, na Índia.
Índice
- Uma rápida mudança na procura de algodão dos EUA
- O que os números mais recentes revelam
- Como as tarifas reestruturaram a origem de vestuário
- Xinjiang, proibições de importação e restrições chinesas ao algodão
- A ascensão do Vietname como centro de fiação e costura
- Para onde vai o algodão americano se não para a China
- O Brasil desafia os fornecimentos americanos
- Como um fardo se transforma numa t-shirt, o desvio do fio
- O que as marcas e os retalhistas estão a fazer agora
- O que esperar para os agricultores e as fábricas
- Pontos-Chave
Os Estados Unidos são o maior exportador mundial de algodão em volume, fornecendo cerca de um terço das exportações globais, de acordo com o Economic Research Service do Departamento de Agricultura dos Estados Unidos. Num ano normal, a China, o Bangladesh e o Vietname estão entre os maiores importadores de fibra em branco. Essa estrutura mantém-se, mas o destino do algodão americano está a mudar à medida que as marcas de vestuário desviam encomendas para o Sul e o Sudeste Asiático e que as restrições políticas limitam o uso de fibra importada pela China. O resultado é menos fardos encaminhados diretamente para portos chineses e mais fardos a caminho do Vietname, do Paquistão, do Bangladesh e da Turquia, onde os fios de fiação e as fábricas de vestuário trabalham ao máximo para captar novas encomendas.
A atualização de agosto de 2025 do relatório Cotton: World Markets and Trade do USDA evidenciou o mesmo padrão, assinalando que as exportações americanas dispararam para mercados fora da China à medida que a origem de vestuário se deslocava. A agência apontou para um consumo chinês mais fraco e para a continuada redireção de encomendas de compradores americanos em direção a centros alternativos de fabrico. A mensagem generalizada dos dados e do setor é consistente: abrandamento da China nas importações de algodão em branco e aumento da procura nos centros concorrentes que agora costuram uma maior fatia das roupas do mundo.
O que os números mais recentes revelam
Vários órgãos de comunicação social relataram a queda de 90 por cento nos embarques americanos para a China no início de 2025, uma oscilação mais severa do que a volatilidade anual típica. Em contraste, as compras de algodão americano pelo Vietname quase triplicaram no mesmo período, enquanto o Paquistão e a Turquia também registaram volumes mais elevados. O Vietname construiu uma enorme máquina de exportação de vestuário, embarcando cerca de 44 mil milhões de dólares em têxteis e vestuário em 2024, de acordo com o VietnamPlus, e essa escala exige entradas regulares de fibra e fio. A combinação de encomendas mais fortes e de vantagens tarifárias para alguns produtos acabados elevou o peso do Vietname no mercado americano de vestuário.
Como as tarifas reestruturaram a origem de vestuário
A mais recente ronda de tarifas recíprocas dos EUA elevou as taxas alfandegárias efetivas sobre as importações de vestuário de vários países em 2025, com as taxas e os calendários a serem divulgados através dos meios de comunicação regionais. O Prothom Alo English e o South Asia Monitor descrevem um quadro político que deixou o Vietname e o Bangladesh a suportarem uma tarifa adicional de 20 por cento, enquanto a China suportava uma taxa global mais elevada. A tarifa efetiva da Índia para muitas linhas de vestuário subiu para cerca de 50 por cento depois de um acréscimo de 25 por cento. Essa mudança abalou os exportadores indianos e levou alguns compradores americanos a reconsiderar onde os seus produtos são fabricados.
A Reuters relatou que um grande exportador indiano de vestuário, a Pearl Global, informou os seus clientes de que poderia deslocar encomendas para as suas fábricas no Bangladesh, na Indonésia, no Vietname ou na Guatemala, a fim de evitar direitos americanos mais elevados sobre a Índia. Os compradores também pediram a alguns fornecedores indianos que suspendessem os embarques ou absorvessem os aumentos de custo. Esses sinais, somados a decisões semelhantes entre os produtores chineses, estão a enviar mais trabalho de corte e costura para o Sudeste Asiático. O Vietname, já um núcleo de abastecimento para grandes marcas, é o principal beneficiário.
A nível macro, o debate tarifário está interligado com a inflação e o crescimento. Em março de 2025, o presidente da Reserva Federal, Jerome Powell, abordou os amplos efeitos económicos das tarifas ao discutir as taxas de juro e o consumo dos consumidores. Ele observou que as tarifas tendem a pesar sobre o crescimento ao mesmo tempo que elevam as pressões sobre os preços.
Falando nessa altura, como relatado pela revista Cotton Grower, Powell advertiu contra leitura excessiva dos números de curto prazo, mas foi claro quanto ao efeito direcional dos impostos comerciais.
As tarifas tendem a fazer descer o crescimento e tendem a fazer subir a inflação.
As marcas não estão à espera de ver o impacto completo na procura. Estão a dispersar o risco ao reservar mais produção no Vietname, no Bangladesh e na Indonésia. Isso, por sua vez, realoca a procura de algodão em branco para longe da China e em direção aos locais onde a fiação e a costura estão agora concentradas.
Xinjiang, proibições de importação e restrições chinesas ao algodão
A capacidade da China de utilizar fibra importada é moldada pela geografia e pela política. Nos últimos anos, quase 90 por cento do algodão da China foi cultivado no Xinjiang, a milhares de milhas dos principais aglomerados têxteis ao longo da costa. A investigação do ERS explica que a China limita as importações de algodão em branco através de um sistema de contingente tarifário fixado em 894.000 toneladas métricas com uma tarifa de 1 por cento, com um contingente de escala móvel adicional ocasional. As importações fora destes contingentes enfrentam direitos elevados. Esses limites incentivam muitas fábricas a dependerem do algodão chinês do Xinjiang em vez dos fardos americanos importados.
As políticas dos EUA e dos aliados também são relevantes. Ao abrigo da Uyghur Forced Labor Prevention Act, os Estados Unidos proíbem a importação de algodão e de produtos de algodão produzidos no Xinjiang, bem como produtos fabricados a partir desse algodão. Como a maior parte do algodão chinês é de origem nacional, do Xinjiang, uma grande parcela do vestuário cortado e costurado na China é sujeita a escrutínio nos portos americanos. A política reduz o apelo de encaminhar algodão americano diretamente para fábricas chinesas destinadas a vestuário para o mercado dos EUA.
Os fabricantes chineses adaptaram-se utilizando mais fio importado em vez de fibra em branco. Não existe contingente para as importações de fio, pelo que as fábricas podem comprar fio fiado no Vietname, no Paquistão ou no Bangladesh, que pode incluir algodão americano, e depois tecer ou tricotar esse fio em tecido para uso doméstico ou para exportação. Esta solução de recurso é uma característica do comércio têxtil chinês há anos e ajuda a explicar porquê as exportações americanas de algodão se estão a inclinar para os países que se especializam em fiação.
A ascensão do Vietname como centro de fiação e costura
O Vietname é hoje o terceiro maior exportador mundial de têxteis e vestuário em valor, apenas atrás da China e da União Europeia. Essa posição assenta numa densa rede de fábricas, em logística em melhoria e numa força de trabalho com experiência em vestuário. O VietnamPlus nota que o país ainda depende fortemente de insumos importados, com cerca de 65 por cento dos materiais têxteis provenientes da China. Ainda assim, o Vietname procura diversificar os fornecimentos, importando mais algodão e fio da Índia e dos Estados Unidos, uma medida que pode reduzir custos sob acordos comerciais favoráveis e atenuar futuros choques políticos.
Os produtores chineses também têm investido ou subcontratado no Vietname para servir compradores americanos e europeus. O The New Indian Express descreveu proprietários de fábricas no polo de vestuário de Guangzhou, na China, a considerar mudanças para províncias de mão de obra mais barata no interior da China ou para o Vietname, de forma a lidar com tarifas americanas mais elevadas. Esta migração da capacidade de corte, costura e acabamento atrai mais algodão em branco para o Vietname e mantém as fábricas a operar com elevada utilização. Também apoia a expansão da capacidade de fiação dentro do Vietname, de forma a captar mais valor antes da exportação.
A mudança acompanha o comportamento dos clientes. As marcas americanas valorizam prazos rápidos, qualidade constante e certeza tarifária. O Vietname pode oferecer esses atributos em muitos produtos, especialmente em malharia, vestuário exterior e roupa desportiva. Para continuar a ganhar encomendas, os fornecedores vietnamitas procuram um acesso mais estável a insumos não chineses, incluindo algodão dos Estados Unidos e fio da Índia, e cultivam joint ventures que acrescentem fiação e tecelagem junto das principais cidades costeiras.
Para onde vai o algodão americano se não para a China
As avaliações do comércio global do USDA indicam que, quando a procura chinesa amolece, outros compradores surgem. O Vietname, o Paquistão, o Bangladesh e a Turquia aumentaram todos as importações de fibra americana durante períodos de encomendas fortes de vestuário. O Bangladesh, em particular, registou um aumento dos embarques de produtos acabados para os Estados Unidos em 2025. O Prothom Alo English relatou que as importações americanas de vestuário do Bangladesh aumentaram cerca de 25 por cento na primeira metade do ano, elevando a quota de mercado do Bangladesh para cerca de 10 por cento. Os líderes da indústria local esperam mais encomendas à medida que os compradores se afastam da China e da Índia sob o novo regime tarifário.
Esses fluxos repercutem-se na procura de algodão. O South Asia Monitor relatou que o Bangladesh está a dispor de maior utilização de algodão americano e até a facilitar capacidade de armazenagem para melhorar o fornecimento às fábricas. A publicação descreveu também passos comerciais mais amplos de Daca para aprofundar laços com fornecedores agrícolas dos EUA. Se essas medidas persistirem, o segmento de fiação do Bangladesh atrairá mais fardos americanos, especialmente para malharia que exige qualidade de fibra consistente.
O Brasil desafia os fornecimentos americanos
A concorrência de preços entre exportadores de algodão é intensa. O Brasil tornou-se num forte rival dos Estados Unidos nos mercados asiáticos. Grande parte dessa vantagem advém do custo. As fábricas indianas, por exemplo, compraram algodão brasileiro quando este estava abaixo de classificações americanas comparáveis. A revista Cotton Grower falou com Velmurugan Shanmugam, gerente geral da Jayalakshmi Textiles, na Índia, sobre este compromisso entre qualidade e preço.
Shanmugam sublinhou que as fábricas ponderam o desempenho da fibra e o custo ao escolher as origens de importação. Ele contrastou a proposta de valor do algodão brasileiro e do algodão americano.
Equilibrar o custo e a qualidade do algodão importado é uma atividade crítica ao tomar decisões sobre a compra de algodão importado. Embora o algodão brasileiro se revele económico, o algodão dos Estados Unidos continua a ser melhor em termos de contagens de nós.
Para os agricultores e comerciantes americanos, este comentário capta o panorama competitivo. Para ganhar encomendas em países como a Índia, o Bangladesh ou o Vietname, os fardos americanos têm de justificar um prémio com especificações de qualidade mais rigorosas, entrega fiável e apoio pós-venda, especialmente quando as alterações nos fretes ou nas taxas de câmbio estreitam as diferenças de preço.
Como um fardo se transforma numa t-shirt, o desvio do fio
Uma razão pela qual as exportações americanas de algodão são resilientes mesmo quando as vendas diretas à China caem é a estrutura da cadeia de abastecimento têxtil. Um fardo americano pode ser embarcado para o Vietname, fiado em fio e depois exportado para a China para tecelagem. Alternativamente, esse fio pode ser tricotado e costurado em vestuário no Vietname ou no Bangladesh e depois enviado para retalhistas americanos. O desvio reflete a política comercial da China, onde as importações de algodão em branco são restritas pelo sistema de contingente tarifário, enquanto as importações de fio e tecido não são limitadas da mesma forma.
A análise do ERS descreve o contingente: 894.000 toneladas métricas de algodão em branco podem entrar na China todos os anos com uma tarifa de 1 por cento. Pode ser permitida importação adicional ao abrigo de um contingente de escala móvel, mas os volumes variam. As importações acima desses níveis são fortemente taxadas. Essa estrutura incentiva as fábricas a recorrerem ao algodão chinês do Xinjiang ou a importarem fio e tecido, que contornam os contingentes de algodão em branco. Quando as encomendas de vestuário disparam no Vietname, no Paquistão ou no Bangladesh, o primeiro elo dessa cadeia são mais fardos americanos embarcados para esses países.
O desvio do fio também ajuda os fabricantes chineses a reduzir a proporção de fibra do Xinjiang em produtos acabados destinados a mercados com regulamentações sobre trabalho forçado. Ao misturar fio ou tecido importado nas linhas de produção, os exportadores tentam reduzir os riscos de conformidade para embarques destinados aos Estados Unidos e à Europa. Trata-se de uma tarefa complexa para as equipas de conformidade, mas é agora prática corrente em muitos grandes fornecedores.
O que as marcas e os retalhistas estão a fazer agora
Os grandes compradores de vestuário gerem o risco ao distribuir encomendas por vários países. As alterações tarifárias de 2025 aceleraram essa abordagem multinacional. A Reuters relatou que clientes americanos pressionaram exportadores indianos a transferir encomendas para fábricas em jurisdições com tarifas mais baixas. Muitas marcas globais já dispõem de redes de fornecedores de longa data no Vietname e no Bangladesh, o que facilita a mudança de volume à medida que as regras comerciais mudam. O processo costuma começar com estilos básicos, mais fáceis de replicar, e depois alarga-se a itens mais complexos à medida que as fábricas locais escalam.
O Vietname ultrapassou a China nas importações americanas de vestuário em valor na primeira metade de 2025, de acordo com o Prothom Alo English, ganhando quota enquanto a China perdia terreno. O Bangladesh também ganhou. Essas mudanças apoiam a continuidade da força das vendas de algodão americano para o Sudeste e o Sul da Asia. Colocam também novas exigências à logística, desde a capacidade portuária em Cidade de Ho Chi Minh e Haiphong até ao transporte rodoviário interior que abastece as fábricas de fiação.
Para os fornecedores chineses, ainda existe espaço para competir subindo na curva de valor, automatizando e criando ou investindo em operações em todo o Sudeste Asiático. O The New Indian Express relatou que proprietários de fábricas chinesas ponderam uma relocação para o Vietname, de forma a manter o acesso a clientes americanos. Essas movimentações mantêm a China central no ecossistema global de vestuário mesmo quando a montagem tem lugar do outro lado da fronteira.
O que esperar para os agricultores e as fábricas
O USDA espera que as exportações americanas de algodão permaneçam concentradas na Ásia, mas com uma quota menor a ir diretamente para a China do que durante a década de 2010. A procura chinesa de fibra em branco parece fraca, ao passo que a política restringe o acesso e os compradores diversificam o risco. O Vietname, o Paquistão, o Bangladesh e a Turquia parecem destinados a absorver uma maior fração dos fardos americanos, impulsionados por encomendas regulares de marcas americanas e europeias.
A concorrência permanecerá acirrada. A safra brasileira cresceu e os seus exportadores conseguiu oferecer preços atrativos na Ásia. Os comerciantes americanos enfatizarão a qualidade, o controlo de contaminação e o desempenho de entrega para manter quota de mercado. Os custos de financiamento, as taxas de câmbio e os fretes influenciarão as decisões de compra nas fábricas, especialmente onde as margens são estreitas.
Para o Vietname e o Bangladesh, uma questão-chave é a segurança dos insumos. O VietnamPlus referiu interesse numa colaboração têxtil mais profunda entre o Vietname e a Índia. Alargar o fornecimento de algodão, fio e tecido da Índia poderia reduzir marginalmente os custos dos materiais ao abrigo de acordos comerciais regionais. Os Estados Unidos podem desempenhar um papel como fornecedor fiável de algodão de grau superior que suporte uma fiação e tingimento eficientes.
Para os compradores, a abordagem prática é continuar a construir resiliência. As equipas de abastecimento estão a equilibrar as pegadas de produção entre a China, o Sudeste Asiático e o Sul da Asia. Estão também a acompanhar de perto a conformidade, os calendários tarifários e os prazos de entrega, tudo isto afeta para onde se dirigem os próximos fardos americanos.
Pontos-Chave
- As exportações americanas de algodão para a China caíram cerca de 90 por cento na primeira metade de 2025, enquanto os embarques para o Vietname, o Paquistão e a Turquia aumentaram.
- As compras de algodão americano pelo Vietname quase triplicaram no início de 2025, refletindo um aumento das encomendas e da capacidade de vestuário.
- As tarifas recíprocas dos EUA elevaram as taxas alfandegárias sobre o vestuário de vários países em 2025, levando as marcas a colocar mais encomendas no Vietname e no Bangladesh.
- A dependência da China em relação ao algodão do Xinjiang e o seu contingente tarifário para fibra em branco limitam, em muitos casos, a utilização de algodão importado.
- Relatórios do USDA mostram que as exportações americanas de algodão estão a deslocar-se para mercados fora da China, à medida que fábricas no Vietname, no Paquistão e no Bangladesh compram mais fardos.
- O Brasil é um forte concorrente em preço, enquanto o algodão americano compete em qualidade e entrega.
- O Bangladesh ganhou quota nas importações americanas de vestuário no início de 2025 e poderá usar mais algodão americano para apoiar o crescimento.
- O desvio do fio, embarcar algodão americano para países terceiros para fiação antes da venda à China, mantém-se como um canal comercial-chave.