Indonésia e Malásia numa Feroz Coroada pela Coroa do Mercado Automóvel do Sudeste Asiático
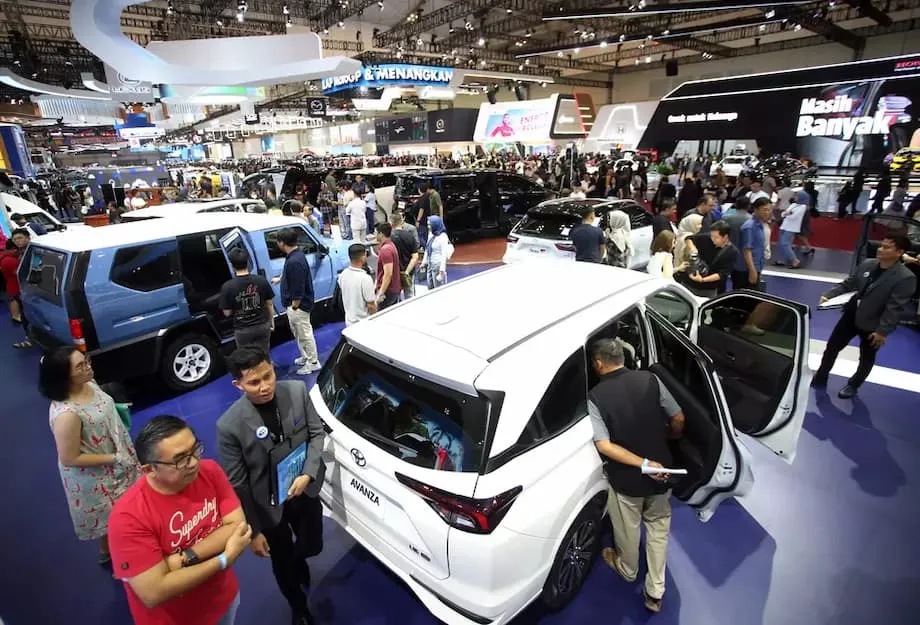
Durante décadas, a Indonésia reinou como o maior mercado automóvel do Sudeste Asiático, com a sua população numerosa e um robusto setor fabril que a tornavam um íman para os fabricantes automóveis globais. Mas está a decorrer uma mudança dramática: a Malásia, há muito vice-campeã da região, está a reduzir rapidamente a diferença nas vendas e, por algumas métricas, já ultrapassou a Indonésia como o maior mercado automóvel da ASEAN. Este desenvolvimento está a causar choque na indústria e a provocar apelos urgentes dos fabricantes indonésios por um apoio governamental mais forte.
Índice
- Indonésia e Malásia numa Feroz Coroada pela Coroa do Mercado Automóvel do Sudeste Asiático
- Como é que a Malásia alcançou a Indonésia?
- Vozes da Indústria Alarmam
- Marcas Chinesas e Veículos Elétricos: os Fatores de Viragem
- Porque é que as Marcas Chinesas Estão a Ter Sucesso?
- Marcas Japonesas e Globais: a Perder Terreno?
- Tailândia e Vietname: Lições da Região
- Fatores Económicos e Políticos: o Papel do Apoio Governamental
- O Que Vem a Seguir? As Previsões para 2025 e Além
- Em Síntese
O que está por trás desta mudança de liderança? A resposta reside numa complexa interação de ventos económicos adversos, mudanças nas preferências dos consumidores, concorrência agressiva das marcas chinesas e a transição acelerada para veículos elétricos (EV). Este artigo desmonta os dados, analisa as tendências e explora o que está em jogo para ambos os países — e para a região mais alargada.
Como é que a Malásia alcançou a Indonésia?
Em 2024, as vendas de novos veículos na Malásia atingiram um recorde de 816 747 unidades, logo abaixo das 865 723 da Indonésia, segundo dados da Associação da Indústria Automóvel Indonésia (Gaikindo) e corroborados por analistas do setor. Isto não foi um acidente. O mercado automóvel da Malásia tem seguido uma trajetória ascendente constante, impulsionado por:
- Bom desempenho das marcas locais: Os fabricantes nacionais Perodua e Proton conquistaram o coração (e a carteira) dos consumidores malaios com modelos acessíveis e eficientes em consumo de combustível, concebidos para os gostos locais. A Perodua vendeu sozinha mais de 358 000 unidades em 2024, o seu melhor resultado de sempre.
- Incentivos governamentais: Cortes fiscais temporários e isenções de impostos, especialmente para EV, alimentaram a procura e criaram um atraso de encomendas que se arrastou para 2024.
- Procura de consumidores resiliente: Os malaios têm uma das maiores taxas de posse de veículos per capita da ASEAN, e uma afinidade cultural pelos automóveis continua a impulsionar as compras mesmo enquanto o mercado se normaliza no pós-pandemia.
Entretanto, as vendas de automóveis na Indonésia têm vindo a cair. Nos primeiros sete meses de 2025, as vendas recuaram 10% face ao ano anterior para 435 390 unidades, tendo apenas julho registado uma queda de 18% em relação ao ano anterior. As razões são multifacetadas:
- Poder de compra enfraquecido: A classe média indonésia diminuiu desde 2018 e taxas de juro mais elevadas tornaram os empréstimos automóveis menos acessíveis.
- Incerteza económica: Transições políticas, incluindo a eleição presidencial, abrandaram a confiança dos consumidores.
- Endurecimento na aprovação de crédito: Os bancos tornaram-se mais cautelosos, restringindo o financiamento automóvel perante preocupações com empréstimos em incumprimento.
Como resultado, a vantagem que a Indonésia outrora detinha confortavelmente sobre a Malásia é agora mínima — e poderá desaparecer por completo em breve.
Vozes da Indústria Alarmam
O Secretário-Geral do Gaikindo, Kukuh Kumara, tem sido vocal quanto aos riscos. Ele avisa que a tendência decrescente das vendas indonésias deve servir como um despertar tanto para o governo como para a indústria:
A diferença com a Malásia está a estreitar e, sem ação estratégica, não é impossível que a Indonésia venha a ser ultrapassada.
O Gaikindo está a pressionar o governo para reintroduzir incentivos semelhantes aos oferecidos durante a pandemia, como cortes fiscais e apoio ao crédito, para ajudar a indústria a atravessar a tempestade e manter-se competitiva.
Marcas Chinesas e Veículos Elétricos: os Fatores de Viragem
Uma das forças mais significativas que remodelam o mercado automóvel do Sudeste Asiático é a rápida ascensão dos fabricantes chineses, particularmente no segmento dos veículos elétricos. Marcas como BYD, Chery, Wuling e Neta fizeram avanços agressivos, oferecendo EVs com muitas funcionalidades e preços competitivos que estão a conquistar consumidores e a corroer a dominância dos incumbentes japoneses e sul-coreanos.
Na Indonésia, a quota de mercado das marcas chinesas quase duplicou em apenas poucos anos, subindo de 3,4% em 2021 para 6,4% em 2024. A BYD, por exemplo, conquistou 36% do mercado de EV da Indonésia em sete meses após o lançamento, enquanto a Wuling e a Chery também registaram ganhos significativos. O impulso do governo para desenvolver uma indústria nacional de EV — aproveitando os vastos recursos de níquel da Indonésia para a produção de baterias — acelerou ainda mais esta tendência, com incentivos e benefícios fiscais a atrair tanto investimento estrangeiro como interesse dos consumidores.
A Malásia também assiste a um surto de EV chineses. A Chery ultrapassou a Mazda para se tornar a quinta maior marca do país por quota de mercado em 2024, e espera-se que o número de marcas chinesas a entrar no mercado atinja 13 ou 14 até ao final de 2025. Os fabricantes locais estão a responder: o primeiro EV da Proton, o e.MAS 7, foi lançado em dezembro de 2024 e rapidamente atraiu milhares de reservas, com mais modelos a caminho.
Porque é que as Marcas Chinesas Estão a Ter Sucesso?
- Acessibilidade: Os EV chineses são frequentemente mais baratos do que os seus concorrentes japoneses e europeus, tornando-os acessíveis a uma faixa mais ampla de consumidores.
- Inovação: Funcionalidades avançadas, software inteligente e tecnologia de bateria de ponta são marcas registadas dos modelos chineses.
- Apoio governamental: Tanto a Indonésia como a Malásia ofereceram incentivos à adoção de EV, incluindo isenções fiscais e dispensas de direitos de importação.
- Produção local: Os fabricantes chineses estão a investir em fábricas e cadeias de abastecimento no Sudeste Asiático, reduzindo ainda mais os custos e reforçando a credibilidade local.
Este afluxo de concorrência obrigou as marcas japonesas — há muito os líderes incontestados da região — a repensar as suas estratégias. Toyota, Honda e Mitsubishi estão a investir em tecnologia híbrida, desenvolvimento de software e parcerias locais para defender o seu território, mas o ritmo da mudança é implacável.
Marcas Japonesas e Globais: a Perder Terreno?
Os fabricantes japoneses continuam a dominar em termos de vendas globais, mas o seu domínio está a enfraquecer. Na Indonésia, a sua quota de mercado caiu de 95% para 89% em apenas poucos anos. Na Malásia, a Toyota e a Mazda registaram ambas declínios de dois dígitos em 2024, e a sua quota de mercado combinada caiu para 14%.
Isto faz parte de uma tendência regional mais ampla. Segundo a Bloomberg e a DW, marcas japonesas e alemãs estão igualmente a perder terreno perante concorrentes chineses em todo o Sudeste Asiático, de Singapura a Tailândia e Vietname. As razões são claras: as marcas chinesas oferecem melhor relação qualidade-preço, e a sua qualidade é agora comparável à dos players consolidados.
Marcas de luxo alemãs como a BMW e a Mercedes-Benz também viram as suas quotas de mercado encolher, embora continuem fortes no segmento de topo. O mercado de massa, no entanto, é onde a verdadeira batalha está a ser travada — e onde as marcas chinesas estão a ganhar.
Tailândia e Vietname: Lições da Região
A Tailândia, outrora conhecida como a "Detroit do Leste", está a lidar com os seus próprios desafios. A indústria automóvel do país, fortemente ligada aos fabricantes japoneses, tem sido lenta a migrar para os EV. Como resultado, as marcas chinesas representam agora cerca de 40% das vendas de novos automóveis na Ásia e Oceânia, e 70% das vendas de EV no Sudeste Asiático. O governo tailandês corre para atrair produção local por parte de empresas chinesas e manter o seu estatuto de centro de manufatura regional.
O Vietname, por sua vez, contraria a quebra regional. O seu mercado automóvel cresceu 24% no primeiro trimestre de 2025, impulsionado por um surto de vendas de híbridos e EV. A marca nacional VinFast tornou-se uma estrela em ascensão, vendendo mais de 87 000 veículos totalmente elétricos em 2024 e beneficiando de forte apoio governamental à mobilidade verde.
Fatores Económicos e Políticos: o Papel do Apoio Governamental
A política governamental é um fator decisivo na atual dinâmica de mercado. Na Malásia, cortes fiscais temporários e isenções de impostos para EV impulsionaram a procura, mas estes incentivos estão agendados para expirar no final de 2025. Os analistas do setor esperam uma normalização da procura e uma possível queda no volume total da indústria como resultado. Ainda assim, espera-se que marcas locais como a Perodua mantenham a sua dominância, graças à acessibilidade e à forte fidelidade à marca.
A Indonésia, por outro lado, enfrenta um ambiente mais desafiador. Os apelos a novos incentivos governamentais até agora ficaram sem resposta. O banco central cortou as taxas de juro para estimular os gastos dos consumidores, mas taxas elevadas e condições de crédito mais apertadas persistem. O foco do governo na construção de uma indústria nacional de EV é promissor, mas a transição ainda está numa fase inicial, e as lacunas de infraestruturas mantêm-se.
Ambos os países estão a navegar um equilíbrio delicado: apoiar a indústria local, atrair investimento estrangeiro e gerir o impacto disruptivo das novas tecnologias e da concorrência global. O resultado moldará não apenas os seus próprios setores automóveis, mas também o futuro do mercado automóvel do Sudeste Asiático no seu conjunto.
O Que Vem a Seguir? As Previsões para 2025 e Além
O imediato futuro parece desafiador tanto para a Indonésia como para a Malásia. As previsões sugerem que o volume total da indústria da Malásia irá recuar 9% em 2025 à medida que a procura se normaliza e a concorrência intensifica. Espera-se que a Indonésia veja uma queda de 14% nas vendas de veículos ligeiros, com ventos económicos adversos e crédito mais apertado a continuar a pesar sobre o mercado.
Ainda assim, existem razões para otimismo. Espera-se que o mercado automóvel da ASEAN no seu conjunto se recupere com um crescimento de 6% em 2024, liderado pelas Filipinas e pelo Vietname. A eletrificação está a ganhar força, com as vendas de veículos elétricos de bateria (BEV) a disparar em toda a região. Os objetivos governamentais são ambiciosos: a Indonésia visa produzir 600 000 EV até 2030, enquanto a Tailândia aponta para 30% de produção de veículos de emissões zero até ao mesmo ano.
Fabricantes chineses, japoneses e sul-coreanos estão todos a investir pesadamente em produção local, parcerias e novos modelos de negócio como serviços de subscrição e partilha de viagens em EV. Espera-se que a concorrência de preços se intensifique, e os consumidores beneficiarão de uma gama mais ampla de escolhas e opções mais acessíveis.
Em Síntese
- A Malásia quase alcançou — e, por algumas métricas, ultrapassou — a Indonésia como maior mercado automóvel do Sudeste Asiático, impulsionada por fortes marcas locais e incentivos governamentais.
- As vendas de automóveis na Indonésia estão a declinar devido ao poder de compra enfraquecido, crédito mais apertado e incerteza económica, provocando apelos a novo apoio governamental.
- Os fabricantes chineses, especialmente no segmento EV, estão a ganhar rapidamente quota de mercado em ambos os países, desafiando a dominância de marcas japonesas e globais.
- A política governamental, a produção local e as preferências dos consumidores são fatores-chave na moldagem do panorama competitivo.
- O futuro do mercado automóvel do Sudeste Asiático será definido pela eletrificação, inovação e capacidade dos players locais e estrangeiros de se adaptarem a tendências em rápida mudança.
- Tanto a Indonésia como a Malásia enfrentam desafios em 2025, mas a perspetiva de longo prazo da região permanece positiva à medida que novas tecnologias e modelos de negócio impulsionam o crescimento.