



A Ferrovia de Alta Velocidade da China: Uma Maravilha de Engenharia perante uma Montanha de Dívida
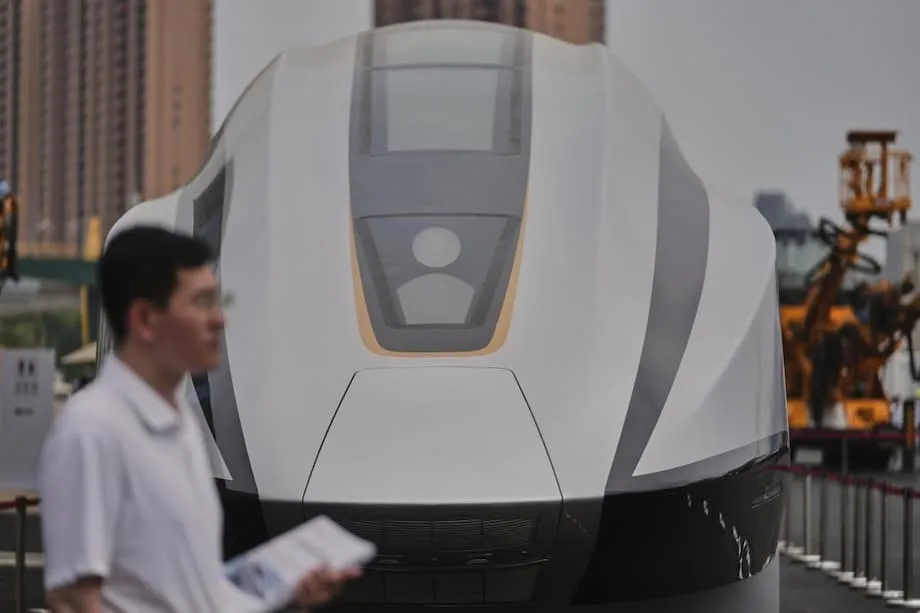
A rede ferroviária de alta velocidade (AV) da China é um símbolo da rápida modernização e do poder tecnológico do país. Em menos de duas décadas, a China construiu o maior sistema de AV do mundo, com quase 50.000 quilómetros e ligando a maioria das grandes cidades. Os comboios-bala percorrem agora Pequim-Xangai em apenas quatro horas, e novos protótipos de levitação magnética já atingiram velocidades superiores a 600 km/h. Contudo, por baixo das estações reluzentes e dos comboios recordistas, a rede enfrenta desafios financeiros crescentes, levantando questões sobre a sua sustentabilidade a longo prazo e sobre a pertinência de uma expansão ainda maior.
Índice
- A Ferrovia de Alta Velocidade da China: Uma Maravilha de Engenharia perante uma Montanha de Dívida
- Como é que a China Construiu a Maior Rede de Alta Velocidade do Mundo?
- Dívida e Rentabilidade: as Rachaduras por Baixo da Superfície
- Aumentos de Tarifas e Consequências Sociais
- Porque é que Tantas Linhas São Não Rentáveis?
- Comparações e Licoes: a Alta Velocidade é Sustentável?
- Resposta do Governo e Perspetivas Futuras
- Em Resumo
Como é que a China Construiu a Maior Rede de Alta Velocidade do Mundo?
A jornada da China em matéria de AV começou a sério em 2008, com a abertura da sua primeira linha de passageiros de alta velocidade. Desde então, o governo injetou biliões de yuans na expansão da rede, ligando 93% das cidades com população superior a 500.000 habitantes até 2021. O ritmo de construção foi extraordinário: até 2025, projeta-se que a rede ultrapasse os 50.000 quilómetros, eclipsando a extensão total da AV da Alemanha, do Japão e do Reino Unido.
Esta expansão foi impulsionada por uma combinação de estímulo económico, orgulho nacional e vontade de exibir as capacidades tecnológicas da China. O governo viu na AV uma forma de impulsionar a procura interna, criar empregos e promover o desenvolvimento em regiões menos prósperas. Os governos provinciais, ansiosos por atrair investimento e aumentar os seus PIB, contraiam empréstimos avultados para financiar novas linhas e estações — mesmo em zonas remotas com procura limitada de passageiros.
A abordagem da China foi ambiciosa: construir primeiro e esperar que o crescimento económico e o aumento dos rendimentos viessem, com o tempo, a encher os comboios. O resultado é uma rede que é simultaneamente uma maravilha de engenharia e uma fonte de tensão financeira crescente.
Dívida e Rentabilidade: as Rachaduras por Baixo da Superfície
Apesar do seu sucesso tecnológico, a rede de AV da China tem dificuldades financeiras. O operador, China State Railway Group, registou um lucro líquido de 3,3 mil milhões de yuans (cerca de 457 milhões de dólares) em 2023, assinalando a melhor performance operacional da sua história. No entanto, este lucro é insignificante perante a dívida da rede, que atingiu 6,2 biliões de yuans (quase 860 mil milhões de dólares) até ao final de 2024. Para se ter uma ideia, a dívida da expansão ferroviária de AV já ultrapassa a do problemático gigante imobiliário Evergrande Group.
A maior parte da receita da rede provém das tarifas de passageiros, uma vez que os comboios de alta velocidade não são adequados ao transporte de mercadorias. Ainda assim, apenas um punhado de linhas — sobretudo em regiões costeiras ricas como Pequim-Xangai e Cantão-Xenzhen — é rentável. A maioria das rotas, especialmente nas províncias do interior, opera com prejuízo devido à baixa lotação e aos elevados custos de manutenção. Segundo os analistas, apenas cerca de 6% da rede era rentável no final de 2023.
Os lucros operacionais, quando existem, não têm em conta a dívida avultada contraída durante a construção. Como explicou Wang Kuo-chen, investigador assistente do Chung-Hua Institution for Economic Research, em Taipei: «O aumento das tarifas pode cobrir apenas a receita corrente, mas não resolve o défice do investimento em ativos fixos, que tem de ser preenchido pelo imobiliário. No entanto, o mercado habitacional da China está estagnado e não pode ser usado para sustentar a ferrovia de alta velocidade.»
A China Railway financia a sua expansão vendendo obrigações a bancos e corretoras estatais, permitindo efetivamente ao governo pedir emprestado sem aumentar a dívida nacional oficial. Esta estratégia de «dívida oculta» viabilizou um crescimento rápido, mas significa também que os riscos financeiros estão dispersos pelo setor público, tornando-os mais difíceis de rastrear e gerir.
Aumentos de Tarifas e Consequências Sociais
Em junho de 2024, a China Railway anunciou aumentos de tarifas de 20% a 40% em quatro principais rotas de alta velocidade, incluindo as linhas rentáveis Pequim-Cantão e Xangai-Kunming. Esta medida, o maior aumento de preços desde a criação da rede, destinava-se a compensar os custos operacionais crescentes e subsidiar rotas deficitárias. Reflete também pressões económicas mais amplas, à medida que os governos locais enfrentam receitas em queda e dívidas em alta, num contexto de economia em desaceleração e mercado imobiliário em contração.
Os aumentos de tarifas suscitaram críticas públicas e preocupações com a exclusão social. Enquanto os viajantes de negócios e os trabalhadores do setor terciário — frequentemente reembolsados pelos empregadores — conseguem absorver os custos superiores, muitos chineses comuns encontram a ferrovia de alta velocidade cada vez mais inacessível. Estudos indicam que cerca de um quarto da população evita usar a AV devido a baixos rendimentos. Durante períodos de grande afluência, como o Ano-Novo Chinês, muitos trabalhadores migrantes optam por comboios mais lentos e mais baratos, já que as tarifas de alta velocidade podem equivaler a um ou dois dias de salário.
Em plataformas de redes sociais como Douyin e Weibo, os utilizadores manifestaram a sua frustração. Um comentador escreveu: «A riqueza não tem nada a ver comigo, mas tenho de partilhar todo o sofrimento.» Lynn Ling, uma escritora que migrou de Chengdu para Taiwan, observou: «O aumento de preços agrava a ferida, enquanto os salários descem e os bens essenciais do dia a dia ficam mais caros.»
Os especialistas alertam para que os aumentos de tarifas possam aprofundar a exclusão social, uma vez que o sistema é financiado com fundos públicos e empréstimos, mas apenas os grupos mais abastados podem permitir-se usá-lo regularmente. O governo enfrenta um dilema: aumentar as tarifas para melhorar as contas arrisca excluir os cidadãos comuns, enquanto manter as tarifas baixas perpetua prejuízos financeiros e dívida crescente.
Porque é que Tantas Linhas São Não Rentáveis?
Os problemas financeiros da rede de AV da China têm a sua origem na expansão rápida e politicamente orientada. Muitas novas linhas e estações foram construídas em áreas remotas ou pouco povoadas como parte de pacotes de estímulo, com pouca atenção à análise custo-benefício ou à procura a longo prazo. Desde 2010, mais de 20 estações de alta velocidade foram encerradas ou ficaram por utilizar devido ao baixo tráfego de passageiros, especialmente nas províncias do interior.
A ferrovia de alta velocidade é cara de construir e de manter. Cada quilómetro de via custa 120 a 130 milhões de yuans, quase três vezes mais do que a ferrovia convencional. A infraestrutura tem de ser mantida segundo padrões de extrema precisão, e os próprios comboios exigem manutenção frequente e onerosa. Ao contrário da ferrovia convencional, a AV não pode transportar mercadorias, limitando as suas fontes de receita às tarifas de passageiros.
Como explicou Zhao Jian, professor da Universidade de Jiaotong de Pequim: «Muitas linhas de AV recém-construídas não deveriam ter sido construídas, se avaliadas segundo os critérios definidos pelo governo central.» Acrescentou que a China, como potência fabril, necessita de maior capacidade de transporte de mercadorias — algo que a AV não pode proporcionar.
Os objetivos políticos frequentemente sobrepuseram-se às considerações de rentabilidade. Os governos locais viram na AV uma forma de estimular o desenvolvimento económico e valorizar os terrenos, levando a um sobreinvestimento e à construção de estações em localizações inconvenientes ou pouco povoadas. Com a queda do mercado imobiliário, muitas destas estações estão agora vazias, e os governos locais lutam para reembolsar os empréstimos que financiaram a sua construção.
Comparações e Licoes: a Alta Velocidade é Sustentável?
A experiência da China em matéria de AV oferece lições importantes para outros países que consideram projetos semelhantes. Nos Estados Unidos, por exemplo, as propostas de ferrovia de alta velocidade foram alvo de críticas pelos seus elevados custos, lotação limitada e benefícios ambientais questionáveis. Como notou uma análise do Cato Institute, os comboios de alta velocidade requerem infraestrutura dedicada que não pode ser partilhada com mercadorias ou outros usos, tornando-os menos rentáveis do que autoestradas ou ferrovia convencional.
Na China, o foco na AV fez-se às expensas dos sistemas ferroviários tradicionais, afetando o equilíbrio logístico do país. Embora a AV tenha trazido benefícios sociais e de desenvolvimento inegáveis — ligando regiões remotas, reduzindo os tempos de viagem e exibindo a tecnologia chinesa —, os retornos comerciais continuam por concretizar. Apenas as linhas mais movimentadas são rentáveis, e mesmo estas levarão décadas a recuperar os investimentos iniciais.
Alguns analistas argumentam que o valor da rede deveria ser medido em termos sociais e não financeiros. A AV melhorou a mobilidade, reduziu as desigualdades regionais e proporcionou um sentido de orgulho nacional. Contudo, à medida que a dívida aumenta e o crescimento económico desacelera, o governo sofre uma pressão crescente para priorizar a sustentabilidade financeira em vez de uma maior expansão.
Resposta do Governo e Perspetivas Futuras
Reconhecendo os riscos, as autoridades chinesas começaram a travar a expansão da AV. O presidente Xi Jinping terá ordenado a suspensão de novas linhas desnecessárias, advertindo que projetos inacabados poderiam ainda mais depreciar os preços das habitações e criar um ciclo vicioso de dívida e subutilização. O governo também endureceu os critérios de aprovação de novos projetos de infraestrutura, centrando-se em regiões economicamente robustas e em projetos com procura clara.
Para melhorar as contas da rede, a China Railway ajustou horários, baixou tarifas em áreas remotas e procurou investimento privado através da cotação de subsidiárias. Contudo, é pouco provável que estas medidas reduzam significativamente o peso da dívida ou tornem viáveis as linhas deficitárias. As sugestões de reforma incluem aumentar ainda mais as tarifas, reduzir o número de estações e melhorar a governação, mas são politicamente sensíveis e difíceis de implementar.
Apesar destes desafios, a rede de AV da China continua a expandir-se, com outros 2.600 quilómetros de via planeados para 2025. O governo espera que o aumento do transporte de passageiros e de carga reforce as receitas e que a exportação da tecnologia chinesa de AV para o exterior crie novas oportunidades. Contudo, a questão fundamental permanece: poderá o maior sistema de ferrovia de alta velocidade do mundo tornar-se financeiramente sustentável, ou continuará a ser um símbolo caro de ambição e de excesso de confiança?
Em Resumo
- A rede ferroviária de alta velocidade da China é a maior do mundo, com quase 50.000 quilómetros de via e planos para ultrapassar os 50.000 km em 2025.
- A rede enfrenta dívida crescente, com passivos totais a atingir 6,2 biliões de yuans (cerca de 860 mil milhões de dólares) até ao final de 2024.
- Apenas uma pequena parte das linhas — sobretudo em cidades costeiras — é rentável; a maioria das rotas opera com prejuízo devido à baixa lotação e aos elevados custos de manutenção.
- Os recentes aumentos de tarifas visam compensar custos crescentes, mas correm o risco de tornar a AV inacessível para muitos chineses comuns, aprofundando a exclusão social.
- Muitas estações em zonas remotas estão subutilizadas ou abandonadas, refletindo sobreinvestimento e expansão politicamente orientada.
- O governo está a apertar a aprovação de novos projetos e a procurar reformas, mas a sustentabilidade financeira continua por alcançar.
- A AV da China oferece benefícios sociais e de desenvolvimento, mas os seus retornos comerciais são limitados, levantando questões sobre o futuro do investimento em infraestruturas à grande escala.



