Os Controlos de Exportação de Terras Raros da China: Uma Nova Era de Perturbação das Cadeias de Abastecimento Globais
Em abril de 2025, a China impôs controlos de exportação abrangentes a sete elementos de terras raros e produtos relacionados, incluindo ímãs de alto desempenho. Estas medidas, introduzidas em resposta à escalada das tensões comerciais e às tarifas punitivas dos Estados Unidos, causaram ondas de choque nas cadeias de abastecimento mundiais. A forte dependência do mundo em relação à China para estes minerais críticos — essenciais para veículos elétricos, energia renovável, eletrónica avançada e sistemas de defesa — ficou à vista, com indústrias desde a automóvel até à aeroespacial a correrem para se adaptarem a escassezes súbitas e a gargalos burocráticos.
Índice
- Os Controlos de Exportação de Terras Raros da China: Uma Nova Era de Perturbação das Cadeias de Abastecimento Globais
- Como se Desenvolveram os Controlos de Exportação da China
- Porque Importam as Terras Raros: a Espinha Dorsal da Tecnologia Moderna
- Caos Administrativo: Burocracia e Política Interna
- Impacto Mundial: a Indústria Automóvel e Além
- Consequências Económicas e Geopolíticas
- Europa, Índia e a Procura de Alternativas
- O Dilema dos EUA: Reconstruir a Capacidade Nacional
- Austrália e a Corrida por Novos Fornecedores
- O Que se Segue? O Longo Caminho para a Diversificação
- Em Síntese
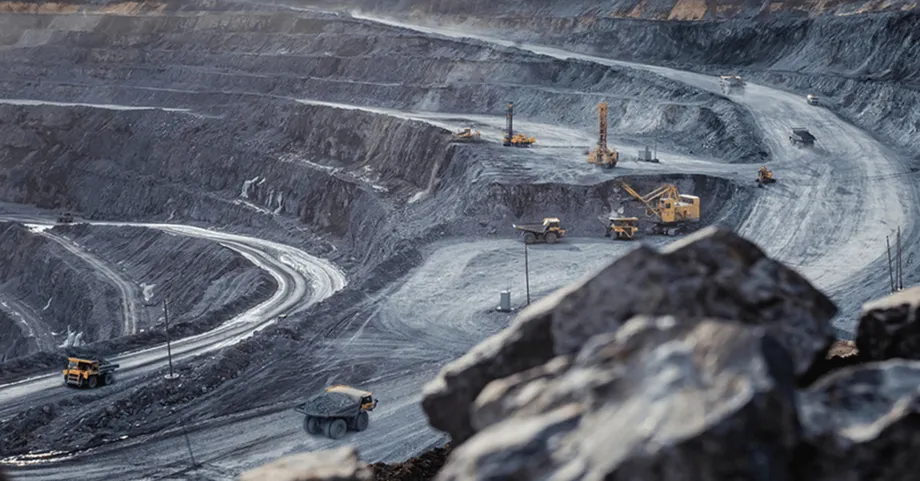
Os elementos de terras raros (REE, do inglês Rare Earth Elements) são um grupo de 17 metais quimicamente semelhantes com propriedades magnéticas, óticas e catalíticas únicas. Apesar do nome, são relativamente abundantes na crosta terrestre, mas a sua extração e refinação até formas utilizáveis é complexa, dispendiosa e ambientalmente desafiadora. A hegemonia da China tanto na mineração como no processamento — controlando cerca de 60% da produção mundial e quase 90% da refinação — tornou-a a peça central da cadeia de abastecimento mundial de terras raros.
Como se Desenvolveram os Controlos de Exportação da China
O novo regime de exportação da China, que adicionou sete terras raros e produtos associados ao seu sistema de licenças de exportação de uso duplo, foi concebido como uma resposta estratégica às tarifas dos EUA e como demonstração do poder de negociação de Pequim no conflito comercial em curso. No entanto, a implementação esteve repleta de complicações inesperadas. Os funcionários chineses tiveram dificuldades em processar uma vaga de pedidos de licença de exportação, o que levou a confusão sobre códigos de exportação, dificuldades em verificar a composição das remessas e atrasos burocráticos nas alfândegas.
Segundo fontes do setor, a burocracia chinesa estava despreparada para a complexidade da aplicação destes controlos. Nabeel Mancheri, fundador da Global Rare Earth Industry Association, referiu:
Surpreendeu a burocracia em Pequim. Não pensaram que pudesse ser tanto trabalho. O que ouço do lado chinês é que até foi um choque para si próprios.
Dados das alfândegas chinesas mostram que as remessas de ímãs de terras raros em maio de 2025 caíram mais de 50% em relação a abril, registando a queda mensal mais acentuada desde 2012. As exportações para principais clientes despenharam-se: queda de 55% para a Alemanha, 77% para os EUA, 81% para a Coreia do Sul e 57% para o Japão. O resultado foi imediato e grave: fabricantes automóveis nos EUA, Japão, Índia e Europa suspenderam ou reduziram a produção, e os gestores de cadeias de abastecimento alertam para novas perturbações à medida que os inventários se esgotam.
Porque Importam as Terras Raros: a Espinha Dorsal da Tecnologia Moderna
As terras raros são indispensáveis para uma vasta gama de tecnologias avançadas. Ímãs de alto desempenho feitos com neodímio, disprosio e térbio são utilizados em motores de veículos elétricos, turbinas eólicas, caças e até nos pequenos motores que movem os bancos do carro e os limpadores do pára-brisa. Um único caça F-35 contém quase 900 libras de terras raros, enquanto um submarino da classe Virginia usa mais de 9.000 libras. A transição para a energia limpa e a proliferação dos veículos elétricos só aumentaram a procura mundial por estes materiais.
A hegemonia da China não se limita à mineração mas, de forma crucial, ao processamento e à refinação. A indústria apoiada pelo Estado investiu pesadamente em capacidade de refinação, investigação e formação, conferindo-lhe uma vantagem formidável em termos de custos e de tecnologia. Como explicou Jost Wübbeke, sócio-gerente da Sinolytics:
Toda a economia mundial depende destes ímãs vindos da China. Se pararem de os exportar, isso sentir-se-á por todo o globo.
Durante décadas, os países ocidentais permitiram que as suas indústrias de terras raros migrassem para a China, atraídos por custos mais baixos e por menos regulamentação ambiental. Os Estados Unidos, por exemplo, produzem atualmente quase nenhum íman de terras raros próprios, dependendo de importações da China e, em menor medida, do Japão e do Vietname.
Caos Administrativo: Burocracia e Política Interna
A implementação dos controlos de exportação da China foi dificultada por confusão administrativa e por divergências internas no governo. O sistema de exportação de uso duplo obriga os exportadores a fornecer informação detalhada sobre os clientes a jusante e as utilizações finais dos produtos, complicando as negociações comerciais e suscitando preocupações em matéria de propriedade intelectual. O mesmo código internacional de produto (código HS) é usado para todos os ímãs permanentes de terras raros, independentemente de conterem elementos sob controlo, o que gera confusão nos portos chineses e a necessidade de testes demorados.
David Merriman, da Project Blue, referiu que o número de testes exigidos aos exportadores ultrapassou a capacidade dos canais oficiais chineses, atrasando ainda mais o processo. Algumas remessas foram retidas devido a impurezas traço de terras raros listadas, mesmo em produtos não deliberadamente ligados a eles. A política interna também desempenhou um papel, com diferentes organismos governamentais em desacordo quanto à rigidez com que devem ser aplicadas as medidas. O aparato de segurança, em particular, tem mostrado relutância em conceder licenças de exportação a empresas estrangeiras, procurando manter poder de negociação nas conversações comerciais com os EUA.
Apesar dos compromissos do Ministério do Comércio da China de simplificar o processo de aprovação, apenas cerca de um quarto dos pedidos de licença de exportação foi aprovado, e os procedimentos permanecem opacos e inconsistentes entre províncias. Alguns pedidos foram recusados por razões processuais, enquanto outros exigem a divulgação de informação sensível.
Impacto Mundial: a Indústria Automóvel e Além
O impacto mais imediato e visível dos controlos de exportação da China recaiu sobre a indústria automóvel mundial. Fábricas e linhas de produção de fornecedores europeus já foram encerradas, com novas interrupções previstas à medida que os inventários se esgotam. A Ford viu-se obrigada a suspender durante uma semana, em maio, a produção do SUV Explorer na sua fábrica de Chicago, e o fabricante japonês Suzuki suspendeu a produção do carro Swift. Mesmo tendo já sido concedidas algumas licenças, o ritmo lento da desalfandegagem e a incerteza persistente deixaram os fabricantes numa posição precária.
Benjamin Krieger, secretário-geral da European Association of Automotive Suppliers (CLEPA), alertou:
Com uma cadeia de abastecimento global profundamente interligada, as restrições de exportação da China já estão a fechar a produção no setor de fornecedores europeu.
A indústria automóvel alemã, representada pela VDA, também soou o alarme, advertindo de que a produção poderia em breve parar por completo se a situação não melhorar. Os fabricantes exploram agora formas de reduzir a dependência das terras raros, desenvolvendo motores com conteúdo mínimo ou nulo de terras raros, mas estas soluções ainda não são escaláveis nem rentáveis.
A perturbação estende-se para além do setor automóvel. Fabricantes aeroespaciais, empresas de semicondutores e empreiteiros militares são todos afetados. A indústria de defesa dos EUA, em particular, é vulnerável, pois as terras raros são cruciais para armamento avançado e sistemas de comunicações. Um inquérito da Câmara de Comércio Americana na China revelou que 75% das empresas dos EUA esperam esgotar os seus stocks de terras raros em três meses.
Consequências Económicas e Geopolíticas
Os controlos de exportação fizeram subir os preços das terras raros, com quantidades de exportação globais a mudar dramaticamente e os custos de aprovisionamento a aumentar. Os EUA, a UE e a Índia enfrentam desafios de fabricação devido a escassezes, originando dificuldades económicas em indústrias dependentes dos REE. A situação suscitou esforços diplomáticos urgentes, com os EUA e a China a entabularem conversações para resolver diferenças comerciais e a UE a procurar acelerar as aprovações de licenças para as suas empresas.
As ações da China são amplamente vistas como uma manobra estratégica para manter poder de negociação nas conversações comerciais. Arthur Kroeber, sócio-fundador da Gavekal Dragonomics, observou:
É bastante provável que reiniciem as exportações para utilizadores comerciais, mas não em quantidades que permitam constituir stocks.
Por agora, o regime de licenças de exportação da China parece ser uma permanência, e não uma mera resposta temporária às tarifas. Gabriel Wildau, diretor-geral da Teneo, alertou de que o corte de fornecimentos será uma ameaça sempre presente, sinalizando a intenção da China de manter poder de negociação sobre Washington e outras potências mundiais.
Europa, Índia e a Procura de Alternativas
A União Europeia tem plena consciência da sua vulnerabilidade, dependendo da China para 98% dos seus ímãs de terras raros. A Comissão Europeia pretende produzir 7.000 toneladas de ímãs de origem da UE até 2030, com novos projetos de mineração, refinação e reciclagem em curso na Estónia e em França. Contudo, os especialistas alertam para que um desacoplamento total da China é impensável a curto prazo, e que as fontes alternativas demorarão anos a desenvolver.
A Índia, apesar de possuir as quintas maiores reservas de terras raros do mundo, carece de capacidade de refinação para as processar em aplicações de alta tecnologia e continua dependente das exportações chinesas. Os esforços para diversificar o fornecimento através de parcerias com os EUA, a Austrália e nações da Ásia Central estão em curso, mas ainda não produziram resultados significativos.
Os líderes do G7 reconheceram a ameaça que as escassezes de terras raros representam para a segurança económica e nacional, prometendo uma resposta conjunta a perturbações deliberadas do mercado e a movimentos de diversificação da produção e do fornecimento. No entanto, a escala e a integração da cadeia de abastecimento da China, da mina ao íman, fazem dela um concorrente formidável.
O Dilema dos EUA: Reconstruir a Capacidade Nacional
Os Estados Unidos estão agora a lidar com as consequências de terem permitido que a sua indústria de terras raros migrasse para a China. Há duas décadas, as fábricas americanas que produziam ímãs de terras raros mudaram-se para o estrangeiro, e os esforços para reiniciar a produção nacional têm sido dificultados por custos elevados, preocupações ambientais e falta de know-how técnico. A única mina de terras raros dos EUA, Mountain Pass, na Califórnia, tem tido dificuldades em competir com a refinação de baixo custo da China e começou apenas recentemente a separar as terras raros no local.
Novas startups, como a Phoenix Tailings, em Massachusetts, tentam produzir metais de terras raros em território nacional, mas a sua produção é minúscula comparada com as fábricas chinesas. Aumentar a produção exigirá investimento significativo, apoio governamental e tempo — recursos escassos à medida que as escassezes se agravam.
Nas palavras do consultor automóvel Michael Dunne:
A China poderia levar as fábricas de montagem automóvel da América a parar por completo.
Austrália e a Corrida por Novos Fornecedores
No meio do caos, a Austrália surgiu como um fornecedor alternativo em potencial. Com depósitos ricos e crescente apoio governamental, a Austrália está a investir em novas instalações de mineração e processamento. A Lynas Rare Earths, o maior produtor fora da China, explora a mina de Mt Weld, no Oeste da Austrália, e refina terras raros na Malásia. Outras empresas, como a Iluka Resources e a Arafura Rare Earths, estão a construir novas unidades de processamento, com empréstimos governamentais a suportar a expansão.
No entanto, a Austrália enfrenta os seus próprios desafios. A maior parte do processamento ainda ocorre no estrangeiro, e preocupações ambientais atrasaram o desenvolvimento de capacidade nacional de refinação. Construir uma cadeia de abastecimento totalmente integrada levará anos e, por agora, a vantagem de custos da China continua difícil de igualar.
A reciclagem de terras raros é outra via em exploração, particularmente na UE, que pretende satisfazer até 50% da procura através de materiais reciclados até 2050. Contudo, a infraestrutura atual é insuficiente e persistem barreiras legais e financeiras.
O Que se Segue? O Longo Caminho para a Diversificação
Embora a quota da China na extração global de terras raros tenha diminuído de 80% para 60% na última década, graças a novos projetos na Austrália, nos EUA e no Canadá, o país continua a ser a força dominante no mercado. Construir cadeias de abastecimento alternativas exigirá um amplo desenvolvimento de infraestruturas, parcerias internacionais e apoio governamental — um processo que deverá demorar pelo menos uma década.
Entretanto, as indústrias estão a constituir stocks de materiais, a investir em investigação para reduzir o uso de terras raros e a pressionar governos em busca de apoio. A crise atual salientou a importância estratégica das terras raros e os riscos de uma dependência excessiva de um único fornecedor.
Em Síntese
- Os controlos de exportação da China sobre as terras raros provocaram graves perturbações nas cadeias de abastecimento mundiais, sobretudo nos setores automóvel, eletrónico e de defesa.
- Atrasos burocráticos, confusão administrativa e política interna agravaram o impacto, tendo sido aprovada apenas uma fração dos pedidos de licença de exportação.
- Fabricantes automóveis nos EUA, Europa e Japão suspenderam ou reduziram a produção, e as indústrias alertam para novas escassezes à medida que os inventários se esgotam.
- A crise expôs a dependência mundial em relação à China em matéria de minerais críticos e evidenciou os desafios de construir cadeias de abastecimento alternativas.
- Estão em curso esforços nos EUA, na UE, na Austrália e na Índia para diversificar o fornecimento, investir em novas instalações de mineração e processamento e desenvolver capacidades de reciclagem, mas estas soluções demorarão anos a concretizar-se.
- É provável que os controlos de exportação da China continuem a ser uma ferramenta poderosa nas negociações comerciais, e os cortes de fornecimento continuarão a representar uma ameaça para as indústrias mundiais.
- A corrida para garantir fontes alternativas e reduzir a vulnerabilidade está a decorrer, mas, por agora, a China mantém-se a superpotência mundial das terras raros.