Uma reserva de divisas com prazo para reembolso
A Índia poderá ter de reembolsar entre 160 mil milhões e 170 mil milhões de dólares, incluindo juros, nos próximos três a cinco anos, relativos a depósitos em divisas que captaram mais de 130 mil milhões de dólares, segundo Uday Kotak, fundador e administrador não executivo do Kotak Mahindra Bank. A sua mensagem foi que é preciso começar a preparar-se enquanto este financiamento ainda protege o país contra choques globais.
Índice
- Uma reserva de divisas com prazo para reembolso
- O que os depósitos proporcionam à Índia
- A importância da data-limite de 31 de agosto
- O impacto das taxas das obrigações dos EUA
- Os impostos orientam a poupança interna
- As compras internas e as vendas estrangeiras podem ocorrer em simultâneo
- As importações de ouro aumentam a procura de dólares
- O que a Índia deve construir antes dos reembolsos
- Pontos principais
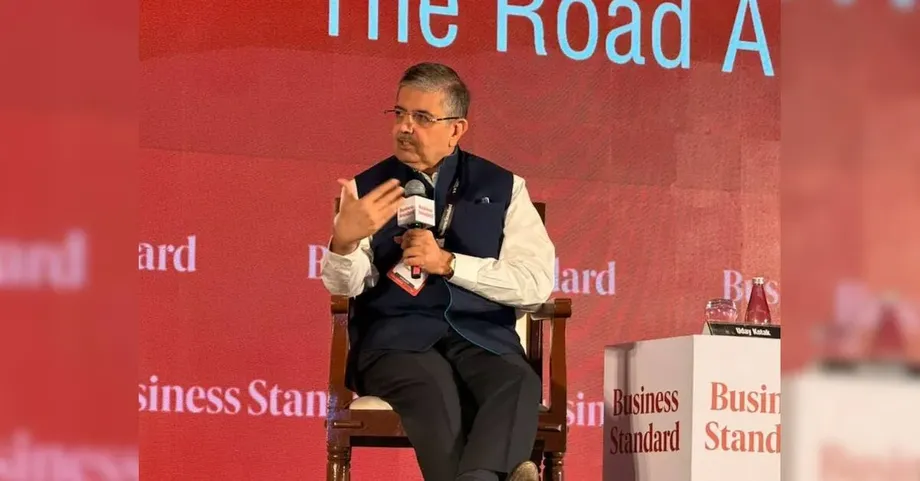
Durante a Business Standard BFSI Insight Summit 2026, no Jio World Convention Centre, em Mumbai, a 26 de outubro, Kotak elogiou o Governo e o Reserve Bank of India (RBI) por terem assegurado os fundos em plena tensão no Médio Oriente e guerra entre a Rússia e a Ucrânia. Descreveu a captação de depósitos FCNR(B) como uma reserva útil que dá à Índia tempo para reforçar a economia.
Kotak afirmou que os depósitos terão de ser reembolsados, o que faz dos próximos anos um período de preparação. O intervalo de reembolso é uma estimativa sua; não apresentou um calendário que indique quanto vencerá em cada ano.
Ao explicar por que razão os decisores políticos devem agir antes do vencimento dos depósitos, Kotak afirmou:
Não precisamos de entrar em pânico com isso hoje, mas temos de agir estrategicamente. Temos de preparar a estrutura económica e financeira da Índia para esse momento, que inevitavelmente chegará.
O seu argumento relacionou várias pressões que são muitas vezes debatidas em separado: o custo de obter dólares emprestados, a concorrência pela poupança indiana, a repatriação de fundos por investidores estrangeiros e as divisas gastas na importação de ouro. Em conjunto, estes fatores influenciam a capacidade da Índia para cumprir confortavelmente os futuros pagamentos externos.
O que os depósitos proporcionam à Índia
FCNR(B) significa Foreign Currency Non-Resident (Bank). São depósitos bancários em divisas constituídos por pessoas elegíveis que vivem fora da Índia. Os bancos recebem financiamento em divisas e ficam obrigados a devolver o dinheiro aos depositantes, acrescido dos juros acordados, no vencimento dos depósitos.
O financiamento em divisas é importante porque os pagamentos internacionais exigem moedas aceites no estrangeiro. A poupança em rupias indianas sustenta a atividade interna, enquanto os dólares e outras divisas ajudam a cumprir obrigações perante fornecedores, investidores e credores no estrangeiro.
Kotak afirmou que a captação reforçou os recursos da Índia em divisas num período de incerteza geopolítica. Assegurar fundos a uma taxa de juro fixa também protegeu o país contra uma subida posterior dos custos de financiamento globais.
O benefício implica uma obrigação futura. Quando os depósitos vencem, os bancos precisam de divisas para os reembolsar ou têm de convencer os depositantes a renová-los. Kotak considera que, durante a margem de manobra proporcionada pelos depósitos, a Índia deve criar fontes mais sólidas de receitas externas e reforçar a resiliência financeira.
O desafio prático distribui-se, portanto, ao longo do tempo: primeiro, o financiamento chega e sustenta o sistema financeiro; mais tarde, gera necessidades de reembolso. A preparação passa por ter em conta tanto o montante devido como as respetivas datas de vencimento.
A importância da data-limite de 31 de agosto
Kotak atribuiu ao RBI o mérito de ter encerrado o programa de captação a 31 de agosto, antes de as taxas das obrigações do Tesouro dos EUA subirem acentuadamente no início de setembro. Afirmou que a Índia assegurou financiamento em dólares a uma taxa fixa antes da subida, evitando custos pelo menos 100 pontos base superiores.
Um ponto base corresponde a um centésimo de ponto percentual. Uma subida de 100 pontos base significa, por exemplo, que uma taxa de juro anual passa de 5% para 6%. Num programa de financiamento de grande dimensão, mesmo esse único ponto percentual pode fazer uma diferença substancial nos pagamentos de juros.
Segundo o relato de Kotak, a sequência foi a seguinte:
- 31 de agosto: O RBI encerrou o programa de captação de depósitos, segundo Kotak.
- Início de setembro: As taxas das obrigações do Tesouro dos EUA subiram acentuadamente, encarecendo novo financiamento em dólares.
- 26 de outubro de 2026: Kotak apelou à preparação para os futuros reembolsos, durante o seu discurso na cimeira em Mumbai.
- Nos três a cinco anos seguintes: O período que estima ser necessário para reforçar a posição financeira da Índia antes de os depósitos terem de ser reembolsados.
Na avaliação de Kotak, o momento permitiu poupar no financiamento captado. O seu alerta incidiu no que se segue: aproveitar esse período de financiamento mais barato para melhorar a capacidade da Índia de pagar a fatura futura.
O impacto das taxas das obrigações dos EUA
Kotak também chamou a atenção para a concorrência entre a rendibilidade das obrigações do Tesouro dos EUA e a dos títulos do Estado indiano. Referiu uma obrigação do Tesouro dos EUA com vencimento a 10 anos e uma rendibilidade de cerca de 5%, em comparação com aproximadamente 7,4% de uma obrigação do Estado indiano com o mesmo prazo.
Os mecanismos cambiais podem alterar essa comparação. Um investidor em rupias que compre um ativo em dólares fica exposto às variações cambiais, além das alterações do valor da obrigação. A cobertura cambial consiste em acordar uma troca de divisas futura para reduzir a incerteza quanto ao valor do investimento em rupias.
Kotak referiu uma componente anual de cobertura cambial de cerca de 3,5% e estimou em aproximadamente 8,5% a rendibilidade em rupias do investimento nos EUA. Esse cálculo soma a componente cambial à rendibilidade em dólares. Na prática, a direção da operação cambial determina se o investidor paga ou recebe a diferença cambial a prazo aplicável.
Com base nos valores que apresentou, a vantagem de rendibilidade sugerida face à obrigação do Estado indiano é de 1,1 pontos percentuais, ou 110 pontos base. A rendibilidade efetiva depende dos termos da operação, do acesso ao mercado e de outros custos.
A preocupação mais ampla de Kotak era a comparação que os investidores fazem entre oportunidades em diferentes moedas. Afirmou também que a rendibilidade das obrigações do Estado indiano com prazo a 10 anos tinha subido cerca de 75 a 80 pontos base, num contexto de inflação e tensões geopolíticas. Estas variações influenciam as taxas de referência de outros financiamentos internos.
Os impostos orientam a poupança interna
Antes de decidir onde aplicar o seu dinheiro, os investidores indianos fazem outra comparação: quanto da rendibilidade lhes resta depois de impostos. Kotak referiu uma taxa efetiva de imposto sobre mais-valias de cerca de 14,95%, incluindo sobretaxa e outros encargos, face a uma tributação dos rendimentos de juros que pode chegar aos 39% para grandes investidores individuais.
As mais-valias são os lucros obtidos com a venda de um investimento por um preço superior ao da compra. Os juros são a remuneração recebida pelo dinheiro aplicado num depósito ou emprestado através de um instrumento remunerado. O tratamento fiscal de cada rendimento pode influenciar a atratividade dos investimentos para os aforradores.
Com as taxas referidas por Kotak, um ganho tributável ilustrativo de 100 rupias deixaria cerca de 85,05 rupias depois de impostos, enquanto 100 rupias de juros tributáveis deixariam 61 rupias. O exemplo mantém o montante do rendimento constante para mostrar a diferença fiscal; o imposto efetivamente pago depende do investidor e do investimento.
Kotak afirmou que esta diferença estava a levar pessoas com dinheiro excedentário a escolher investimentos que geram mais-valias, incluindo ações, e a reduzir a procura de depósitos e de outros instrumentos remunerados.
Para os bancos, a distribuição da poupança das famílias é importante, porque os depósitos são uma das principais fontes de financiamento. O argumento de Kotak juntou as opções fiscais internas ao debate sobre o financiamento em divisas: ambas influenciam a origem dos fundos do sistema financeiro e o custo que este tem de suportar.
As compras internas e as vendas estrangeiras podem ocorrer em simultâneo
Kotak estimou que os investidores estrangeiros de carteira detinham cerca de 700 mil milhões de dólares em ativos indianos. Incluindo o investimento direto estrangeiro, calculou o total do investimento estrangeiro acumulado em aproximadamente 1,5 biliões de dólares.
O investimento de carteira inclui ativos financeiros, como ações e obrigações. O investimento direto estrangeiro envolve, em geral, uma participação mais duradoura numa empresa. Kotak recorreu a estes valores para ilustrar a dimensão da participação estrangeira na economia e nos mercados da Índia.
Os investidores internos podem sustentar os preços das ações comprando quando os investidores estrangeiros vendem. Estes podem depois trocar as receitas em rupias por dólares e transferir o dinheiro para o estrangeiro, gerando procura de divisas mesmo quando a participação interna no mercado continua forte.
Ao descrever o papel dos compradores indianos nestas operações, Kotak afirmou:
Por um lado, o investidor indiano contrabalança os fluxos estrangeiros. Por outro, direta ou indiretamente, está a permitir que os estrangeiros saiam, e não sou contra isso. São mercados livres. Temos de respeitar isso.
A sua preocupação relacionou o aumento do investimento interno com as contas externas da Índia. As compras locais podem absorver os ativos vendidos, enquanto o mercado cambial continua a ter de acomodar os investidores que transferem as receitas para o estrangeiro.
As importações de ouro aumentam a procura de dólares
Kotak referiu um défice da balança corrente de 26 mil milhões de dólares no exercício financeiro terminado em março de 2026, a par de importações de ouro no valor de 72 mil milhões de dólares. Argumentou que a Índia teria registado um excedente da balança corrente sem essas importações de ouro.
A balança corrente regista o comércio de bens e serviços, bem como os rendimentos e as transferências entre países. Um défice significa que os pagamentos ao estrangeiro nestas categorias excedem as receitas. A Índia precisa então de financiamento através de fluxos de investimento, empréstimos ou outros recursos externos.
Com base nos valores apresentados por Kotak, subtrair 72 mil milhões de dólares em importações de ouro a um défice de 26 mil milhões resultaria num excedente de 46 mil milhões de dólares, mantendo inalteradas todas as outras componentes da balança. As importações de ouro foram, portanto, cerca de 2,8 vezes superiores ao défice que referiu.
Para o exercício financeiro terminado em março de 2027, Kotak afirmou que as importações de ouro poderiam atingir 90 mil milhões de dólares, enquanto as importações de petróleo poderiam situar-se entre 60 mil milhões e 65 mil milhões. A sua projeção para o ouro seria 18 mil milhões de dólares, ou 25%, superior aos 72 mil milhões do exercício anterior.
Kotak reconheceu o direito das famílias indianas a possuir ouro, mas apelou a que se pondere estrategicamente a quantidade de divisas necessária para o comprar. Alertou que as elevadas importações de ouro, conjugadas com a pressão dos fluxos de carteira, poderiam pesar sobre a rupia.
O que a Índia deve construir antes dos reembolsos
Kotak apelou ao investimento em investigação, tecnologia e setores que satisfaçam a procura fora das fronteiras da Índia. Defendeu que o país deve aproveitar os próximos três a cinco anos para se tornar mais competitivo em áreas selecionadas, em vez de depender apenas de investidores estrangeiros interessados em aceder ao mercado interno.
Ao expor a sua ambição para a indústria indiana, Kotak afirmou:
A Índia tem de construir, pelo menos em algumas áreas, nos próximos cinco anos, uma posição de contraponto e de relevo no mundo, naquilo de que o mundo precisa de nós.
As empresas que vendem bens e serviços no estrangeiro podem gerar receitas em divisas. Esta é uma fonte de recursos externos diferente dos depósitos que terão de ser reembolsados mais tarde ou dos investimentos cujos proprietários poderão, eventualmente, repatriar os ganhos.
As propostas de Kotak relacionam a questão dos reembolsos com a economia em geral. Setores mais competitivos poderiam gerar receitas no estrangeiro, enquanto as decisões sobre poupança, impostos e importações influenciam a necessidade de financiamento externo da Índia.
A mensagem imediata foi de preparação, não de alarme. Kotak manteve-se otimista quanto às perspetivas da Índia a longo prazo, mas apelou aos decisores políticos e às instituições financeiras para aproveitarem o tempo assegurado pelos depósitos e reforçarem a capacidade do país para cumprir pagamentos externos.
Pontos principais
- Kotak estimou que mais de 130 mil milhões de dólares em financiamento FCNR(B) poderão implicar reembolsos de 160 mil milhões a 170 mil milhões de dólares, incluindo juros, ao longo de três a cinco anos.
- Elogiou a decisão do RBI de encerrar a captação a 31 de agosto, afirmando que o financiamento obtido mais tarde teria custado pelo menos mais 100 pontos base.
- Na sua comparação entre obrigações, estimou em cerca de 8,5% a rendibilidade em rupias de uma obrigação do Tesouro dos EUA com cobertura cambial, face a 7,4% de uma obrigação do Estado indiano.
- Afirmou que as diferenças de tributação estavam a direcionar a poupança interna para as mais-valias e para longe dos rendimentos de juros.
- Kotak referiu importações de ouro no valor de 72 mil milhões de dólares, face a um défice da balança corrente de 26 mil milhões no exercício financeiro terminado em março de 2026.
- Apelou ao investimento em investigação, tecnologia e setores que respondam à procura global antes do vencimento dos depósitos.