Uma pausa após duas rondas de aperto
A Autoridade Monetária de Singapura (MAS) manteve a política monetária inalterada em 14 de outubro de 2026, apesar de os 10 analistas consultados antes da decisão esperarem um novo aperto. A decisão foi tomada depois de as estimativas preliminares indicarem que a economia de Singapura cresceu 5,4% no terceiro trimestre face ao período homólogo, enquanto a renovada pressão sobre os preços da energia ameaçava manter a inflação elevada até 2027.
Índice
- Uma pausa após duas rondas de aperto
- O que mudou e o que se manteve?
- Por que motivo Singapura gere a moeda em vez das taxas de juro
- Uma previsão mais baixa não significa que os preços já estejam a abrandar
- A energia é a principal ameaça às perspetivas para a inflação
- O PIB superou as expectativas, mas o crescimento também abrandou
- O ciclo da IA apoia o crescimento agora, mas poderá perder força mais tarde
- Economistas veem uma pausa, não o fim do aperto
- O que acompanhar antes da próxima revisão
- Pontos principais
O banco central manteve inalterados a taxa de apreciação, a largura e o centro da banda de política cambial do dólar de Singapura em termos nominais efetivos, conhecida como S$NEER. Também estreitou a sua previsão para a inflação subjacente média em 2026, para 1,5% a 2%, face a 1,5% a 2,5%. Prevê-se que a inflação de todos os preços no consumidor se situe, em média, em torno de 2%.
Tratou-se de uma pausa no aperto adicional, não de uma medida para enfraquecer a moeda. A banda de política continua a seguir uma trajetória de apreciação, permitindo que o dólar de Singapura se valorize face às moedas dos parceiros comerciais e contenha a inflação importada.
A MAS espera que o crescimento se mantenha sólido nos próximos trimestres, antes de abrandar à medida que o ciclo de investimento em inteligência artificial perde força e as condições financeiras globais se tornam mais restritivas. Prevê que a inflação subjacente abrande de forma mais visível a partir de meados de 2027, embora os riscos para os preços continuem enviesados em sentido ascendente.
O que mudou e o que se manteve?
A MAS aumentou a taxa de apreciação da banda de política em abril e julho, tendo o aumento de julho sido menor. Nenhuma das decisões alterou a largura ou o centro da banda. Desde julho, o S$NEER valorizou-se moderadamente dentro da metade superior da banda de apreciação.
A decisão de outubro deixa que os ajustamentos anteriores continuem a produzir efeitos na economia. Uma moeda mais forte pode reduzir o custo local das importações, mas as empresas poderão precisar de tempo para ajustar contratos, inventários e preços ao consumidor. Assim, manter os parâmetros inalterados não significa que os efeitos do aperto anterior tenham cessado.
A sequência de decisões e os próximos marcos são os seguintes:
- Abril de 2026: a MAS aumentou a taxa de apreciação da banda de política.
- Julho de 2026: a MAS voltou a aumentar a taxa de apreciação, desta vez em menor medida.
- 14 de outubro de 2026: a MAS manteve inalterados a inclinação, a largura e o centro da banda e estreitou a sua previsão para a inflação subjacente.
- Novembro de 2026: o Governo deverá atualizar a previsão de crescimento para 2026 e anunciar a primeira projeção para 2027.
- Segundo semestre de 2027: a MAS prevê que abrande a atividade ligada à inteligência artificial.
Por que motivo Singapura gere a moeda em vez das taxas de juro
A abordagem cambial de Singapura reflete o elevado grau de dependência da economia em relação ao comércio. As exportações e importações brutas de bens e serviços excedem três vezes o produto interno bruto. Quase 40 cêntimos de cada dólar de Singapura gasto no mercado interno destinam-se a importações, o que faz das variações cambiais um fator de grande influência nos preços.
O S$NEER mede o valor do dólar de Singapura face a um cabaz de moedas dos seus principais parceiros comerciais. Não é o mesmo que a taxa de câmbio face apenas ao dólar dos Estados Unidos. A moeda pode evoluir de forma diferente face a moedas individuais e, ainda assim, seguir a trajetória pretendida em relação ao cabaz.
A MAS controla três características da banda. A inclinação determina o ritmo de apreciação ou depreciação. O centro define o seu nível, enquanto a largura determina a amplitude das variações permitidas em torno dessa trajetória. Uma inclinação ascendente mais acentuada representa um aperto adicional; deslocar o centro para cima pode produzir um ajustamento imediato.
Os parâmetros exatos da banda e as ponderações das moedas do cabaz não são divulgados. A MAS pode comprar ou vender dólares de Singapura para manter o índice dentro da banda. Singapura adotou o regime de metas cambiais em 1981, e as taxas de juro internas acompanham, em larga medida, as taxas globais, sobretudo as dos Estados Unidos.
Os anúncios regulares de política são agora feitos em janeiro, abril, julho e outubro, após a passagem, em 2024, para revisões trimestrais. Antes disso, as revisões previstas ocorriam geralmente em abril e outubro. A MAS também pode agir entre revisões programadas, como fez duas vezes durante o surto inflacionista de 2022.
Uma previsão mais baixa não significa que os preços já estejam a abrandar
A revisão da banda para a inflação subjacente em 2026 reduz o limite superior em 0,5 pontos percentuais, mantendo inalterado o limite inferior. A previsão fica, assim, mais estreita, em vez de ser uniformemente mais baixa. Refere-se também a uma média anual, não à taxa de inflação que as famílias irão necessariamente sentir nos próximos meses.
A inflação subjacente exclui os custos de alojamento e de transporte privado. A MAS prevê que tanto a inflação subjacente como a inflação de todos os preços no consumidor se mantenham ligeiramente elevadas nos próximos trimestres, antes de abrandarem à medida que diminuam as pressões sobre os custos importados.
Os dados recentes exigem cautela. Vários relatos indicam uma inflação subjacente de 2,1% em julho e agosto, face a 1,5% no segundo trimestre. Outra fonte aponta uma leitura individual de 2,2% em agosto, a mais elevada desde setembro de 2024. Um valor combinado para julho e agosto pode diferir de uma leitura mensal individual, embora os relatos não sejam coerentes quanto a saber se os 2,1% se aplicam ao período ou a cada mês.
Para 2027, a MAS prevê uma inflação subjacente e uma inflação total entre 1,5% e 2,5%. O limite superior mais elevado face à previsão revista para a inflação subjacente em 2026 não contradiz a expectativa de abrandamento a partir de meados do ano. Os preços poderão manter-se elevados no início de 2027 e descer mais tarde, deixando a média anual dentro desse intervalo mais amplo.
Os custos de importação mais elevados já se repercutiram nas tarifas de eletricidade e gás, nos serviços de transporte e nos alimentos. Os subsídios de saúde e a concorrência entre operadores de telecomunicações ajudaram a conter a inflação nos serviços, limitando o impacto das pressões importadas no cabaz de preços em geral.
A energia é a principal ameaça às perspetivas para a inflação
O petróleo Brent negociava em torno dos 106 dólares por barril em 14 de outubro, mais de 70% acima do nível do início do ano. As restrições ao abastecimento do Médio Oriente, associadas à guerra com o Irão e ao conflito envolvendo a Arábia Saudita e o Iémen, mantiveram os custos da energia sob pressão.
Ao explicar a sua avaliação, a MAS apontou para uma nova subida dos preços da energia, na sequência de perturbações anteriores:
«Desde setembro, os preços das matérias-primas energéticas voltaram a subir e prevê-se que se mantenham elevados no curto prazo», afirmou o banco central.
O encarecimento da energia afeta mais do que a gasolina ou a eletricidade. Pode aumentar os custos de produção, refrigeração e transporte, que depois se repercutem nos alimentos e noutros bens. As condições meteorológicas adversas que afetam a produção alimentar constituem outra fonte de pressão.
A MAS prevê que as perturbações no abastecimento de energia e de produtos alimentares diminuam gradualmente em 2027. Uma recuperação mais rápida da produção e dos envios de energia do Médio Oriente poderá fazer baixar os preços mais cedo do que o previsto. Uma subida acentuada e prolongada dos preços mundiais da energia ou dos alimentos faria aumentar os custos de importação de Singapura no sentido oposto.
A política cambial enfrenta, assim, duas trajetórias possíveis. Se os custos importados estabilizarem, a atual banda de apreciação poderá ser suficiente para ajudar a inflação a abrandar. Se os preços da energia voltarem a subir e permanecerem elevados, reforçar-se-á o argumento a favor de um novo aperto. Nenhum dos cenários está decidido.
O PIB superou as expectativas, mas o crescimento também abrandou
O PIB de Singapura aumentou 5,4% no terceiro trimestre face ao período homólogo, acima da previsão de 5% citada numa das fontes. O crescimento face ao trimestre anterior foi de 1,1%, abaixo dos 1,2% esperados. Os valores referem-se a comparações diferentes: o crescimento anual superou as expectativas, apesar de a expansão trimestral mais recente ter ficado aquém da previsão.
Os relatos divergem quanto aos valores de crescimento do trimestre anterior. Um indica um crescimento anual de 5,9% e trimestral de 1,4%. Outro aponta, respetivamente, para 6,2% e 1,5%. Sem uma estimativa reconciliada, nenhum dos pares deve ser apresentado como a única comparação. Ainda assim, ambas as fontes indicam um abrandamento do crescimento no terceiro trimestre.
A evolução também foi desigual entre setores. As encomendas robustas de produtos ligados à inteligência artificial e o aumento da capacidade de produção apoiaram a atividade tecnológica. A construção, os serviços financeiros e o imobiliário mantiveram-se sólidos, enquanto as empresas que servem os consumidores registaram um desempenho mais fraco.
Segundo uma das fontes, a produção industrial caiu 0,9% face ao trimestre anterior, embora os setores tecnológicos tenham ajudado a sustentar o crescimento anual do PIB. Estes desenvolvimentos são compatíveis: a produção pode manter-se acima do nível de há um ano e, ao mesmo tempo, recuar face ao trimestre imediatamente anterior.
A atual projeção do Governo para o crescimento em 2026 situa-se entre 4,5% e 5,5%. A atualização de novembro dará uma nova avaliação sobre se o forte ciclo tecnológico consegue manter esse ritmo e sobre a dimensão do abrandamento esperado em 2027.
O ciclo da IA apoia o crescimento agora, mas poderá perder força mais tarde
A MAS prevê que as encomendas robustas e o aumento da capacidade de produção apoiem os setores tecnológicos nos próximos trimestres. O mesmo ciclo de investimento está a impulsionar a produção industrial e o comércio entre os principais parceiros comerciais de Singapura.
O banco central prevê que a atividade ligada à inteligência artificial abrande no segundo semestre de 2027. A construção de grandes infraestruturas e os serviços financeiros deverão manter-se, proporcionando apoio mesmo que o crescimento tecnológico perca parte do seu ritmo excecional.
A MAS prevê também que o hiato do produto positivo da economia diminua ao longo de 2027. O hiato do produto compara a produção efetiva com o nível que uma economia consegue sustentar sem pressões excessivas sobre os preços. Um hiato positivo sugere que a atividade está acima desse nível sustentável; a sua redução pode ajudar a aliviar a pressão sobre os salários e os preços.
Prevê-se que os ganhos de produtividade contenham os custos laborais por unidade produzida nos serviços. Um maior apoio governamental à saúde e à educação também deverá manter baixa a inflação nos serviços. Em contrapartida, uma difusão mais ampla da procura gerada pelo dinamismo da IA ou um aumento mais rápido dos custos laborais poderão manter elevada a inflação interna.
Taxas de juro mais elevadas e uma inflação persistente nas economias avançadas poderão enfraquecer a procura. Uma retração mais acentuada do investimento em IA constituiria um risco distinto para o crescimento e poderia reduzir a inflação mais rapidamente do que a MAS prevê atualmente.
Economistas veem uma pausa, não o fim do aperto
A ANZ foi uma das entidades cujos analistas previam que a decisão não traria alterações, apesar de os 10 analistas da sondagem defenderem, por unanimidade, um aperto. A diferença reflete grupos distintos de analistas, não provas de que todos os economistas esperavam uma intervenção da MAS.
Khoon Goh, responsável pela investigação para a Ásia na ANZ, considerou que os ajustamentos de abril e julho ainda estavam a produzir efeitos na economia. Afirmou que a MAS poderá voltar a apertar a política em 2027 se os riscos de subida da inflação se concretizarem, sobretudo devido a novas subidas do petróleo ou dos produtos petrolíferos refinados.
Charu Chanana, estratega-chefe de investimentos da Saxo, também descreveu a decisão como uma pausa, e não como uma mudança de rumo da política:
«Depois de duas rondas de aperto em 2026, os decisores parecem confortáveis em dar mais tempo para que as medidas anteriores produzam efeitos, em vez de reagirem de forma agressiva a cada risco inflacionista», afirmou Chanana.
Chua Han Teng, economista sénior do DBS, relacionou a manutenção da política com as perspetivas mais moderadas para a inflação em 2026, apontando, ao mesmo tempo, o intervalo mais amplo para 2027 como sinal da persistente incerteza em torno da energia. Descreveu a possibilidade de um novo ajustamento:
«É provável que a MAS tenha deixado em aberto a possibilidade de outro aperto calibrado, se necessário», afirmou.
Estas avaliações são previsões condicionais, não anúncios de política. A MAS comprometeu-se a acompanhar a evolução económica e a responder aos riscos para a estabilidade dos preços, mas não especificou qualquer condição que desencadeie a sua próxima decisão.
O que acompanhar antes da próxima revisão
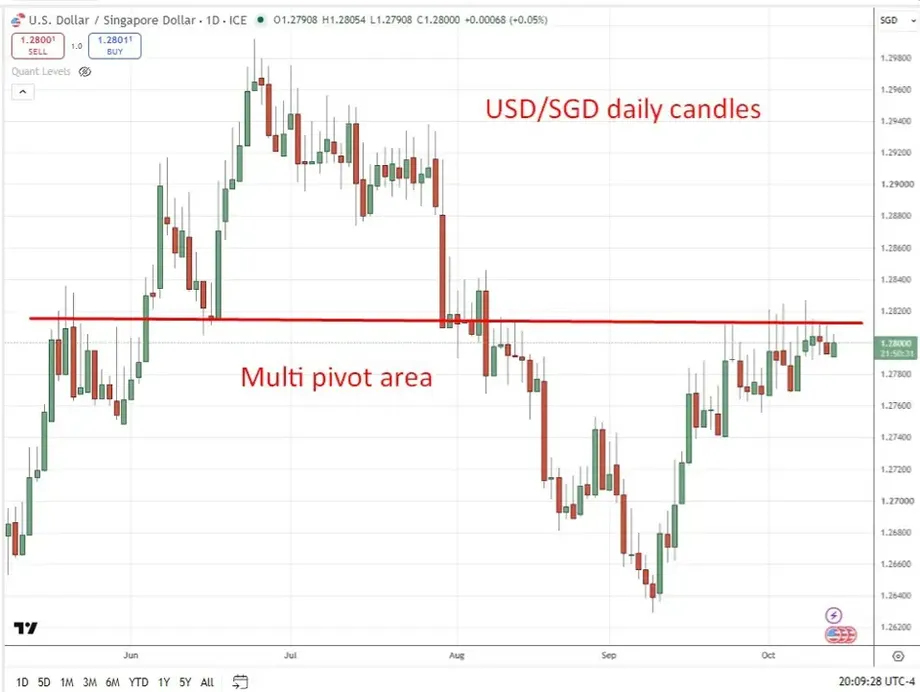
A manutenção inesperada da política poderá levar os investidores que apostavam numa apreciação mais rápida da moeda a reavaliar as suas posições. No entanto, não há uma reação cambial quantificada que estabeleça quanto se moveu o dólar de Singapura após o anúncio. A manutenção da banda de apreciação também limita qualquer interpretação da decisão como um abrandamento efetivo da política.
As expectativas para as taxas de juro mundiais são relevantes porque as taxas internas de Singapura continuam expostas às condições internacionais. Uma referência pontual divulgada da ferramenta FedWatch do CME Group indicava uma probabilidade de 77% de a Reserva Federal dos Estados Unidos manter as taxas inalteradas na reunião de 27 e 28 de outubro, face a 51% um mês antes, uma subida de 26 pontos percentuais.
Entre os dados norte-americanos aguardados estavam a inflação dos preços no consumidor de setembro, cuja previsão era de 0,6% face ao mês anterior e de 3,6% face ao período homólogo, e a avaliação das condições económicas no Livro Bege da Reserva Federal. Esses valores eram previsões, não resultados divulgados, e a comparação da FedWatch não prova que a decisão de Singapura tenha causado a alteração nas expectativas do mercado para a política monetária dos Estados Unidos.
Em Singapura, os indicadores mais imediatos a acompanhar são os custos da energia e dos alimentos, a força das encomendas tecnológicas, a evolução dos custos laborais e as previsões de crescimento do Governo para novembro. A próxima revisão regular da MAS, segundo o calendário trimestral, deverá ocorrer em janeiro de 2027, embora não tenha sido indicada uma data exata para o anúncio.
Pontos principais
- Em 14 de outubro de 2026, a MAS manteve inalterados a inclinação, a largura e o centro da banda da sua política cambial.
- O dólar de Singapura continua numa trajetória de apreciação definida pela política, após o aperto de abril e julho.
- A previsão para a inflação subjacente em 2026 foi estreitada para 1,5% a 2%; prevê-se que a inflação total se situe em torno de 2%.
- Para 2027, prevê-se que ambas as medidas de inflação se situem entre 1,5% e 2,5%, com um abrandamento esperado a partir de meados do ano.
- As estimativas preliminares apontam para um crescimento do PIB de 5,4% face ao período homólogo e de 1,1% face ao trimestre anterior.
- Os preços da energia e a força do ciclo de investimento em IA são riscos centrais para as perspetivas.
- O Governo deverá atualizar a previsão de crescimento para 2026 e anunciar a projeção para 2027 em novembro.