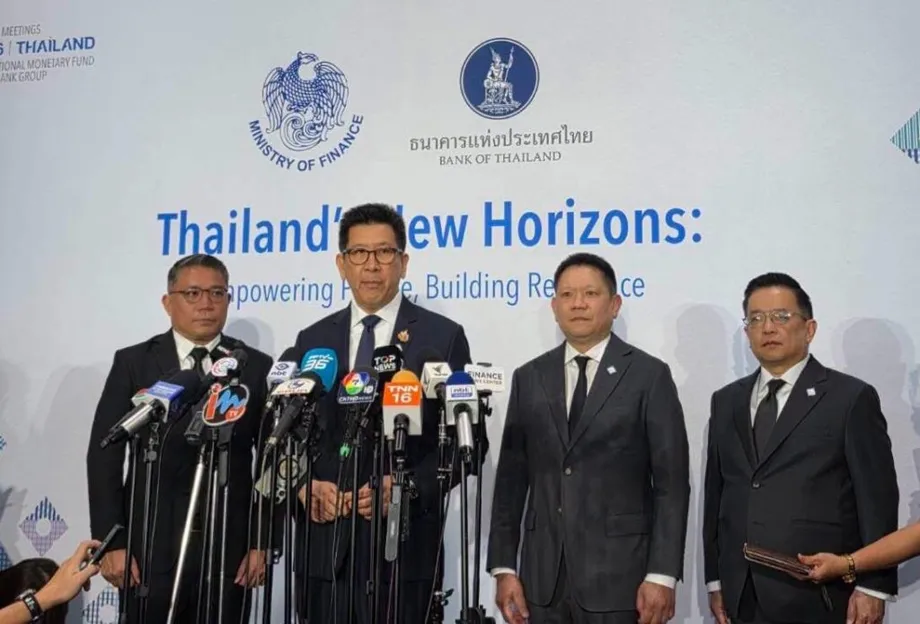
Um plano global contra a fraude com data de lançamento em Banguecoque
A Tailândia planeia lançar o Bangkok Blueprint a 14 de outubro de 2026, durante as Reuniões Anuais do Fundo Monetário Internacional e do Grupo Banco Mundial, propondo uma resposta conjunta à fraude digital, que custa ao mundo cerca de 1 bilião de dólares por ano. O Banco da Tailândia está a elaborar o documento com ambas as instituições como guia prático para governos, reguladores e empresas financeiras, e não como um novo conjunto de regras internacionais vinculativas.
Índice
- Um plano global contra a fraude com data de lançamento em Banguecoque
- O que o plano proporia aos países
- A dimensão das perdas exige uma interpretação cuidadosa
- Porque pode haver burla mesmo quando o pagamento é autorizado
- As regras nacionais da Tailândia colocam os prestadores sob escrutínio
- Numerário, ouro e progressos comunicados no combate à fraude
- A ação regional mostra por que razão os bancos não podem atuar sozinhos
- A segurança financeira integra uma agenda tailandesa mais ampla
- O calendário e as decisões que faltam
- Pontos principais
Os riscos são consideráveis no país. A Tailândia registou perdas de 1,76 mil milhões de dólares devido a fraudes em 2024, segundo Chayawadee Chai-anant, vice-governadora do Banco da Tailândia, e o economista Pithiwat Pruksachat. O seu artigo no Fórum Económico Mundial descreve um plano com 12 considerações de política e cinco áreas de ação fundamentais, incluindo quadros jurídicos, salvaguardas contra a fraude, cooperação e proteção dos consumidores.
Vitai Ratanakorn, governador do Banco da Tailândia, quer que a iniciativa responda a um problema que ultrapassa o Sudeste Asiático e se estende aos Estados Unidos e à América Latina. Também advertiu que a elaboração de um documento internacional não significa que a Tailândia tenha concluído o seu próprio trabalho. O país tem de aplicar os princípios e continuar a melhorar a sua resposta.
Ao falar sobre a iniciativa, Vitai explicou o papel que esta deverá desempenhar:
A nossa ambição é que o Bangkok Blueprint se torne uma referência prática para os países que procuram reforçar a sua resposta à fraude digital.
As reuniões anuais estão previstas para decorrer em Banguecoque, de 12 a 18 de outubro, com a participação esperada de mais de 15 000 delegados de 191 países. A Tailândia acolhe o evento pela segunda vez e aproveita-o para associar a segurança financeira à sua agenda económica mais ampla.
O que o plano proporia aos países
O plano deverá abranger todas as fases de um incidente de fraude: prevenção, deteção de atividades suspeitas, limitação dos danos, resposta às vítimas e localização ou recuperação dos fundos roubados. O seu âmbito inclui também a conceção de produtos financeiros, as leis e a coordenação entre entidades, reconhecendo que podem surgir vulnerabilidades antes de um pagamento chegar a um banco.
Os cinco elementos essenciais descritos pelos autores do Banco da Tailândia são:
- Uma estratégia nacional clara e um quadro jurídico.
- Salvaguardas para prevenir e detetar fraudes e recuperar dos seus efeitos.
- Uma utilização mais eficaz da cibersegurança e de ferramentas de combate ao branqueamento de capitais.
- Uma cooperação reforçada entre setores e além-fronteiras.
- Proteção dos consumidores, sensibilização e mecanismos de reparação.
Os países adaptariam estes princípios aos seus próprios sistemas jurídicos, serviços financeiros e nível de desenvolvimento digital. Essa flexibilidade é importante, porque um país que esteja a alargar o acesso a pagamentos móveis básicos pode enfrentar problemas operacionais diferentes dos de outro com redes de pagamento instantâneo amplas e transferências internacionais.
Vitai descreveu a iniciativa mais ampla através de três prioridades: reduzir a fraude digital, reforçar a cibersegurança e melhorar a preparação do ecossistema financeiro digital. Espera-se que os países participantes contribuam com ideias e experiência em matéria de políticas, fazendo do plano um instrumento de aprendizagem partilhada, em vez de uma simples exportação da regulamentação tailandesa.
O documento surge também na sequência da Agenda Fintech de Bali de 2018, lançada pelo FMI e pelo Banco Mundial para ajudar os países a adotarem a tecnologia financeira e a gerirem os riscos. A iniciativa de Banguecoque aborda um desafio mais específico: proteger as pessoas que já utilizam serviços financeiros digitais dos criminosos que exploram esses serviços.
A dimensão das perdas exige uma interpretação cuidadosa
Vitai referiu danos económicos estimados em cerca de 1,03 biliões de dólares devido a fraudes e ameaças relacionadas com a cibercriminalidade, dos quais mais de dois terços ocorreriam na Ásia. Os autores do Banco da Tailândia recorrem a uma estimativa global arredondada de 1 bilião de dólares por ano e afirmam que cerca de 50% a 70% dos adultos em todo o mundo foram alvo de uma tentativa de burla.
Estes números dizem respeito a realidades diferentes. Ser alvo de uma tentativa de burla não é o mesmo que perder dinheiro, e uma estimativa ampla que inclua ameaças cibernéticas não deve ser equiparada a um total definido de forma mais restrita para fraudes em pagamentos. As estimativas dão uma ideia da dimensão do problema, mas não fornecem uma única medida comparável das perdas em todos os países.
Uma avaliação regional estabelece outra distinção importante. Na sua avaliação das burlas digitais, publicada a 12 de outubro de 2026, o Gabinete de Investigação Macroeconómica da ASEAN+3 afirma que as provas de efeitos na estabilidade financeira do sistema no seu conjunto continuam a ser limitadas.
Esta conclusão não desvaloriza os danos causados às famílias e às empresas. Distingue as perdas documentadas e as ameaças à confiança de uma afirmação mais forte, segundo a qual as burlas já estariam a desestabilizar o sistema financeiro. Ainda assim, os autores Benyaporn Chantana, Ivan Lim e Prashant Pande defendem que a dimensão e a persistência das burlas exigem uma ação coordenada entre setores e jurisdições.
Esta distinção é útil para avaliar a descrição de Vitai da fraude como um risco estrutural global. As burlas podem desviar poupanças, sobrecarregar os prestadores de serviços financeiros e desincentivar a utilização de serviços digitais sem provocarem necessariamente uma crise bancária imediata.
Porque pode haver burla mesmo quando o pagamento é autorizado
Um dos problemas mais difíceis é a fraude em que as próprias vítimas aprovam o pagamento. Um criminoso pode conquistar a confiança da vítima através de um grupo de investimento, fazer-se passar por um familiar ou convencê-la de que é necessário fazer uma transferência urgente. O banco recebe uma instrução de pagamento do seu verdadeiro cliente, apesar de esta ter sido motivada por um engano.
O Gabinete de Investigação Macroeconómica da ASEAN+3 identifica estas burlas com pagamentos autorizados como particularmente difíceis, porque a manipulação ocorre muitas vezes antes de as instituições financeiras serem envolvidas. Assim, partes importantes do processo criminoso podem escapar à autoridade direta dos reguladores financeiros.
Os autores do Banco da Tailândia ilustram o problema através de Ploy, explicitamente descrita como uma personagem composta a partir de experiências reais de burla, e não como uma vítima identificada. Proprietária de um café em Banguecoque e com bons conhecimentos digitais, é atraída para um grupo de investimento, encorajada por aparentes ganhos nas transações e convencida a investir as poupanças e dinheiro emprestado. Quando tenta levantar o dinheiro, depara-se com uma conta bloqueada e uma falsa exigência de pagamento de impostos.
O exemplo explica por que razão as verificações de identidade, por si só, são insuficientes. Confirmar quem está a fazer uma transferência não permite determinar se essa pessoa foi enganada. As respostas têm de articular a deteção de transações invulgares com a atuação dos bancos, operadores de telecomunicações, plataformas digitais e autoridades policiais.
O caso também mostra como a fraude pode comprometer a inclusão financeira. A perda de dinheiro é o dano imediato, mas o medo, o stress e a perda de confiança podem afastar as vítimas das aplicações bancárias e de outros serviços concebidos para facilitar o acesso a serviços financeiros.
As regras nacionais da Tailândia colocam os prestadores sob escrutínio
Os preparativos da Tailândia vão além do plano internacional. As propostas de orientações do Banco da Tailândia, abertas a consulta pública até 18 de março de 2025, previam políticas de gestão da fraude que abrangessem a prevenção, a monitorização, a resposta, a resolução e o apoio aos clientes afetados. A aplicação estava provisoriamente prevista para 1 de abril de 2025, juntamente com medidas relativas a contas-mula e à verificação de clientes.
Uma conta-mula é uma conta bancária ou de moeda eletrónica utilizada para receber e movimentar proventos de atividades criminosas. O projeto de orientações exigia que os prestadores avaliassem o risco destas contas, monitorizassem continuamente as transações dos clientes e atualizassem as respetivas classificações de risco. Os requisitos de autenticação teriam em conta o risco da transação, do produto e do canal de serviço.
Os administradores e os quadros superiores seriam responsáveis pelas políticas antifraude e por metas de desempenho mensuráveis. Os bancos comerciais, as instituições financeiras especializadas e os prestadores de serviços de moeda eletrónica transferível teriam de cumprir todos os requisitos. Os restantes prestadores poderiam aplicar as orientações em função dos serviços que oferecem.
As medidas de resposta aos clientes incluíam canais de apoio disponíveis 24 horas por dia, prazos de resposta definidos e a comunicação ao banco central de incidentes que causassem danos generalizados aos clientes ou afetassem a reputação de um prestador. O projeto previa igualmente a partilha de informação com outros prestadores, o Gabinete de Prevenção e Combate ao Branqueamento de Capitais e a Polícia Real Tailandesa.
O relato posterior dos autores do Banco da Tailândia descreve um quadro de responsabilidades em vigor desde abril de 2025. As instituições financeiras e outros prestadores que não cumpram as normas de prevenção da fraude aplicáveis devem partilhar a responsabilidade pelas perdas resultantes. Segundo os autores, cabe aos prestadores demonstrar que as salvaguardas exigidas estavam implementadas, em vez de obrigar os clientes a provar que houve uma falha.
Esta descrição não deve ser interpretada como uma promessa de que todas as vítimas de burlas recebem automaticamente uma indemnização. A responsabilidade depende das normas aplicáveis e do seu cumprimento pelo prestador. O calendário previsto no projeto inicial e a descrição posterior de um quadro em vigor dizem também respeito a medidas relacionadas, mas não necessariamente a um texto regulamentar final idêntico.
Numerário, ouro e progressos comunicados no combate à fraude
Foi anunciada a criação de um quadro setorial separado, com lançamento a 10 de setembro, que reuniria o banco central, bancos comerciais e estatais, prestadores de serviços de pagamento, entidades de crédito não bancárias e mais de 2000 casas de câmbio. Os participantes comprometer-se-iam a não apoiar atividades financeiras ilícitas nem a corrupção.
As medidas concretas incluíam diligências adicionais para depósitos em numerário superiores a 5 milhões de baht e restrições mais apertadas a compras em numerário de ouro em barra no valor de pelo menos 10 milhões de baht. Estes controlos visam canais através dos quais os proventos ilícitos podem circular para além das contas habituais de pagamentos digitais.
Vitai referiu uma diminuição de 52% nos levantamentos de grandes quantias em numerário e de 70% nos levantamentos de grandes quantidades de ouro nos 12 meses anteriores. Estas alterações foram apresentadas como sinais de uma redução da atividade de branqueamento de capitais, embora os volumes de levantamentos, por si só, não permitam medir o montante total dos proventos do crime.
Foi também comunicado um indicador mais direto de fraude nos pagamentos autorizados pelas vítimas: as perdas desceram para 1,8 mil milhões de baht no segundo trimestre de 2026, menos 80% do que no mesmo trimestre de 2024. Esta redução implica um valor de comparação de cerca de 9 mil milhões de baht no segundo trimestre de 2024, ou uma diminuição de aproximadamente 7,2 mil milhões de baht.
Este indicador trimestral de fraude em pagamentos não pode ser comparado diretamente com a estimativa de perdas anuais de 1,76 mil milhões de dólares por fraude na Tailândia em 2024. Os períodos, as moedas e as categorias são diferentes. Permite sustentar uma conclusão mais restrita: as perdas comunicadas nesta categoria de fraude em pagamentos diminuíram acentuadamente, mas o problema mais amplo da fraude continua a exigir atenção.
A ação regional mostra por que razão os bancos não podem atuar sozinhos
As Filipinas oferecem um exemplo paralelo da coordenação que o plano procura promover. Piti Srisangnam, diretor executivo da Fundação ASEAN, afirmou que os centros de burla se espalharam para as Filipinas, Myanmar e Timor-Leste, depois de se terem concentrado inicialmente no Camboja, na Tailândia e no Vietname.
Com base num estudo da Global Anti-Scam Alliance, afirmou que quase 80% dos filipinos são contactados por burlões. Esta percentagem de exposição é superior ao intervalo mundial de 50% a 70% citado pelos autores do Banco da Tailândia, mas as diferenças entre populações e métodos de inquérito não permitem tratar os números como uma classificação precisa dos países.
O programa Scam Ready ASEAN pretende chegar a 3 milhões de pessoas através de uma rede prevista de 2000 formadores principais. Na altura a que os dados se referem, contava com 105 formadores, o equivalente a 5,25% da meta. O programa filipino pretende chegar a cerca de 1 milhão de beneficiários, um terço da meta regional, através de parceiros como a Associação de Marketing Bancário das Filipinas, a Google e o banco central filipino.
Bernadette Romulo-Puyat, vice-governadora do Bangko Sentral ng Pilipinas, explicou por que motivo é necessário ir além da sensibilização:
Combater as burlas exige mais do que sensibilização. Exige ação e colaboração.
O banco central filipino assinou também um acordo de partilha de informação com a Polícia Nacional das Filipinas para casos abrangidos pela Lei de Combate às Burlas com Contas Financeiras. A polícia tornou-se a quinta entidade pública a celebrar um acordo deste tipo, depois de terem sido estabelecidos acordos com autoridades de investigação, justiça e supervisão dos mercados de valores mobiliários.
Estas iniciativas abordam diferentes aspetos do mesmo problema: ajudar as pessoas a reconhecer a manipulação, reforçar os controlos antifraude nas instituições financeiras e permitir que os investigadores acedam à informação necessária para seguir a atividade criminosa.
A segurança financeira integra uma agenda tailandesa mais ampla
Vitai associa a prevenção da fraude digital a quatro prioridades nacionais: a dívida das famílias, o acesso ao crédito para pequenas e médias empresas, serviços financeiros a custos justos e dinheiro ilícito associado a fraudes, burlas ou corrupção. As ligações são práticas. Uma burla pode consumir as poupanças ou o dinheiro emprestado por uma família, enquanto os fundos criminosos circulam por serviços também utilizados por empresas legítimas.
Os autores do Banco da Tailândia identificam ainda duas ameaças à confiança. A dependência de um pequeno grupo de fornecedores tecnológicos pode fazer com que uma única falha perturbe muitas instituições, como demonstrou o incidente da CrowdStrike em 2024. As plataformas digitais também podem limitar as escolhas dos utilizadores, enquanto dados enviesados usados em decisões de inteligência artificial podem excluir pessoas com um historial financeiro limitado.
Estas questões são distintas da fraude criminosa, mas ajudam a explicar o tema das reuniões: «Finanças Digitais Seguras e Inclusivas para o Bem-Estar Financeiro». O acesso vale menos se os serviços forem pouco fiáveis, injustos ou inseguros.
A agenda da reunião na Tailândia abrange também a transformação digital e a inteligência artificial, a resiliência num contexto de fragmentação global, o financiamento da adaptação climática e as mudanças demográficas e a economia da longevidade. Vitai referiu um crescimento económico anual médio de 2,4% desde a pandemia, em comparação com 5,3% após a crise financeira asiática de 1997. A diferença é de 2,9 pontos percentuais, embora a comparação diga respeito a períodos económicos distintos e não demonstre que a fraude seja a causa do crescimento mais lento.
O calendário e as decisões que faltam
As principais datas ligam os preparativos nacionais da Tailândia ao lançamento internacional:
- 18 de março de 2025: Termina a consulta pública sobre o projeto de orientações para a gestão da fraude digital.
- Abril de 2025: Entra em vigor o quadro de responsabilidades dos prestadores, segundo os autores do Banco da Tailândia.
- 10 de setembro: Data anunciada para o lançamento do compromisso setorial separado e dos controlos relativos ao numerário e ao ouro.
- 12 de outubro de 2026: Começam as reuniões anuais e o Gabinete de Investigação Macroeconómica da ASEAN+3 publica a sua avaliação das burlas.
- 13 de outubro de 2026: Está previsto o evento principal do Ministério das Finanças da Tailândia sobre resiliência.
- 14 de outubro de 2026: Está previsto o lançamento do Bangkok Blueprint.
- 18 de outubro de 2026: Está previsto o encerramento das reuniões anuais.
O evento do Ministério das Finanças deverá contar com Kristalina Georgieva, diretora-geral do FMI, Ajay Banga, presidente do Grupo Banco Mundial, e Riikka Purra, vice-primeira-ministra e ministra das Finanças da Finlândia. Ekniti Nitithanprapas, vice-primeiro-ministro e ministro das Finanças da Tailândia, colocou a prevenção da fraude a par do investimento, da tecnologia e das oportunidades para as empresas tailandesas.
A principal questão ainda por resolver é a aplicação. Os cinco elementos essenciais do plano foram apresentados publicamente, mas ainda não está definido como cada país irá traduzir as 12 considerações em legislação, supervisão, procedimentos de recuperação e responsabilidade pelas perdas. Enquanto guia prático, a sua publicação não criará, por si só, obrigações vinculativas a nível mundial.
A mensagem da Tailândia é que o lançamento deve dar início a mais trabalho, e não certificar o sucesso. Os verdadeiros testes serão saber se as instituições partilham informação rapidamente, impedem transferências suspeitas, apoiam os clientes afetados e recuperam fundos, mantendo o acesso a serviços financeiros legítimos.
Pontos principais
- O lançamento do Bangkok Blueprint está previsto para 14 de outubro de 2026, durante as Reuniões Anuais do FMI e do Grupo Banco Mundial.
- O plano contém 12 considerações de política e cinco áreas fundamentais para combater a fraude digital, sem criar regras internacionais vinculativas.
- A Tailândia registou perdas de 1,76 mil milhões de dólares devido a fraudes em 2024, segundo os autores do Banco da Tailândia.
- As perdas comunicadas com pagamentos autorizados por vítimas de burlas desceram para 1,8 mil milhões de baht no segundo trimestre de 2026, menos 80% do que dois anos antes.
- O quadro de responsabilidades dos prestadores da Tailândia está em vigor desde abril de 2025, estando a responsabilidade associada ao incumprimento das salvaguardas aplicáveis.
- O Gabinete de Investigação Macroeconómica da ASEAN+3 defende uma ação coordenada, embora assinale que existem poucas provas de efeitos na estabilidade financeira do sistema no seu conjunto.