Um ciclo forte dos semicondutores coincide com uma tendência de crescimento mais fraca
A Coreia do Sul poderá aproximar-se da estagnação económica por volta de 2029 ou 2030 se continuar o declínio do crescimento registado ao longo de várias décadas, alertaram economistas num fórum de políticas em Seul. Ainda assim, esse alerta aponta para uma data substancialmente anterior à previsão de referência publicada pelo Korea Development Institute, que situa o crescimento potencial na faixa baixa de 1% em 2030 e prevê uma contração no final da década de 2040.
Índice
- Um ciclo forte dos semicondutores coincide com uma tendência de crescimento mais fraca
- Porque diferem as previsões de contração
- A produtividade explica a maior parte do abrandamento anterior
- Os lucros dos chips podem ocultar a fragilidade noutros setores
- A procura de IA e a concorrência chinesa criam riscos distintos
- A redução da população ativa agrava o problema
- A reforma da educação visa criar ideias, não imitar mais
- Apoio público sem proteção permanente
- As escolhas políticas alteram o resultado, não a tendência demográfica
- Pontos principais
A diferença é importante. O boom dos semicondutores está a impulsionar as exportações e os lucros das empresas em 2026, com o crescimento económico anual a dever ultrapassar 3%, segundo uma das intervenções no fórum. No entanto, nem um ano forte nem a extrapolação da fraqueza passada permitem determinar quando a economia começará a contrair-se.
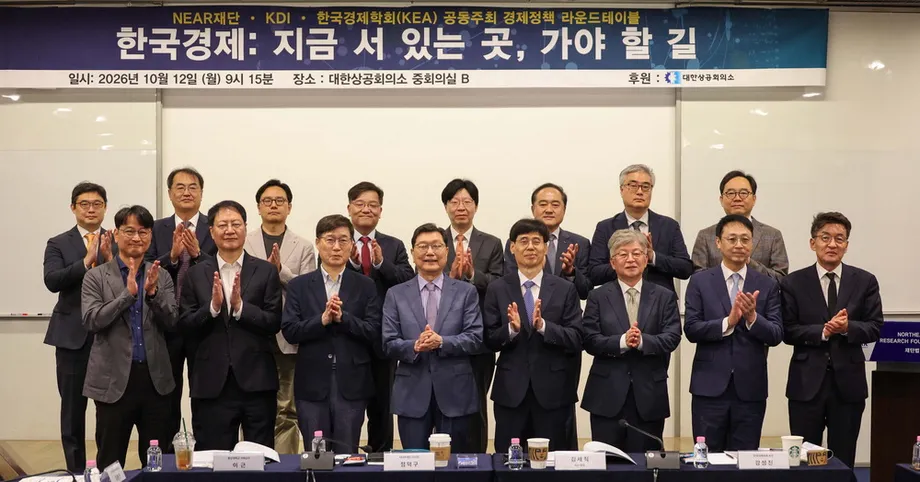
A NEAR Foundation, o KDI e a Associação Coreana de Economia organizaram a mesa-redonda no dia 12, na Câmara de Comércio e Indústria da Coreia, no distrito de Jung, em Seul. A principal preocupação era a de que os ganhos proporcionados pelos chips de inteligência artificial estivessem a ocultar o crescimento mais lento da produtividade em grande parte da economia. Os participantes defenderam que a educação, a política industrial e a disseminação da IA devem integrar uma estratégia de crescimento comum, em vez de serem iniciativas separadas.
Kim Mi-ru, diretora do departamento de investigação de política macroeconómica e financeira do KDI, descreveu uma queda de cerca de um ponto percentual na tendência de crescimento real de longo prazo a cada cinco anos, ao longo das últimas três décadas. Se esta trajetória se mantiver, alertou, o crescimento poderá aproximar-se da estagnação por volta de 2029 ou 2030, seguindo-se uma contração.
Trata-se de um alerta condicional, não de uma previsão consensual. A questão mais útil é perceber o que distingue estes cenários: quanto produto a Coreia consegue gerar com a sua mão de obra e o seu investimento à medida que a população envelhece, e se o sucesso da indústria dos chips se estende a outras empresas.
Porque diferem as previsões de contração
O relatório sobre o crescimento potencial do KDI, publicado a 8 de maio de 2025, prevê uma deterioração mais lenta do que o alerta feito no fórum. O cenário de referência situa o crescimento potencial na faixa alta de 1% em 2025, na faixa baixa de 1% em 2030 e próximo de zero durante a década de 2040. A produção começa a registar pequenas quedas no final da década de 2040.
O crescimento potencial é o ritmo que uma economia consegue manter recorrendo à sua mão de obra, ao seu capital e à sua capacidade produtiva sem gerar pressões inflacionistas persistentes. O crescimento efetivo pode superá-lo durante um boom das exportações ou ficar aquém numa recessão. Por isso, uma subida trimestral do PIB, uma previsão de crescimento anual e uma estimativa de longo prazo do crescimento potencial medem coisas diferentes.
Também há diferenças entre os relatos das declarações de Kim no fórum. Um situa a estagnação perto de 2029 ou 2030; outro refere a entrada na faixa de 0% em 2026 e uma possível contração por volta de 2030. Nenhum dos relatos demonstra que o KDI tenha substituído o modelo publicado por uma nova previsão oficial.
As principais datas e projeções são:
- 5 de agosto de 2013: O Gabinete Orçamental da Assembleia Nacional publicou um estudo que documentava o abrandamento do crescimento da produtividade.
- 8 de maio de 2025: O KDI publicou os seus cenários de crescimento potencial, situando a contração no cenário de referência no final da década de 2040.
- 2026: Os participantes no fórum alertaram para o facto de o boom dos semicondutores estar a ocultar uma fragilidade industrial mais generalizada.
- 2029 a 2030: O alerta de Kim baseado na tendência situa a economia perto da estagnação se o declínio histórico continuar.
- Do início ao final da década de 2040: Os cenários pessimista e de referência do KDI situam, respetivamente, o início da contração nestes períodos.
As estimativas da OCDE citadas num relato separado apontam para um crescimento potencial de 1,92% em 2025, 1,71% em 2026 e 1,57% em 2027. A taxa projetada para o quarto trimestre de 2027 é de 1,52%. Estes valores apontam para um enfraquecimento contínuo, mas não para uma contração por volta de 2030.
A produtividade explica a maior parte do abrandamento anterior
O crescimento médio anual da Coreia caiu de 4,7% entre 2001 e 2010 para 3,1% entre 2011 e 2019. O KDI calcula que o crescimento mais lento da produtividade total dos fatores explica 66,9% dessa descida de 1,6 pontos percentuais. Isso equivale a cerca de 1,07 pontos percentuais, tornando a produtividade o principal fator identificado.
A produtividade total dos fatores mede a eficácia com que uma economia transforma recursos em produção, para além de simplesmente acrescentar mais trabalhadores ou equipamento. A melhoria tecnológica, competências mais sólidas, uma melhor organização e uma afetação mais eficiente dos recursos podem contribuir para aumentá-la. É uma medida calculada, não uma contagem direta de invenções.
O KDI conclui que o abrandamento prosseguiu no período mais recente. Na comparação entre 2011 e 2019 e o período sobreposto de 2015 a 2024, o crescimento caiu mais 0,6 pontos percentuais, com o enfraquecimento tanto dos ganhos de produtividade como do crescimento do contributo da mão de obra.
O Gabinete Orçamental da Assembleia Nacional já tinha identificado um problema relacionado muito antes. A sua análise da produtividade de 2013 estimou que o crescimento da produtividade na economia de mercado, excluindo atividades públicas como a administração e a defesa, abrandou de 2,2% na década de 1980 para 1,3% na década de 2000. O crescimento da produtividade na indústria transformadora caiu para 0,5% na década de 2000, enquanto o dos serviços de mercado recuou de 0,8% na década de 1990 para 0,1% na década de 2000.
Estas estimativas históricas não devem ser diretamente agregadas à série mais recente do KDI. O próprio Gabinete Orçamental documentou divergências entre investigadores decorrentes de diferenças na cobertura da mão de obra, na medição do capital e nos pressupostos económicos. A conclusão consistente é a tendência de enfraquecimento, não a existência de uma única série de dados ininterrupta.
Os lucros dos chips podem ocultar a fragilidade noutros setores
Os valores apresentados por Kwon Nam-hoon, presidente do Instituto de Economia Industrial e Comércio da Coreia, mostram o peso dos semicondutores no panorama industrial. Entre janeiro e agosto, as exportações totais terão aumentado 52,8% em relação ao ano anterior. As exportações de semicondutores cresceram 169,6%, enquanto as exportações excluindo os semicondutores subiram 18%.
Assim, as exportações de outros produtos que não chips estavam a crescer nesse período, e não a contrair-se. O alerta diz respeito à sua força relativa e à tendência de longo prazo: as exportações fora dos setores dos semicondutores e dos automóveis foram descritas como praticamente estagnadas há cerca de 15 anos. Esta medida exclui dois setores, ao passo que o valor de 18% exclui apenas os chips.
A diferença nas margens de lucro é mais acentuada. A margem de lucro operacional da indústria transformadora terá sido de 24% no segundo trimestre, mas de apenas 7,2% excluindo a Samsung Electronics e a SK Hynix. A diferença é de 16,8 pontos percentuais; a margem global é mais de três vezes superior à margem sem as duas empresas. Trata-se da exclusão de duas empresas, não de uma medida precisa de todas as empresas do setor dos semicondutores.
Kwon alertou para o risco de o boom ocultar problemas de competitividade industrial. Propôs estabilizar as cadeias de abastecimento, responder às circunstâncias específicas de cada setor e alargar as redes de fornecedores e empresas associadas em torno dos principais setores industriais.
Os dados do primeiro trimestre citados separadamente pelo Banco da Coreia mostram que o PIB cresceu 1,7% face ao trimestre anterior e as exportações aumentaram 5,1%, impulsionadas por produtos de tecnologias de informação, incluindo chips. Estes valores trimestrais e os dados do fórum relativos ao período de janeiro a agosto e ao segundo trimestre abrangem períodos diferentes e não devem ser tratados como uma única imagem sincronizada.
A procura de IA e a concorrência chinesa criam riscos distintos
A preocupação com os semicondutores não é a de que a forte procura seja indesejável. O problema é que uma inversão da tendência poderá expor indústrias que já têm dificuldade em competir. Yang Jun-seok, professor de economia na Universidade Católica da Coreia, alertou para o risco de uma quebra da procura mundial de chips, em meio a preocupações com uma bolha da IA, transmitir um choque ao conjunto da economia.
Kim Dong-won, antigo professor convidado da Universidade da Coreia, apontou para uma previsão de ajustamento do investimento dos Estados Unidos em IA em 2028. Alertou que os setores que utilizam tecnologias de nível intermédio ou baixo, responsáveis por 42% dos postos de trabalho na indústria transformadora, poderão ser particularmente vulneráveis se o boom dos semicondutores terminar. A data é uma previsão que citou, não um acontecimento marcado nem um ponto de viragem confirmado.
A concorrência com a China representa uma pressão diferente. A análise industrial apresentada no fórum descreveu um agravamento dos défices comerciais bilaterais em computadores, equipamento elétrico industrial e materiais químicos de precisão, face a uma década antes. As baterias, os materiais, outros produtos siderúrgicos, os automóveis e os produtos farmacêuticos terão passado a registar défices.
Ji Man-soo, investigador sénior no Instituto de Finanças da Coreia, defendeu políticas de apoio a empresas de maior dimensão nos setores dos materiais, componentes e equipamento, que enfrentam a concorrência chinesa de baixo preço. Chung Duck-koo, presidente da NEAR Foundation, argumentou que as mudanças geopolíticas obrigam a Coreia a reavaliar a sua posição nas redes internacionais de produção e a responder à expansão da capacidade industrial da China.
Kim Dae-jong, professor de gestão de empresas na Universidade Sejong, também apontou os conflitos laborais na Samsung Electronics como um possível risco para a produção. Defendeu o apoio aos setores do aço e petroquímico, a par da defesa e da IA, em vez de deixar o crescimento nacional depender tanto de um único setor.
A redução da população ativa agrava o problema
Os pressupostos demográficos do KDI mostram por que razão é cada vez mais urgente aumentar a produtividade. A população dos 15 aos 64 anos atingiu o máximo de 37,63 milhões em 2019. Prevê-se que diminua cerca de 3,2 milhões entre 2021 e 2030, mais 5,1 milhões entre 2031 e 2040 e 4,6 milhões entre 2041 e 2050.
Estas três reduções previstas totalizam 12,9 milhões de pessoas. Espera-se que a proporção da população em idade ativa caia de 69,5% em 2025 para 51,9% em 2050. No mesmo período, a percentagem de pessoas com 65 ou mais anos sobe de 20,3% para 40,1%, quase duplicando.
A estrutura etária afeta o emprego, além do número de pessoas. O KDI observa que a participação na força de trabalho ronda os 80% entre as pessoas dos 30 aos 50 anos, mas fica abaixo de 50% entre as pessoas com 60 ou mais anos. No seu modelo de referência, o contributo da mão de obra para o crescimento torna-se negativo por volta de 2030.
Uma produtividade mais baixa e menos trabalhadores também podem reduzir os retornos esperados do investimento, enfraquecendo o crescimento do investimento em capital. Por isso, o KDI recomenda medidas que apoiem o emprego das mulheres durante o parto e a prestação de cuidados aos filhos, alarguem as oportunidades de emprego para os trabalhadores mais velhos e permitam a entrada de mais trabalhadores estrangeiros no mercado de trabalho.
O debate cruza-se com a proposta de redução da semana de trabalho, que previa diminuir o horário semanal normal de 40 para 36 horas sem redução salarial. Dados anteriores situavam a produção por hora na Coreia em 54,64 dólares em 2023, face a 97,05 dólares nos Estados Unidos. O efeito da proposta depende, em parte, de as empresas conseguirem aumentar suficientemente a produção por hora para compensar a redução do horário. Os relatos atuais não permitem determinar o estado da legislação.
A reforma da educação visa criar ideias, não imitar mais
Kim Se-jick, presidente do KDI, argumentou que o sucesso anterior da Coreia na assimilação de conhecimentos existentes já não oferece as mesmas oportunidades de crescimento. Durante as décadas de 1960 a 1980, afirmou, a acumulação de competências adequadas à imitação sustentou um crescimento de longo prazo superior a 8%. O valor dessa abordagem diminuiu rapidamente a partir da década de 1990, à medida que se reduzia a diferença tecnológica face às economias avançadas.
No fórum, Kim relacionou a política de crescimento com a educação e os incentivos ao pensamento original:
Na era da IA, a capacidade de pensar é fundamental para inverter o declínio do crescimento a longo prazo.
Propôs sistemas de ensino e seleção que desenvolvam a criatividade, incluindo aulas estruturadas em torno da criação de problemas abertos e provas de acesso à universidade que atribuam maior peso à capacidade criativa. O objetivo é gerar novos conhecimentos, em vez de depender sobretudo da aprendizagem daquilo que outros já desenvolveram.
Um Sistema Nacional de Registo de Ideias proposto permitiria registar ideias, proteger direitos e recompensar os seus criadores. Nos termos da proposta descrita no fórum, o Governo poderia adquirir ideias com valor público. O investigador do KDI Cho Deok-sang argumentou que as boas ideias podem gerar benefícios para além dos seus criadores, pelo que mesmo um número reduzido de ideias bem-sucedidas poderia produzir retornos substanciais.
Kim Jae-jun, professor emérito da Universidade Kookmin, centrou-se na forma como as ideias promissoras são avaliadas. Propôs conservar registos das propostas rejeitadas, reavaliá-las e acompanhar o historial dos avaliadores. Estas continuam a ser sugestões de política. Não foi indicado qualquer calendário de implementação, plano de financiamento ou enquadramento detalhado para os direitos.
Apoio público sem proteção permanente
Kang Sung-jin, presidente da Associação Coreana de Economia e professor de economia na Universidade da Coreia, defendeu que o papel do Governo deve mudar à medida que aumentam as capacidades tecnológicas e de investimento das empresas privadas. As empresas devem liderar o investimento, o desenvolvimento tecnológico e a comercialização, enquanto o Governo apoia a investigação fundamental, as competências e as infraestruturas sempre que o investimento privado seja insuficiente.
A sua proposta admite a partilha pública dos riscos iniciais associados a tecnologias incertas, mas exige objetivos e critérios de desempenho definidos, para que o apoio não se transforme em proteção permanente de determinadas empresas. Esta abordagem difere de um modelo em que o Governo seleciona diretamente os setores e dirige a afetação de recursos.
Lee Young, diretor do Instituto de Finanças Públicas da Coreia, defendeu que o Governo se deve concentrar nas bases da inovação e numa regulamentação mais racional. Kim So-young, professor da Universidade Nacional de Seul, alertou contra uma intervenção excessiva do Governo na afetação distributiva de recursos numa economia de mercado madura.
A exposição dos trabalhadores à mudança faz parte do mesmo debate. Chung Chul, presidente do Instituto de Investigação Económica da Coreia, alertou para a possibilidade de a resistência à adoção de tecnologia e à reforma aumentar se os trabalhadores suportarem uma parcela desproporcionada dos custos. Defendeu tanto uma maior flexibilidade do mercado de trabalho como redes de proteção do emprego mais fortes.
O estudo mais antigo do Gabinete Orçamental acrescenta uma ressalva relativa à escala industrial. Estimou que os rendimentos de escala na economia de mercado subiram de 0,66 na década de 1980 para 1,16 a partir da década de 1990, enquanto o progresso tecnológico estimado abrandou de 4% para 1%. Um valor superior a um significa que a produção pode crescer proporcionalmente mais do que os recursos utilizados à medida que a produção aumenta. O Gabinete recomendou estruturas de cooperação para os serviços e redes partilhadas de investigação e acesso ao mercado para as empresas mais pequenas, tendo também em conta os efeitos nos rendimentos.
As escolhas políticas alteram o resultado, não a tendência demográfica
O KDI modela três pressupostos de crescimento anual da produtividade: 0,6% no cenário de referência, 0,9% num cenário otimista e 0,3% num cenário pessimista. O cenário otimista pressupõe progressos no desenvolvimento e na adoção da IA, a par de reformas económicas. O cenário pessimista pressupõe que os conflitos comerciais restringem a especialização internacional e a difusão tecnológica, enquanto as reformas ficam estagnadas.
As diferenças são significativas. O cenário otimista ainda permite um crescimento modesto em 2050; o cenário pessimista antecipa a contração para o início da década de 2040. Com os preços e as taxas de câmbio fixados nos níveis de 2024, o PIB per capita projetado para 2050 é de cerca de 53 000, 48 000 e 44 000 dólares, respetivamente. São estimativas de cenários, não previsões dos rendimentos futuros em dólares às taxas de câmbio então vigentes.
O KDI também alerta para que a fragilidade estrutural não seja tratada apenas como uma recessão temporária. Refere que o défice orçamental gerido foi, em média, de 1,4% do PIB entre 2011 e 2019, mas se manteve perto de 4% após a crise da pandemia. Medidas de estímulo repetidas podem enfraquecer as finanças públicas sem recuperar a capacidade produtiva. Um crescimento mais lento pode também reduzir a taxa de juro compatível com uma atividade estável, deixando menos margem para cortes nas taxas durante as recessões.
O ministro das Finanças, Koo Yun-cheol, e o governador do Banco da Coreia, Shin Hyun-song, apelaram à reforma estrutural e a uma coordenação mais estreita das políticas. O presidente Lee Jae Myung identificou a regulamentação, as finanças, os serviços públicos, as pensões, a educação e o trabalho como áreas a reformar. Os relatos do fórum não apresentam um calendário vinculativo para a adoção das propostas. O próximo teste será perceber se estes compromissos gerais se traduzem em mudanças na produtividade e na participação na força de trabalho para além do setor dos semicondutores.
Pontos principais
- Um alerta feito num fórum aponta para uma possível estagnação por volta de 2029 ou 2030, antes do previsto no cenário de referência publicado pelo KDI.
- O KDI prevê um crescimento potencial na faixa baixa de 1% em 2030 e uma contração no cenário de referência no final da década de 2040.
- Os ganhos mais lentos de produtividade explicam 66,9% da queda do crescimento entre 2001 e 2010 e 2011 e 2019.
- A margem de lucro da indústria transformadora, indicada em 24%, cai para 7,2% quando se excluem a Samsung Electronics e a SK Hynix.
- O KDI prevê que a proporção da população em idade ativa caia para 51,9% até 2050, enquanto as pessoas com 65 ou mais anos passam a representar 40,1%.
- As propostas incluem uma educação que estimule a criatividade, recompensas pelas ideias, redes industriais mais fortes e uma maior participação na força de trabalho.
- A proposta de registo de ideias e as restantes recomendações do fórum não têm um calendário de implementação definido.