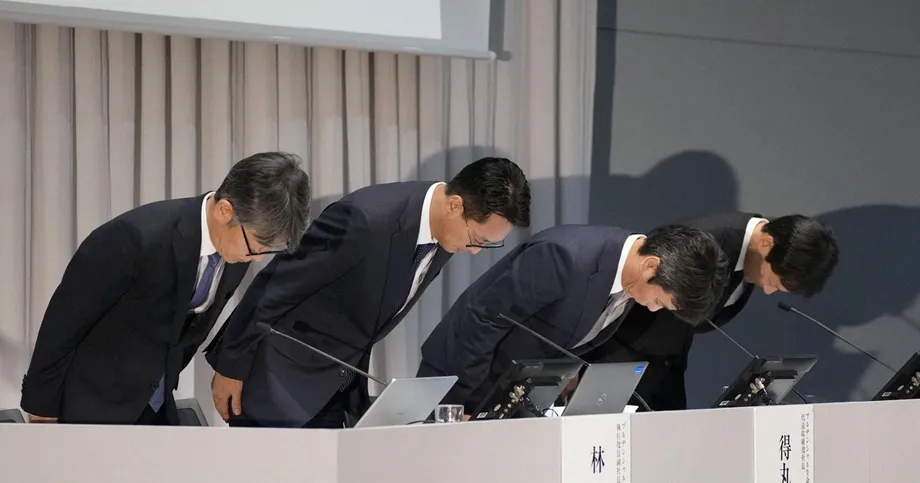
Regulador ordena suspensão das vendas até janeiro de 2027
A Agência de Serviços Financeiros do Japão ordenou à Prudential Life Insurance e à Gibraltar Life Insurance que suspendam a angariação de seguros e a celebração de novos contratos entre 13 de outubro de 2026 e 31 de janeiro de 2027, depois de ter detetado falhas graves na supervisão, na proteção dos clientes e na fiscalização da gestão.
Índice
- Regulador ordena suspensão das vendas até janeiro de 2027
- Porque diferem os valores financeiros
- Como se desenvolveu o escândalo
- Relações pessoais escaparam à supervisão da empresa
- Gibraltar e a empresa-mãe enfrentam conclusões distintas
- Análises para indemnização não equivalem a pagamentos
- Medidas disciplinares abrangem 157 trabalhadores
- Reformas salariais e das sucursais visam os incentivos às vendas
- Reforço da monitorização dos clientes, mas persistem riscos relativos aos dados
- O que tem de acontecer antes da retoma das vendas
- Pontos principais
A decisão, anunciada a 9 de outubro, surgiu após a publicação de uma investigação independente sobre transações fraudulentas ou impróprias envolvendo clientes da Prudential Life, no valor de 5,2 mil milhões de ienes, cerca de 33 milhões de dólares, ao longo de mais de três décadas. O regulador ordenou também à empresa-mãe das seguradoras, a Prudential Holdings of Japan, que melhorasse a sua governação e a supervisão das subsidiárias.
As ordens administrativas da FSA exigem que as três empresas apresentem planos de melhoria até 30 de novembro de 2026. Às duas seguradoras, a agência exige investigações exaustivas, indemnizações adequadas aos clientes, medidas disciplinares e alterações à gestão e aos sistemas de remuneração das vendas. Exige também que sejam apuradas responsabilidades entre os atuais e antigos administradores.
A suspensão é mais limitada do que o encerramento das seguradoras. Os serviços relativos a contratos existentes, incluindo pagamentos e prestações de seguros, continuarão. A agência não revogou a licença de atividade da Prudential Life e as ordens permitem exceções individuais quando o regulador considere que uma atividade é necessária para proteger os tomadores de seguros.
A Prudential Life já tinha suspendido voluntariamente as novas vendas em fevereiro. A suspensão obrigatória prolonga agora a pausa para além da data de 5 de novembro anunciada para a suspensão voluntária. O fim da suspensão a 31 de janeiro não determina quando as vendas serão efetivamente retomadas: a empresa terá ainda de corrigir as falhas identificadas pelos investigadores e pelo regulador.
Porque diferem os valores financeiros
O escândalo deu origem a vários valores monetários, cada um relativo a uma avaliação ou fase diferente da investigação. Não devem ser tratados como medidas equivalentes de perdas confirmadas ou de indemnizações pagas.
O anúncio da investigação, a 8 de outubro, quantificou em 5,2 mil milhões de ienes as transações fraudulentas ou impróprias com clientes. Outra descrição da investigação apontou para perdas superiores a 6,1 mil milhões de ienes comunicadas pelas vítimas. Uma divulgação separada da empresa referiu fraude confirmada envolvendo 157 trabalhadores atuais e antigos, 676 clientes e cerca de 4,34 mil milhões de ienes.
Estes valores distinguem o montante das transações analisadas, as perdas reclamadas pelos clientes e a fraude considerada confirmada. Não podem ser somados, e uma perda comunicada não corresponde automaticamente a uma indemnização. O montante final a pagar depende da análise de cada caso.
A dimensão do caso é superior à revelada na primeira divulgação, em janeiro, quando a Prudential Life identificou cerca de 3,1 mil milhões de ienes recebidos indevidamente de clientes. Uma descrição mais pormenorizada fixou esse valor inicial em 3,14 mil milhões de ienes, envolvendo 107 trabalhadores atuais e antigos e 503 clientes entre 1991 e 2025. O valor das transações de 5,2 mil milhões de ienes apurado em outubro é cerca de 2,06 mil milhões de ienes, ou 66%, superior aos 3,14 mil milhões iniciais, embora a investigação posterior tenha abrangido um conjunto mais vasto de condutas.
Também há diferenças no número de clientes. O comunicado oficial de outubro da Prudential Life identifica 498 pessoas nos casos de 16 de janeiro, em vez das 503 referidas na descrição anterior. A empresa não explica essa diferença no comunicado. Nenhum dos valores corresponde ao total de pessoas que apresentaram posteriormente reclamações ou pedidos de informação.
Como se desenvolveu o escândalo
A medida do regulador surgiu após meses de reclamações crescentes, análises de indemnizações e inspeções. A divulgação inicial da Prudential Life levou à demissão do então presidente, Kan Mabara, e a uma inspeção da FSA iniciada no final de janeiro.
Os principais acontecimentos ocorreram nas seguintes datas:
- 16 de janeiro de 2026: a Prudential Life revelou irregularidades envolvendo mais de 100 trabalhadores atuais e antigos e cerca de 3,1 mil milhões de ienes recebidos de clientes.
- 10 de fevereiro: a empresa iniciou uma suspensão voluntária das novas vendas, inicialmente prevista até 9 de maio.
- 22 de abril: a empresa comunicou cerca de 700 denúncias de prejuízos e pedidos de informação e prolongou a suspensão das vendas até 5 de novembro.
- 7 de outubro: entrou em funcionamento um sistema para registar determinadas reuniões com clientes e produzir resumos com recurso a inteligência artificial.
- 8 de outubro: a Prudential Life publicou a investigação independente e anunciou atualizações sobre indemnizações, medidas disciplinares e reformas.
- 9 de outubro: a FSA anunciou as ordens de suspensão e de melhoria.
- De 13 de outubro a 31 de janeiro de 2027: aplica-se a suspensão obrigatória da angariação de seguros e da celebração de novos contratos nas duas seguradoras.
O total de cerca de 700 denúncias e pedidos de informação comunicado em abril foi mais do dobro dos cerca de 300 divulgados a 10 de fevereiro. Cerca de 70 diziam respeito à Gibraltar Life, o que demonstra que as reclamações já tinham ultrapassado a Prudential Life muito antes das ordens de outubro.
O regulador concluiu que a suspensão voluntária das vendas não resolveu os problemas de supervisão. Na Prudential Life, alguns comerciais contactaram clientes sem autorização dos responsáveis de vendas, contrariando as restrições impostas durante a pausa. Continuaram também a surgir casos de receção indevida de dinheiro de clientes após o início da suspensão.
Relações pessoais escaparam à supervisão da empresa
A investigação e as conclusões do regulador descrevem um problema empresarial que ia além da atuação de trabalhadores individuais. A Prudential Life dependia exclusivamente de comerciais conhecidos como Life Planners, cuja remuneração estava totalmente ligada ao desempenho e que, em geral, tinham liberdade quanto aos horários e locais de trabalho.
As sucursais recrutavam os seus próprios comerciais e ganhavam considerável autonomia à medida que cresciam. Segundo a FSA, sucessivas equipas de gestão tiveram repetidas oportunidades para corrigir os riscos, mas mantiveram o modelo para dar prioridade às vendas. A sede tornou-se relutante em contestar as sucursais, enquanto alguns responsáveis de sucursal e outros gestores de vendas também estavam envolvidos em casos de irregularidades.
Na sua declaração de reforma de 8 de outubro, a Prudential Life afirma que a comissão independente concluiu que as relações pessoais entre trabalhadores e clientes dificultavam a deteção do que se passava por parte dos gestores e da sede. Transferências indevidas de dinheiro e propostas de investimento podiam repetir-se sem serem detetadas.
Os problemas incluíam empréstimos e créditos pessoais, propostas de investimento sem relação com seguros, venda de seguros inadequados e substituição de apólices. A FSA detetou também falhas na verificação de que as vendas correspondiam às necessidades dos clientes e de que lhes tinham sido fornecidas as informações obrigatórias.
Hiromitsu Tokumaru, presidente da Prudential Life, reconheceu na conferência de imprensa de 8 de outubro que a gestão contribuiu tanto para as irregularidades como para a sua duração.
Levamos muito a sério o facto de termos abalado os próprios alicerces da confiança», afirmou Tokumaru. «O problema não foi de trabalhadores específicos, mas da forma como a gestão atuou, o que causou as irregularidades e prolongou a situação.
Gibraltar e a empresa-mãe enfrentam conclusões distintas
A Gibraltar Life recebeu as mesmas datas de suspensão, mas a FSA apresentou conclusões específicas sobre as suas operações. Ao contrário da Prudential Life, a Gibraltar vende através de mediadores gerais, além dos seus próprios Life Plan Consultants.
O regulador afirmou que a Gibraltar adotou um modelo semelhante de recrutamento, formação e vendas depois de iniciar atividade em 2001. O recrutamento privilegiava trabalhadores capazes de gerar vendas rapidamente, muitas vezes através das suas redes pessoais já existentes. Essa abordagem contribuiu para criar relações com clientes que os gestores e a sede não conseguiam acompanhar devidamente.
Segundo a FSA, a gestão da Gibraltar reconhecia os problemas associados a incentivos ligados às vendas e às relações pessoais com clientes, mas receava a saída de trabalhadores e um enfraquecimento do desempenho comercial caso introduzisse mudanças fundamentais. A remuneração e a avaliação dos supervisores também dependiam em larga medida do recrutamento e das vendas das respetivas equipas, reduzindo o incentivo para contestar condutas problemáticas.
As falhas da empresa-mãe eram ainda mais abrangentes. A Prudential Holdings of Japan devia supervisionar as suas subsidiárias seguradoras, mas a FSA concluiu que atribuía importância excessiva à sua autonomia, verificava os relatórios de forma meramente formal, sem analisar aprofundadamente as operações, e não disponibilizava recursos suficientes para o cumprimento das normas.
Os mecanismos de auditoria interna também eram insuficientes. Apesar de os recursos de auditoria terem sido centralizados, trabalhadores destacados das subsidiárias continuavam a auditar as empresas de origem, limitando a análise do grupo. A agência identificou também declarações e comportamentos da gestão que desvalorizavam a importância da auditoria interna.
As ordens de suspensão e de melhoria dirigidas às seguradoras foram emitidas ao abrigo do artigo 132.º, n.º 1, da Lei japonesa das Atividades Seguradoras. A ordem de melhoria dirigida à empresa-mãe foi emitida ao abrigo do artigo 271.º-29, n.º 1. A FSA baseou-se nas suas próprias inspeções e em relatórios exigidos por lei, bem como na investigação independente, em vez de simplesmente aceitar as conclusões da empresa.
Análises para indemnização não equivalem a pagamentos
Uma Comissão Independente de Indemnização aos Clientes, criada pela Prudential Holdings of Japan, decide se há lugar a indemnização e qual o montante a pagar. A distinção entre uma análise concluída e um pagamento é importante para avaliar os progressos.
A Prudential Life afirmou que as análises estavam concluídas para 492 das 498 pessoas envolvidas nos casos de 16 de janeiro, restando seis por concluir nesse grupo específico. Isso corresponde a cerca de 98,8% de casos analisados. O comunicado refere uma atualização sobre o progresso das indemnizações com data de 16 de setembro de 2026, mas a conclusão de uma análise não significa, por si só, que o cliente tenha recebido uma indemnização.
Uma descrição mais abrangente indicou que a comissão tinha avaliado reclamações de 1.345 clientes, incluindo clientes da Gibraltar Life, e aprovado indemnizações para 676. Não foi divulgado quantos casos continuavam em análise. Estes valores referem-se a um conjunto diferente das 498 pessoas envolvidas nos casos de janeiro da Prudential Life.
A mesma cautela se aplica a uma atualização de abril. Até 17 de abril, tinham sido concluídos os processos de análise e indemnização relativos a 1,7 mil milhões de ienes e 259 clientes, mas a empresa afirmou que esse grupo incluía clientes a quem foi recusada uma indemnização. Por isso, não se pode descrever os 1,7 mil milhões de ienes como dinheiro pago às vítimas.
Tokumaru afirmou que as indemnizações e as medidas disciplinares têm de ter prioridade sobre a retoma das vendas.
«Nunca daremos prioridade à retoma das vendas em detrimento da indemnização das vítimas e da aplicação de medidas disciplinares aos envolvidos», afirmou.
Medidas disciplinares abrangem 157 trabalhadores
Os dados detalhados sobre as medidas disciplinares ajudam a explicar o total comunicado de 157 trabalhadores atuais e antigos da área comercial. A Prudential Life identificou 146 pessoas envolvidas nos casos de janeiro e concluiu as medidas relativas a esse grupo até abril de 2026.
Dos 146, 53 foram despedidos ou convidados a demitir-se, 68 foram suspensos e 25 receberam advertências, repreensões ou outras medidas. Os valores incluem medidas equivalentes aplicadas a antigos trabalhadores. Em casos separados, outros 11 trabalhadores foram despedidos ou convidados a demitir-se.
O documento apresentado pela Prudential Financial repete essa discriminação. A soma de 53 e 11 corresponde a 64 despedimentos ou pedidos de demissão. Algumas notícias descrevem os 64 casos como despedimentos, mas a formulação oficial abrange ambas as formas de saída.
Tokumaru, o vice-presidente Yasuhiro Akiyama e o vice-presidente Kuniyoshi Hayashi devolverão voluntariamente 30% da remuneração mensal durante três meses, cada um. Tokumaru indicou que pretende manter-se no cargo para concluir as medidas de prevenção.
A devolução de parte da remuneração é apenas um dos aspetos da responsabilização da gestão. A empresa afirma que as decisões relativas à gestão atual e passada continuam sujeitas a aconselhamento externo e aos procedimentos do conselho de administração. A FSA exige expressamente que sejam apuradas responsabilidades, incluindo as de antigos administradores.
Reformas salariais e das sucursais visam os incentivos às vendas
A Prudential Life planeia introduzir um salário mínimo garantido em 2027. Segundo a proposta, a empresa cobrirá a diferença quando a remuneração mensal ficar abaixo de um valor definido. Esse valor garantido ainda não foi divulgado.
O plano prevê também aumentar a proporção da remuneração associada à gestão de apólices existentes de menos de 5% para cerca de 20%. Com base nos valores indicados, isso representaria mais de quatro vezes a proporção anterior. As comissões por novos contratos passariam a ser pagas ao longo de sete anos, em vez de quatro, e as avaliações passariam a incluir a continuidade das apólices, o cumprimento das normas e a qualidade das vendas.
Estas alterações visam reduzir a pressão para obter novas vendas de imediato e dar mais peso à manutenção de relações adequadas com os clientes. O seu efeito não fica demonstrado apenas com o anúncio, sobretudo tendo em conta as conclusões da FSA de que medidas anteriores foram adiadas ou não foram devidamente testadas.
A remuneração dos gestores de vendas também será alterada. A componente do salário-base deverá ser de cerca de 30%, deixarão de existir ligações diretas entre a remuneração e o número de pessoas recrutadas e, em geral, os gestores deixarão de vender seguros para se concentrarem na supervisão.
A empresa planeia substituir as suas 139 sucursais por uma estrutura com 40 a 50, uma redução de cerca de 64% a 71%. Está previsto que sete sucursais-piloto iniciem atividade a 1 de novembro de 2026, juntamente com o encerramento planeado de 30 sucursais existentes. Os novos cargos de gestão dividirão as responsabilidades pela governação das sucursais, supervisão de várias equipas e acompanhamento dos comerciais individuais.
Reforço da monitorização dos clientes, mas persistem riscos relativos aos dados
A Prudential Life introduziu relatórios diários de atividade para os comerciais e ministrou formação em governação a cerca de 4.000 trabalhadores da área comercial. Pediu também declarações de que os trabalhadores não tinham tratado dinheiro de forma imprópria. Quando necessário, poderá solicitar voluntariamente informações de crédito e declarações de rendimentos, com o consentimento dos trabalhadores.
Um programa de Acompanhamento dos Clientes, introduzido em abril, permite que os clientes contactem diretamente a sede, em vez de dependerem exclusivamente do respetivo comercial. Na divulgação de outubro, a equipa contava com 51 membros, estando prevista a sua expansão a partir do exercício de 2027.
O sistema de gravação de reuniões, lançado a 7 de outubro, regista determinadas reuniões com o consentimento dos clientes e utiliza inteligência artificial para produzir resumos. Abrange conversas designadas relativas a contratos existentes, bem como reuniões aplicáveis de venda e assistência. Segundo a empresa, o objetivo é tornar as interações visíveis e detetar mais cedo problemas relacionados com a proteção dos clientes.
A informação dos clientes exige atenção própria. A FSA detetou a retirada indevida de informação por antigos comerciais e falhas nas investigações de casos semelhantes. Na Prudential Life, identificou também suspeitas de importação e utilização indevidas de dados pessoais obtidos durante empregos anteriores.
A Gibraltar enfrentava riscos semelhantes, relacionados com trabalhadores que saíam da empresa e levavam consigo os contactos dos clientes. A gravação das reuniões permite acompanhar as conversas, mas não resolve, por si só, a forma como a informação é recolhida, acedida ou retirada. A Prudential Life afirma estar a reforçar os controlos de informação e a adotar telemóveis fornecidos pela empresa.
O que tem de acontecer antes da retoma das vendas
O prazo de 30 de novembro para a apresentação dos planos de melhoria aplica-se à Prudential Life, à Gibraltar Life e à respetiva empresa holding. As duas seguradoras terão de obter uma avaliação dos seus planos de melhoria e da sua execução por especialistas externos com experiência em seguros ou governação empresarial.
As três empresas terão de comunicar os progressos de três em três meses, sendo a primeira data de referência o final de fevereiro de 2027. Os relatórios deverão ser entregues até ao dia 15 do mês seguinte, pelo que a primeira entrega está prevista para 15 de março de 2027.
O montante final das indemnizações, o número total de reclamações por resolver e novas decisões sobre antigos administradores continuam por definir. A Prudential Life continua também a analisar suspeitas de angariação indevida de seguros. A abordagem anunciada permitiria vendas apenas a trabalhadores que comprovadamente cumpram as normas da empresa, mas terá agora de ser aplicada durante a suspensão imposta pelo regulador.
O custo comercial já é substancial. Em abril, a Prudential indicou que o escândalo poderia reduzir os lucros em 550 milhões de dólares, segundo as perspetivas consolidadas da empresa-mãe norte-americana. Comunicou também um aumento dos cancelamentos de apólices em comparação com o ano anterior. Esta previsão é distinta das perdas dos clientes e dos montantes das indemnizações.
A questão central é saber se as alterações à remuneração, à gestão das sucursais e ao contacto direto com os clientes assegurarão uma supervisão eficaz onde os controlos anteriores falharam. As ordens da FSA exigem provas da aplicação das medidas e da continuidade dos progressos, prolongando a fiscalização para além do período formal de suspensão das vendas.
Pontos principais
- A Prudential Life e a Gibraltar Life têm de suspender a angariação de seguros e a celebração de novos contratos entre 13 de outubro de 2026 e 31 de janeiro de 2027.
- A investigação identificou 5,2 mil milhões de ienes em transações fraudulentas ou impróprias; os valores relativos a perdas comunicadas e a fraude confirmada usam critérios diferentes.
- Os serviços relativos a apólices existentes, incluindo pagamentos e prestações de seguros, continuarão.
- A Prudential Life aplicou medidas disciplinares a 157 trabalhadores atuais e antigos, incluindo 64 despedidos ou convidados a demitir-se.
- As reformas previstas para 2027 incluem remuneração mínima garantida, maior remuneração pela gestão das apólices e períodos mais longos de pagamento das comissões.
- As três empresas têm de apresentar planos de melhoria até 30 de novembro e continuar a comunicar os progressos.
- O montante final das indemnizações e a data efetiva da retoma das vendas ainda não foram definidos.