Um acordo de 60 mil milhões de dólares aguarda aprovação legal
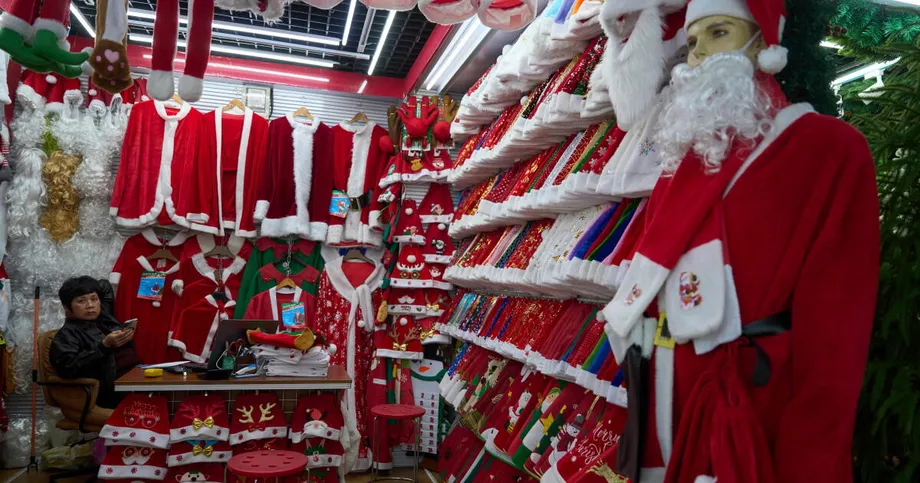
Os Estados Unidos e a China identificaram cerca de 30 mil milhões de dólares em bens de cada país para redução das tarifas, abrangendo 1 619 categorias de produtos norte-americanos e 77 categorias de produtos chineses. As listas anunciadas em 28 de setembro de 2026 incluem desde milho, produtos lácteos e dispositivos médicos dos EUA até brinquedos, máquinas de café e decorações de Natal chineses.
Índice
- Um acordo de 60 mil milhões de dólares aguarda aprovação legal
- Que produtos beneficiariam de tarifas mais baixas?
- Direitos mais baixos não significam comércio sem tarifas
- Listas de igual valor têm pesos económicos diferentes
- As compras de soja e o alívio tarifário para a soja são questões distintas
- Porque continuam os agricultores preocupados apesar das promessas de compra
- Os compromissos relativos ao carvão poderão redirecionar a procura de transporte marítimo
- Os consumidores e os produtores europeus enfrentam efeitos diferentes
- A trégua tem prazos, mas a implementação não
- Pontos principais
A distinção central é entre um acordo sobre os produtos elegíveis e reduções tarifárias de que as empresas possam efetivamente beneficiar. O representante comercial dos EUA, Jamieson Greer, afirmou posteriormente que não havia um calendário de implementação. As recomendações ainda têm de passar pelos procedimentos legais internos, e não foi anunciada uma data de entrada em vigor nem um calendário completo das novas taxas.
O Ministério do Comércio da China afirmou que mais de 90% dos produtos abrangidos beneficiariam do tratamento pautal da nação mais favorecida, eliminando os direitos recíprocos adicionais aplicados a esses bens. Isso reduziria substancialmente as penalizações específicas do comércio bilateral, embora se mantivessem os direitos aduaneiros normais de importação.
O entendimento surgiu após a visita de Estado do Presidente Xi Jinping a Washington e as reuniões com o Presidente Donald Trump. Acompanha uma prorrogação separada da trégua comercial em vigor, de 10 de novembro de 2026 para 10 de janeiro de 2027. Os produtos estratégicos, incluindo chips avançados, veículos elétricos e baterias, continuam fora do pacote tarifário.
A análise do acordo sobre o carvão do Institute for Energy Research, publicada a 9 de outubro, afirma que os dois governos aplicariam as reduções em simultâneo após concluírem os respetivos procedimentos legais. Refere também que as listas de 30 mil milhões de dólares de cada parte se basearam nos dados de importação de 2024. O valor em destaque descreve, portanto, o comércio selecionado para um possível alívio, e não uma promessa de 60 mil milhões de dólares em compras adicionais.
Que produtos beneficiariam de tarifas mais baixas?
A lista da China incide sobretudo na agricultura e nas matérias-primas. Inclui milho, trigo, sorgo, carne, produtos lácteos, marisco, óleos vegetais e farinhas, além de madeira, cosméticos, produtos de higiene pessoal e carvão. Os equipamentos médicos incluem aparelhos de ressonância magnética, aparelhos auditivos, pacemakers, stents e robôs cirúrgicos.
A lista dos EUA concentra-se em produtos de consumo quotidiano. As categorias elegíveis incluem fornos micro-ondas, torradeiras, máquinas de café, ferros elétricos, louça, cobertores, roupa de cama, flores artificiais, fogo de artifício, cadeiras auto para crianças e artigos desportivos. Os produtos festivos incluem ornamentos de vidro e madeira e luzes para árvores de Natal.
Os pormenores limitam algumas categorias aparentemente abrangentes. Os brinquedos estão incluídos, mas ficam excluídos os que tenham ligações Wi-Fi, Bluetooth, Ethernet ou por radiofrequência. A soja em grão a granel também está excluída, embora a farinha e o óleo de soja sejam elegíveis e outra fonte identifique sementes de soja para plantação na lista da China.
Greer descreveu o âmbito pretendido na declaração em que anunciou as recomendações:
bens não sensíveis de ambas as partes que poderiam beneficiar de um tratamento pautal mais favorável.
A distinção é importante porque o acordo deixa intactos os setores tecnológicos mais contestados. As informações disponíveis também identificam os produtos eletrónicos e os semicondutores entre as exclusões. Ambos os países poderão rever as listas mais tarde, embora se preveja que as alterações ocorram, no máximo, uma vez por ano.
Direitos mais baixos não significam comércio sem tarifas
O tratamento da nação mais favorecida é o tratamento pautal padrão geralmente aplicado aos parceiros comerciais ao abrigo das regras da Organização Mundial do Comércio. Apesar do nome, não se trata de uma concessão especial reservada a um país favorecido. As taxas variam consoante o produto e são frequentemente de um só dígito.
No caso dos bens abrangidos, a alteração proposta eliminaria penalizações pautais bilaterais adicionais, mas não necessariamente todos os encargos de importação. A classificação do produto e os avisos legais finais determinarão a taxa que o importador terá de pagar.
Leah Fahy, economista sénior para a China na Capital Economics, estimou que a tarifa média dos EUA sobre produtos chineses desceria de cerca de 22% para 20,5%. Trata-se de uma redução de 1,5 pontos percentuais, que deixaria a média 9,5 pontos percentuais acima do nível de cerca de 11% anterior ao regresso de Trump à Casa Branca.
Estes valores explicam como uma grande redução para produtos selecionados pode coexistir com uma alteração relativamente pequena no conjunto das importações. O pacote é limitado face à totalidade da relação comercial, e muitos produtos continuarão sujeitos a direitos mais elevados. A escalada anterior tinha levado algumas tarifas dos EUA sobre produtos chineses até aos 145% em 2025.
Na reunião dos ministros do Comércio do G20, em Milwaukee, Greer afirmou que as recomendações exigiriam uma determinação legal antes de se traduzirem numa medida tarifária. Disse que, como parte desse processo, o governo dos EUA poderia publicá-las para apreciação pública.
«Temos de respeitar os nossos procedimentos legais», afirmou.
Listas de igual valor têm pesos económicos diferentes
Os 30 mil milhões de dólares selecionados em cada sentido representam uma parcela muito maior das vendas norte-americanas à China do que das vendas chinesas aos Estados Unidos. Greer descreveu o entendimento como uma melhoria do acesso ao mercado para cerca de 30% das exportações dos EUA para a China.
Prashant Bhayani, diretor de investimentos para a Ásia na BNP Paribas Wealth Management, apresentou outra perspetiva: as exportações dos EUA para a China totalizaram cerca de 68 mil milhões de dólares nos primeiros sete meses de 2026, enquanto as exportações chinesas para os Estados Unidos ascenderam a cerca de 270 mil milhões de dólares nos primeiros oito meses.
Comparados com esses valores, 30 mil milhões de dólares equivalem a cerca de 44% do valor das exportações norte-americanas e a 11% do valor das exportações chinesas. São comparações de escala, não taxas de cobertura anuais. Os períodos considerados são diferentes, e as listas propostas usam uma base histórica de comércio distinta.
Lynn Song, economista-chefe para a Grande China no ING Bank, afirmou que o tratamento proposto para os produtos elegíveis poderia gerar uma recuperação mais forte do que uma redução tarifária menor:
Este é um resultado positivo para os produtos afetados, em comparação com uma redução tarifária mais pequena, e poderá impulsionar de forma mais significativa o comércio bilateral.
A recuperação ocorreria num contexto de desequilíbrio persistente. O excedente comercial global de bens da China rondava os 800 mil milhões de dólares em agosto, segundo Ecaterina Bigos, estratega sénior de mercados na BNP Paribas Asset Management, que afirmou que estava a caminho de ultrapassar o recorde de 1,2 biliões de dólares registado em 2025.
Isto surge depois de o excedente ter ultrapassado um bilião de dólares em 2025, quando o aumento das exportações para mercados fora dos Estados Unidos ajudou a compensar a menor procura norte-americana. O alívio para determinados bens do comércio bilateral não inverte, por si só, essa tendência mais ampla.
As compras de soja e o alívio tarifário para a soja são questões distintas
A soja em grão é o ponto de maior divergência no acordo agrícola. O milho, o trigo e o sorgo são elegíveis para alívio, mas a soja a granel continua sujeita a uma tarifa chinesa adicional de 10%. Uma fonte descreve a soja e os produtos relacionados como parte do foco agrícola; as informações mais detalhadas distinguem a farinha, o óleo e as sementes para plantação elegíveis dos grãos a granel excluídos.
Os compromissos de compra já assumidos pela China são distintos desta lista tarifária. Scott Metzger, presidente da American Soybean Association e produtor de soja no Ohio, afirmou que a China se comprometera a comprar pelo menos 25 milhões de toneladas métricas por ano em 2026, 2027 e 2028.
«A China continua a ser um mercado importante para a soja dos EUA, e queremos uma relação comercial forte que permita a mais clientes na China comprar a nossa soja», afirmou Metzger.
A associação, que representa mais de 500 000 produtores em 30 estados, manifestou, ainda assim, desilusão com a exclusão. Na sua declaração, afirmou que a tarifa retaliatória de 10% que se mantém limita o acesso dos importadores privados chineses.
John Bartman, produtor do Illinois cuja família cultiva soja há cinco gerações, descreveu a exclusão em termos diretos:
Foi uma oportunidade perdida para os agricultores norte-americanos.
Wendy Cutler, vice-presidente sénior da Asia Society e antiga negociadora comercial dos EUA, afirmou que a exclusão parecia deliberada, tendo em conta os compromissos de compra já negociados. Brooke Rollins, secretária da Agricultura, apresentou uma avaliação mais positiva, afirmando que a China tinha comprado os 12 milhões de toneladas métricas prometidos para a campanha de 2025 e que as compras destinadas a cumprir a meta de 2026 estavam dentro do previsto.
Porque continuam os agricultores preocupados apesar das promessas de compra
Sunghun Lim, professor associado de Economia na Iowa State University, afirmou que a tarifa que se mantém torna a soja norte-americana menos competitiva e pode reduzir as oportunidades de venda, pressionando os preços agrícolas. A distinção que faz entre uma meta negociada e uma relação comercial estável é central para a disputa:
Um compromisso de compra e um mercado fiável não são a mesma coisa.
Em 2024, a China importou 22,1 milhões de toneladas métricas de soja norte-americana, no valor de 12,04 mil milhões de dólares. Em 2025, os envios dos EUA caíram 24,1%, para 16,8 milhões de toneladas métricas, apesar de as importações totais de soja da China terem crescido 6,5%. O Brasil forneceu cerca de 74% das importações chinesas de soja nesse ano, ou 82,3 milhões de toneladas métricas.
Um compromisso de 25 milhões de toneladas métricas superaria em 8,2 milhões de toneladas métricas o volume de envios norte-americanos registado em 2025. Ainda assim, ficaria abaixo da média anual de 29 milhões de toneladas métricas entre 2020 e 2024. O Centre for Commercial Agriculture da Purdue University calculou essa diferença em cerca de 14%.
As informações sobre o progresso das compras divergem porque se referem a medidas e períodos diferentes. Rollins afirmou que a meta para o ano civil estava dentro do previsto, enquanto informações sobre compras de empresas estatais chinesas apontavam para um volume superior a 12 milhões de toneladas métricas. A Breakwave Advisors registou vendas visíveis de 9,97 milhões de toneladas métricas até 24 de setembro, face a uma meta para o ano fiscal de 2026/27. Estes valores não podem ser tratados como medidas equivalentes de importações entregues.
O compromisso agrícola mais amplo prevê pelo menos 17 mil milhões de dólares por ano durante três anos, abaixo dos 40 mil milhões de dólares em exportações agrícolas dos EUA para a China registados em 2022. Os custos de produção também continuam a pressionar: dados da AAA indicavam um preço do gasóleo de 6,53 dólares por galão em 22 de setembro, que desceu para 6,45 dólares na segunda-feira seguinte.
A exposição histórica é significativa. Análises do USDA atribuíram cerca de 71% das perdas de exportações agrícolas dos EUA durante a disputa comercial de 2018 à soja, aproximadamente 9,4 mil milhões de dólares por ano. Lim alertou que se tratava de uma estimativa de perdas nas exportações, não de uma medida dos rendimentos perdidos pelos agricultores nem de uma previsão exata para a disputa atual.
Os compromissos relativos ao carvão poderão redirecionar a procura de transporte marítimo
A China comprometeu-se a importar pelo menos 10 milhões de toneladas métricas de carvão dos EUA por ano em 2027 e 2028. Isso representa cerca de 2% das importações anuais de carvão da China. O Institute for Energy Research afirma que a China importou mais de 12 milhões de toneladas de carvão norte-americano em 2024, pelo que o mínimo prometido não estabeleceria um novo máximo histórico.
A análise do comércio de matérias-primas da Breakwave Advisors prevê que os benefícios se concentrem no carvão metalúrgico, utilizado na produção de aço, e não no carvão térmico, utilizado sobretudo na produção de eletricidade. As cargas de carvão metalúrgico, de maior valor, conseguem suportar melhor o custo da longa viagem desde os portos norte-americanos.
A análise cita dados da AXSMarine segundo os quais a China importou cerca de 30,2 milhões de toneladas métricas de carvão de coque entre janeiro e agosto. A Rússia forneceu 42% e a Austrália 38%, representando em conjunto 80%. Um aumento das vendas norte-americanas concorreria, por isso, sobretudo com fornecedores já estabelecidos nesse mercado, em vez de necessariamente substituir o carvão térmico indonésio.
O efeito no transporte marítimo depende tanto da distância como do volume da carga. O aumento dos envios de carvão e cereais dos EUA para a China geraria mais toneladas-milha, uma medida que combina a quantidade de carga transportada com a distância percorrida. As viagens mais longas mantêm os navios ocupados durante mais dias e podem sustentar as tarifas de frete quando a disponibilidade de navios é limitada.
Tarifas mais baixas não criarão automaticamente uma maior procura de matérias-primas. A Breakwave estima que a China importou 2,44 milhões de toneladas métricas de milho entre janeiro e agosto de 2026, face a cerca de 23 milhões ao longo de todo o ano de 2023. As importações marítimas de trigo foram de cerca de 3,2 milhões de toneladas métricas nos mesmos oito meses, sendo o Canadá e a Austrália os principais fornecedores. Os períodos diferentes impedem um cálculo direto da diminuição anual, mas os valores mostram a menor dimensão do mercado de importação que os exportadores norte-americanos enfrentam.
A análise regista também vendas de carne de vaca dos EUA de cerca de 7 300 toneladas métricas até 17 de setembro, face a aproximadamente 35 000 no mesmo período do ano anterior. Um compromisso chinês separado, relativo a uma encomenda inicial de 200 aviões Boeing, ainda não se tinha traduzido numa encomenda firme em meados de setembro. O petróleo e o gás natural liquefeito foram excluídos das novas listas tarifárias.
Os consumidores e os produtores europeus enfrentam efeitos diferentes
Jacob Cooke, diretor executivo da WPIC Marketing + Technologies, sediada em Pequim, identificou os produtos para o cabelo, os cuidados pessoais e as fórmulas para lactentes como categorias de que as marcas de consumo norte-americanas poderiam beneficiar. Gary Ng, economista sénior na Natixis, afirmou que os produtos de consumo chineses mais baratos poderiam ajudar a reduzir a inflação nos EUA, dando simultaneamente aos produtores chineses mais margem para vender o excesso de produção.
Estes possíveis benefícios surgem num contexto de fraca confiança dos consumidores. O índice de confiança dos consumidores do Conference Board caiu 6,7 pontos, para 81,9, em setembro, o valor mais baixo desde 2014. Uma redução tarifária pode baixar os custos de importação, mas o acordo não determina em que medida os retalhistas repercutirão essa redução nos preços para os consumidores.
Os exportadores europeus poderão enfrentar uma concorrência mais forte nos dois mercados. A UE exportou cerca de 1,07 milhões de toneladas de carne de porco para a China em 2025, segundo dados da S&P Global. Os direitos chineses sobre a carne de porco da UE situam-se, segundo as informações disponíveis, entre 4,9% e 19,8%, enquanto os direitos sobre alguns queijos e natas europeus variam entre 7,4% e 11,7%. Direitos mais baixos para os concorrentes norte-americanos poderão acentuar essas diferenças de preço.
Os fabricantes europeus de artigos para o lar, brinquedos e equipamento desportivo também poderão enfrentar uma concorrência chinesa mais forte nos Estados Unidos. A dimensão de qualquer um dos efeitos dependerá das taxas finais, das datas de implementação e da reação dos compradores.
Para os exportadores de produtos sazonais, o momento poderá ser tão importante como a redução final. Richard Chan, da Golden Arts Gifts & Decor, que fabrica decorações de Natal no sul da China, saudou o anúncio:
São boas notícias», afirmou Chan. «A economia tanto nos EUA como na China não está propriamente bem, e os dois lados deviam ajudar-se mais.
A maior parte dos produtos para a época natalícia deste ano já estava a ser expedida, limitando o benefício imediato. Sem uma data de entrada em vigor, os exportadores ainda não sabem quais os envios que serão elegíveis.
A trégua tem prazos, mas a implementação não
As recomendações tarifárias inserem-se num calendário diplomático mais amplo. Os países planeiam uma reunião do grupo de trabalho sobre agricultura antes do final do ano para discutir o acesso ao mercado e a regulamentação. Acordaram também criar um canal de comunicação para incidentes relacionados com a inteligência artificial e realizar um novo diálogo sobre IA até ao final de novembro.
As principais datas são:
- Maio de 2026: O quadro do Conselho de Comércio foi estabelecido durante a visita de Trump a Pequim.
- 28 de setembro de 2026: As listas de produtos sujeitos a tarifas recíprocas foram anunciadas na sequência da cimeira de Washington.
- Até ao final de novembro de 2026: Está previsto um novo diálogo sobre IA.
- Antes do final de 2026: O grupo de trabalho sobre agricultura deverá realizar a sua primeira reunião.
- 10 de janeiro de 2027: Termina a trégua comercial prorrogada.
- 2027 e 2028: Aplicam-se os compromissos anuais da China de compra de carvão aos EUA.
As informações disponíveis descrevem o Conselho de Comércio tanto como tendo sido estabelecido em maio como lançado durante a cimeira de setembro. Essas descrições poderão referir-se ao quadro inicial e ao seu mecanismo operacional, mas as fontes não esclarecem totalmente a distinção.
São esperadas novas reuniões entre Trump e Xi na cimeira da Cooperação Económica Ásia-Pacífico, em Shenzhen, em novembro, e na cimeira do G20, na Florida, em dezembro. A China irá também analisar os pedidos de instituições financeiras estrangeiras para operar no país e abrir sucursais, enquanto prosseguem as conversações sobre o aumento dos voos diretos.
As disputas relativas a produtos fora das categorias elegíveis continuam em aberto. Washington está a investigar a China e outros 15 parceiros comerciais ao abrigo de um inquérito da Secção 301 sobre excesso de capacidade industrial, que poderá resultar em tarifas adicionais. Os ministros do Comércio do G20 também não chegaram a consenso sobre declarações relativas ao excesso de capacidade e ao trabalho forçado.
O resultado é um alívio direcionado, não um acordo abrangente. O próximo passo prático para as empresas é a publicação de medidas tarifárias com força legal que especifiquem as taxas, as classificações elegíveis e a data de início. Ainda não foi anunciado nenhum desses elementos.
Pontos principais
- O pacote tarifário proposto abrange cerca de 30 mil milhões de dólares em bens de cada país, não 60 mil milhões de dólares em novas compras garantidas.
- A lista da China inclui 1 619 categorias de produtos; a lista dos EUA inclui 77.
- Prevê-se que mais de 90% dos produtos abrangidos beneficiem do tratamento pautal padrão, sujeito a aprovação legal.
- Não foi anunciada uma data de implementação nem um calendário completo das novas taxas.
- A soja em grão a granel continua sujeita a uma tarifa chinesa adicional de 10%, apesar dos compromissos de compra separados.
- A China comprometeu-se a importar pelo menos 10 milhões de toneladas métricas de carvão dos EUA por ano em 2027 e 2028.
- A trégua comercial mais ampla mantém-se até 10 de janeiro de 2027, enquanto prosseguem as disputas sobre tecnologia estratégica.