Um recorde moldado por tarifas, cadeias de abastecimento e poder de fixação de preços
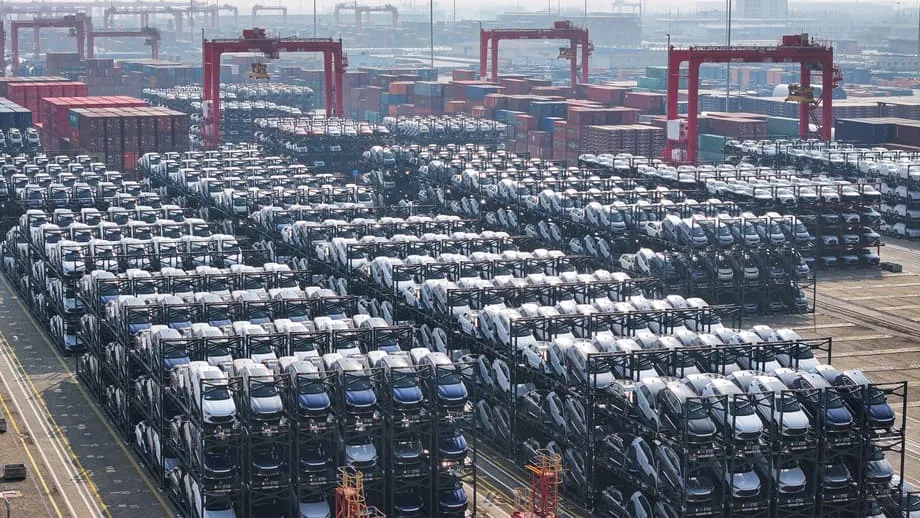
O excedente comercial de mercadorias da China ultrapassou pela primeira vez a marca de 1 bilião de dólares, refletindo a força da sua máquina exportadora mesmo sob tarifas mais elevadas dos EUA. Até novembro, o excedente acumulado atingiu cerca de 1,08 biliões de dólares, superando o recorde de todo o ano passado. As exportações de novembro subiram 5,9% face ao ano anterior, enquanto as importações aumentaram ligeiramente 1,9%, gerando um excedente mensal de 111,68 mil milhões de dólares. A recuperação das exportações ocorreu apesar de uma forte contração nas expedições para os Estados Unidos. As fortes vendas para a Europa, África e Sudeste Asiático preencheram a lacuna.
Índice
- Um recorde moldado por tarifas, cadeias de abastecimento e poder de fixação de preços
- Como as tarifas reconfiguraram o mapa do comércio mundial
- Onde as exportações chinesas encontraram nova procura
- O que os números dizem sobre a China no plano interno
- Produtos que impulsionam o salto
- Riscos que podem limitar o excedente
- Vencedores e vencidos para além da China
- Pontos-chave
As expedições para os Estados Unidos caíram cerca de 29% em novembro face ao ano anterior, prolongando uma queda de dois dígitos desde o início do ano. As exportações para a União Europeia seguiram o sentido oposto, subindo cerca de 14,8% em novembro. Os grupos de produtos com dinamismo contínuo incluem navios, semicondutores e automóveis. As exportações de produtos de terras raras aumentaram 26,5% em relação ao mês anterior em novembro, o primeiro mês completo após os presidentes Xi Jinping e Donald Trump terem discutido a aceleração das expedições de minerais críticos. Do lado das importações, as compras de soja caminham para um ano recorde, uma vez que os compradores chineses intensificaram as encomendas a fornecedores norte-americanos e latino-americanos.
Lynn Song, economista-chefe para a Grande China do ING, afirmou que a quebra nas expedições com destino aos EUA e o calendário das alterações tarifárias ainda se estão a repercutir nos números.
As exportações para os EUA caíram 28,6% em termos homólogos em novembro, levando o crescimento deste ano até agora para menos 18,9%. É provável que as exportações de novembro ainda não reflitam totalmente o corte de tarifas, que deverá fazer-se sentir nos próximos meses. Além disso, o efeito de antecipação, à medida que os importadores norte-americanos aumentaram as compras antes das tarifas, funcionará como vento contrário ao comércio nos próximos meses.
Essa divisão entre a fraca procura nos EUA e a robustez noutros mercados explica como surgiu um excedente histórico face a tarifas generalizadas. A China continua a vender aos Estados Unidos cerca de três vezes mais do que compra e também reduziu as compras de bens norte-americanos à medida que as tarifas subiam. Mercados diversificados, uma moeda competitiva e preços mais baixos para muitos produtos transformados reforçaram a recuperação das exportações.
Como as tarifas reconfiguraram o mapa do comércio mundial
As tarifas aumentaram drasticamente em abril, no âmbito de um pacote amplamente conhecido como tarifas do Dia da Libertação. Foi aplicado um direito aduaneiro universal de 10% à maioria das importações, com medidas específicas por setor e centradas na China sobrepostas. As taxas anunciadas dispararam nas semanas seguintes e depois aliviaram após pausas negociadas. No final do ano, as tarifas médias dos EUA sobre bens provenientes da China situavam-se perto de 47,5%, com cobertura total do comércio, segundo contagens de políticas amplamente seguidas. As tarifas médias da China sobre bens norte-americanos estavam perto de 31,9%, com cobertura completa. As tarifas dos EUA sobre importações de muitos outros países também aumentaram em comparação com anos anteriores, atingindo cerca de 18,5% no início de novembro devido a ações setoriais e medidas temporárias.
As vagas de tarifas alteraram mais as rotas comerciais do que reduziram os fluxos totais. O défice comercial de bens dos EUA com a China caiu de cerca de 418 mil milhões de dólares em 2018 para aproximadamente 279 mil milhões de dólares em 2023, enquanto os défices dos EUA com o México e o Vietname aumentaram à medida que a produção se deslocou. As tarifas são um imposto, pelo que o custo recai sobre importadores, consumidores ou vendedores estrangeiros, dependendo dos contratos e do poder de negociação. As receitas cobradas desde 2018 totalizam cerca de 257 mil milhões de dólares, uma soma pequena face a défices federais que se aproximam de 2 biliões de dólares por ano. Uma tarifa universal de 10% poderia arrecadar cerca de 1,7 biliões de dólares ao longo de 10 anos, segundo estimativas independentes, mas a retaliação e o abrandamento do crescimento reduziriam o ganho fiscal líquido.
Os efeitos sobre os preços têm-se assemelhado a aumentos pontuais em bens visados, e não a uma subida persistente da taxa de inflação geral. O efeito mais profundo faz-se sentir nas cadeias de abastecimento e nas margens. O aço e o alumínio beneficiaram de proteção inicial, mas custos mais elevados dos fatores de produção e uma procura irregular acabaram por penalizar fábricas em várias regiões. A mesma tensão — proteção para alguns setores, mas custos mais elevados para outros — define agora a nova era tarifária.
Onde as exportações chinesas encontraram nova procura
Os exportadores chineses expandiram-se em mercados recetivos a bens transformados de baixo custo e gama média. Em novembro, as expedições para a União Europeia cresceram quase 15%. As exportações para África aumentaram quase 28% e as vendas para o Sudeste Asiático subiram mais de 8%. A procura concentrou-se em automóveis, painéis solares e eletrónica de consumo. A escala, redes densas de fornecedores e preços agressivos ajudaram os produtores a deslocar rivais. Esse dinamismo atraiu escrutínio político na Europa, onde os fabricantes estão a perder quota em categorias-chave.
O presidente francês, Emmanuel Macron, avisou Pequim de que a Europa poderá agir se o desequilíbrio comercial não diminuir. Formulou a escolha de forma direta em declarações recentes sobre a política em relação à China.
Disse-lhes que, se não reagirem, nós, europeus, seremos forçados a tomar medidas fortes nos próximos meses.
A competitividade chinesa assenta em vários pilares. Os preços no consumidor estiveram baixos este ano, o que reforçou a vantagem da taxa de câmbio efetiva real e tornou os bens mais baratos nas moedas dos compradores. As empresas também dependem de redes regionais de produção. Uma empresa pode montar no Vietname, na Tailândia ou na Malásia para gerir a exposição às tarifas, continuando a adquirir muitas peças e materiais a fornecedores chineses. O resultado é que a China pode perder quota num mercado e ainda assim manter a sua presença através de países vizinhos na composição final das exportações.
O que os números dizem sobre a China no plano interno
O crescimento anémico das importações sublinha a fraca procura interna. As importações aumentaram apenas 1,9% em novembro. A queda do setor imobiliário, a insegurança laboral e a cautela das famílias continuam a pesar no consumo. Os dirigentes prometeram expandir a procura interna e apoiar a confiança. As exportações líquidas, a diferença entre exportações e importações, deram um grande contributo para o crescimento este ano. Isso sustenta o PIB agora, mas aumenta a dependência de decisões tomadas nos mercados de destino.
As vendas de automóveis refletem a tensão. As vendas a retalho de veículos caíram cerca de 8% em novembro. As vendas de modelos a gasolina recuaram cerca de 22%, enquanto as vendas de veículos de novas energias subiram ligeiramente mais de 4%. Subsídios e promoções anteriores tinham alimentado expectativas de um final forte. Em vez disso, o fim de um subsídio à troca e a cautela dos consumidores mantiveram os compradores à margem.
Cui Dongshu, secretário-geral da Associação Chinesa de Automóveis de Passageiros, descreveu o recuo como invulgar para esta altura do ano.
Normalmente, a tendência no final do ano é que o mercado automóvel se fortaleça cada vez mais a partir de outubro. Mas as vendas a retalho em novembro, em comparação com anos anteriores, são invulgares.
O contraste é gritante. Os motores das exportações estão a trabalhar a todo o vapor, mas muitas famílias continuam cautelosas. Esse desequilíbrio leva as empresas a depender ainda mais de encomendas estrangeiras, o que traz recompensas a curto prazo e risco político ao longo do tempo.
Produtos que impulsionam o salto
Três categorias fizeram grande parte do trabalho pesado. As exportações de navios aumentaram cerca de 26,8% em novembro face ao ano anterior, apoiadas por carteiras de encomendas acumuladas de porta-contentores e navios graneleiros. As expedições de semicondutores aumentaram cerca de 24,7%, à medida que as fábricas reforçaram a produção de chips maduros utilizados em eletrodomésticos e automóveis. As exportações de automóveis subiram cerca de 16,7%, com os modelos elétricos a bateria a conquistarem quota na Europa, no Médio Oriente e na América Latina.
As exportações de terras raras aumentaram 26,5% em relação ao mês anterior em novembro, depois de os dirigentes terem discutido expedições mais rápidas de minerais críticos. As terras raras são um conjunto de elementos utilizados em ímanes para motores elétricos, turbinas eólicas e sistemas de defesa. A China domina a refinação nesta cadeia de abastecimento, o que lhe confere poder de negociação e aumenta as preocupações dos compradores quanto ao risco de concentração.
As importações de alimentos também mostram um padrão claro. As compras de soja deverão atingir um recorde este ano. Os compradores chineses aumentaram as encomendas aos Estados Unidos no final do ano, continuando a fazer compras avultadas ao Brasil e à Argentina. A necessidade de garantir alimentação animal e óleos alimentares sobrepôs-se a tensões anteriores que tinham reduzido as compras aos agricultores norte-americanos.
O comércio com a Rússia abrandou do lado das exportações. Em termos de yuan, as expedições para a Rússia caíram pelo oitavo mês consecutivo em novembro, com uma descida ligeiramente superior a 5% face ao ano anterior, após um declínio mais acentuado em outubro. As importações provenientes da Rússia aumentaram modestamente. A evolução cambial, as alterações da procura e o cumprimento das sanções terão provavelmente desempenhado um papel.
Riscos que podem limitar o excedente
A Europa está a considerar novas ações comerciais em setores como veículos elétricos, máquinas e produtos de tecnologia verde considerados subvalorizados. Qualquer medida ampla da União Europeia seria relevante para a China, uma vez que as vendas para a Europa se tornaram um apoio maior para os exportadores este ano. Os decisores políticos na Europa estão a equilibrar a competitividade industrial com os objetivos climáticos e os preços no consumidor, o que torna o desfecho incerto, mas o risco claro.
Os Estados Unidos continuam a ser uma grande variável. A política tarifária poderá voltar a apertar. Os controlos à exportação de chips avançados e ferramentas de fabrico já estão em vigor e poderão ser alargados. A China pode redirecionar alguns bens e criar mais capacidade no país, mas a perda de acesso ao mercado dos EUA em grande escala não pode ser substituída rapidamente.
As fricções no financiamento são outro vento contrário de fundo. Os picos tarifários levaram muitos importadores norte-americanos a antecipar encomendas no início do ano e, depois, a negociar prazos de pagamento mais longos e a procurar capital de exploração adicional quando os inventários diminuíram. Os bancos relatam uma procura crescente de instrumentos de financiamento do comércio que monetizam contas a receber, contas a pagar e inventário. Se as condições de crédito se apertarem, isso poderá refletir-se nas carteiras de encomendas dos exportadores chineses.
Vencedores e vencidos para além da China
Os preços baixos dos produtores chineses têm pressionado os fabricantes das potências exportadoras tradicionais. Empresas na Alemanha, no Japão e na Coreia do Sul relatam mais concursos perdidos nos setores automóvel, solar e da eletrónica de consumo. Preços mais baixos e procura mais fraca reduziram a utilização da capacidade em algumas fábricas. Algumas empresas suspenderam planos de expansão enquanto reavaliam a quota de mercado e as tendências de preços.
Fábricas em várias economias em desenvolvimento também sentiram pressão. Produtores em países como a Indonésia e a África do Sul têm tido dificuldade em igualar os preços chineses e alguns reduziram a produção ou fecharam. Ao mesmo tempo, os países vizinhos que atraem montagem ligada à diversificação das cadeias de abastecimento ganharam encomendas e investimento.
O Vietname, a Tailândia e a Indonésia aumentaram as expedições para os Estados Unidos este ano, à medida que as linhas de produção se deslocaram. Os volumes de contentores para os Estados Unidos subiram mais de 20% no Vietname, perto de 10% na Tailândia e cerca de 5% na Indonésia. Grande parte do valor dessas exportações continua a vir de peças e materiais chineses, o que significa que a China participa no crescimento mesmo quando os bens finais são expedidos de outro porto.
Pontos-chave
- O excedente comercial de mercadorias da China atingiu cerca de 1,08 biliões de dólares até novembro, um nível recorde.
- As exportações de novembro cresceram 5,9% em termos homólogos e as importações aumentaram 1,9%, gerando um excedente mensal de 111,68 mil milhões de dólares.
- As expedições para os Estados Unidos caíram cerca de 29% em novembro, enquanto as exportações para a União Europeia subiram cerca de 14,8%.
- Os produtos com maior crescimento incluíram navios, semicondutores e automóveis, com as exportações de terras raras a subirem 26,5% em relação ao mês anterior.
- As importações de soja caminham para um ano recorde, com os compradores a abastecerem-se junto de produtores norte-americanos e latino-americanos.
- As tarifas médias dos EUA sobre bens chineses situam-se perto de 47,5%, com cobertura total, enquanto a tarifa média da China sobre bens norte-americanos está perto de 31,9%.
- A Europa sinalizou uma possível ação comercial e o presidente francês, Emmanuel Macron, avisou que serão tomadas medidas fortes se os desequilíbrios persistirem.
- A procura interna na China continua fraca, com as vendas de automóveis em queda em novembro e as vendas de modelos a gasolina a caírem cerca de 22%.
- As cadeias de abastecimento continuam a diversificar-se, com o Vietname, a Tailândia e a Indonésia a enviarem mais bens para os Estados Unidos, muitas vezes com peças chinesas.
- Riscos políticos e de financiamento poderão limitar novos ganhos, incluindo novas tarifas, controlos à exportação e um financiamento do comércio mais restritivo.