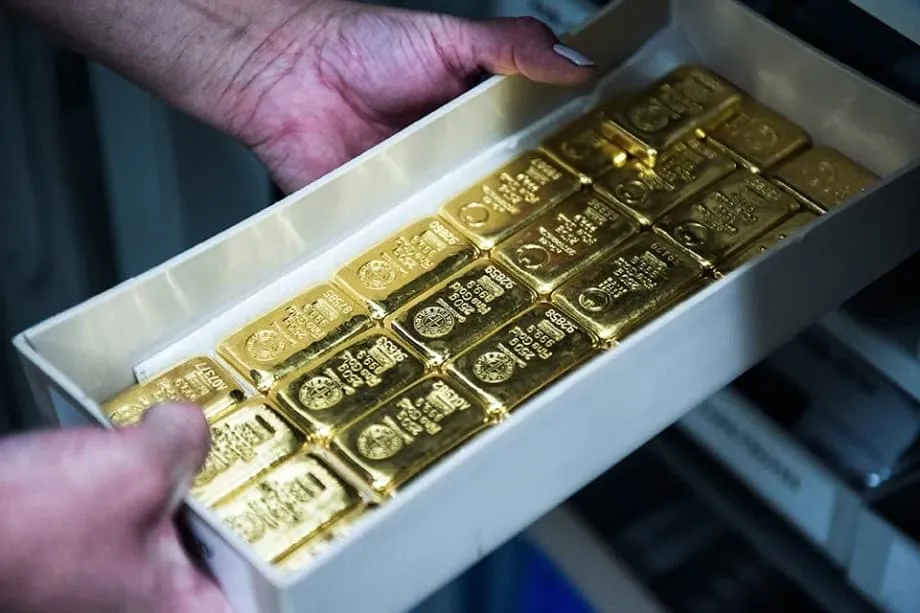
O tiro de partida: Hong Kong avança com o lançamento do sistema de compensação em julho
Hong Kong está prestes a garantir uma vantagem decisiva de pioneiro na intensa competição para se tornar o principal centro de negociação de ouro em barra da Ásia. A cidade espera lançar até julho um sistema de compensação de ouro gerido pelo governo, um passo que representa uma base fundamental para criar a liquidez necessária para influenciar a formação de preços na região. Este calendário concreto coloca Hong Kong vários passos à frente de Singapura, que anunciou ambições semelhantes mas ainda não se comprometeu publicamente com uma data específica de estreia do seu próprio mecanismo de compensação.
Índice
- O tiro de partida: Hong Kong avança com o lançamento do sistema de compensação em julho
- Preparar o terreno: cofres, refinarias e salários em ascensão
- Os bancos globais e a fronteira dos futuros
- Singapura responde: a fortaleza de armazenamento da Ásia
- A estratégia oficial de Singapura: quatro pilares e um calendário paciente
- Desafiar Londres: a dimensão geopolítica do ouro
- Dois centros, dois futuros: a potência da negociação encontra o gigante da custódia
- Pontos-chave
Um sistema de compensação funciona como um intermediário financeiro que garante a liquidação das transações, eliminando efetivamente o risco de uma das partes não cumprir depois de o negócio ser fechado. Ao centralizar esta função numa entidade governamental, Hong Kong pretende reduzir o risco de contraparte e uniformizar as regras das transações, tornando a cidade um local mais seguro e mais previsível para movimentar grandes quantidades de ouro em barra.
O sistema previsto chega num momento calculado. Espera-se que a calmaria sazonal da procura de ouro durante os meses de verão deixe amplo espaço para os participantes acumularem reservas de metal, permitindo testar a nova infraestrutura sem a pressão do frenesim máximo do mercado. O mecanismo também irá retirar força dos vastos volumes de ouro que já passam por Hong Kong para satisfazer a procura da China continental, o maior consumidor mundial do metal precioso.
Os observadores do setor têm notado a urgência das autoridades de Hong Kong. Adrian Ash, responsável de investigação da BullionVault, uma plataforma online de negociação e armazenamento de metais preciosos, fez uma avaliação franca da dinâmica em curso.
\"Se Hong Kong e Singapura estão numa corrida para criar sistemas de compensação, parece que as autoridades de Hong Kong estão muito ansiosas por ganhar.\"
Essa ansiedade reflete um imperativo estratégico mais amplo. Ambas as cidades passaram os últimos meses a avançar com planos para tirar partido da forte procura global e para minar a longa hegemonia de Londres como centro mundial do comércio de ouro em barra. Embora o prolongado rali do ouro possa ter estagnado um pouco após o eclodir da guerra no Médio Oriente, muitos bancos mantêm uma perspetiva otimista no horizonte alargado para um metal que os investidores cobiçam como reserva de valor alternativa quando a incerteza geopolítica aumenta.
A rivalidade entre os dois centros financeiros asiáticos intensificou-se à medida que ambos os governos reconhecem que o controlo dos mecanismos de formação de preços das matérias-primas tem um peso estratégico que vai muito além dos lucros comerciais imediatos. Os metais preciosos funcionam simultaneamente como matérias-primas industriais, veículos de investimento e reservas monetárias, o que os torna um pilar único em qualquer ecossistema financeiro. Para Hong Kong, o sistema de compensação não é apenas uma atualização técnica, mas um passo fundamental para criar um ambiente abrangente de negociação de ouro.
Preparar o terreno: cofres, refinarias e salários em ascensão
Por detrás do sistema de compensação está uma infraestrutura física em rápida expansão, concebida para transformar Hong Kong num centro completo de ouro em barra. A SF Holding, a maior empresa chinesa de entregas expresso, planeia abrir este ano um cofre perto do aeroporto da cidade, acrescentando capacidade de armazenamento essencial para apoiar o aumento dos fluxos comerciais. Noutro importante voto de confiança, a Point Gold International, uma grande refinadora chinesa, afirmou que está a investir 150 milhões de dólares para ampliar os seus escritórios em Hong Kong e acrescentar uma unidade de produção cujo arranque está previsto para este ano.
A cidade já acolhe um conjunto estabelecido de refinarias, que inclui a Heraeus e a Metalor Precious Metals Hong Kong, entre outras. Esta base industrial contrasta fortemente com Singapura, que atualmente opera apenas uma única refinaria que produz ouro em barra com a acreditação London Good Delivery, o padrão do setor. Bernard Sin, diretor regional para a Grande China da MKS PAMP SA, negociante e refinadora que recentemente expandiu as suas próprias operações em Hong Kong, salientou a abrangência da cadeia de abastecimento da cidade.
\"Hong Kong tem refinarias, fabricantes de joalharia, fábricas, empresas mineiras. É uma porta de entrada para o Norte da Ásia: China continental, Japão, Coreia.\"
A competição por talento tornou-se feroz à medida que o setor se expande. Os negociadores de metais preciosos estão a conseguir pacotes salariais mais elevados, e os bancos estabelecidos competem agressivamente com empresas de fintech e corretoras de valores para contratar profissionais experientes. A pressão no mercado de trabalho sinaliza uma confiança genuína de que os volumes de negociação irão justificar o investimento em capital humano. Novos intervenientes digitais como a Matrixdock também procuram contratar na região, enquanto corretoras chinesas, incluindo a HGNH International Futures, estão a criar equipas dedicadas à negociação de metais preciosos em Hong Kong.
O governo de Hong Kong mantém atualmente cerca de 150 toneladas de capacidade de armazenamento no aeroporto, embora a extensão total do espaço de cofres comerciais em toda a cidade continue por revelar. Esta opacidade deixa alguma incerteza quanto à capacidade física total, embora os participantes do setor não duvidem de que os operadores privados irão expandir-se rapidamente se os volumes de compensação justificarem o investimento de capital.
Os bancos globais e a fronteira dos futuros
Para que qualquer sistema de compensação prospere, é essencial o envolvimento dos principais bancos especializados em ouro em barra do mundo. Tanto Hong Kong como Singapura deram passos significativos nesse sentido. O JPMorgan Chase, o UBS Group e o Citigroup apoiam ativamente os planos nas duas cidades, enquanto os bancos locais participam nos respetivos mercados de origem. Em Hong Kong, os credores chineses ou reforçaram as suas mesas de negociação de ouro em barra ou estão em processo de o fazer, refletindo um esforço apoiado pelo Estado para aprofundar a liquidez do mercado.
No entanto, a infraestrutura e a participação bancária, por si só, não garantem poder de fixação de preços. Um centro financeiro maduro exige também um mercado de futuros robusto, onde os participantes possam cobrir o risco de preço, estabelecer referências em tempo real e atrair capital especulativo. O mercado acionista grande e ativo de Hong Kong, combinado com os recentes esforços para reforçar os fluxos financeiros recíprocos com a China continental, confere à região administrativa especial uma vantagem distinta no desenvolvimento dos produtos de futuros essenciais para uma verdadeira influência regional sobre os preços. Os mercados de futuros criam liquidez adicional ao permitirem que mineiros, joalheiros e investidores institucionais fixem preços com meses de antecedência, reduzindo a sua exposição às oscilações voláteis do mercado à vista.
A importância dos futuros vai além da simples especulação. Para um joalheiro em Shenzhen ou um responsável de uma empresa mineira em Perth, a capacidade de fixar um preço de venda com seis meses de antecedência proporciona uma estabilidade que sustenta o planeamento empresarial. Sem futuros líquidos, o mercado à vista torna-se, por si só, uma arena de risco dominada por fluxos de curto prazo. Ao desenvolver estas capacidades em derivados a par do seu sistema de compensação, Hong Kong espera atrair o capital institucional que cria mercados profundos e resilientes.
Singapura responde: a fortaleza de armazenamento da Ásia
Enquanto Hong Kong avança com infraestruturas de negociação e compensação, Singapura constrói a sua reputação como o cofre de custódia da Ásia. A cidade-Estado pode atualmente armazenar pelo menos 2.200 toneladas de ouro em duas instalações privadas fortemente protegidas. A instalação The Reserve detém cerca de 500 toneladas, enquanto o Le Freeport, um depósito por vezes conhecido como o Fort Knox da Ásia, alberga pelo menos 1.700 toneladas. Lincoln Ng, diretor executivo do Le Freeport, referiu que a procura de armazenamento de ouro tem vindo a aumentar de forma constante nos últimos anos.
\"O espaço de cofres na cave, habitualmente o local preferido para o armazenamento de ouro em barra devido à segurança reforçada e à maior capacidade de carga, está quase totalmente ocupado.\"
Esta situação de quase lotação sublinha a força imediata de Singapura: já é um destino de confiança para a preservação física da riqueza. Os investidores veem cada vez mais Singapura como um local preferencial para guardar ativos, um sentimento enraizado na estabilidade política, num sistema financeiro sólido e no forte Estado de direito. Este apelo revelou-se particularmente forte para os detentores de ouro receosos da influência política sobre Hong Kong. Nos últimos meses, Singapura aceitou mesmo a custódia de algum ouro saído do Dubai em resultado do conflito militar regional, com dados oficiais a mostrar importações recorde dos Emirados Árabes Unidos durante março e abril.
A estratégia oficial de Singapura: quatro pilares e um calendário paciente
A Autoridade Monetária de Singapura não ficou de braços cruzados. Em janeiro de 2026, o banco central criou um Grupo de Trabalho para o Desenvolvimento do Mercado do Ouro, em conjunto com a Singapore Bullion Market Association. A iniciativa centra-se em quatro pilares fundamentais: alargar os produtos de mercado de capitais relacionados com o ouro, criar um sistema de compensação e liquidação de confiança, reforçar as normas de armazenamento em cofres e de logística, e explorar serviços de armazenamento para bancos centrais estrangeiros e entidades soberanas.
O grupo de trabalho da MAS ainda tem de resolver normas técnicas críticas. As barras grandes, de cerca de 12,4 quilogramas, representam o padrão institucional preferido em Londres, enquanto a barra de um quilograma (kilobar) domina os mercados retalhista e grossista asiáticos. Qualquer sistema de compensação que pretenda ligar estes universos tem de acomodar ambos os formatos sem atritos, garantindo que os bancos internacionais e as refinarias locais possam liquidar transações sem custos de conversão.
Chee Hong Tat, vice-presidente da MAS e também ministro do Desenvolvimento Nacional, comparou o projeto a plantar árvores, em vez de apostar em movimentos de preços de curto prazo.
\"Com o tempo, se fizer os investimentos certos nas áreas certas, faz crescer o ecossistema, e as árvores acabarão por crescer e dar frutos.\"
Chee reconheceu o recente pacto de cooperação de Hong Kong com a Bolsa do Ouro de Xangai, mas rejeitou a ideia de que só uma cidade poderia prevalecer. Assinalou que os segmentos de mercado não são completamente idênticos, deixando espaço para que ambas as cidades coexistam e desenvolvam os seus respetivos serviços. Os seus comentários ecoaram o sentimento do primeiro-ministro de Singapura, Lawrence Wong, que, numa recente visita oficial a Hong Kong, manifestou a convicção de que a colaboração entre os dois centros financeiros asiáticos iria apoiar o crescimento e a resiliência de ambos.
A abordagem de Singapura utiliza deliberadamente a reputação de neutralidade e excelência regulatória da cidade-Estado. A segurança é uma consideração primordial para os bancos centrais que avaliam locais de custódia, e Singapura vê estes atributos como vantagens competitivas naturais. A MAS planeia divulgar mais pormenores sobre iniciativas-chave ao longo do ano, embora não tenha sido anunciado publicamente qualquer calendário firme para os testes ao sistema de compensação.
Desafiar Londres: a dimensão geopolítica do ouro
O papel secular de Londres como centro mundial do ouro assenta em enormes reservas de ouro em barra, grande parte das quais pertence a bancos centrais de todo o mundo. Hong Kong e Singapura continuam muito atrás neste aspeto, mas ambos cortejam ativamente os negócios do setor oficial. A China tem dado prioridade aos países que participam na sua Iniciativa Faixa e Rota (Belt and Road), oferecendo às nações soberanas a opção de guardar ouro na China continental e apresentando Hong Kong como um local offshore mais flexível, capaz de movimentar metal de e para o continente com relativa facilidade.
O Camboja foi um dos primeiros países a aceitar a oferta da China de guardar ouro em barra no continente, enquanto o banco central sul-africano (South African Reserve Bank) indicou que consideraria armazenar reservas em qualquer local ótimo. Estes primeiros sinais sugerem uma mudança gradual na forma como os bancos centrais encaram a diversificação geográfica das reservas. Durante décadas, as instituições soberanas mantiveram pelo menos algum ouro em barra em Londres por facilidade de gestão, onde a liquidez é gerada através de atividades de negociação e de concessão de empréstimos. Fragmentar essa concentração poderá reconfigurar os fluxos globais de liquidação.
A turbulência geopolítica veio acrescentar uma nova urgência a estas mudanças estruturais. Quando um conflito perturba as rotas de abastecimento tradicionais ou desencadeia sanções que complicam a liquidação através de bancos ocidentais, os participantes no mercado começam a procurar polos alternativos capazes de operar sob diferentes enquadramentos jurídicos e políticos. O ouro, historicamente o ativo de último recurso em tempos de guerra e de inflação, flui naturalmente para jurisdições que oferecem segurança física e autonomia operacional.
Adrian Ash, da BullionVault, notou que os participantes no mercado discutem o desafio da China à hegemonia de Londres há bem mais de uma década.
\"A compensação é um passo vital para construir os serviços bancários de ouro em barra que a nação número um da mineração e do consumo ainda não tem.\"
O desenvolvimento de infraestruturas sediadas em Hong Kong poderá vir a proporcionar aos bancos centrais asiáticos canais alternativos de gestão de reservas que reduzem a dependência dos serviços de custódia ocidentais. O quadro jurídico de Hong Kong, ancorado no direito comum (common law), oferece certeza contratual e mecanismos de resolução de litígios familiares aos negociadores internacionais, enquanto a ancoragem do dólar de Hong Kong ao dólar americano elimina os riscos cambiais para os participantes globais.
Dois centros, dois futuros: a potência da negociação encontra o gigante da custódia
Os veteranos do setor acreditam cada vez mais que, em vez de produzir um único vencedor, a competição poderá levar Hong Kong e Singapura a criar nichos comerciais distintos. Doris Bao, fundadora da consultora chinesa Gold Harvest Management, previu uma divisão natural do trabalho.
\"É provável que Singapura se concentre no armazenamento, enquanto Hong Kong promoverá a negociação e a refinação, apoiadas pela logística.\"
Esta bifurcação tira partido dos pontos fortes atuais de cada cidade. Os cofres já existentes em Singapura impõem respeito entre os detentores de riqueza que procuram neutralidade política e discrição. Hong Kong, por sua vez, beneficia da sua posição como porta de entrada incontestada para o Norte da Ásia, com ligações diretas à China continental, ao Japão e à Coreia. O seu ecossistema abrange refinarias, fabricantes de joalharia, fábricas e escritórios de empresas mineiras, criando um ambiente integrado que Singapura não consegue replicar facilmente.
A ascensão financeira mais ampla de Hong Kong acrescenta ainda mais ímpeto. A cidade ultrapassou recentemente a Suíça como o principal centro mundial de registo de património transfronteiriço, gerindo cerca de 2,95 biliões de dólares em ativos offshore, segundo um estudo de 2026. Esse estatuto de polo de atração de riqueza reforça a ligação natural entre a banca privada e o investimento em metais preciosos. Ainda assim, Singapura mantém atrativos formidáveis na neutralidade política e na independência regulatória, qualidades que continuam a atrair capital de investidores receosos da turbulência geopolítica.
Prevê-se que ambas as cidades continuem a crescer como centros de registo transfronteiriço a um ritmo de cerca de 9% ao ano até 2030, superando a média de 6% esperada para a Suíça no mesmo período. Embora estes números reflitam a gestão de património no seu conjunto e não especificamente o ouro em barra, ilustram a deslocação gravitacional do capital global para os polos asiáticos. Para os negociadores de ouro, a mesma proximidade aos clientes que impulsiona o crescimento da banca privada poderá facilmente traduzir-se numa procura mais forte de serviços de custódia e negociação de metais preciosos.
Em última análise, a disputa não se resume a cofres e mesas de negociação. O controlo da fixação de preços de referência de materiais críticos confere peso estratégico nas relações internacionais, onde os instrumentos económicos servem objetivos geopolíticos. Os metais preciosos ocupam uma posição única porque funcionam simultaneamente como matérias-primas industriais, veículos de investimento e reservas monetárias. À medida que os bancos centrais diversificam as suas participações e procuram maior independência monetária, a ascensão de uma arquitetura asiática credível para o ouro poderá diluir gradualmente a atração gravitacional secular de Londres.
Pontos-chave
- Hong Kong planeia lançar até julho um sistema estatal de compensação de ouro, garantindo uma vantagem inicial sobre Singapura.
- Singapura está a ampliar a capacidade de armazenamento e a aperfeiçoar a sua infraestrutura financeira, mas não assumiu publicamente um calendário para a compensação.
- Grandes bancos internacionais, incluindo o JPMorgan Chase, o UBS e o Citigroup, apoiam os planos de desenvolvimento nas duas cidades.
- Hong Kong beneficia da proximidade à China continental, o maior consumidor mundial de ouro, e de uma cadeia de abastecimento que integra refinarias, fabricantes e operadores logísticos.
- Singapura oferece atualmente uma capacidade de cofres privados significativamente maior, armazenando pelo menos 2.200 toneladas em instalações fortemente protegidas.
- Os analistas do setor preveem que Hong Kong se especializará na negociação e refinação, enquanto Singapura se centrará na custódia e no armazenamento.
- Ambas as cidades pretendem reduzir a dependência global de Londres como centro dominante de fixação de preços e liquidação de ouro em barra.