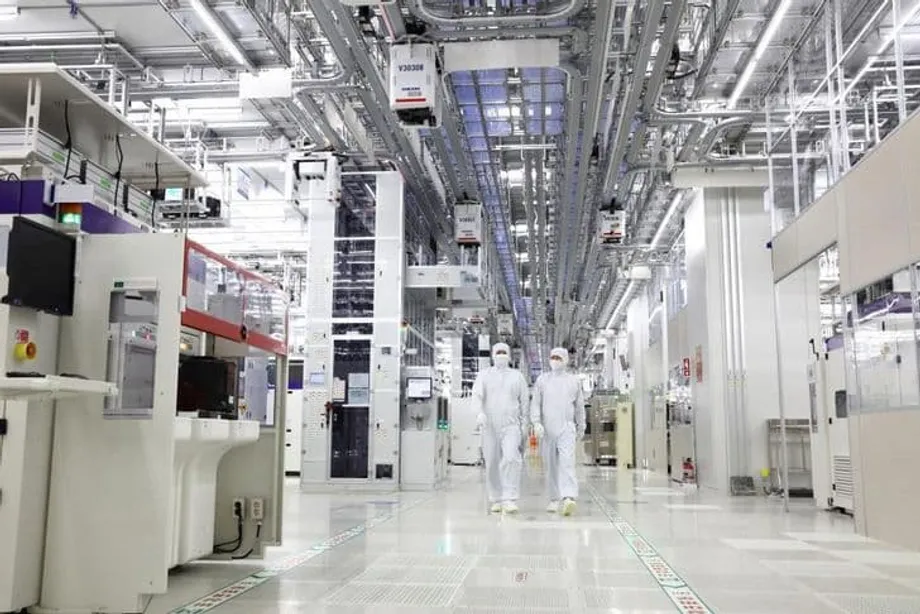
A miragem dos semicondutores
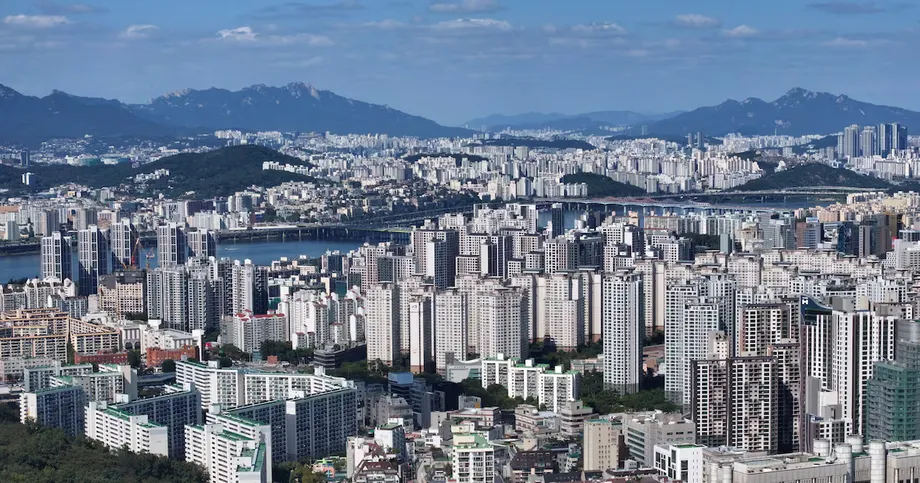
A economia da Coreia do Sul está a crescer impulsionada por uma vaga de procura gerada pela inteligência artificial, com os gigantes dos semicondutores Samsung Electronics e SK hynix a registarem lucros recorde e o índice Kospi a atingir máximos sem precedentes acima dos 6.400. O país registou uma expansão surpreendente no primeiro trimestre de 2026, com o produto interno bruto a crescer 1,7% em relação ao trimestre anterior e 3,6% em termos homólogos, invertendo uma contração no final de 2025. As exportações aumentaram 5,1%, lideradas por produtos de tecnologia de informação e chips de memória destinados a centros de dados e smartphones em todo o mundo, enquanto o PIB da indústria transformadora subiu 3,9%.
Índice
No entanto, sob esta aparência de prosperidade, as fragilidades estruturais multiplicam-se a um ritmo alarmante. Enquanto os números principais deslumbram os investidores e as conferências globais celebram o lugar da Coreia na era da IA, a taxa de crescimento potencial da economia, uma medida da capacidade sustentável de longo prazo, continua a diminuir de forma constante para mínimos históricos. O atual boom não representa uma saúde económica generalizada, mas uma concentração cada vez mais perigosa num único setor vulnerável a choques geopolíticos, à saturação do mercado e às vicissitudes dos ciclos tecnológicos globais. Este paradoxo define a posição da Coreia em 2026: mercados bolsistas e lucros empresariais recorde coexistem com a diminuição da capacidade de crescimento subjacente e o aumento das vulnerabilidades externas.
O problema do crescimento potencial
Segundo a Organização para a Cooperação e Desenvolvimento Económico, prevê-se que a taxa de crescimento potencial da Coreia do Sul caia para 1,71% este ano, face a 1,92% em 2025, diminuindo ainda mais para 1,57% no próximo ano. No quarto trimestre de 2027, espera-se que a taxa trimestral abrande para 1,52%. Este indicador, que mede o produto máximo que uma economia pode sustentar sem provocar inflação através da utilização plena do trabalho, do capital e de outros recursos, caiu acentuadamente desde 3,63% em 2012, o que indica uma erosão de longo prazo da capacidade produtiva.
O alargamento do fosso em relação aos Estados Unidos ilustra a deterioração da posição da Coreia. Desde 2023, a Coreia tem ficado atrás da maior economia do mundo em crescimento potencial, com a diferença a aumentar de 0,03 pontos percentuais para 0,38 pontos percentuais projetados até 2027. Esta divergência sinaliza que a Coreia está a perder terreno em produtividade e utilização de recursos, mesmo quando o seu mercado bolsista dispara para níveis recorde, criando uma desconexão perigosa entre as avaliações de mercado e os fundamentos económicos.
Riscos de concentração geográfica
A vulnerabilidade da economia decorre de uma dependência extraordinária de um conjunto restrito de mercados de exportação e categorias de produtos. O Banco da Coreia identificou que as exportações de chips da Coreia são 1,9 vezes mais voláteis do que as de Taiwan e 2,7 vezes mais voláteis do que as do Japão, sobretudo devido à forte dependência da China e dos Estados Unidos, a par da concentração em smartphones e servidores de centros de dados.
Em 2022, a Coreia enviou 55% de todas as exportações de semicondutores para a China, com outros 7% destinados aos Estados Unidos. Mais de 60% dos chips coreanos acabam por integrar dispositivos móveis e infraestruturas de centros de dados, deixando a economia exposta a flutuações na procura de eletrónica de consumo e nos ciclos de investimento em computação em nuvem. Quando a economia chinesa abranda ou quando os gigantes tecnológicos norte-americanos reduzem a expansão dos centros de dados, as exportações coreanas caem de forma desproporcionada.
Yang Jun-seok, professor de economia na Universidade Católica da Coreia, alertou que a atual expansão assenta em bases frágeis.
O crescimento do primeiro trimestre foi largamente impulsionado pelos semicondutores, mascarando a fraqueza de outros setores. No meio de preocupações com uma bolha da IA, se a procura global de chips enfraquecer, a economia coreana no seu conjunto poderá enfrentar um choque significativo.
Esta concentração criou um padrão de expansão e colapso distinto dos concorrentes regionais. Taiwan mantém uma carteira mais equilibrada de chips não-memória para baterias de veículos elétricos e eletrodomésticos, enquanto o Japão diversificou a sua base tecnológica. A aposta da Coreia em chips de memória para mercados finais específicos deixa-a especialmente exposta ao atual desenvolvimento de infraestruturas de IA, um ciclo que os analistas avisam poder revelar-se insustentável à medida que a tecnologia transita de modelos orientados para o treino para aplicações centradas na inferência.
Fogo cruzado geopolítico
A complicar ainda mais a situação, a indústria de semicondutores da Coreia vê-se apanhada entre as políticas industriais concorrentes de Washington e Pequim. A Lei CHIPS e Ciência dos Estados Unidos introduziu limitações rigorosas aos investimentos tecnológicos na China, enquanto as medidas retaliatórias da China contra a fabricante norte-americana de chips Micron Technology criaram um ambiente traiçoeiro para os fabricantes coreanos que operam em ambos os mercados.
A Samsung Electronics e a SK hynix, que juntas dominam a produção mundial de chips de memória, mantêm instalações industriais críticas na China. A SK hynix produz aproximadamente metade dos seus chips DRAM na sua fábrica de Wuxi, enquanto a unidade da Samsung em Xian representa 40% da produção mundial de NAND flash. Estas operações dependem de tecnologia de origem norte-americana que agora exige isenções ao abrigo dos regimes de controlo de exportações, criando incerteza quanto à viabilidade a longo prazo.
O dilema vai além da pegada industrial. A Coreia obtém 47,5% das suas matérias-primas de terras raras da China, materiais essenciais para a fabricação avançada de semicondutores. A vontade de Pequim de usar estas cadeias de abastecimento como alavanca, demonstrada pelas suas restrições de 2023 às exportações de gálio e germânio, representa uma ameaça direta à capacidade de produção coreana. Simultaneamente, as empresas coreanas enfrentam pressão para se alinharem com as restrições lideradas pelos Estados Unidos às transferências de tecnologia avançada para a China, arriscando o seu maior mercado de exportação.
Vulnerabilidades energéticas agravam os riscos
Desenvolvimentos geopolíticos recentes no Médio Oriente expuseram outra vulnerabilidade crítica na arquitetura económica da Coreia. O país importa 84% da sua energia, com aproximadamente 70% dos fornecimentos de petróleo a transitarem pelo Estreito de Ormuz. O bloqueio em curso imposto pelo Irão a este ponto de estrangulamento crucial forçou Seul a garantir fornecimentos de petróleo bruto de emergência, ao mesmo tempo que enfrenta custos de produção em ascensão que ameaçam a competitividade industrial.
A crise energética atinge o coração da produção de semicondutores, um processo extremamente intensivo em energia. Além disso, a Coreia depende de Israel para 97,5% dos seus fornecimentos de bromo, um produto químico essencial para a produção de chips, criando outro ponto de pressão no meio do conflito regional. Ao contrário do Japão, que diversificou as fontes de energia e criou reservas estratégicas após os choques petrolíferos da década de 1970, a Coreia continua efetivamente a ser uma ilha energética com opções de emergência limitadas.
O Presidente Lee Jae Myung enfrenta um dilema pouco invejável entre estabilizar os fornecimentos de energia, manter a competitividade industrial e preservar o espaço orçamental para a sua agenda social progressista. Os subsídios imediatos aos combustíveis consomem orçamentos destinados à habitação e às reformas do Estado social, enquanto a transição energética para as renováveis continua a estar a anos de proporcionar alívio. O governo garantiu 74,62 milhões de barris de petróleo bruto para maio e reduziu a dependência do petróleo do Médio Oriente de 69% para 56% através do aumento das importações dos Estados Unidos e de África, mas a escassez de nafta e de produtos derivados continua a ser preocupante.
Rigidez estrutural
Além dos riscos externos, a economia da Coreia sofre de rigidezes internas que dificultam a adaptação. O panorama industrial continua dominado por conglomerados familiares, ou chaebols, que concentram recursos em setores estabelecidos e ao mesmo tempo expulsam empresas inovadoras de média dimensão. Esta estrutura criou uma carteira de exportações em que dez dos quinze setores emblemáticos estão atualmente em contração, incluindo o aço, a petroquímica, os ecrãs e as baterias secundárias, mesmo quando os semicondutores disparam.
Os conflitos laborais na Samsung Electronics, o maior empregador e motor de exportações do país, ilustram a fragilidade da concentração. Greves prolongadas ou interrupções da produção nesta única empresa poderiam transmitir choques imediatos a toda a economia. Kim Dae-jong, professor de administração de empresas na Universidade Sejong, defendeu que as reformas estruturais têm de corrigir este desequilíbrio.
Uma economia liderada quase inteiramente pelos semicondutores não é sustentável. Além dos riscos externos ligados ao ciclo dos chips, os conflitos laborais em curso na Samsung Electronics poderiam pesar na produção da empresa e dar um golpe à economia no seu conjunto.
O Instituto Coreano de Economia e Comércio Industrial prevê que o crescimento global das exportações abrande acentuadamente para 4,7% no próximo ano, face a 16,6% este ano, à medida que os efeitos de base e a estabilização da procura se consolidam. Entretanto, a concorrência de baixo custo da China continua a erodir a posição da Coreia na maquinaria, no aço e na petroquímica, setores que outrora proporcionaram lastro económico.
Respostas políticas e incerteza
A administração de Lee identificou seis áreas prioritárias de reforma: regulação, finanças, serviços públicos, pensões, educação e trabalho. O ministro das Finanças, Koo Yoon-cheol, e o governador do Banco da Coreia, Shin Hyun-song, comprometeram-se com esforços de política coordenados para melhorar o potencial de crescimento através de mudanças estruturais, em vez de estímulos de curto prazo. Durante a sua tomada de posse, Shin sublinhou que o banco central deve desempenhar um papel mais ativo na promoção dos esforços de reforma para fazer face ao abrandamento do crescimento.
O progresso continua a ser incipiente. Embora a Coreia tenha reduzido a dependência do petróleo do Médio Oriente e o parlamento tenha aprovado medidas para eliminar ações próprias que consolidam o controlo dos chaebols, as promoções cruciais ao estatuto de mercado desenvolvido pela MSCI continuam a escapar a Seul. Os fornecedores de índices citam conversibilidade insuficiente da moeda e falta de transparência do mercado, limitando os fluxos de capital global que poderiam financiar a diversificação.
O governo pretende reduzir a dependência de materiais industriais chineses de 70% para 50% até 2030, prometendo mais de 55 biliões de won em apoio à produção nacional e a cadeias de abastecimento alternativas. A participação na aliança Chip 4 com os Estados Unidos, o Japão e Taiwan oferece um caminho para a segurança coletiva do abastecimento, embora Seul tenha mantido uma postura cautelosa em comparação com a adesão entusiástica de Tóquio. A administração está também a explorar iniciativas de compras conjuntas com o Japão e Singapura para garantir matérias-primas essenciais.
O essencial
- A economia da Coreia do Sul cresceu 1,7% em cadeia no primeiro trimestre de 2026, impulsionada pelas exportações de semicondutores, mas o crescimento potencial está a diminuir para 1,71% este ano e 1,57% no próximo ano, segundo as projeções da OCDE.
- O país exporta 55% dos seus chips para a China e mantém uma forte dependência da procura norte-americana de centros de dados, criando uma volatilidade 1,9 vezes superior à de Taiwan e 2,7 vezes superior à do Japão.
- As tensões geopolíticas entre os Estados Unidos e a China ameaçam os fabricantes coreanos Samsung e SK hynix, que operam instalações críticas na China ao mesmo tempo que enfrentam pressão para restringir transferências de tecnologia.
- Os riscos para a segurança energética intensificaram-se devido ao conflito no Médio Oriente, com 70% das importações de petróleo a transitarem pelo Estreito de Ormuz e 97,5% do bromo usado na produção de chips a ser proveniente de Israel.
- A administração do Presidente Lee Jae Myung está a levar a cabo reformas estruturais na regulação, nas finanças, nas pensões, na educação e no trabalho para reduzir a dependência dos conglomerados e de um crescimento concentrado num único setor.