A crise invisível por trás das manchetes
Um mês após o início da guerra no Irão, o mundo enfrenta uma escassez que vai muito além do petróleo bruto. O conflito perturbou os fluxos através do Estreito de Ormuz, reduzindo a oferta global em cerca de um quinto. Enquanto as manchetes se concentram na subida dos preços da gasolina, uma escassez mais insidiosa ameaça a vida quotidiana em vários continentes. A restrição dos fluxos de petróleo e gás natural desencadeou uma falha em cascata nas cadeias de abastecimento petroquímicas, estrangulando os materiais necessários para fabricar calçado, vestuário, dispositivos médicos e embalagens alimentares.
Índice
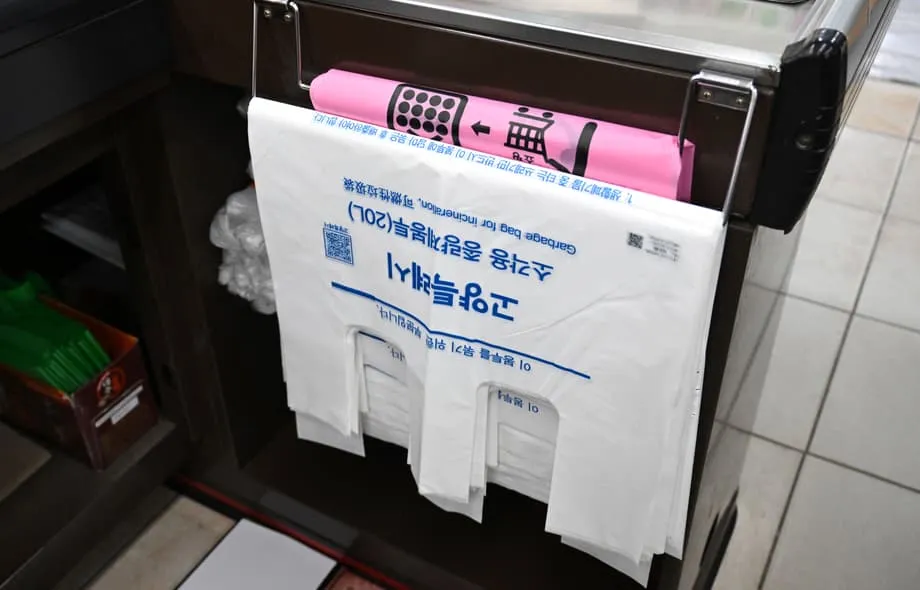
A Ásia sente o impacto de forma mais aguda. A região representa mais de metade da produção industrial mundial e depende fortemente de matérias-primas importadas. Na Coreia do Sul, os cidadãos recorreram a compras de pânico de sacos do lixo. Taiwan criou linhas telefónicas de emergência para fabricantes sem materiais plásticos. Os hospitais japoneses receiam ficar sem tubos de diálise. A crise demonstra a rapidez com que as perturbações energéticas se traduzem em escassez de bens de consumo quando as cadeias de abastecimento atravessam oceanos.
A natureza interligada da produção moderna significa que os derivados de petróleo servem como substrato oculto da produção. Adesivos para calçado, lubrificantes industriais, solventes para tintas e resinas plásticas derivam todos das mesmas matérias-primas de nafta agora retidas no Golfo Pérsico. Quando estes componentes desaparecem, as linhas de montagem abrandam, independentemente de os produtos finais parecerem ou não relacionados com energia.
Dan Martin, co-responsável pela área de business intelligence da Dezan Shira & Associates, uma empresa de consultoria especializada em mercados asiáticos, descreve a rápida transmissão de choques económicos da energia para os produtos acabados.
Isto transborda para tudo muito, muito rapidamente: cerveja, noodles, batatas fritas, brinquedos, cosméticos.
O Fundo Monetário Internacional alertou recentemente que estes efeitos indiretos complexos confrontam economias com capacidade limitada de absorção de choques. Num artigo de blogue, a organização afirmou que todos os cenários apontam para preços mais altos e crescimento mais lento. Vários países começaram a libertar quantidades históricas de petróleo das reservas de emergência, mas estas reservas não conseguem resolver a escassez específica de nafta, o subproduto do petróleo que serve de base para os materiais sintéticos.
Porque é que a nafta importa mais do que o petróleo bruto
A escassez de nafta distingue esta crise dos choques petrolíferos típicos. A nafta, um subproduto do petróleo, serve como matéria-prima crítica para materiais sintéticos. Ao contrário do petróleo bruto, que os países podem libertar das reservas estratégicas, a nafta não tem substitutos prontos. Os produtores mantêm inventários mínimos desta matéria-prima especializada. Quando o Estreito de Ormuz fechou, as fábricas petroquímicas asiáticas perderam a sua principal linha de abastecimento quase imediatamente.
Jim Fitterling, presidente do conselho de administração e CEO da Dow, abordou a gravidade da situação na conferência CERAWeek by S&P Global, em Houston. Explicou que cerca de vinte por cento da capacidade petroquímica mundial enfrenta bloqueios devido ao efetivo encerramento do Estreito de Ormuz.
Está a ser lançada a sorte para o resto do ano quanto ao que vai acontecer nos mercados. É como a desagregação que vimos nas cadeias de abastecimento durante a COVID. Podemos estar num intervalo de 250 a 275 dias. Isto não vai ser uma reversão instantânea.
A distribuição geográfica das fontes de matéria-prima cria uma economia global dividida. As unidades petroquímicas de produtos básicos no Hemisfério Ocidental, particularmente nos Estados Unidos, dependem de etano derivado do gás natural. Esta oferta permanece inalterada pelo conflito no Médio Oriente. A Ásia e grande parte da Europa dependem de nafta à base de petróleo bruto. Quase metade do abastecimento asiático de nafta passa normalmente pelo Estreito de Ormuz.
Consequentemente, as instalações asiáticas começaram a declarar força maior, um termo jurídico que indica que circunstâncias imprevisíveis impedem o cumprimento de contratos. Várias fábricas reduziram drasticamente a produção ou suspenderam totalmente as operações. A Coreia do Sul impôs proibições de exportação de nafta para preservar o abastecimento interno. O país comprou também o seu primeiro carregamento de nafta a Moscovo desde o início da guerra na Ucrânia, aproveitando a suspensão das sanções sobre certos produtos petrolíferos russos.
Fornecimentos médicos e segurança alimentar sob ameaça
A escassez petroquímica ameaça infraestruturas médicas críticas. No Japão, os hospitais receiam que doentes com insuficiência renal crónica possam enfrentar interrupções no tratamento devido à escassez de tubos médicos de plástico utilizados na hemodiálise. Os fabricantes malaios de luvas relatam que a falta de subprodutos do petróleo necessários para produzir látex de borracha põe em perigo o abastecimento mundial de luvas médicas. Não se trata de artigos de luxo, mas de componentes essenciais dos cuidados de saúde modernos.
A crise estende-se à produção alimentar através da escassez de fertilizantes. O Médio Oriente fornece quarenta e cinco por cento do enxofre mundial, utilizado no fabrico de fertilizantes, e vinte e dois por cento da ureia e amónia, nutrientes essenciais das culturas. Dados do Morgan Stanley indicam que cerca de um terço do comércio mundial de fertilizantes passa pelo Estreito de Ormuz. Os agricultores norte-americanos já pagam mais um terço pela ureia importada desde o início da guerra.
Na Ásia, os produtores de arroz enfrentam escolhas impossíveis. Campos prontos para a colheita ficam inativos em todo o Sudeste Asiático porque os agricultores não podem pagar o gasóleo para alimentar os tratores nem os fertilizantes para nutrir as culturas. Alguns agricultores tailandeses deixam o arroz no solo em vez de pagarem custos de colheita exorbitantes. O Departamento de Agricultura dos Estados Unidos observa que os agricultores norte-americanos planeiam plantar menos milho e mais soja este ano, passando para culturas menos intensivas em nutrientes.
A Índia constitui um estudo de caso de falhas em cascata. O governo impôs restrições ao fornecimento de gás em 9 de março, dando prioridade ao combustível doméstico para cozinhar em detrimento dos utilizadores industriais. A Reliance Industries reduziu a produção de aromáticos, podendo perder setenta e cinco mil toneladas de paraxileno. A Bharat Petroleum suspendeu a produção de ácido acrílico. A Gas Authority of India Limited encerrou unidades de polietileno. Estes encerramentos afetam embalagens para alimentos, medicamentos e bens de consumo.
Projetos de infraestruturas param
A escassez de betume e gasóleo líquido paralisou a construção de estradas em toda a Índia. No Rajastão, os empreiteiros que trabalham na National Highway 27 e na NH 148D relatam graves carências de asfalto. Um empreiteiro observou que projetos avaliados em quase seiscentos crore de rupias enfrentam atrasos graves. Os preços do asfalto subiram de cerca de quarenta mil rupias por tonelada para mais de cinquenta mil, com os fornecimentos a permanecerem irregulares mesmo a preços elevados.
A escassez de óleo de imersão e gasóleo líquido, utilizados para operar equipamento pesado de construção, agrava o problema. Face a necessidades estimadas de vinte e sete lakh litros em vários projetos, chegaram apenas cerca de dez lakh litros. Os preços subiram de quarenta e cinco mil para sessenta mil rupias por tonelada. A National Highways Authority of India reconhece que os trabalhos abrandaram acentuadamente, com os empreiteiros a serem aconselhados a continuar outras atividades sempre que possível para evitar a paralisação total dos projetos.
Na Indonésia, a administração Prabowo enfrenta um momento de verdade. A crise energética ameaça transformar-se numa grave emergência no custo de vida. O governo recusou reduzir o seu programa de refeições nutritivas gratuitas de vinte mil milhões de dólares, apesar da pressão fiscal. O ministro das Finanças, Purbaya Yudhi Sadewa, levantou a possibilidade de aumentar o limite do défice orçamental para além dos três por cento do PIB. Os economistas alertam que, sem cortes de despesas, o défice poderá atingir os três vírgula seis por cento.
Disparidades globais na resiliência
A crise criou uma economia global a duas velocidades. Enquanto os fabricantes asiáticos lutam contra a escassez de matérias-primas, os produtores do Hemisfério Ocidental beneficiam de vantagens competitivas. As fábricas petroquímicas norte-americanas funcionam com gás natural doméstico, o que lhes dá vantagens de custos mesmo em circunstâncias normais. Com os preços asiáticos a disparar, a arbitragem entre os mercados dos EUA e da Ásia explodiu de menos de quinhentos dólares por tonelada métrica para mais de mil e duzentos dólares.
John Moseley, diretor comercial da Port Houston, relatou um aumento de doze por cento nas exportações em apenas duas semanas, particularmente de polietileno enviado em contentores. Os analistas esperam aumentos enormes nas exportações para a Ásia ao longo do ano. No entanto, mesmo o funcionamento à capacidade máxima nas Américas não consegue colmatar a lacuna deixada pela ausência de produção no Médio Oriente e na Ásia.
A China representa um caso complexo. O país entrou na crise com reservas substanciais de petróleo, suficientes para cento e trinta dias de consumo. Pequim proibiu a maioria das exportações de produtos petrolíferos, preservando o abastecimento interno enquanto potencialmente priva parceiros comerciais de gasóleo e combustível de aviação. Isto cria tensões diplomáticas com nações do Sudeste Asiático que dependem das exportações chinesas de combustível. A Austrália, um importante fornecedor de lítio e minério de ferro para a China, enfrenta uma crescente escassez de gasóleo que pode perturbar as operações mineiras.
A Europa enfrenta pressões diferentes. Embora o continente não dependa fortemente dos fluxos diretos do Golfo, continua exposto aos choques globais de preços. Anup Kothari, membro do conselho executivo da BASF, observou que a região sente menos pressão das importações, que tinham sido problemáticas nos últimos anos. Até agora, a situação parece ser um saldo positivo líquido para os produtores europeus, embora todos esperem que os efeitos completos se materializem em breve.
O longo caminho de regresso à normalidade
Mesmo que as hostilidades cessem amanhã, a recuperação levará meses ou possivelmente o resto do ano. Cerca de quatrocentas e trinta embarcações permanecem retidas no Golfo Pérsico, mais de trezentas das quais são petroleiros. Quando o estreito reabrir, as autoridades darão prioridade aos envios de petróleo e gás, seguidos dos fertilizantes para a agricultura. Os navios-tanque petroquímicos ficam mais abaixo na ordem de prioridades e exigem viagens de quatro semanas até à Ásia.
Andrew Neale, responsável global de químicos da S&P Global Energy, alertou que a indústria química enfrentará uma grave desorganização das cadeias de abastecimento. Os contentores vão acumular-se nos locais errados, exigindo trimestres, e não meses, para se resolverem. A indústria poderá assistir a oscilações da procura semelhantes às que se seguiram à pandemia de COVID.
Os analistas do J.P. Morgan descreveram o choque como desenrolando-se de forma sequencial, e não simultânea, numa perturbação do abastecimento em vaga que avança para ocidente. A Ásia já ultrapassou a fase preventiva e entrou na gestão ativa da escassez. As últimas entregas de petróleo bruto enviadas antes da guerra chegaram no início de abril. A partir daí, a ausência física de materiais forçará escolhas mais difíceis do que a gestão de preços.
Alguns fabricantes esperam sobreviver à crise adiando compras, apostando que os preços cairão se o conflito se resolver. Qiu Jun, um produtor de poliéster em Haining, na China, viu os preços dos chips de poliéster dispararem cinquenta por cento. A sua fábrica funciona apenas para cumprir encomendas existentes, enquanto ele evita pagar demasiado por stock indesejado. A abordagem cautelosa acarreta riscos. Como observou Shariene Goh, analista sénior de petroquímica na ICIS, os segmentos de produtos finais podem apoiar-se nos seus níveis de inventário, mas estes esgotar-se-ão com o tempo. Os bens de consumo que dependem fortemente de embalagens plásticas podem começar a escassear em breve.
O que saber
- A guerra no Irão fechou efetivamente o Estreito de Ormuz, perturbando vinte por cento do abastecimento mundial de petróleo e bloqueando quase metade das importações asiáticas de nafta.
- A escassez de nafta forçou as fábricas petroquímicas asiáticas a declarar força maior e a reduzir a produção, afetando plásticos, fornecimentos médicos e embalagens alimentares.
- As cadeias de abastecimento médico mundiais enfrentam escassez de tubos de diálise, luvas de látex e bolsas intravenosas devido à escassez de subprodutos do petróleo.
- A escassez de fertilizantes ameaça as colheitas de arroz em todo o Sudeste Asiático e aumenta as preocupações com a segurança alimentar em todo o mundo.
- Os produtores do Hemisfério Ocidental que utilizam matérias-primas de gás natural beneficiam de vantagens de custos, enquanto os fabricantes asiáticos lutam contra restrições de abastecimento.
- Os prazos de recuperação prolongam-se por 250 a 275 dias mesmo que o conflito termine imediatamente, devido a atrasos no transporte marítimo e à desorganização das cadeias de abastecimento.