O Dilema do Consumo
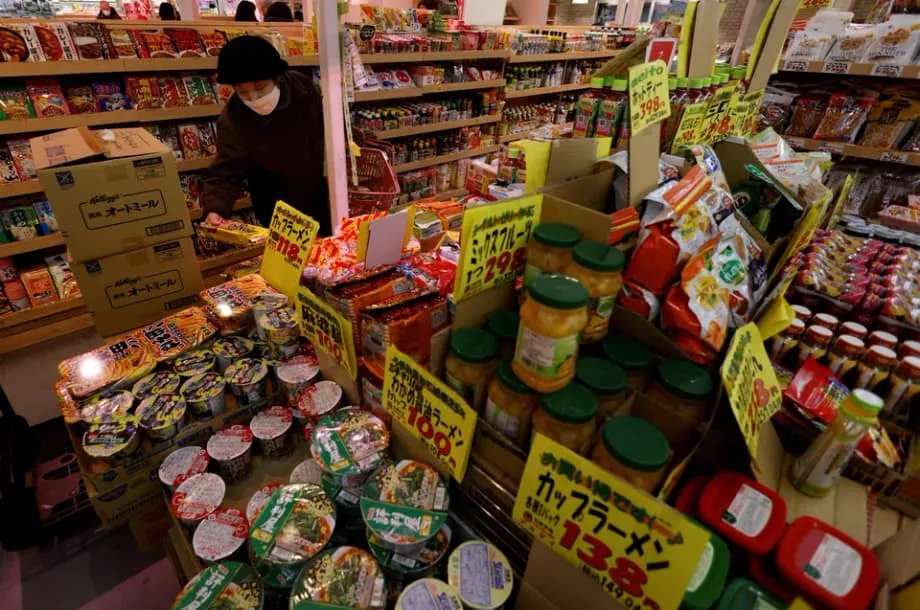
O Japão encontra-se preso num enigma económico que desafia as expectativas tradicionais. As despesas das famílias ajustadas à inflação caíram 1,8% em fevereiro face ao ano anterior, marcando o terceiro declínio mensal consecutivo e acelerando face à queda de 1% de janeiro. Este recuo surgiu mesmo quando os salários reais se tornaram positivos em janeiro pela primeira vez em mais de um ano, criando uma contradição flagrante que desafia a sabedoria económica convencional. Normalmente, o aumento do poder de compra deveria traduzir-se num consumo mais forte, mas as famílias japonesas estão a apertar os seus orçamentos em vez de celebrarem os ganhos de rendimento. Os dados, divulgados pelo Ministério dos Assuntos Internos e Comunicações na terça-feira, surpreenderam os economistas que tinham antecipado uma queda mais moderada de 0,8%. A gravidade do declínio sinaliza uma cautela crescente entre os consumidores na terceira maior economia do mundo, onde o consumo interno representa mais de metade da produção total e serve como o principal motor de crescimento.
Índice
Análise dos Números
O relatório de fevereiro revelou padrões irregulares entre as categorias de despesas que contam uma história complexa de prioridades a mudar sob pressão. As despesas com educação e transportes lideraram a queda, enquanto os gastos com saúde proporcionaram um raro ponto positivo num cenário de outra forma sombrio. Numa base ajustada sazonalmente, no entanto, o quadro pareceu ligeiramente menos sombrio do que os números principais sugerem. As despesas totais na verdade aumentaram 1,5% face a janeiro, oferecendo um potencial indício de estabilização sob as comparações homólogas sombrias e sugerindo que o momento sequencial pode estar a construir-se lentamente.
Esta melhoria mensal coincidiu com a confiança do consumidor a atingir o seu nível mais alto em quase sete anos durante fevereiro, de acordo com dados de inquéritos separados. No entanto, os declínios homólogos persistentes sugerem que as famílias japonesas continuam hesitantes em abrir os cordões à bolsa, apesar da melhoria do sentimento e dos ganhos salariais estatísticos. A divergência entre os inquéritos de confiança e o comportamento real de consumo destaca a complexidade da psicologia do consumidor após anos de pressão inflacionista implacável que condicionou os consumidores a esperar o pior.
A Desconexão entre Salários e Preços
A queda de segunda-feira surgiu mesmo depois de os salários ajustados à inflação se terem tornado positivos em janeiro, quebrando uma recessão prolongada que persistiu durante grande parte de 2025. Dados esperados para quarta-feira sugerem que os salários reais permaneceram em território positivo em fevereiro, prolongando a breve recuperação do poder de compra. Teoricamente, o aumento dos salários reais deveria traduzir-se em maiores gastos nos balcões de retalho e restaurantes. Na prática, as famílias japonesas parecem estar a tratar os ganhos salariais com ceticismo nascido da experiência.
Yukihiro Morita, economista-chefe do Instituto de Pesquisa Meiji Yasuda, captou esta desconexão com precisão na sua análise da tendência.
O desfasamento entre a recuperação do rendimento e a resposta das despesas reflete o que os economistas chamam de fadiga inflacionista. Depois de suportarem um crescimento dos preços acima da meta de 2% do Banco do Japão durante quatro anos consecutivos até 2025, as famílias habituaram-se a priorizar as necessidades e a cortar despesas discricionárias, independentemente das flutuações mensais do salário.O consumo real continua fraco. Embora o rendimento real tenha aumentado, não está a afetar imediatamente o consumo.
A pressão sobre os orçamentos familiares continua a aumentar sem alívio. As empresas de alimentos e bebidas planearam aumentos de preços em quase 2.800 produtos este mês, o maior volume desde outubro, segundo um inquérito da Teikoku Databank. A maioria das empresas citou os custos salariais mais elevados como o principal impulsionador por trás destes aumentos, sugerindo que o próprio crescimento salarial destinado a impulsionar o consumo pode, em vez disso, estar a alimentar uma inflação de custos que corrói o poder de compra antes de conseguir estimular a procura.
Intervenções Governamentais Enfrentam Ventos Contrários
A primeira-ministra Sanae Takaichi implementou medidas fiscais agressivas destinadas a quebrar este ciclo de cautela antes que se enraíze mais. A sua administração lançou subsídios aos serviços públicos no início do ano para limitar as faturas de eletricidade e gás das famílias que lutam com os custos sazonais. Quando o conflito no Irão desencadeou uma subida nos mercados globais de petróleo, acrescentou rapidamente medidas de emergência para conter os preços da gasolina na bomba. Estas intervenções fazem parte de um pacote de estímulos mais amplo de 17,7 biliões de ienes, concebido para amortecer o impacto do aumento dos preços e proteger o nível de vida.
No entanto, estes esforços fiscais criam tensão imediata com a direção da política monetária. O Banco do Japão tem vindo a apertar a política para combater a inflação, elevando as taxas para 0,75%, o nível mais alto em 30 anos, e reduzindo as compras de obrigações. Analistas da Deloitte observam que esta expansão fiscal corre o risco de trabalhar contra a missão do banco central de combater a inflação, ao estimular a procura enquanto o BOJ tenta arrefecê-la. A combinação de gastos públicos e contenção do banco central contribuiu para o aumento das taxas de juro de longo prazo, com os rendimentos das obrigações do Tesouro a 10 anos a saltarem acima de 2,3% em janeiro pela primeira vez desde 1998.
O Dilema do Banco Central
À medida que o Banco do Japão se aproxima da sua decisão de política de 28 de abril, os responsáveis enfrentam um cálculo difícil que poderá determinar a trajetória da recuperação. O governador Kazuo Ueda tem de determinar se os choques externos, em particular do conflito no Médio Oriente, irão principalmente alimentar a inflação ou atenuar o investimento e o consumo através da incerteza. O banco central sinalizou disponibilidade para continuar a aumentar as taxas se a evolução económica estiver alinhada com as previsões, mas os dados fracos do consumo complicam consideravelmente esta narrativa de normalização.
As tendências salariais oferecem um ponto de referência para os decisores políticos que navegam nestas correntes cruzadas. A federação sindical Rengo relatou que os trabalhadores garantiram aumentos salariais médios de 5,09% no início de abril, quase igualando o máximo de três décadas do ano passado de 5,25%. Estes resultados das negociações salariais anuais da primavera, conhecidas como shunto, apoiam teoricamente a busca do Banco do Japão por um ciclo virtuoso de subida de preços e salários. No entanto, se as famílias se recusarem a gastar esses salários mais elevados, o ciclo quebra-se e a base teórica para novos aumentos das taxas desmorona-se.
Riscos Globais Agravam a Incerteza
O conflito em escalada no Médio Oriente paira sobre as perspetivas económicas do Japão com particular ameaça para as indústrias dependentes de importações. As autoridades estão a avaliar como a guerra pode propagar-se pela economia, particularmente através dos mercados de energia e das cadeias de abastecimento industriais. Morita alertou especificamente que a escassez de nafta e outros materiais petroquímicos pode aumentar os custos de produção em todo o setor transformador japonês.
O risco de a inflação importada regressar justamente quando as pressões internas sobre os preços moderam ameaça prolongar a fadiga inflacionista que já afeta as famílias e atrasar qualquer recuperação na atividade retalhista.Se estes custos de produção acrescidos forem repercutidos nos consumidores, levando a preços mais elevados para alimentos e outros bens, o consumo provavelmente permanecerá lento.
A forte dependência do Japão do petróleo do Médio Oriente torna-o particularmente vulnerável a interrupções no abastecimento em comparação com nações independentes em termos energéticos. Embora os subsídios governamentais tenham limitado os aumentos do preço da gasolina a aproximadamente 2,4% entre o final de fevereiro e o início de março, as autoridades prepararam planos de contingência, incluindo potenciais libertações das reservas estratégicas de petróleo. As reservas públicas e privadas combinadas poderiam cobrir a procura interna durante aproximadamente 254 dias, embora qualquer libertação provavelmente exigisse coordenação com parceiros do G7 para maximizar a eficácia e estabilizar os mercados.
Ecos Históricos
Este padrão de salários em ascensão que não conseguem estimular o consumo não é inédito na história económica recente do Japão, sugerindo questões estruturais profundas em vez de anomalias temporárias. Em agosto de 2024, os salários reais subiram 1,1% em termos homólogos, impulsionados pelos bónus de verão, mas as despesas das famílias caíram 1,4% durante o mesmo período. Da mesma forma, abril de 2025 registou um declínio inesperado das despesas, mesmo com os salários nominais a subirem e o mercado de trabalho a apertar. A OCDE observou na sua avaliação de meados de 2025 que o consumo permaneceu estagnado no primeiro trimestre de 2025, apesar do aumento dos salários nominais e do forte desempenho do mercado de trabalho.
Estes episódios recorrentes sugerem fatores estruturais e não cíclicos em ação na economia japonesa. O envelhecimento da população do Japão continua a reduzir o grupo em idade ativa, encolhendo a base de potenciais consumidores e alterando a composição da procura para os cuidados de saúde e afastando-a da educação ou dos bens duradouros. Os ventos contrários demográficos persistem há onze anos consecutivos, criando um obstáculo fundamental à procura interna que aumentos salariais temporários têm dificuldade em superar. Além disso, anos de psicologia deflacionista seguidos de inflação súbita condicionaram as famílias a priorizar a poupança preventiva em vez da gratificação imediata, um padrão comportamental que salários mais elevados ainda não quebraram.
Pontos-Chave
- As despesas das famílias caíram 1,8% em termos homólogos em fevereiro, pior do que a queda de 0,8% que os economistas esperavam
- Os salários reais tornaram-se positivos em janeiro pela primeira vez em mais de um ano, mas o consumo caiu durante três meses consecutivos
- A primeira-ministra Takaichi introduziu subsídios aos serviços públicos e à gasolina para amortecer as pressões sobre os preços, criando tensão com a política de aperto do Banco do Japão
- O Banco do Japão enfrenta uma decisão de 28 de abril sobre as taxas de juro em meio a sinais conflituantes do crescimento salarial e do consumo fraco
- O sindicato Rengo relatou aumentos salariais de 5,09% nas negociações da primavera, quase igualando o máximo de três décadas do ano passado
- O conflito no Médio Oriente corre o risco de importar inflação através de custos mais elevados do petróleo e da nafta, potencialmente apertando ainda mais os orçamentos familiares
- A confiança do consumidor atingiu um máximo de sete anos em fevereiro, apesar do declínio das despesas, sugerindo potencial de recuperação futura se a inflação moderar