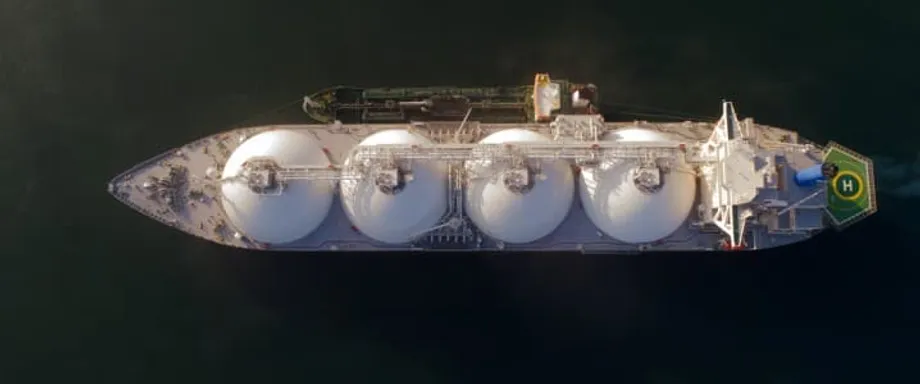
O Estreito de Ormuz transforma-se num campo de batalha
Quando o Presidente das Filipinas, Ferdinand Marcos, declarou uma "emergência energética nacional" no final de março de 2026, colocou em evidência gritante uma crise que se desenrola no continente mais populoso do mundo. A guerra em curso no Médio Oriente encerrou efetivamente o Estreito de Ormuz, o estreito ponto de estrangulamento marítimo por onde flui cerca de um quinto do petróleo e do gás natural liquefeito (GNL) do mundo. Com o tráfego de petroleiros a parar completamente e ataques de drones a paralisar a instalação de Ras Laffan, no Catar, a fonte de quase 20 por cento das exportações globais de GNL ficou inoperacional, desencadeando aquilo a que os analistas chamam a maior perturbação de abastecimento da história do mercado energético.
Índice
O encerramento desencadeou uma cascata de falhas logísticas imediatas. Os custos do seguro marítimo para os navios que tentam atravessar dispararam para níveis proibitivos, enquanto as principais companhias de navegação desviaram frotas pelo Cabo da Boa Esperança, acrescentando semanas aos prazos de entrega e restringindo ainda mais o abastecimento regional.
O choque imediato foi financeiro. Os preços à vista do GNL na Ásia duplicaram, atingindo máximos de três anos, com o índice de referência Japan Korea Marker a subir cerca de 70 por cento desde o início das hostilidades. Para países que geram um terço ou mais da sua eletricidade a partir de gás natural — incluindo Japão, Singapura, Tailândia, Taiwan, Paquistão e Bangladeche —, o pico de preços representa uma ameaça existencial à estabilidade económica.
Anthony Knutson, responsável global de carvão da consultora Wood Mackenzie, descreveu a resposta regional.
Os países asiáticos estão a abrir a torneira da produção de carvão para ajudar a compensar a subida dos preços do gás e o risco de abastecimento.
Ao contrário dos ajustamentos graduais da oferta que se seguiram à invasão da Ucrânia pela Rússia em 2022, esta crise não oferece fontes alternativas imediatas. As cargas de GNL que já estão no mar estão a esgotar-se e, com a produção do Catar potencialmente inoperacional até ao final da década, a Ásia enfrenta um défice estrutural de abastecimento que pode durar anos.
Respostas nacionais de Seul a Manila
Em todo o continente, os governos estão a rasgar os manuais climáticos para manter as luzes acesas e as fábricas a laborar. Nas Filipinas, que dependem do carvão para cerca de 60 por cento da produção de eletricidade, a secretária da Energia, Sharon Garin, anunciou planos para maximizar a produção das centrais a carvão existentes e negociar importações adicionais da Indonésia. A declaração de emergência autoriza intervenção direta do governo contra a retenção de combustíveis e pagamentos antecipados para garantir contratos, refletindo receios de que a nação arquipelágica tinha apenas 45 dias de reservas de combustível no final de março.
A Coreia do Sul, que se tinha comprometido a encerrar a maioria das centrais a carvão até 2040 e a reduzir para metade as emissões até 2035, eliminou os limites operacionais à produção a carvão. A inversão ocorre apesar de as renováveis terem fornecido apenas 10 por cento da eletricidade do país em 2024, em comparação com uma média global de 32 por cento, deixando Seul perigosamente exposta quando os abastecimentos de GNL se apertaram. A maior empresa elétrica do Japão, a JERA, confirmou que manteria as centrais a carvão com elevadas taxas de utilização, enquanto Tóquio acelera os planos para reiniciar reatores nucleares parados desde o desastre de Fukushima, em 2011.
No Sul da Ásia, o Bangladeche está a aumentar a produção de energia a carvão e as importações de eletricidade produzida a carvão, segundo dados governamentais diários. A mudança marca uma inversão decisiva para o Bangladeche, que antes procurava fazer a transição para importações de GNL antes que o atual pico de preços tornasse tais planos economicamente impossíveis. O Paquistão pretende aumentar a energia proveniente de fontes domésticas, em particular carvão extraído localmente, para evitar a repetição dos cortes generalizados que se seguiram à crise energética de 2022. A Índia, preparando-se para um pico de procura de verão que deverá atingir 270 gigawatts, está a queimar carvão a níveis recorde, ao mesmo tempo que relaxa temporariamente as regras de qualidade do ar para permitir que pequenas indústrias usem carvão para cozinhar e aquecer.
A aritmética fria da economia da energia
O regresso ao carvão é impulsionado por uma aritmética económica brutal. Enquanto os preços à vista do GNL na Ásia subiram 70 por cento, os preços do carvão térmico aumentaram apenas 13 a 17 por cento desde o início da guerra. Para as empresas elétricas confrontadas com restrições orçamentais e os governos que gerem encargos com subsídios, o carvão oferece uma almofada que o gás não consegue igualar. Os analistas da Wood Mackenzie observaram durante a primeira semana do conflito que o carvão não pode substituir totalmente o abastecimento perdido de gás, mas cria uma almofada bem-vinda para ajudar a Ásia a atravessar a maior perturbação de abastecimento de sempre nos mercados energéticos.
A China, a Índia, o Japão, a Coreia do Sul e as nações do Sudeste Asiático estão a consumir as reservas de carvão acumuladas precisamente para estas contingências. Estas reservas, criadas ao longo de anos de programas deliberados de armazenamento, representam agora uma apólice de seguro crítica contra a volatilidade da oferta. A Indonésia, maior exportador mundial de carvão, deu prioridade ao abastecimento interno em detrimento dos compromissos de exportação, redirecionando a produção para centrais elétricas nacionais, mesmo quando os vizinhos regionais se desdobram à procura de fontes alternativas. As Filipinas obtiveram garantias de Jacarta de que não serão impostos limites às encomendas de carvão, embora Garin tenha indicado que compras acrescidas podem revelar-se desnecessárias se a produção local for suficiente.
A disparidade de preços revela uma vulnerabilidade fundamental na arquitetura energética da Ásia. O GNL, há muito promovido por exportadores ocidentais e grandes empresas energéticas internacionais como combustível de transição entre o carvão e as renováveis, transformou-se de uma solução flexível numa responsabilidade estratégica. Quando rotas marítimas vitais se tornam zonas contestadas, o líquido no gás natural liquefeito perde a sua vantagem de mobilidade. Com a maioria dos contratos de GNL ligada aos preços do petróleo com um desfasamento de três meses, os compradores asiáticos enfrentarão custos ainda mais elevados a partir de junho, cimentando ainda mais a competitividade temporária do carvão.
Contrapartidas entre saúde pública e clima
A mudança de emergência acarreta custos elevados que ultrapassam os registos económicos. A combustão de carvão liberta matéria particulada fina conhecida como PM2,5, partículas microscópicas que se alojam profundamente nos pulmões e na corrente sanguínea, aumentando o risco de doenças cardíacas, AVC, cancro do pulmão e doenças respiratórias crónicas. A Organização Mundial da Saúde estima que todos os 1,4 mil milhões de indianos já respiram ar com concentrações de partículas perigosas. No Vietname, onde os níveis de PM2,5 excedem largamente os limites da OMS durante toda a estação seca, lojistas como Lan Nguyen, em Hanói, manifestam diariamente preocupação com crianças asmáticas, mesmo reconhecendo a necessidade do carvão para manter a eletricidade a circular.
Analistas climáticos alertam que as medidas de emergência de curto prazo correm o risco de se tornarem dependências estruturais permanentes. Pauline Heinrichs, investigadora no King's College de Londres, observou que a China também aumentou o consumo de carvão para compensar a quebra da produção hidroelétrica causada por condições de seca.
Aprende-se a responder a choques gerados por certas inseguranças reproduzindo a insegurança.
A energia a carvão da Indonésia já era 48 por cento mais cara em 2024 do que em 2020 devido ao envelhecimento das centrais e a atrasos na manutenção, com subsídios estatais a atingir 11 mil milhões de dólares, cerca de 5 por cento do orçamento nacional. A dependência prolongada do carvão poderá atrasar os caminhos de encerramento antecipado das centrais envelhecidas, travando efetivamente os esforços de descarbonização durante anos.
Julia Skorupska, da coligação global Powering Past Coal Alliance, alertou que a crise demonstra os riscos da dependência das importações.
Este tipo de crise é um verdadeiro sinal de alerta.
Sublinhou que a preocupação se estende além das decisões imediatas e abrange o precedente que estabelecem para futuros ciclos de planeamento energético e investimento em infraestruturas. Os impactos na saúde são particularmente agudos durante as épocas de queimadas agrícolas, quando as emissões de carvão agravam os desafios existentes de qualidade do ar.
Vantagem e vulnerabilidade geopolíticas
A crise expôs assimetrias acentuadas na segurança energética asiática. A China, embora seja o maior importador mundial de petróleo, goza de vantagens significativas em relação aos rivais regionais Japão, Coreia do Sul e Taiwan. A República Popular da China satisfaz mais de um quarto da sua procura de petróleo através da produção interna, mantém as maiores reservas terrestres de petróleo bruto do mundo, estimadas em 1,2 mil milhões de barris, e pode substituir as importações de GNL por gás de gasoduto proveniente da Rússia, da Ásia Central e de Mianmar. O gás natural representa uma quota relativamente pequena do consumo de energia primária da China, e Pequim passou anos a diversificar para o carvão e as renováveis especificamente para reduzir a vulnerabilidade às importações.
Em contrapartida, o Japão, a Coreia do Sul e Taiwan dependem quase exclusivamente de importações de energia, com uma produção interna de petróleo bruto praticamente inexistente. As suas economias são também mais intensivas em petróleo do que a da China, exigindo mais barris de petróleo por mil dólares de PIB. Embora o Japão mantenha reservas estratégicas robustas que cobrem cerca de 150 dias de abastecimento, e a Coreia do Sul detenha aproximadamente 107 dias, a sua completa dependência do GNL transportado por mar deixa-os expostos de formas que Pequim não está.
Esta divergência tem consequências geopolíticas. Se Teerão visar desproporcionadamente as infraestruturas de GNL e evitar grandes instalações petrolíferas, poderá beneficiar Pequim em relação aos seus concorrentes regionais, ao mesmo tempo que antagoniza as alianças de Washington. Os Estados Unidos, agora o maior exportador mundial de GNL, podem ganhar comercialmente com as escassezes de abastecimento que redirecionam cargas para mercados com preços mais elevados, alargando potencialmente fissuras diplomáticas com aliados que enfrentam dificuldades económicas causadas por uma guerra iniciada por Washington. Como o Atlantic Council observou numa análise recente, Pequim pode considerar que as crises de GNL impõem pouco custo económico à China e ao mesmo tempo agravam as relações entre os Estados Unidos e os seus parceiros da Ásia-Pacífico.
A questão nuclear
Confrontadas com a fragilidade das importações de combustíveis fósseis, várias democracias asiáticas estão a reconsiderar a energia nuclear com renovada urgência. O Japão, que possui a terceira maior reserva estratégica de petróleo do mundo, está a acelerar os prazos para reiniciar reatores parados, apesar do ceticismo persistente do público após o desastre de Fukushima Daiichi, em 2011. A primeira-ministra Takaichi Sanae prometeu alcançar 100 por cento de autossuficiência energética, em grande parte através de um regresso à energia nuclear que teria parecido politicamente impossível há apenas alguns meses. As empresas elétricas estão atualmente a inspecionar reatores para verificar a conformidade com as normas de segurança pós-Fukushima.
A Coreia do Sul, já um produtor nuclear significativo, enfrenta condicionalismos mais complexos. O Presidente Lee Jae Myung convocou uma reunião extraordinária do Conselho de Ministros para examinar as implicações da guerra, uma vez que Seul tem de importar urânio enriquecido devido a um acordo nuclear civil de 2015 com Washington que limita estritamente as capacidades internas de enriquecimento e as atividades de reprocessamento. A verdadeira independência energética pode exigir a renegociação desses termos, acarretando riscos geopolíticos tanto para a gestão da aliança americana como para as reações norte-coreanas. No entanto, a perspetiva de violar o limite de enriquecimento está a ser ativamente considerada à medida que a crise se aprofunda e os preços da eletricidade disparam.
O Vietname e as Filipinas, que anteriormente tinham explorado opções nucleares antes de o acidente de Fukushima de 2011 arrefecer o entusiasmo regional, estão também a acelerar o ritmo de desenvolvimento, ajudados pela decisão do Banco Mundial, no ano passado, de retomar o financiamento de projetos nucleares. A mudança realça um reconhecimento regional mais amplo de que a energia renovável, embora mais barata a longo prazo, não consegue escalar com rapidez suficiente para substituir o GNL perdido no prazo necessário, sobretudo dadas as limitações existentes da infraestrutura de rede.
Pontos-chave
- A guerra no Médio Oriente encerrou o Estreito de Ormuz e interrompeu as exportações de GNL do Catar, retirando 20 por cento da oferta global e duplicando os preços à vista do GNL na Ásia.
- Países como as Filipinas, a Coreia do Sul, o Japão, a Índia e o Bangladeche estão a aumentar a produção de eletricidade a carvão para evitar apagões e conter os custos da eletricidade.
- Os preços do carvão subiram apenas 13 a 17 por cento, em comparação com o aumento de 70 por cento do GNL, tornando-o a almofada de emergência economicamente viável, apesar dos custos ambientais.
- A crise expõe níveis divergentes de segurança energética em toda a Ásia, com a China menos vulnerável devido à produção interna e às importações por gasoduto, enquanto o Japão, a Coreia do Sul e Taiwan enfrentam uma grave dependência das importações.
- As nações asiáticas estão a reconsiderar o reinício da energia nuclear e a acelerar os planos de renováveis, mas o carvão continua a ser o único substituto imediato para o abastecimento perdido de gás.
- Os riscos para a saúde pública decorrentes do aumento da combustão de carvão incluem níveis elevados de PM2,5 associados a doenças respiratórias e cardiovasculares, particularmente nas principais cidades da Índia e do Sudeste Asiático.
- Analistas alertam que a dependência emergencial do carvão corre o risco de criar uma dependência de combustíveis fósseis que pode atrasar as metas climáticas e deixar ativos encalhados se as medidas temporárias se tornarem permanentes.