Xangai lidera recuperação generalizada no mercado de revenda
O mercado imobiliário chinês, muito castigado, está a dar sinais inesperados de vida esta primavera, com as transações de habitação usada a dispararem nas principais áreas metropolitanas e a alimentarem a expectativa de que a prolongada crise possa estar a atingir um fundo.
Índice
- Xangai lidera recuperação generalizada no mercado de revenda
- Cidades de primeira linha mostram impulso sincronizado
- Mudança de política sinaliza determinação do governo
- Programas locais inovadores impulsionam crescimento nas cidades de segunda linha
- Divisão do mercado: luxo prospera enquanto segmento acessível fica para trás
- Crise da dívida dos promotores ensombra o otimismo
- Pontos-chave
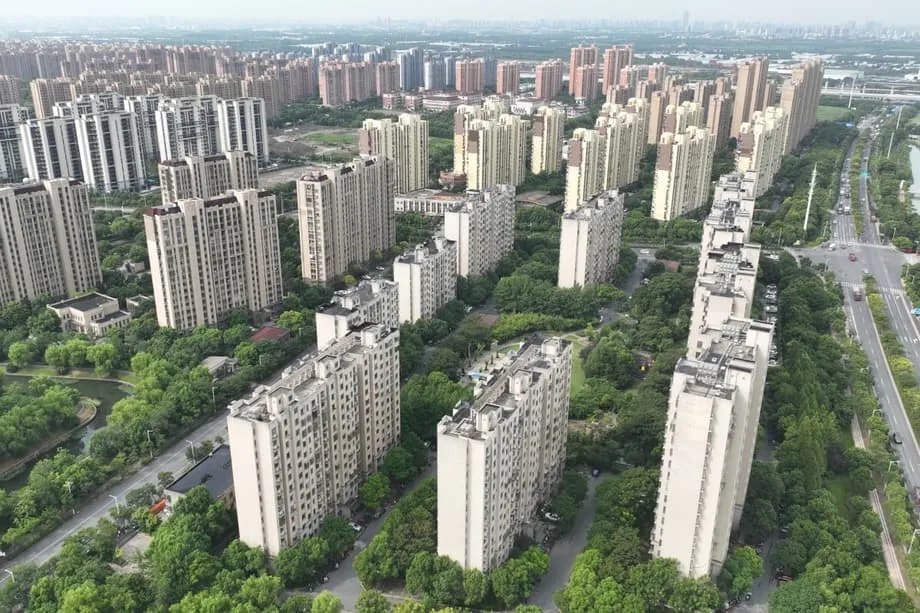
Xangai, o centro financeiro do país e a maior cidade em termos económicos, registou aproximadamente 22.000 vendas de habitação usada entre 1 e 23 de março, um aumento impressionante de 170% em relação ao mesmo período de fevereiro, segundo dados do meio financeiro local Cailian. Este ritmo coloca a cidade no caminho para ultrapassar as 30.000 transações no mês completo, o que marcaria um máximo de três anos e ultrapassaria um limiar psicológico que os analistas consideram indicativo de vitalidade genuína do mercado, e não de uma flutuação sazonal.
Cidades de primeira linha mostram impulso sincronizado
O impulso estende-se muito para além da cidade mais cosmopolita da China. Em Nanquim, capital da província de Jiangsu e importante centro económico regional, dados oficiais mostraram que 5.789 casas usadas foram vendidas durante as três primeiras semanas de março, um aumento de 54% em relação ao mesmo período do ano anterior. Investigação da Huatai Securities indica que, em 26 cidades que monitoriza a nível nacional, as transações de habitação usada subiram 22% em termos homólogos após o feriado do Ano Novo Chinês, em meados de fevereiro. Esta subida generalizada sugere que a recuperação não está isolada num único mercado, mas reflete uma mudança fundamental de sentimento entre os compradores de habitação chineses, que passaram três anos à espera, paralisados por receios de queda dos preços, incumprimento dos promotores e incerteza económica.
Mudança de política sinaliza determinação do governo
Por detrás dos dados de transações está uma evolução significativa do pensamento oficial, que começou com um raro artigo do Dia de Ano Novo na Qiushi, a publicação teórica de referência do Partido Comunista, que normalmente divulga as orientações políticas da liderança mais sénior. O comentário apelava a medidas mais poderosas e precisas para estabilizar as expectativas do mercado imobiliário, assinalando o que Ting Lu, economista-chefe para a China da Nomura, descreveu como a avaliação mais abrangente dos mercados imobiliários chineses publicada na Qiushi desde o início do colapso do setor em meados de 2021.
"Esta é a avaliação mais abrangente dos mercados imobiliários chineses publicada na Qiushi desde o colapso do setor em meados de 2021", observou Lu num relatório de investigação, acrescentando que "a sua importância não deve ser subestimada", uma vez que os comentários públicos em revistas deste tipo sinalizam frequentemente debates políticos internos antes do anúncio de decisões formais.
O artigo surgiu estrategicamente antes da reunião parlamentar anual da China em março, conhecida como as Duas Sessões, onde os principais líderes se reúnem para definir metas políticas e divulgar o plano de desenvolvimento quinquenal. Ao contrário da linguagem oficial anterior, que caracterizava a crise como apenas um período de ajustamento, o artigo da Qiushi apelava explicitamente aos decisores políticos para encurtarem o período de ajustamento tanto quanto possível. Rejeitava também a ideia de que o imobiliário se tornou economicamente irrelevante, alertando que o setor continua crucial para a economia em geral e que as autoridades devem preparar-se para potenciais falências entre promotores sobrecarregados de dívida, ainda a debater-se com níveis elevados de endividamento. Esta mudança retórica sugere que Pequim reconhece que não pode permitir que o setor imobiliário continue a cair indefinidamente, sobretudo numa altura em que o crescimento impulsionado pelas exportações enfrenta tensões comerciais crescentes e o governo procura fazer a transição para um crescimento liderado pelo consumo.
Programas locais inovadores impulsionam crescimento nas cidades de segunda linha
Embora as cidades de primeira linha dominem as manchetes, os mercados de segunda linha estão a implementar soluções políticas criativas para libertar a procura e resolver o excesso de inventário que tem assolado o mercado durante anos. Em Ningbo, uma importante cidade portuária da província de Zhejiang com uma população superior a oito milhões, as vendas de habitação usada ultrapassaram 5.400 unidades até 26 de março, com os volumes diários de transações em dias úteis a excederem consistentemente 300 desde meados de março. Isto representa um salto de 132% em relação aos números totais de fevereiro e coloca a cidade em posição de ultrapassar o limiar de 6.000 unidades no mês, bem acima do nível de 5.000 unidades que os agentes locais consideram crítico para a saúde e liquidez do mercado.
O catalisador é o inovador programa Velho por Novo de Ningbo, lançado na sua terceira fase no final de fevereiro, após duas fases anteriores no segundo semestre do ano passado. Ao abrigo desta iniciativa, o governo municipal compra habitações usadas construídas antes de 2010 a preços determinados pelo valor médio avaliado independentemente por três instituições terceiras, proporcionando aos proprietários liquidez imediata para melhorarem as suas condições de habitação mais rapidamente, sem esperarem por compradores individuais. Os participantes recebem um vale de substituição equivalente a 5% do valor avaliado do seu imóvel, que pode ser aplicado na compra de uma nova casa, funcionando efetivamente como um subsídio para a melhoria. O site do programa acumulou mais de 170.000 visitas e recebeu 7.801 candidaturas para trocas de imóveis antigos até 23 de março, impulsionando a compra de 1.687 habitações melhoradas. O governo planeia renovar os imóveis adquiridos para serem usados como arrendamento público ou habitação de transição para residentes desalojados e jovens profissionais, respondendo simultaneamente ao excesso de inventário e às necessidades de habitação acessível, ao mesmo tempo que injeta liquidez na cadeia de melhoria.
Divisão do mercado: luxo prospera enquanto segmento acessível fica para trás
Nem todos os segmentos do mercado imobiliário estão a recuperar de forma igual, criando um panorama bifurcado que favorece os mais ricos e deixa os compradores de primeira habitação e o segmento acessível em dificuldades. Os analistas descrevem o atual ressurgimento como estruturado, com os projetos de luxo a superarem substancialmente aqueles dirigidos a compradores com orçamento limitado. Na Nova Área de Pudong, em Xangai, o projeto Expo Tianyue da Poly Development and Holdings Group fechou vendas superiores a 290 milhões de yuan (40 milhões de dólares) na primeira semana de março, com a equipa de vendas a relatar que estava basicamente a vender um apartamento grande com um preço de cerca de 50 milhões de yuan (6,9 milhões de dólares) por dia a compradores com património substancial já existente.
Em contrapartida, os projetos dirigidos a necessidades básicas e a compradores de primeira habitação continuam a debater-se com uma procura fraca. No distrito de Bao'an, em Shenzhen, o projeto Junyue Mingdu ainda estava a realizar promoções agressivas no final de fevereiro, cortando os preços entre 800.000 e 1,1 milhões de yuan (110.000 a 150.000 dólares) em apartamentos de 89 metros quadrados para atrair compradores. A oferta excessiva de nova habitação acessível nos subúrbios de Shenzhen antes do Ano Novo Chinês, combinada com a concorrência feroz do mercado de revenda, onde os vendedores têm mais flexibilidade para fazer descontos, forçou os promotores desses projetos a cortar preços para impulsionar as vendas.
Os dados de transações em várias cidades mostram que os produtos orientados para a melhoria em cidades centrais estão a liderar a recuperação do mercado imobiliário", explicou Zhang Bo, presidente do 58 Anjuke Research Institute. "Esta recuperação estruturada reflete uma melhor correspondência entre a nova oferta e a procura real, à medida que compradores abastados com finanças estáveis e ativos imobiliários existentes regressam ao mercado, enquanto os compradores de primeira habitação sensíveis ao preço continuam cautelosos quanto à segurança no emprego e às perspetivas de rendimento futuro.
Crise da dívida dos promotores ensombra o otimismo
Apesar dos dados encorajadores da revenda, persistem riscos significativos no setor dos promotores que podem minar a recuperação incipiente e limitar a sustentabilidade da atual subida. A tensão financeira continua evidente em todo o setor, com o saldo de empréstimos pendentes dos promotores imobiliários chineses a cair no terceiro trimestre do ano passado pela primeira vez em mais de uma década, indicando que os bancos estão a reduzir a exposição ao setor. A Vanke, outrora uma das maiores e mais respeitadas promotoras do país e considerada um modelo de prudência financeira, evitou por pouco o incumprimento de uma obrigação onshore de 2 mil milhões de yuan (283 milhões de dólares) nas últimas semanas, conseguindo apenas uma extensão após negociações prolongadas que evidenciaram a dificuldade da empresa em cumprir obrigações num contexto de mercados de crédito congelados.
O stock de habitação inacabada representa outro travão ao sentimento, que as políticas terão de resolver para restaurar totalmente a confiança. Os promotores chineses há muito que vendem apartamentos antes da conclusão, através de mecanismos de pré-venda, deixando os compradores com hipotecas sobre casas inacabadas. Sem fundos provenientes de novas vendas ou acesso a crédito novo, os promotores têm tido dificuldade em concluir a construção, criando uma crise de confiança entre potenciais compradores que receiam adquirir novas unidades que podem nunca ser entregues. Com base no artigo da Qiushi, espera-se que o governo implemente medidas mais inovadoras e direcionadas, escreveu Michelle Kwok, responsável de investigação sobre imobiliário asiático e ações de Hong Kong do HSBC. As políticas com maior impacto serão provavelmente aquelas que reduzirem de forma significativa o encargo financeiro sobre os compradores de habitação. Na nossa opinião, um maior foco na aquisição do excesso de inventário será um passo essencial para resolver os estrangulamentos. Larry Hu, economista-chefe para a China da Macquarie, prevê que as conclusões de construção de habitação caiam 12% este ano, após uma queda de 17% no ano passado, sugerindo que o lado da oferta continua frágil, mesmo quando a procura dá sinais de estabilização.
Pontos-chave
- As vendas de habitação usada em Xangai atingiram aproximadamente 22.000 unidades nos primeiros 23 dias de março, um aumento de 170% em relação a fevereiro, esperando-se que as transações do mês completo ultrapassem 30.000 unidades pela primeira vez em três anos.
- Vinte e seis grandes cidades monitorizadas pela Huatai Securities registaram um aumento homólogo de 22% nas transações de habitação usada após o feriado do Ano Novo Chinês, com as cidades de primeira linha a subirem coletivamente 20%.
- A revista Qiushi do Partido Comunista publicou um raro artigo em janeiro apelando a medidas mais poderosas e precisas para estabilizar o mercado, rejeitando a ideia de que o imobiliário já não é economicamente importante e instando os líderes a encurtar o período de ajustamento.
- O inovador programa Velho por Novo de Ningbo, que compra casas anteriores a 2010 para ajudar os residentes a melhorar de habitação, impulsionou mais de 5.400 vendas de revenda em março e recebeu quase 8.000 candidaturas para trocas de imóveis.
- A recuperação apresenta uma estrutura dividida, com os imóveis de luxo a venderem rapidamente, enquanto os novos empreendimentos acessíveis ainda exigem descontos acentuados para atrair compradores, refletindo uma confiança financeira divergente entre diferentes grupos de rendimento.
- A dívida dos promotores continua a ser uma vulnerabilidade crítica, com grandes intervenientes como a Vanke a debaterem-se para cumprir obrigações, os saldos de empréstimos pendentes do setor a caírem pela primeira vez em mais de uma década e milhões de casas por concluir em todo o país.